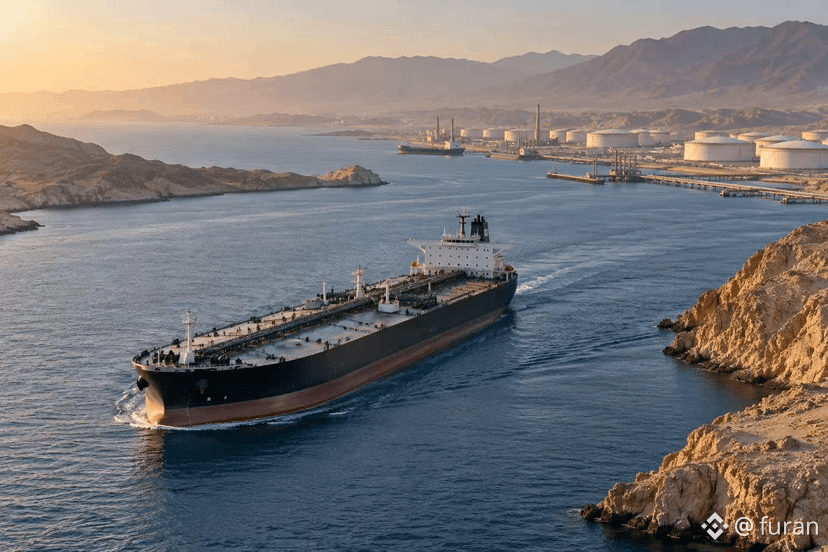

إذا تمكنت ناقلات النفط من الإبحار، فهل سيطمئن المشترون إلى تقديم طلباتهم؟ هذا هو العامل الأساسي الذي يُبقي أسعار النفط مرتفعة.
في 23 أكتوبر، أغلق خام برنت عند 116.72 دولارًا للبرميل، وخام غرب تكساس الوسيط عند 103.27 دولارًا للبرميل. لكن هذين الرقمين هما سعرَا الإغلاق يوم الجمعة الماضي. وفي 26 أكتوبر، ومع انتشار أنباء الوساطة الدبلوماسية، تراجع برنت لفترة إلى نحو 114.50 دولارًا. يتفاعل السوق بالفعل مع توقعات التهدئة، لكنه لم يجرؤ بعد على استبعاد المخاطر بالكامل.
أرى أن «استئناف النقل» قد يدفع الناس بسهولة إلى استنتاج خاطئ: ما دامت السفن قادرة على المرور، فالإمدادات عادت إلى طبيعتها. لكن في الواقع، لا يعني نقل شحنة النفط هذه اليوم أن تسليم الشحنات سيستمر بانتظام الأسبوع المقبل. فاحتمال تعرض منشآت الطاقة لهجمات جديدة، أو تعطل مسارات الشحن مرة أخرى، يؤثر في قرارات المشترين بشأن الشراء والتخزين.
وهذا يفسر أيضًا لماذا بقيت أسعار النفط مرتفعة رغم تحسن حركة الملاحة. فعند تسعير النفط الخام، لا ينظر السوق إلى حجم الإمدادات المتاحة الآن فحسب، بل ينظر أيضًا إلى المدة التي يمكن أن يستمر فيها هذا الإمداد. وما دامت مخاطر الانقطاع قائمة، فمن الصعب أن تؤدي زيادة كميات النقل إلى انخفاض أسعار النفط سريعًا.
أما بالنسبة إلى سوق العملات المشفرة، فأنا أركز أكثر على التداعيات اللاحقة: فإذا استمرت أسعار النفط المرتفعة، فقد تزيد الضغوط التضخمية وتضيّق هامش التيسير في السياسة النقدية، ما سيزيد الضغط على الأصول عالية المخاطر. وما ينبغي مراقبته لاحقًا هو ما إذا كان النقل سيستأنف بصورة متواصلة، وما إذا كانت المنشآت ستواصل العمل باستقرار، وما إذا كان التواصل الدبلوماسي سيتحول إلى اتفاقات تُنفذ فعليًا.
في 23 أكتوبر، أغلق خام برنت عند 116.72 دولارًا للبرميل، وخام غرب تكساس الوسيط عند 103.27 دولارًا للبرميل. لكن هذين الرقمين هما سعرَا الإغلاق يوم الجمعة الماضي. وفي 26 أكتوبر، ومع انتشار أنباء الوساطة الدبلوماسية، تراجع برنت لفترة إلى نحو 114.50 دولارًا. يتفاعل السوق بالفعل مع توقعات التهدئة، لكنه لم يجرؤ بعد على استبعاد المخاطر بالكامل.
أرى أن «استئناف النقل» قد يدفع الناس بسهولة إلى استنتاج خاطئ: ما دامت السفن قادرة على المرور، فالإمدادات عادت إلى طبيعتها. لكن في الواقع، لا يعني نقل شحنة النفط هذه اليوم أن تسليم الشحنات سيستمر بانتظام الأسبوع المقبل. فاحتمال تعرض منشآت الطاقة لهجمات جديدة، أو تعطل مسارات الشحن مرة أخرى، يؤثر في قرارات المشترين بشأن الشراء والتخزين.
وهذا يفسر أيضًا لماذا بقيت أسعار النفط مرتفعة رغم تحسن حركة الملاحة. فعند تسعير النفط الخام، لا ينظر السوق إلى حجم الإمدادات المتاحة الآن فحسب، بل ينظر أيضًا إلى المدة التي يمكن أن يستمر فيها هذا الإمداد. وما دامت مخاطر الانقطاع قائمة، فمن الصعب أن تؤدي زيادة كميات النقل إلى انخفاض أسعار النفط سريعًا.
أما بالنسبة إلى سوق العملات المشفرة، فأنا أركز أكثر على التداعيات اللاحقة: فإذا استمرت أسعار النفط المرتفعة، فقد تزيد الضغوط التضخمية وتضيّق هامش التيسير في السياسة النقدية، ما سيزيد الضغط على الأصول عالية المخاطر. وما ينبغي مراقبته لاحقًا هو ما إذا كان النقل سيستأنف بصورة متواصلة، وما إذا كانت المنشآت ستواصل العمل باستقرار، وما إذا كان التواصل الدبلوماسي سيتحول إلى اتفاقات تُنفذ فعليًا.