法国十年期 10 月 22 日破 5%,2002 年以来最高。同一天,欧央行那份 2022 年的救火文件,四条门槛一条也不对着这场火。
不是不救,是条款写死了。
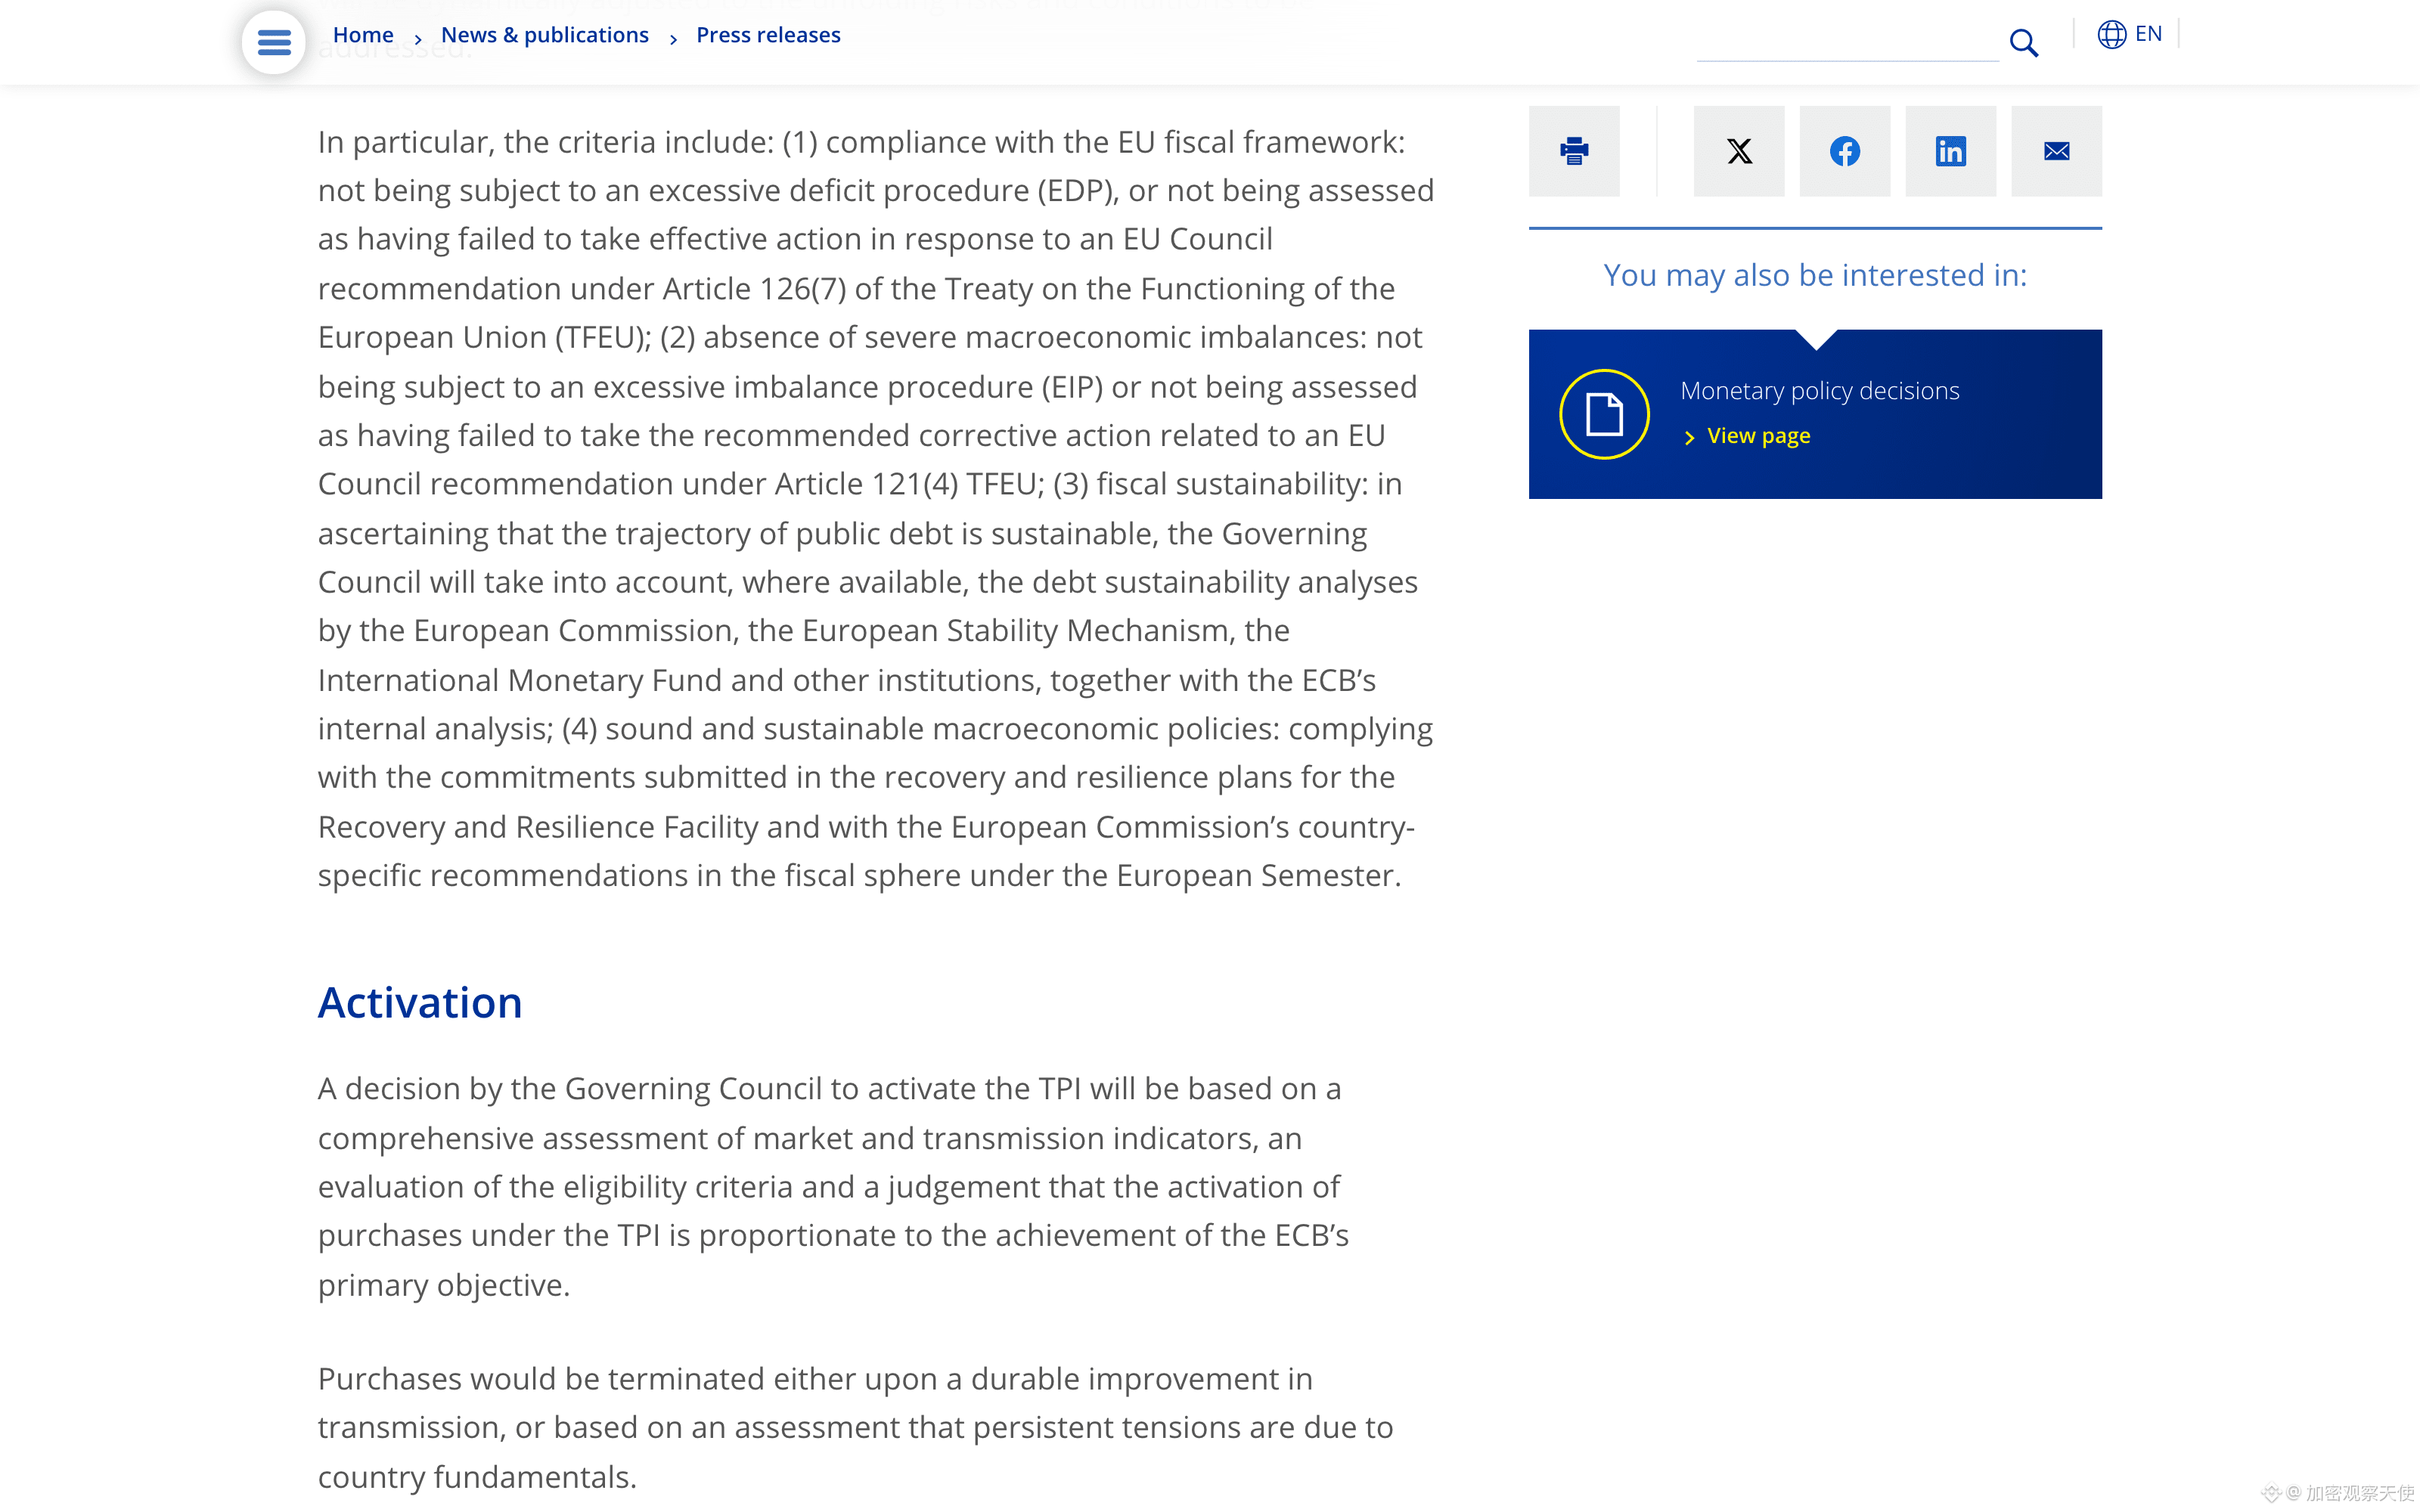
TPI 的原文发布于 2022 年 7 月 21 日。触发条件写的是「没有根据的、无序的市场波动」,意思是利差扩大的原因不能是这个国家自己的基本面。
真正卡人的是四条资格线:不处于超额赤字程序,没有严重的宏观失衡,公共债务路径可持续,政策承诺要跟复苏基金对上。
四句话说的是同一件事。你得先证明自己没病,我才给你输血。
法国的账本正好反过来。赤字占 GDP 5.4%,年初预期 5.0%。债务占 GDP 逼近 120%。非居民手里握着 58.4% 的长期国债,去年底是 54.6%。
利差一度扩大至 170 个基点,宽度回到 2011 年。
这不是恐慌,是定价。
同一份货币,不同的财政,市场在重新贴价签。而央行明确表示不撕。
还有一层。欧元区九月通胀 3.8%,三年新高,欧央行这周四的会预期按兵不动。
救火的工具是降息,火是通胀,方向本来就反着。
所以这一次的利差不是能靠买债抹平的东西。买债能压住利率,压不住一份过不去的预算。
历史给过两次答案。2011 年 11 月意大利利差一度超过 500 个基点,最后靠换政府解决,不是靠买债。2012 年 7 月 26 日德拉吉说「不惜一切代价」,OMT 一天都没真正动用,预期就把价签撕了。
这两次的共同点是:工具都用在了「不该有的利差」上。
拉加德这个月说得更直白,首要的解决方案在法国自己的财政里。
那 TPI 还剩什么用。剩下的是给其他国家的信号,只要你的账没问题,我兜。这条边界划得很清楚,也很冷。
我拿不准的是欧央行会不会在压力足够大时,把「没有根据」这四个字重新解释一遍。条款是活的,可以被重写,但现在没法证。
真正值得记住的是这个结构。任何把「最后贷款人」当成「最后买单人」的设计,最后都会在财政这一栏卡住。因为央行买得走债券,买不走赤字。