



تعلن ألفابت ومايكروسوفت نتائجهما الفصلية بعد إغلاق السوق الأمريكية يوم الأربعاء 28 أكتوبر. وتنموان بسرعة في أعمالهما السحابية وتنفقان بسخاء لمواكبة هذا النمو. ويريد المستثمرون معرفة ما إذا كان هذا الإنفاق قد بدأ ينعكس على الأرباح والتدفق النقدي الحر، أم أنه سيواصل الارتفاع بوتيرة أسرع من العوائد.
ألفابت (الربع الثالث من السنة المالية 2026)
تتوقع وول ستريت إيرادات في الربع الثالث تبلغ نحو 127.9 مليار دولار وأرباحًا قدرها 3.03 دولارات للسهم، وفقًا لتغطية «بزنس إنسايدر» السابقة لإعلان النتائج، ما يعني نمو الإيرادات بنحو 25% ونمو ربحية السهم بنسبة 5.6%. ويتوقع جاستن بوست من بنك أوف أمريكا إيرادات، بعد خصم تكاليف اكتساب حركة المرور، تبلغ 111.4 مليار دولار وربحية للسهم وفق مبادئ المحاسبة المقبولة عمومًا (GAAP) قدرها 3.07 دولارات، متجاوزًا تقديرات السوق المماثلة البالغة 111.0 مليار دولار و2.98 دولار. ويستند رقما الإيرادات إلى أساسين مختلفين؛ إذ يستثني رقم بوست تكاليف اكتساب حركة المرور، بينما يتوافق رقم 127.9 مليار دولار مع إجمالي الإيرادات.
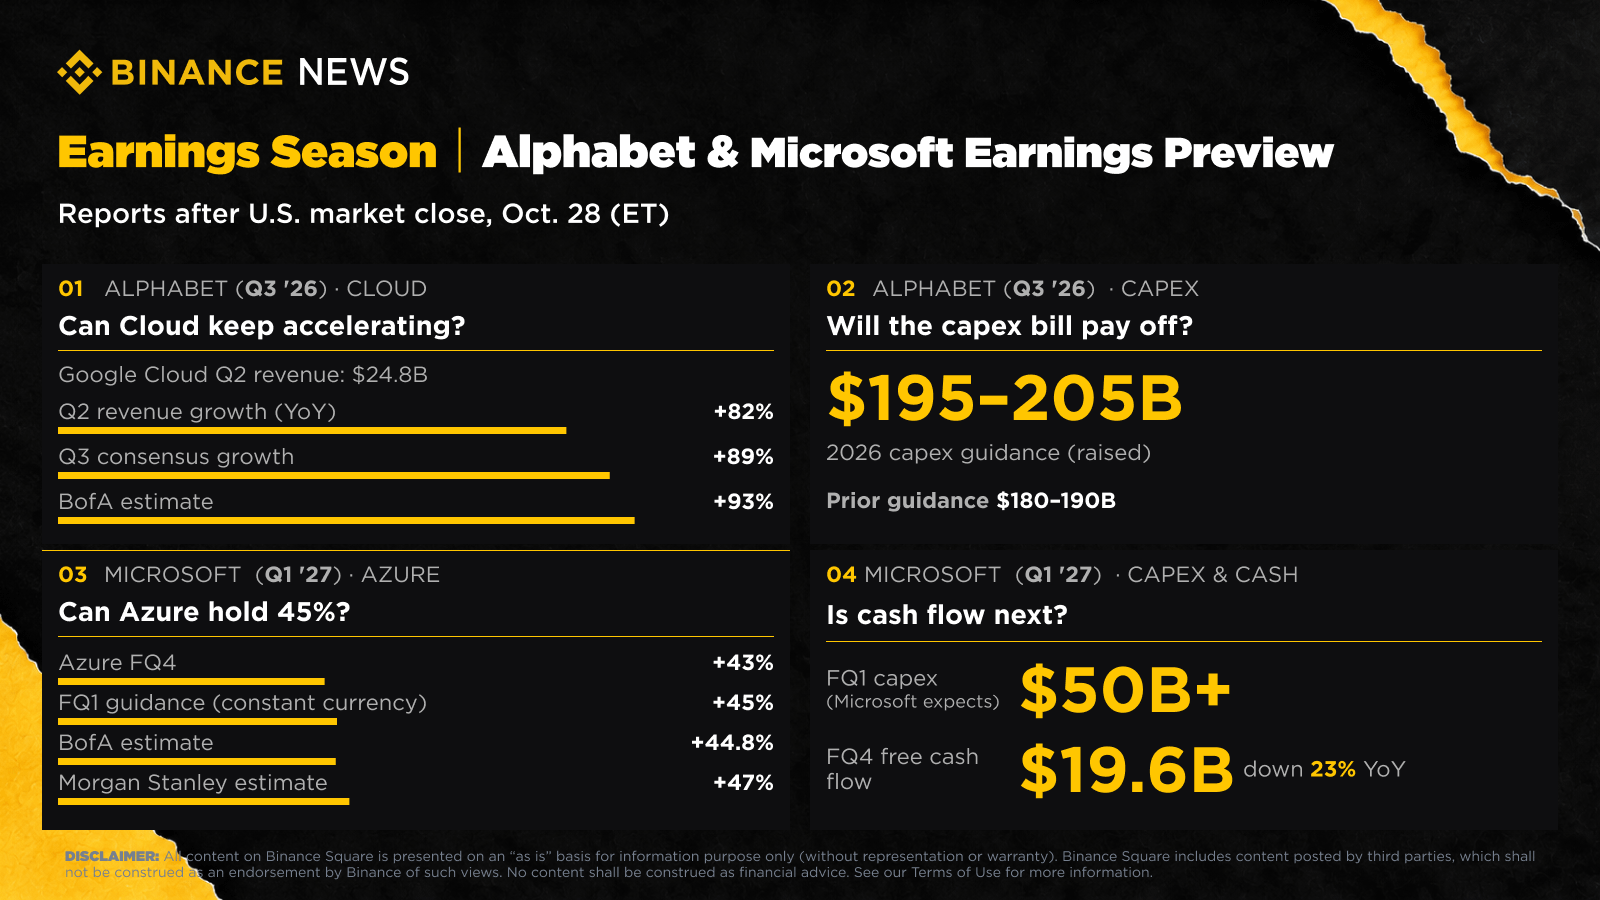
ترى Bank of America أن أكبر فرصة للصعود تكمن في Google Cloud. وتتوقع أن ينمو القطاع بنحو 93% في الربع الثالث، مقابل إجماع عند 89%، مشيرةً إلى زيادة الطاقة الاستيعابية والمبيعات الإضافية لوحدات معالجة Tensor (TPU). وارتفعت إيرادات Cloud بنسبة 82% إلى 24.8 مليار دولار في الربع الثاني. ويتوقع Andrew Boone من Citizens أيضاً نتائج أفضل من المتوقع لـCloud، مدفوعةً بالتسعير ومعدلات الاستخدام.
بالنسبة إلى Search، تتوقع Bank of America نمواً بنحو 15%، بما يتماشى مع تقديرات السوق، رغم أن تحرياتها تشير إلى بعض التباطؤ. أما Boone فأكثر حذراً. ويصف نشاط Search بأنه «يتسم بحذر إضافي» بسبب اشتداد المنافسة من وكلاء الذكاء الاصطناعي، ويتوقع أن تكون المقارنة صعبة. كما يرى أن YouTube عامل غير محسوم، مع تراجع دفعة الإعلانات المرتبطة بكأس العالم وارتفاع الإنفاق الإعلاني لانتخابات التجديد النصفي.
تقدّر Bank of America أن يبلغ الإنفاق الرأسمالي لـAlphabet في 2026 نحو 200 مليار دولار، مقابل تقديرات السوق البالغة 202 مليار دولار، وأن يصل إلى نحو 300 مليار دولار في 2027، مع ترجيح المخاطر نحو الارتفاع. وتتوقع نفقات تشغيل قدرها 33.5 مليار دولار، دون تقديرات السوق البالغة 34.3 مليار دولار، واستهلاكاً وإطفاءً بقيمة 8.0 مليارات دولار، مقابل 8.9 مليارات. ويُعد ارتفاع الاستهلاك تكلفةً للتوسع، وقد يضغط على ربحية السهم حتى إذا تجاوزت الإيرادات التوقعات.
يتوقع Boone أن يكون رد فعل السهم على تعليقات الإدارة أكبر من رد فعله على الأرقام، بسبب المخاوف المتعلقة بـSearch. وخلال المكالمة، ستراقب Bank of America أحجام البحث، واحتمال إطلاق وكيل للمستهلكين، والبيانات المتعلقة بمبيعات TPU، التي تصفها بأنها عامل رئيسي لاحتمال صعود السهم في 2027.
Microsoft (الربع الأول من السنة المالية 2027)
تتوقع تقديرات FactSet ربحية معدلة للسهم قدرها 4.71 دولارات، وإيرادات بقيمة 90.63 مليار دولار في الربع الأول من السنة المالية 2027. وسيعني ذلك نمواً بنحو 14% في الأرباح و16.7% في المبيعات، وأبطأ نمو للأرباح منذ نحو عامين.
من المتوقع أن يكون Azure، وهو المؤشر الأرجح لتحريك السهم، قد سجل نمواً بنحو 45% بالعملة الثابتة، ارتفاعاً من 43% في الربع السابق. وقالت Microsoft إن النمو ينبغي أن يواصل التسارع خلال النصف الأول من السنة المالية. ويتوقع Tal Liani من Bank of America نمواً بنسبة 44.8%، أو إيرادات Azure بنحو 32.3 مليار دولار، بما يتماشى مع تقديرات السوق. أما Adam Wood من Morgan Stanley فيتوقع نسبة أعلى تبلغ نحو 47%.
قالت Microsoft إن الإنفاق الرأسمالي في الربع سيتجاوز 50 مليار دولار، أي أكثر من ضعف نحو 19 مليار دولار قبل عام. ويقدّر Liani الإنفاق بنحو 50.8 مليار دولار، شاملاً عقود الإيجار التمويلي، بزيادة 24% عن الربع السابق، ويتوقع أن يبلغ الإنفاق في السنة المالية 2027 بأكملها 220.7 مليار دولار، بزيادة 51.9%. وفي يوليو، خفضت Microsoft توجيهاتها للإنفاق الرأسمالي في السنة التقويمية 2026 إلى نحو 175 مليار دولار، من نحو 190 ملياراً كانت قد توقعتها في أبريل.
عزت المديرة المالية Amy Hood هذا الانخفاض إلى طريقة احتساب عقود إيجار مراكز البيانات المستقبلية. واعتباراً من السنة المالية 2027، ستزيد Microsoft العمر الإنتاجي المقدّر لمراكز البيانات ومباني المكاتب من 15 إلى 25 عاماً، ما يؤدي إلى تصنيف مزيد من عقود الإيجار المستقبلية كعقود تشغيلية، وهي مستثناة من الإنفاق الرأسمالي. وقالت Hood: «باستثناء أثر هذا التغيير في العمر الإنتاجي، تظل توقعاتنا لاستثمارات الإنفاق الرأسمالي للسنة التقويمية 2026 دون تغيير». لذا، فإن الانخفاض البالغ 15 مليار دولار ناتج عن إعادة تصنيف، وليس خفضاً للإنفاق المخطط له.
انخفض التدفق النقدي الحر بنسبة 23% إلى 19.6 مليار دولار في الربع الرابع، عندما بلغ الإنفاق الرأسمالي 41 مليار دولار. وتتوقع الإدارة أن يظل التدفق النقدي الحر إيجابياً في السنة المالية 2027. وبلغت الالتزامات التجارية المتراكمة 678 مليار دولار، بزيادة 84%، وتجاوز عدد المقاعد المدفوعة في Microsoft 365 Copilot 30 مليوناً، مع زيادة صافي المقاعد المضافة بأكثر من الضعف مقارنةً بالربع السابق.
يتوقع Liani نمواً مستقراً بمعدلات متوسطة في خانة العشرات خلال السنوات الثلاث المقبلة، مع بعض الضغوط على الهوامش نتيجة التحول نحو Azure وMicrosoft 365، تعوّضها جزئياً ضوابط التكاليف. وكتب Wood في مذكرة بتاريخ 19 أكتوبر أن تحسن المعنويات وارتفاع التقييم قد رفعا سقف التوقعات. ويريد أن تُظهر توقعات الربع المقبل استمرار نمو Azure عند مستويات قوية مع بدء تشغيل طاقة جديدة في مراكز البيانات.
أداء ضعيف لأسهم الذكاء الاصطناعي
تراجعت أسهم Meta بأكثر من 9% خلال أسبوع 19 أكتوبر، بعدما أعلنت الشركة عن تدفق نقدي حر سلبي للمرة الأولى منذ طرحها للاكتتاب العام، وبلغ فارق مقايضات التخلف عن سداد الائتمان لأجل خمس سنوات أعلى مستوى له على الإطلاق، حسبما أفادت CNBC. وكان مؤشر Nasdaq Composite في طريقه لإنهاء أكتوبر على انخفاض يتجاوز 3%. وهبطت أسهم أشباه الموصلات بأكثر من 15% خلال الشهر.
قد تكشف شركات الحوسبة السحابية العملاقة التي ستعلن نتائجها الأسبوع المقبل عن زيادة الإنفاق الرأسمالي، ربما بما يصل إلى 100 مليار دولار، وفقاً لـMark Mahaney، رئيس فريق أبحاث الإنترنت في Evercore. وكانت أسهم Alphabet قد تراجعت بأكثر من 5% خلال ذلك الأسبوع، فيما هبطت أسهم كل من Amazon وMicrosoft بنحو 1%. وقال Mahaney: «مخاوف السوق باتت منعكسة في أسعار الأسهم». وأضاف أن الأسهم قد ترتفع إذا قالت الشركات إنها لا تحتاج إلى جمع رأس مال، أو أعلنت عن صفقة أسهم أو ديون محدودة فحسب.
تعلن Microsoft وAlphabet نتائجهما في اليوم نفسه الذي يصدر فيه الاحتياطي الفيدرالي قراره بشأن السياسة النقدية. وتليهما Amazon يوم الخميس، بالتزامن مع بيانات التضخم لمؤشر نفقات الاستهلاك الشخصي لشهر سبتمبر؛ وكان متوقعاً أن يرتفع المؤشر الأساسي 3.1% خلال العام الماضي، مقارنةً بـ3.0%، حسبما أشارت CNBC.
التصنيفات والأسعار المستهدفة
أكدت Bank of America تصنيف الشراء لـAlphabet. وأبقى Boone على تصنيف الشراء، لكنه خفض السعر المستهدف إلى 450 دولاراً من 515 دولاراً، مشيراً إلى مخاطر التنفيذ والضغوط على Search. وترصد Business Insider 23 توصية شراء وأربع توصيات احتفاظ، بما يشير إلى إجماع على «شراء قوي»، ومتوسط سعر مستهدف يبلغ 427.16 دولاراً. وتعتمد معظم الحجج المتفائلة على Cloud وTPU ونماذج الذكاء الاصطناعي الخاصة بالشركة.
تحظى Microsoft بدعم مماثل. وأكد Liani توصية الشراء مع سعر مستهدف عند 600 دولار، كما أبقى Wood على سعر مستهدف قدره 600 دولار. وأبقى Samik Chatterjee من J.P. Morgan على تصنيف زيادة الوزن وسعر مستهدف عند 625 دولاراً، وقال إن المستثمرين سيركزون على Azure وMicrosoft 365 Commercial Cloud وCopilot. وبالنسبة إلى الشركتين، يبقى السؤال المفتوح هو ما إذا كانت أرقام الربع المقبل ستبرر الإنفاق الرأسمالي.
أدرجت Goldman Sachs الشركتين ضمن قائمة أسهم التكنولوجيا المصنفة للشراء التي ترى أن لديها مجالاً لمزيد من الصعود مع اقتراب إعلان النتائج. ووصفت محللة البرمجيات لديها، Gabriela Borges، شركة Microsoft بأنها الأفضل تموضعاً بين الشركات التي تغطيها Goldman في قطاع البرمجيات للاستفادة من دورات منتجات الذكاء الاصطناعي المتراكمة. وأشارت إلى «اقتصاديات الوحدة والعائد على رأس المال المستثمر» في Azure، وإلى «مرونة» الإنفاق الرأسمالي لدى Microsoft. وارتفعت أسهم Microsoft بأكثر من 8% منذ بداية العام وحتى 24 أكتوبر، لكنها تخلفت عن مؤشر S&P 500، حسبما أفادت CNBC.
وبشأن Alphabet، أقر Eric Sheridan بمخاوف المستثمرين من نمو إيرادات Search، وعدم إطلاق وكيل استهلاكي رسمي، واحتمال تحول سلوك المستهلكين نحو واجهات تعتمد على الوكلاء. لكنه وصف جانباً كبيراً من تلك المخاوف بأنه مبالغ فيه. وترى Goldman أن نماذج Alphabet المتقدمة وGoogle Cloud وتطبيقات المستهلكين قد تشكل محفزات للنمو. وكانت أسهم Alphabet قد ارتفعت بنحو 2% فقط منذ بداية العام في ذلك الوقت.
ما تجب مراقبته يوم الأربعاء
بالنسبة إلى Alphabet، سيراقب المستثمرون نمو Cloud وهوامشها، وتعليقات مبيعات TPU، ونمو Search في ظل مقارنة أكثر صعوبة، والاستهلاك ونفقات التشغيل، وأي تغيير في توجيهات الإنفاق الرأسمالي لعام 2026.
وضعت الإدارة الأساس لعدد من هذه المقارنات خلال مكالمة نتائج الربع الثاني. ورفعت Alphabet نطاق الإنفاق الرأسمالي للعام 2026 بأكمله إلى 195–205 مليارات دولار، من 180–190 ملياراً، مشيرةً إلى تسريع توفير الطاقة الاستيعابية لتلبية الطلب، وقالت إن الإنفاق الرأسمالي سيرتفع مجدداً بشكل كبير في 2027. ووفق أسعار الصرف الفورية الحالية، تتوقع المديرة المالية أن يكون لتغيرات أسعار الصرف أثر سلبي طفيف على إيرادات الربع الثالث، بعد أثر إيجابي بلغ نقطة مئوية واحدة في الربع الثاني. كما تبدأ Search بمقارنة أدائها مع تسارع النمو الذي بدأ في الربع الثالث من 2025. ونظراً إلى استمرار محدودية الطاقة الاستيعابية بفعل قيود العرض، تخطط Alphabet للاعتماد بدرجة أكبر على طاقة أطراف ثالثة في الربع الثالث بالتوازي مع بناء قدراتها الخاصة، وهو ما قالت الإدارة إنه سيؤدي إلى ضغط طفيف على هوامش Cloud على المدى القريب.
ستُقيّم أرقام Azure لدى Microsoft في ضوء توجيهات الشركة بنمو قدره 45% بالعملة الثابتة. ويتماشى توقع Bank of America البالغ 44.8% مع تقديرات السوق. ويتوقع Wood نمواً بنحو 47%، ويريد أن تُظهر توقعات الربع المقبل استقرار النمو مع بدء تشغيل طاقة جديدة في مراكز البيانات.
فيما يتعلق بالإنفاق الرأسمالي، قالت Microsoft إن إنفاق الربع الأول سيتجاوز 50 مليار دولار، أي أكثر من ضعف مستواه قبل عام، فيما تقدّر Bank of America الإنفاق بنحو 50.8 مليار دولار شاملاً عقود الإيجار التمويلي. وسيقارن المستثمرون هذا الرقم بتوقعات الإنفاق للسنة التقويمية 2026 البالغة نحو 175 مليار دولار، انخفاضاً من نحو 190 ملياراً كانت الشركة قد توقعتها في أبريل. وقالت Hood إن التوقعات لم تتغير باستثناء تعديل العمر الإنتاجي، لذا ينبغي قراءة الرقم المعلن والخطة الأساسية كلٌّ على حدة.
في الربع الرابع، انخفض التدفق النقدي الحر بنسبة 23% إلى 19.6 مليار دولار؛ وتتوقع الإدارة أن يظل إيجابياً في السنة المالية 2027. وارتفعت التزامات الأداء المتبقية التجارية بنسبة 84% إلى 678 مليار دولار، وهي طلبات متراكمة لا تفيد إلا إذا تحولت إلى إيرادات بالوتيرة التي تبرر الطاقة الاستيعابية المخصصة لها. وتجاوز عدد المقاعد المدفوعة في Microsoft 365 Copilot 30 مليوناً. وتشير Borges من Goldman إلى «اقتصاديات الوحدة والعائد على رأس المال المستثمر» في Azure.