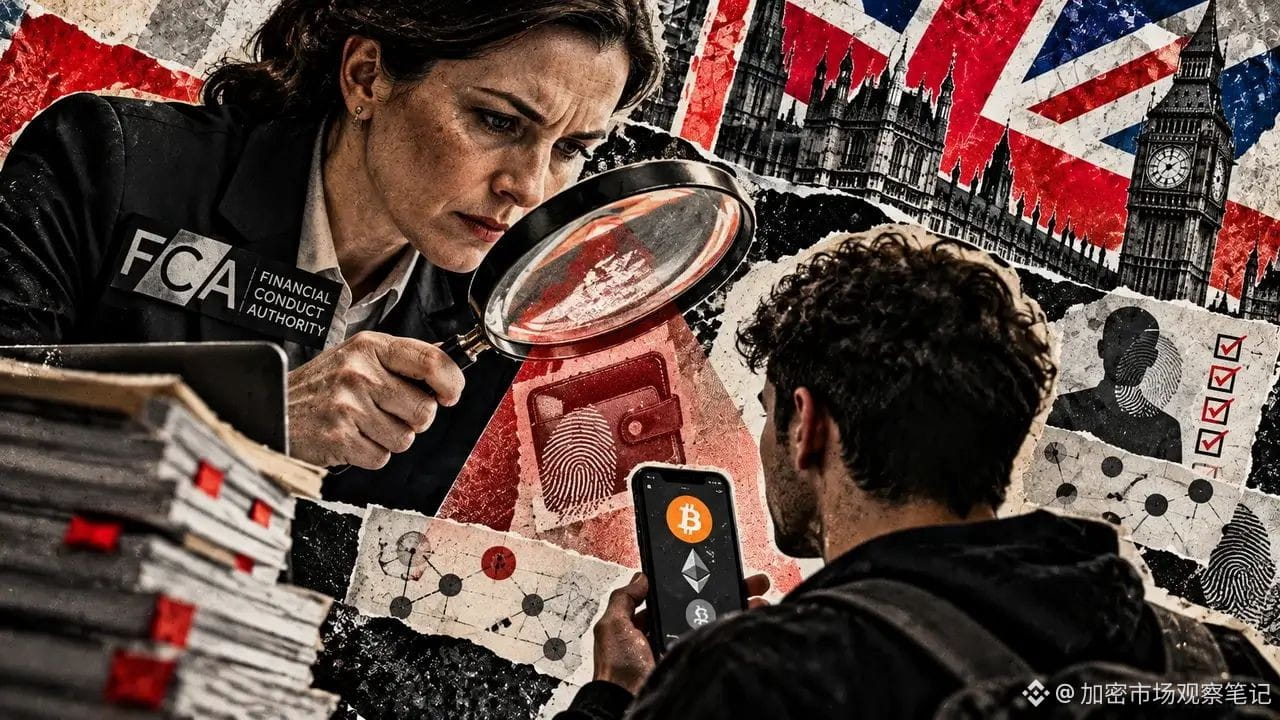
离谱!英国金融行为监管局(FCA)要对个人自托管钱包的转账加码了!10月23日,FCA发布咨询文件CP26/38,提出在非约束性指南中,把针对“非托管钱包”(也就是咱们自己的链上钱包)转账的强化尽职调查,列为公司金融犯罪控制中的“良好实践”示例。说白了,以后你从个人钱包把币转到英国持牌机构,对方对这笔转账的核查可能会更细致。
具体看,草案FCG 3.2.8把对涉及非托管钱包交易的强化尽调列为良好实践示例。FCA强调,这份指南不含任何规则、不施加新要求,偏离指南本身也不构成违规,但它预计公司在建立有效控制时应阅读并考虑这份指南。也就是说,是“软指引”,不是硬性新规。
有意思的是,FCA还点名批评了两类做法:一是公司用第三方风控技术却说不清、证明不了风险评分的依据;二是机械规定要追踪多少次转账“跳数”,却不考虑与风险相称的措施。原文称,问题在于忽视风险的追踪规则,而不是数字限制本身。
背景是,英国旅行规则自2023年9月1日起已要求加密企业收集、验证并共享转账信息,FCA也提醒公司使用第三方供应商时合规责任仍在自己身上。监管方不认为这次指南更新会实质增加合规活动或消费者成本,也不大改公司产品服务,而是澄清既有预期。咨询截止2026年12月24日,之后FCA会汇总反馈、以政策声明形式发布最终指南,具体日期未定。
对市场影响偏中性:短期内不新增强制义务,但信号上,自托管钱包转账会面临更严的审查氛围,对注重链上自主权的用户可能增加一些摩擦。最终尺度还要等反馈后的正式版本。
互动问题:互动问题:如果个人钱包转账面临的审查越来越严,你会更倾向留在链上自托管,还是转向持牌平台?
消息来源:CryptoSlate