عند إغلاق الجمعة 23 أكتوبر، تراجع مؤشر داو جونز 1.23% (652.82 نقطة) إلى 52215.16.
وانخفض ستاندرد آند بورز 500 بنسبة 0.52% إلى 7623.68، وناسداك بنسبة 0.21% إلى 25955.34 (أناضولو).
لم يتراجع المؤشر سوى نصف نقطة مئوية، لكن القطاعات سارت في اتجاهات متباينة.
ارتفع مؤشر VIX بنسبة 2.21% إلى 19.45.
صعد قطاع الطاقة في ستاندرد آند بورز 2.5%، مسجلاً مستوى قياسياً جديداً. وهبطت AT&T بنسبة 7.96%، وT-Mobile بنسبة 7.71%، إذ تسعّر رؤوس الأموال رواية البديل المتمثلة في شبكة SpaceX التي ستبنيها بنفسها.
وتراجع سهم أمريكان إكسبريس 3.62%، في اليوم نفسه الذي أعلنت فيه الشركة عن خفض نحو 5% من قوتها العاملة عالمياً، رغم ارتفاع الإيرادات والأرباح في الربع الثالث.
في سوق العزوف عن المخاطرة، تهبط الأصول معاً، ويقفز VIX، ويرتفع الدولار والذهب معاً. لكن الجمعة لم تكن على هذا النحو؛ بل كانت مزيجاً من صدمة تكاليف وإحلال صناعي.
أغلق خام برنت عند 116.72 دولاراً (سعر التسوية في 10-23، AJU Press). تضغط أسعار النفط بالتكاليف على المستهلكين والقطاع الصناعي، ويُعد خفض أمريكان إكسبريس 5% من قوتها العاملة النسخة المصغرة من ذلك.
أما المسار الآخر فهو الإحلال من البنية التحتية للذكاء الاصطناعي إلى الاتصالات؛ إذ امتدت فترة خصم حصة شركات الاتصالات إلى ما بعد عشر سنوات.
مخاطر الذيل الحقيقية لا تكمن في تقلبات مؤشرات الأسهم، بل في أسعار النفط وأسعار الفائدة طويلة الأجل.
بلغ عائد سندات الخزانة الأمريكية لأجل 10 سنوات 4.99% (مرتفعاً 3.7 نقطة أساس يوم الجمعة)، فيما تشير عقود مبادلة أسعار الفائدة إلى احتمال يقارب 90% لرفع الفائدة مرة أخرى خلال العام (نقلاً عن Livemint).
شهدنا يوم الجمعة بالفعل هبوط الأسهم والسندات والذهب معاً. فإذا قفز برنت فجأة، ستتعرض الأسهم والسندات للضغط في الوقت نفسه.
السيناريو معروف. ففي 1973-1974، ارتفع النفط من نحو 2.90 دولار إلى 11.65 دولاراً (في يناير 1974).
ارتفع مؤشر أسعار المستهلكين الأمريكي بنحو 11-12% في عام 1974.
وهبط ستاندرد آند بورز 500 من 120.24 إلى 62.28، أي بنسبة 48%.
بدأت الفترة في يناير 1973 وانتهت في أكتوبر 1974.
ودُفع سعر الفائدة على الأموال الفيدرالية إلى نحو 12%.
استغرق المسار من النفط إلى التضخم، ثم التشديد النقدي، وصولاً إلى الضربة المزدوجة عامين.
أما 1990-1991 فيقدم صورة أخرى: تراجع علاوة مخاطر الحرب لا يعني زوال المخاطر.
هبطت الأسهم الأمريكية أولاً ثم ارتفعت من الربع الثالث من 1990 إلى الربع الأول من 1991.
بدأ الركود (من يوليو 1990 إلى مارس 1991) بالتزامن تقريباً مع الغزو.
بلغ برنت 147.50 دولاراً في يوليو 2008، ثم هبط بعد ستة أشهر إلى نطاق الأربعين دولاراً.
قد تحدد عوامل الطلب ذروة أسعار النفط.
جدول هذا الأسبوع مزدحم: اجتماع اللجنة الفيدرالية للسوق المفتوحة في 10-27/28، مع تسعير السوق لاحتمال الإبقاء على الفائدة دون تغيير، واحتمال رفعها في أكتوبر عند نحو 15%.
وفي الأسبوع نفسه، تصدر نتائج مايكروسوفت وغوغل وأمازون، وتجري الانتخابات الإسرائيلية في 10-27، كما تصدر بيانات الناتج المحلي الإجمالي للربع الثالث في 10-29 ومؤشر نفقات الاستهلاك الشخصي لشهر سبتمبر.
تخضع هذه الأحداث جميعاً لقيد واحد: ألّا تنفلت أسعار النفط قبل الانتخابات. ومن المتوقع وصول أول سفينة روسية محملة بالديزل إلى نيويورك في 11-07، والهدف هو الضغط على أسعار الديزل (رويترز).
في المقابل، قد يكون تباين أداء القطاعات في يوم واحد مجرد ضجيج، كما أن تسجيل الطاقة مستوى قياسياً جديداً تدعمه اضطرابات الإمدادات.
يُقاس أثر الإحلال بالسنوات: تقدر سيتي أن إنشاء التغطية سيستغرق 3-5 سنوات، وأن الحصة ستقترب من 20% بعد نحو عشر سنوات.
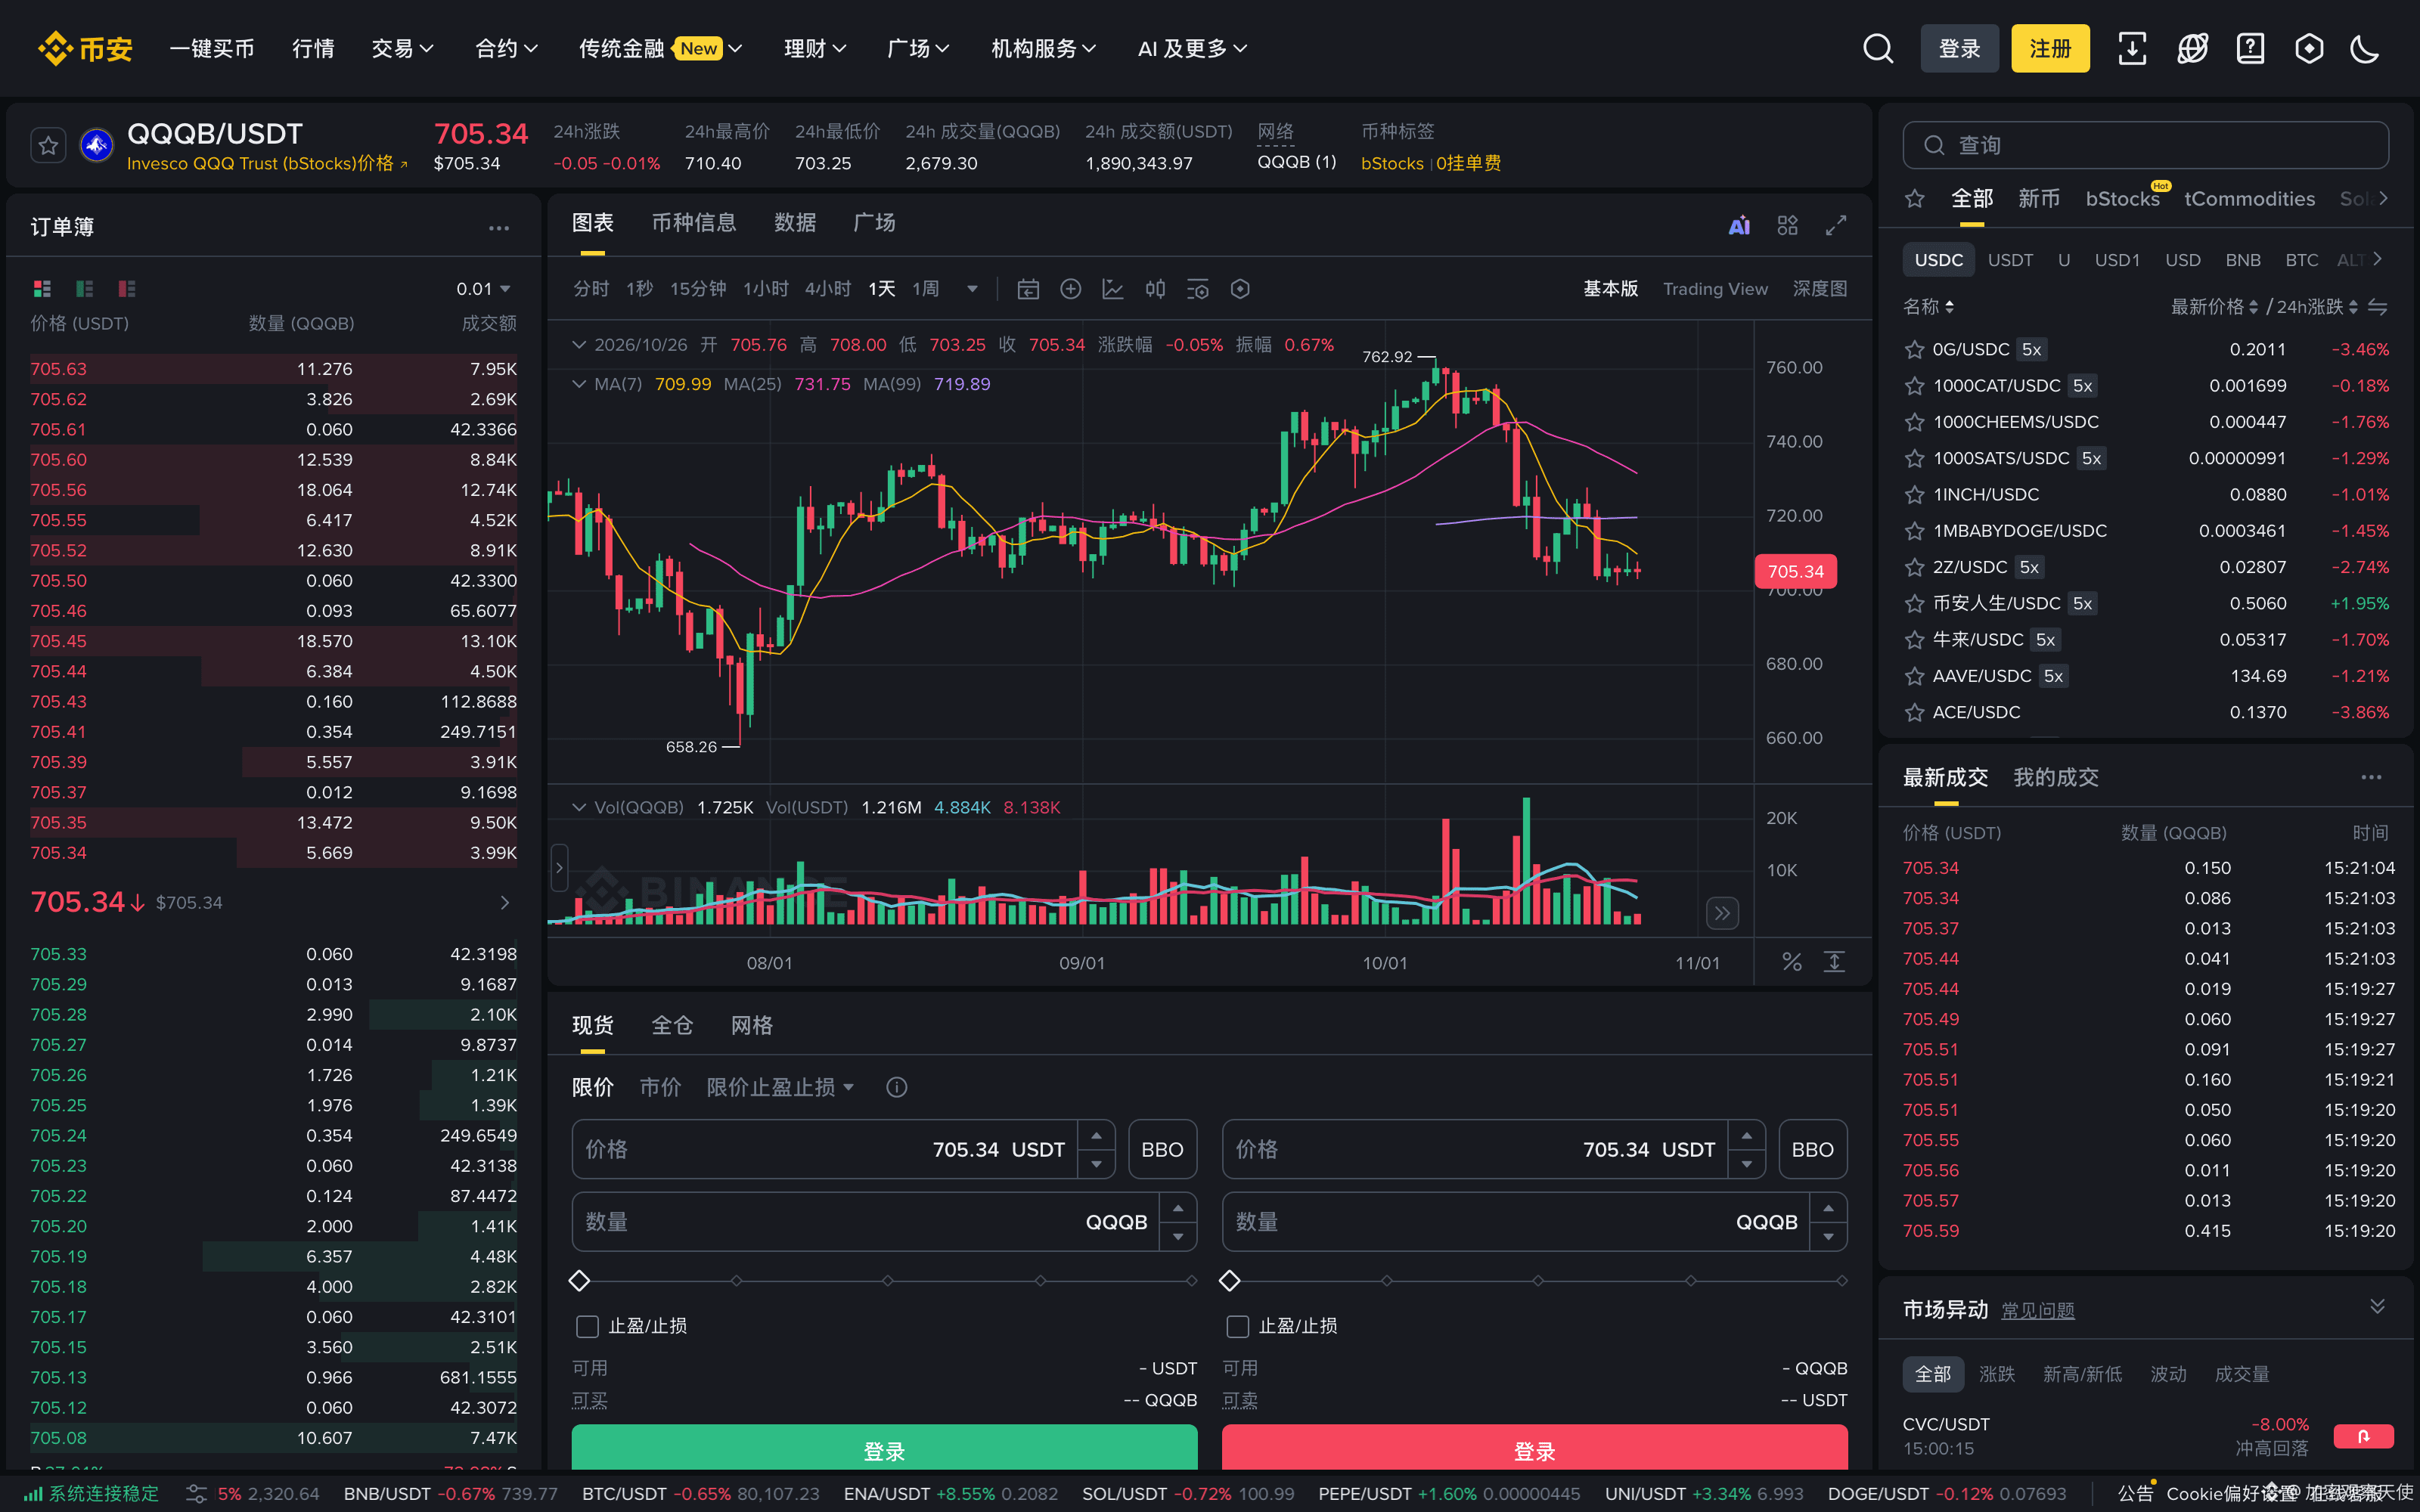
مع تسعير المسارين معاً، كم بقي من المعلومات التي يقدمها مؤشر #美股 وراء $QQQB ؟
أسعار النفط تتحكم في #能源 و#الركود_التضخمي، وأسعار الفائدة تتحكم في #الاحتياطي_الفيدرالي.
أي رقم ستراقب أولاً؟
البيانات: تحركات مؤشرات الأسهم والأسهم الفردية هي عند إغلاق الأسهم الأمريكية في 10-23 (أناضولو؛ وتمت مطابقة بيانات أسهم الاتصالات عبر رويترز/MarketScreener)؛ وأسعار برنت وغرب تكساس الوسيط هي أسعار التسوية في 10-23 (AJU Press).
عائد سندات الخزانة لأجل 10 سنوات واحتمال رفع الفائدة مرة أخرى خلال العام مستندان إلى بيانات مبادلات أسعار الفائدة التي نقلتها Livemint (10-23).
لقطة QQQB من السوق الفورية في بينانس بتاريخ 2026-10-26 الساعة 15:21 CST (مقومة بـUSDT، سهم مُرمّز، والبيانات اليومية وفق توقيت UTC، وليست أسعاراً بالدولار)؛ وقد جرت مراجعة الأرقام التاريخية بالرجوع إلى مصادرها الأصلية. هذا المقال رصد لبنية السوق، ولا يتنبأ باتجاه المؤشرات أو أسعار النفط، ولا يشكل نصيحة استثمارية.