


خلص كبير الاقتصاديين في شركة أبولو غلوبال مانجمنت، تورستن سلوك، إلى أن الذكاء الاصطناعي عزز الإيرادات وهوامش الربح لدى السبعة العظماء وحدهم، في حين لم تحقق بقية الشركات الأمريكية أي مكاسب مالية.
ويشير إلى أن الإيرادات لكل عامل وهوامش الربح لدى شركات أخرى مدرجة في مؤشر S&P 500 ظلت دون تغيير، من دون أي زيادة في الإنتاجية.
نشر سلوك المذكرة «لا مؤشرات على عوائد للذكاء الاصطناعي خارج قطاع التكنولوجيا» يوم السبت في نشرة «ديلي سبارك» الصادرة عن أبولو.
تستحوذ أعلى 10% من الشركات على 99.5% من الإنفاق على الاستدلال
يقسم سلوك المؤشر إلى قسمين. والسبعة العظماء هم ألفابت، وأمازون، وآبل، وميتا، ومايكروسوفت، وإنفيديا، وتسلا.
يمثل S&P 493 كل ما تبقى من S&P 500.
بالنسبة إلى السبعة العظماء، ارتفعت الإيرادات لكل موظف، بعد تعديلها وفقًا للتضخم، إلى نحو 780,000 دولار. أما S&P 493 فتبلغ نحو 525,000 دولار، ولم يطرأ عليها أي تغيير.
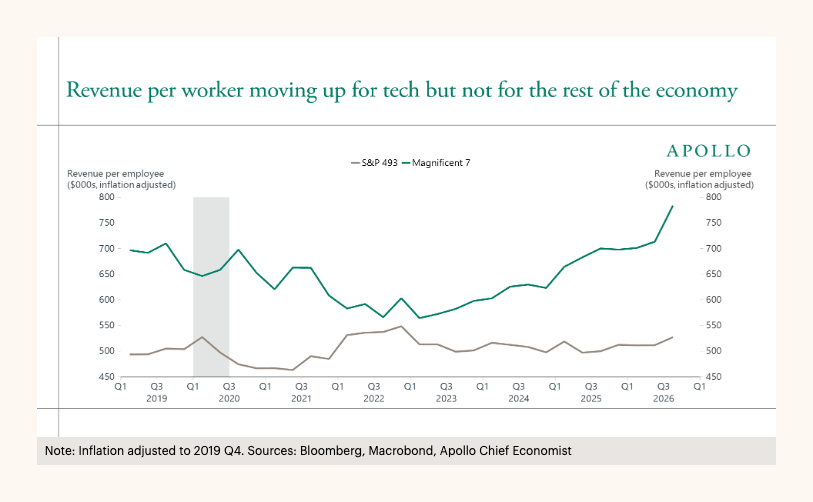 الإيرادات لكل موظف، بعد تعديلها وفقًا للتضخم، لدى السبعة العظماء وS&P 493 منذ عام 2019، وفقًا لمذكرة «الومضة اليومية» من أبولو بتاريخ 24 أكتوبر 2026.
ويتضح الانقسام نفسه في هوامش الربح. فالعمالقة السبعة تقترب هوامشهم من 30%، مقابل نحو 10% لدى الشركات الـ493 الأخرى.
كتب سلوك: «على الرغم من الاستثمارات الضخمة والضجة الواسعة حول الذكاء الاصطناعي، لم تحقق هذه التقنية أي عائد مالي للشركات الأمريكية خارج قطاع التكنولوجيا».
يستخدم مخططه للإنتاجية الكلية لعوامل الإنتاج السلسلة المعدّلة حسب الاستغلال، الصادرة عن بنك الاحتياطي الفيدرالي في سان فرانسيسكو. ولا يظهر أي تسارع هناك، رغم كل الأموال التي أُنفقت على الذكاء الاصطناعي.
في بيانات سلوك، تمثل الشريحة العُشرية الأعلى من الشركات 99.5% من نفقات تشغيل النماذج والاستدلال، و99% من نفقات خدمات الحوسبة السحابية الحديثة.
وتستحوذ الشريحة نفسها، أي 10%، على أكثر من 95% من الأموال المرتبطة بـOpenAI وAnthropic، وعلى 95.7% من الحوسبة السحابية.
تمويل رأس المال المخاطر يهيمن على أكبر المستخدمين. فـ80.4% من أعلى 1% من المنفقين على الذكاء الاصطناعي مدعومون برأس المال المخاطر، مقارنةً بـ13.1% من المنفقين المتوسطين.
كتب سلوك أن الشركات التقليدية باتت تتعامل مع الإنفاق على الرموز بوصفه بند تكلفة يضر بهوامش أرباحها، ولذلك تقلّصه.
قال إن الشركات الأمريكية لا تحتاج إلى أحدث نموذج ولن تدفع ثمنه. وكتب: «ما دام الذكاء الاصطناعي الوكيل والإنفاق على الرموز محصورين في جزء صغير من الاقتصاد، فستظل آثار الذكاء الاصطناعي على الاقتصاد الكلي محدودة للغاية».
الاقتصادي يخلص إلى أن S&P 493 هي من سيحدد مسار القصة
تستند مخططات الإنفاق لديه إلى مؤشر Ramp للذكاء الاصطناعي وأبحاث كبير الاقتصاديين في Ramp، آرا خرازian. وأفادت Cryptopolitan هذا الشهر بأن إنفاق الشركات على الذكاء الاصطناعي تراجع منذ يوليو، رغم ارتفاع الاستخدام بنحو 50% إلى مستوى قياسي، إذ أدت المنافسة السعرية بين OpenAI وAnthropic إلى جعل النماذج أرخص.
لا يعتقد سلوك أن الشركات المتأخرة تحتاج فحسب إلى مزيد من الوقت. فالنماذج تواصل الانخفاض في السعر والتحول إلى سلع أكثر نمطية، وهو يتساءل عما إذا كانت الشركات العادية قادرة على استخدامها لتحقيق نمو أسرع في الإيرادات أو هوامش ربح أوسع.
كتب: «قد يكون الذكاء الاصطناعي آلة حاسبة رائعة، لكن الذكاء في عالم الأعمال يتمثل في الغالب في حسن التقدير». وقال سلوك إن حسن التقدير يعتمد على السياق، وإن الإجابة تتوقف على الشخص أو النموذج الذي يُطرح عليه السؤال.
وكتب أيضًا أن الذكاء الاصطناعي «لا يفهم المساءلة أو الثقة أو الثقافة أو القواعد غير المكتوبة أو المفاضلات الأخلاقية أو الإنصاف». وهو يرى أن هذه العناصر تقود إلى مخاطر على السمعة، وبالتالي على الإيرادات وهوامش الربح.
وخلص سلوك إلى أن «قصة الذكاء الاصطناعي سيحسمها S&P 493، لا السبعة العظماء». ولم يجد حتى الآن أي دليل على تحسن نمو الإيرادات أو هوامش الربح خارج قطاع التكنولوجيا.
بحلول أبريل، بلغت قيمة الأسهم المرتبطة بالذكاء الاصطناعي نحو 45% من القيمة السوقية لمؤشر S&P 500. وخلال الاثني عشر شهرًا الماضية، ارتفع صندوق Global X Artificial Intelligence & Technology ETF (AIQ) بنحو 20%، وصندوق iShares U.S. Technology ETF (IYW) بنحو 23%.
أذكى العقول في عالم العملات المشفرة يقرؤون نشرتنا الإخبارية بالفعل. هل ترغب في الانضمام؟ انضم إليهم.