المستثمر الصغير · الإحاطة الداخلية بالاقتصاد الكلي والأسواق العالمية (عدد 10-26)
【المحور الرئيسي للاقتصاد الكلي العالمي اليوم · التوجه الأساسي】
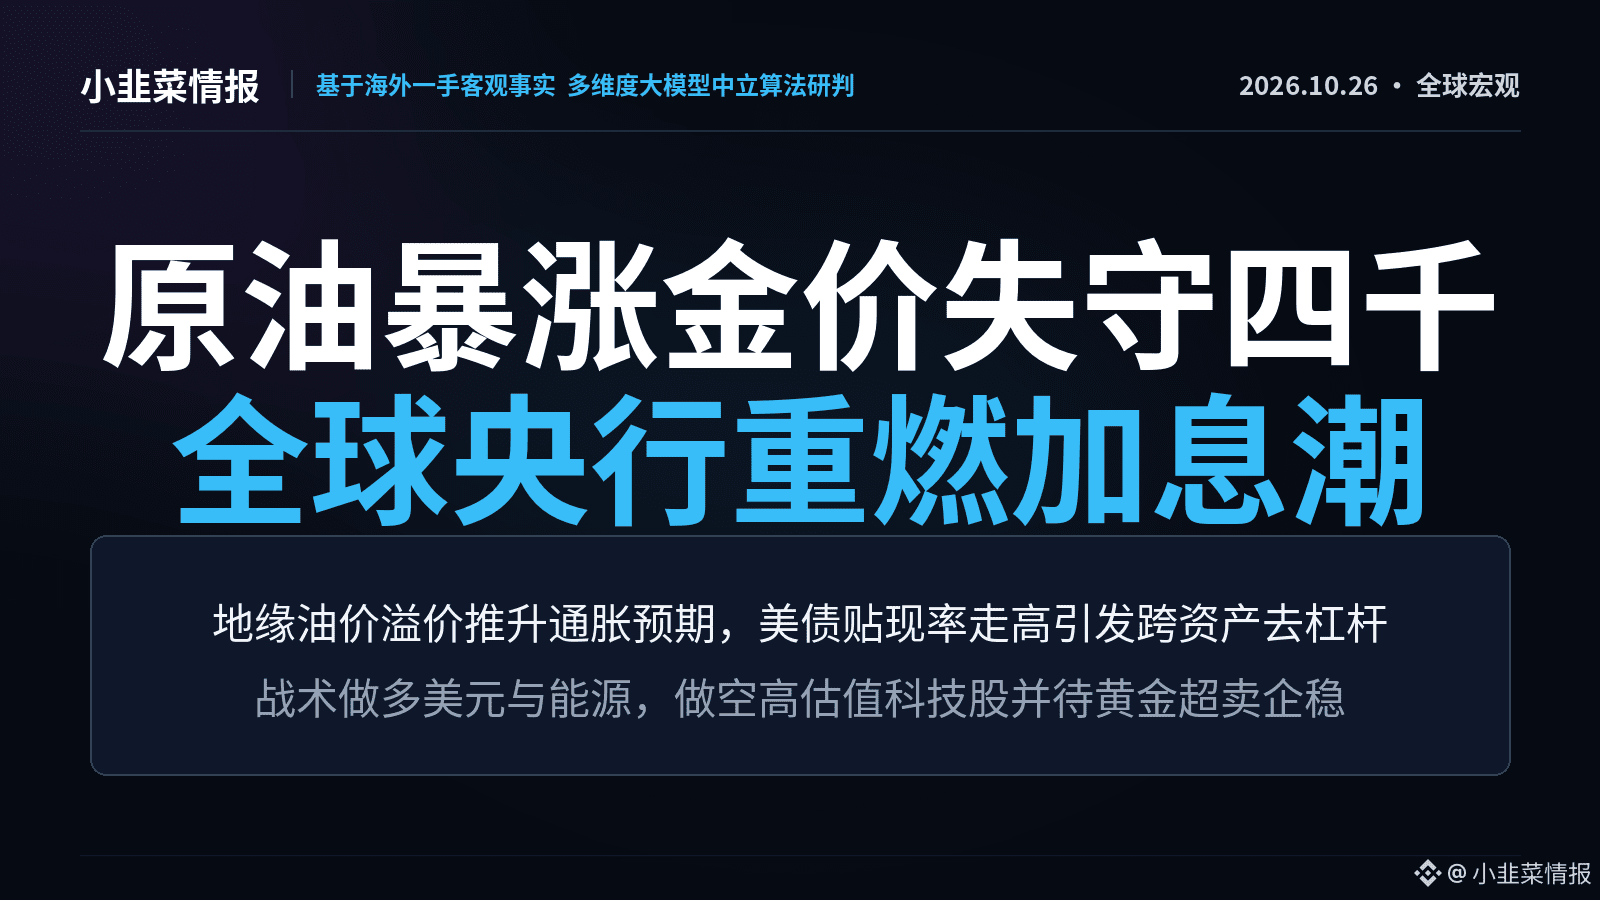
أدت الأزمة الجيوسياسية في مضيق هرمز إلى تسريع الارتفاع المستمر في علاوة مخاطر النفط الخام، فيما ينتقل التضخم المستورد من جانب التكاليف بسرعة إلى موازنات البنوك المركزية حول العالم. فمن اضطرار بنك الاحتياطي النيوزيلندي إلى رفع أسعار الفائدة إلى 3%، إلى قفزة احتمال رفع بنك كندا للفائدة إلى 81%، وصولاً إلى فتح توقعات التضخم لدى بنك اليابان نافذةً لرفع الفائدة، تتجه السيولة العالمية إلى مزيد من التشديد المتزامن. وقد تبددت فعلياً توقعات خفض الفائدة من جانب الاحتياطي الفيدرالي، وعادت معدلات الخصم على السندات الأمريكية طويلة الأجل إلى الارتفاع، فيما يستنزف الدولار القوي السيولة العالمية، ما يزيد الضغوط على اليوان الصيني offshore والعملات غير الأمريكية، وأدى مباشرةً إلى خفض غولدمان ساكس السعر المستهدف لمؤشر كوسبي الكوري بنسبة 25%. وتواجه أصول التكنولوجيا والنمو ذات التقييمات المرتفعة في آسيا والمحيط الهادئ، وكذلك في مؤشر ناسداك الأمريكي، مخاطر إعادة تقييم قسرية.
على المدى القصير، أدى ضغط السيولة إلى هبوط الذهب الفوري دون المستوى النفسي البالغ 4,000 دولار، مع موجة تسييل مذعورة وتقليص للرافعة المالية. غير أن هذا ليس سوى تراجع تكتيكي خلال فترة انكماش السيولة، ولا يبدد منطق التسعير طويل الأمد للذهب بوصفه وسيلة للتحوط من تفاقم عجز الديون السيادية وفقدانه السيطرة.
الخلاصة الأساسية للتوزيع الاستراتيجي: تطبيق استراتيجية تحوط شاملة لمواجهة الركود التضخمي، عبر مراكز شراء وبيع متقابلة. في جانب الشراء، تخصيص تكتيكي لسيولة الدولار والنفط الخام والغاز الطبيعي، وللأصول المرتبطة بعلاوات مخاطر انقطاع سلاسل توريد السلع الأساسية؛ وانتظار استقرار أسعار الذهب بعد بلوغ قاعها في منطقة التشبع البيعي، ثم بناء المراكز تدريجياً عند الانخفاض. وفي جانب البيع، البيع على المكشوف بحزم أو تقليص المراكز في أصول التكنولوجيا والنمو ذات التقييمات المرتفعة وغير المدعومة بالأرباح، مثل الأسهم الكورية ومؤشر ناسداك، تجنباً لمخاطر انهيار التقييمات بفعل ارتفاع أسعار الفائدة الحقيقية طويلة الأجل.
【أبرز التحركات والأحداث خلال 24 ساعة】
• هبط الذهب دون 4,000 دولار، مسجلاً أسوأ أسبوع له منذ أربعة أشهر، مع تفاقم مخاوف رفع الاحتياطي الفيدرالي للفائدة بسبب ارتفاع أسعار النفط: في ظل التوقعات السائدة بأن الاحتياطي الفيدرالي سيُبقي أسعار الفائدة دون تغيير، سيتوقف المسار التالي للذهب على نبرة التصريحات. فأي إشارة إلى رفع الفائدة في ديسمبر قد تدفع العوائد والدولار إلى الارتفاع، وتعيد الذهب إلى ما دون 4,000 دولار.
• توقعات بنك كندا: احتمال أول رفع للفائدة خلال عام يبلغ 81%، إلى 2%: مع اقتراب رفع الفائدة من أن يكون مسعّراً بالكامل، قد يتوقف رد فعل الدولار الكندي على تقرير السياسة النقدية والتوجيهات المستقبلية، لا على القرار نفسه.
• توقعات بنك اليابان: يتوقع دايوا الإبقاء على السياسة دون تغيير، لكن توقعات التضخم عند 2% قد تفتح الباب أمام رفع الفائدة في ديسمبر: من المرجح إلى حد بعيد أن يكون الإبقاء على أسعار الفائدة هو السيناريو الأساسي؛ لذا قد تستمد تحركات الين وعوائد السندات الحكومية اليابانية إشاراتها من صياغة البيان لا من القرار.
————————————
تجدون الحقائق الحصرية والمقالات المطولة والتحليلات المعمقة بالذكاء الاصطناعي على الموقع الرسمي:
تم تحديث لوحة المعلومات الرسمية بالحقائق الحصرية والتحليلات المعمقة متعددة الأبعاد بالذكاء الاصطناعي؛ تجدون رابط الوصول الحصري مثبتاً أعلى الصفحة الرئيسية.