#USQ3GDPAndSeptemberPCEDueNextWeek سيعود وارش إلى لهجته الحادة. وسيظل الاحتياطي الفيدرالي مكتوف الأيدي بينما تواصل M2 الارتفاع.
هذا الأسبوع حافل بالأحداث المؤثرة، وتتركز أهمها يومي الأربعاء والخميس.
قرار اللجنة الفيدرالية للسوق المفتوحة (FOMC) يوم الأربعاء الساعة 2:00 بعد الظهر بتوقيت الساحل الشرقي (ET)، والمؤتمر الصحفي لوارش الساعة 2:30. تسعّر الأسواق احتمال تثبيت الفائدة عند نطاق 3.75–4.00% بنحو 90–93%. لن تُصدر توقعات SEP. يوم الخميس الساعة 8:30 صباحًا بتوقيت الساحل الشرقي: القراءة الأولية للناتج المحلي الإجمالي للربع الثالث (إجماع التوقعات نحو 3.2% مقابل 2.2% في الربع الثاني؛ وتقدير GDPNow عند 3.5%)، إلى جانب مؤشر أسعار نفقات الاستهلاك الشخصي الأساسي لشهر سبتمبر (إجماع التوقعات 0.3% على أساس شهري / 3.1% على أساس سنوي). يوم الجمعة: مؤشر تكلفة التوظيف للربع الثالث (إجماع التوقعات نحو 0.8%).
تُعلن شركات كثيرة من مؤشر S&P 500 نتائجها (نحو 150–180 شركة، تمثل قرابة ثلث وزن أرباح المؤشر). ومن أبرزها: MSFT وGOOGL بعد إغلاق السوق يوم الأربعاء (بعد اجتماع اللجنة الفيدرالية)، وAMZN بعد إغلاق يوم الخميس، وLLY/MA/MRK صباح الخميس، وشركات الطاقة (XOM/CVX) يوم الجمعة. ويقترب إجماع التوقعات لنمو ربحية السهم في الربع الثالث من 24% على أساس سنوي.
فترات ذروة التقلب: الأربعاء من 2:00 إلى 2:30 بعد الظهر بتوقيت الساحل الشرقي (اجتماع اللجنة الفيدرالية)، والخميس الساعة 8:30 صباحًا (الناتج المحلي الإجمالي ومؤشر أسعار نفقات الاستهلاك الشخصي). وتنطوي نتائج MSFT/GOOGL وAMZN التي تصدر بعد إغلاق السوق على مخاطر ثنائية الاتجاه. وقد أدت النطاقات الواسعة لمكونات الناتج المحلي الإجمالي ومؤشر أسعار نفقات الاستهلاك الشخصي الأساسي تاريخيًا إلى تحركات كبيرة في الأسواق.
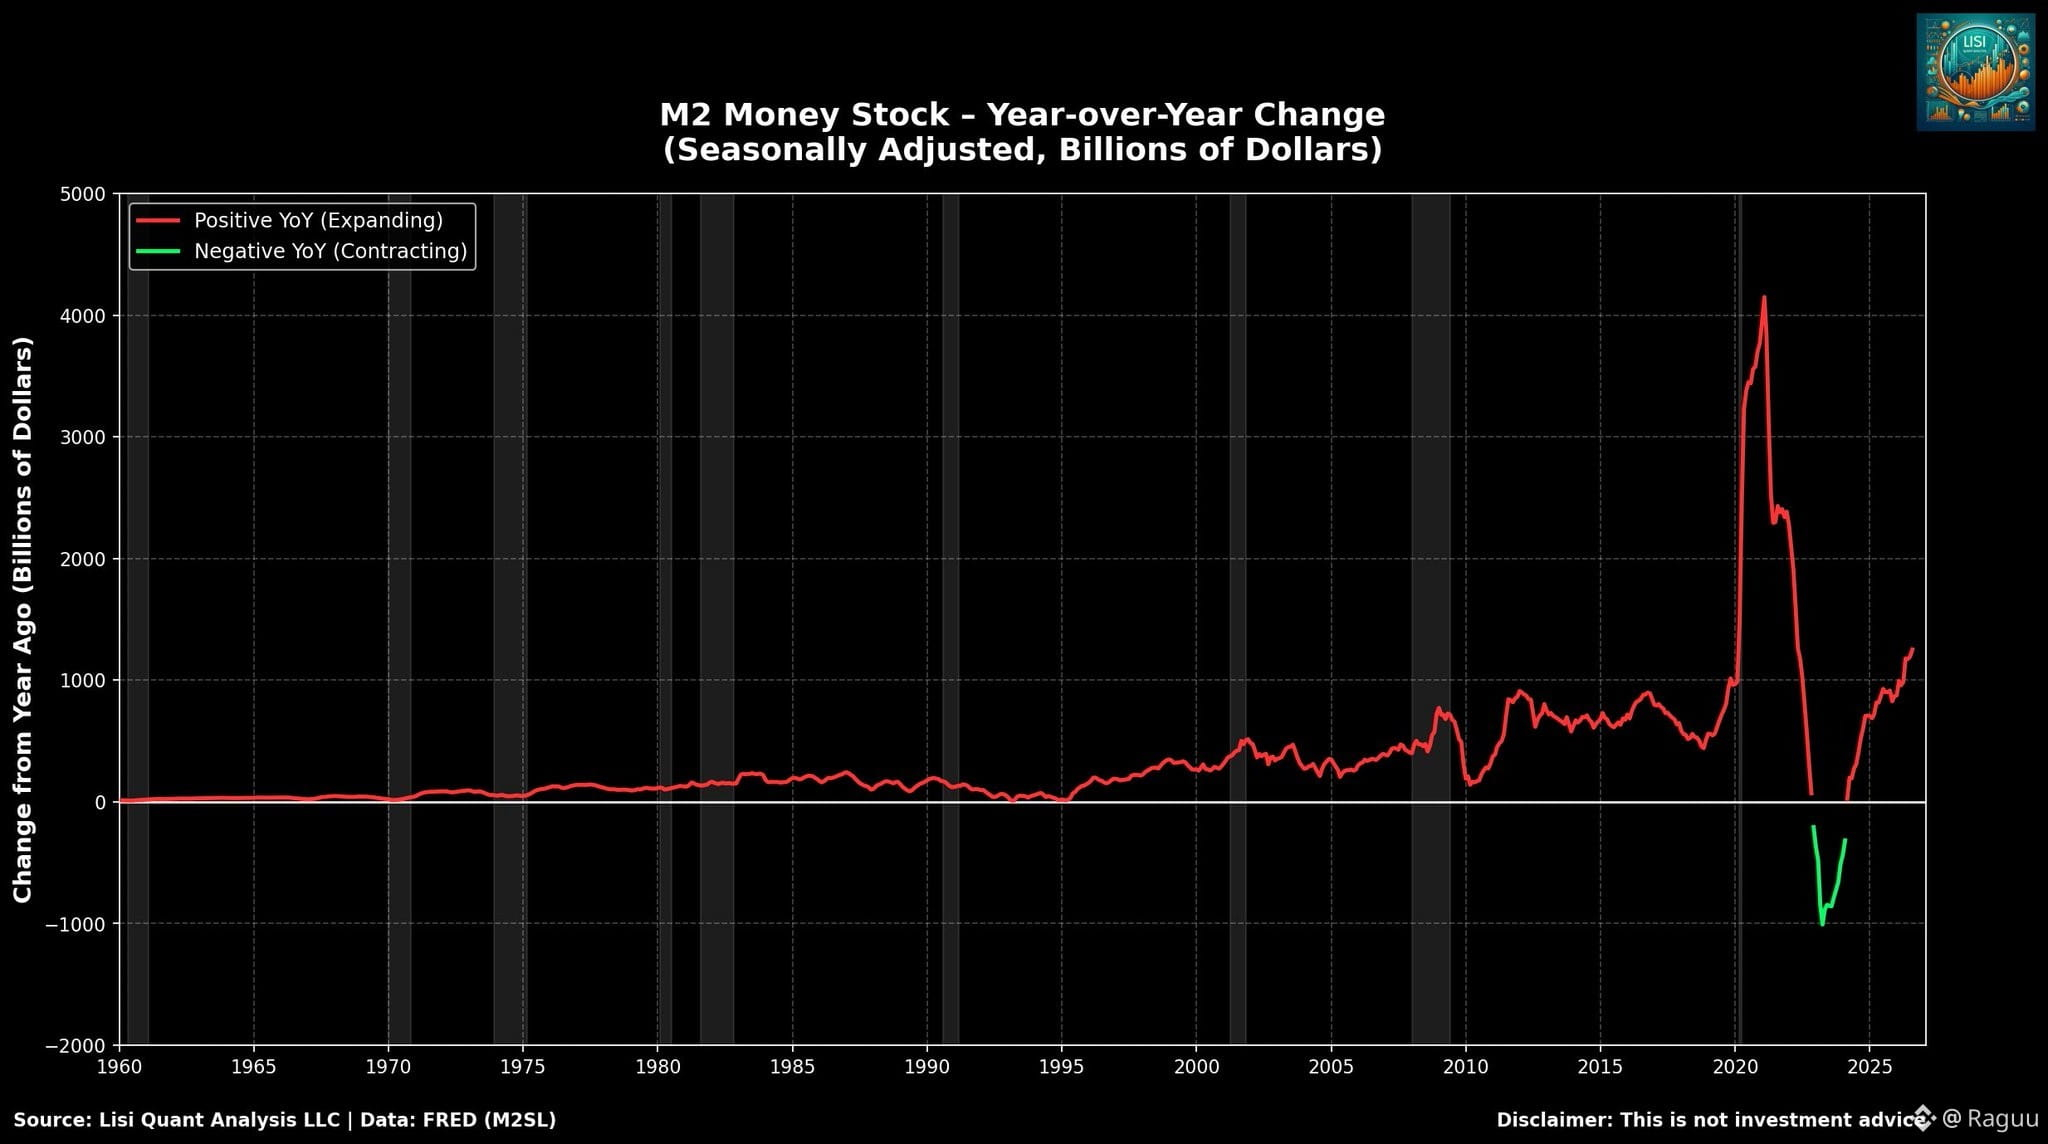
وجهة نظري: سيتحدث وارش مجددًا بلهجة متشددة بشأن التضخم، لكنه لن يفعل شيئًا لخفضه. وتواصل M2 الارتفاع.
الرسم البياني أدناه يقول كل شيء.$TA $REZ $ARIA