عائد السندات لأجل عامين #美债 4.69%، أي أعلى بـ81 نقطة أساس من متوسط سعر الفائدة المستهدف البالغ 3.875%. السوق لا يسعّر خفضاً للفائدة في الأجل القصير، بل يسعّر رفعاً لها.
وفي الفترة نفسها، هبط عائد السندات لأجل ثلاثين عاماً من 5.60% إلى 5.33%، أي 27 نقطة أساس خلال عشرة أيام تداول.
اتجاه نحو رفع الفائدة وآخر نحو خفضها، في سوق السندات نفسها.
هذا هو التناقض الحقيقي الذي ينبغي مراقبته هذا الأسبوع.
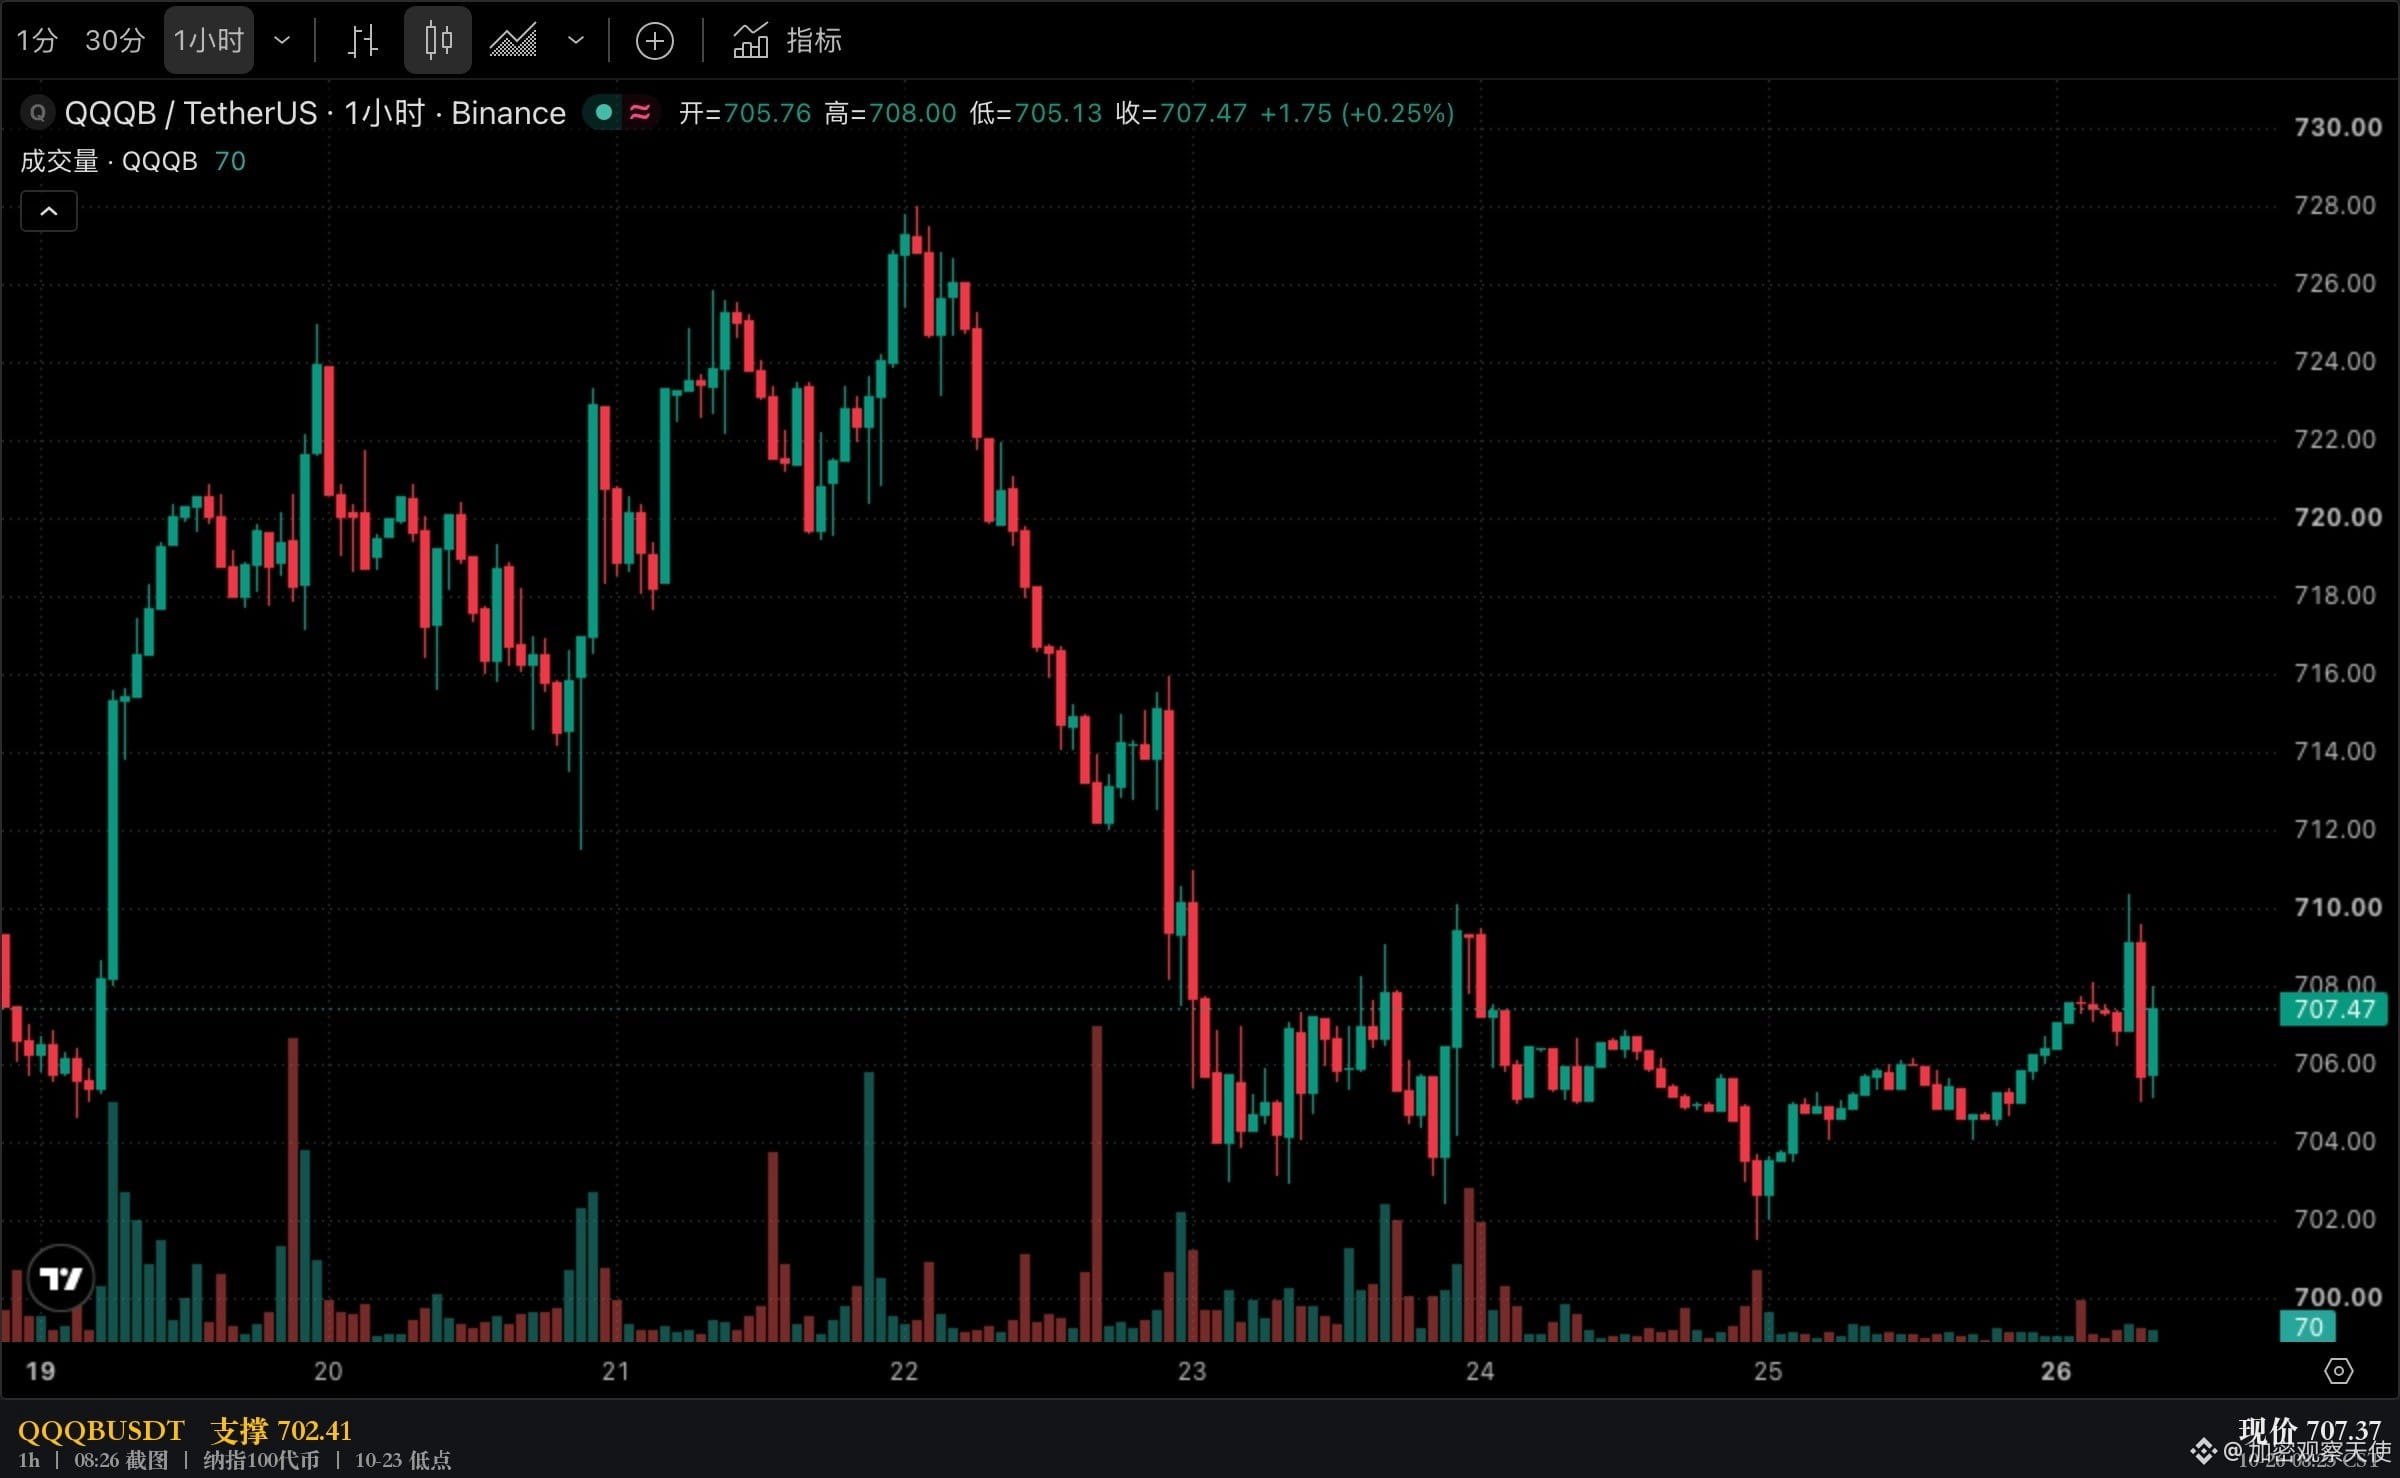
البيانات من منحنى العائد اليومي لوزارة الخزانة بتاريخ 10-23. انكشاف طويل الأجل مثل $QQQB هو ما يبدو عليه هذا التناقض في السوق.
الفكرة بسيطة. عائد الثلاثين عاماً هو مرجع الخصم لقروض الرهن العقاري وسندات الشركات والأسهم ذات المدة الطويلة. وهبوطه 27 نقطة أساس يعني خصم التدفقات النقدية المستقبلية كلها.
لذلك صمد ناسداك أمام الهبوط أفضل من داو جونز. في 10-23، تراجع ناسداك 0.21%، بينما هبط داو جونز 1.23%.
الفارق نقطة مئوية كاملة. وعقود المؤشرات الآجلة في عطلة نهاية الأسبوع تحركت جانبياً تقريباً، ولم تعكس الاتجاه.
كلما طالت المدة، زاد التأثر بهذا العامل.
وهناك تفصيل يسهل إغفاله. عائد العشرين عاماً 5.37%، أي أعلى من عائد الثلاثين عاماً بأربع نقاط أساس.
الجزء البعيد من المنحنى مقلوب. السوق يسعّر المعروض في ثلاثينيات هذا القرن، لا النمو في خمسينياته.
في 10-09 كان العائد 5.65% مقابل 5.60%، بفارق خمس نقاط أساس. ظل الانقلاب قائماً، لكنه أصبح أقل حدة.
المشكلة تكمن فيما سيأتي. في الساعة الثانية فجراً من 10-29، سيعلن الاحتياطي الفيدرالي قراره، وبعد الساعة الرابعة فجراً ستعلن Alphabet وMicrosoft، وهما وراء $GOOGLB ، نتائجهما المالية.
يُحسم المقام أولاً، ثم يأتي البسط، ولا يفصل بينهما سوى ساعتين.
إذا رفع الاحتياطي الفيدرالي الفائدة فعلاً، فقد يقفز عائد السنتين ويستوي المنحنى، وستكون الأصول طويلة الأجل الأكثر تضرراً. أما إذا أبقى الفائدة دون تغيير، فسيكون هبوط عائد الثلاثين عاماً بمقدار 27 نقطة أساس قد ذهب سدى.
لكل من الاتجاهين كلفة، لذلك لا يستحق هذا الاحتمال الرهان بكامل المبلغ. الاحتمال المتداول إعلامياً لرفع الفائدة في ديسمبر هو 68.9%، بينما نقلت جهة أخرى احتمالاً قدره 78%، والرقمان لا يتطابقان.
نطاق سعر الفائدة المستهدف، من 3.75% إلى 4.00%، أُقرّ في رفع الفائدة بتاريخ 17 سبتمبر، والبيانات الأصلية متاحة على الموقع الرسمي للاحتياطي الفيدرالي.
ما لست متأكداً منه هو ما إذا كان هبوط عائد الثلاثين عاماً الأخير يعكس تراجع توقعات التضخم أم انحسار ضغوط المعروض. فمن 10-21 إلى 10-23، هبط عائد العشرين عاماً أيضاً 10 نقاط أساس. كلا التفسيرين معقول، لكن لا يمكن إثبات أي منهما.
ما يستحق التذكر حقاً هو هذا الهيكل.
أي تصميم يضع «رفع الفائدة في الطرف القصير» و«هبوط العائد في الطرف الطويل» ضمن مركز استثماري واحد، ستمزقه ليلة صدور القرار في نهاية المطاف.
لأن منحنى العائد ليس ورقة واحدة؛ فلكل جزء منه حساباته الخاصة.
أغلق $QQQB في 10-23 عند 705.98؛ ولا يمكن القول إن قاع ذلك اليوم صمد إلا إذا بقي السعر فوق 702.41.
أغلق GOOGLB في 10-23 عند 321.56، وكان مستوى 320.69 هو الخط الفاصل قبل إعلان النتائج.
بيانات سندات الخزانة من منحنى العائد اليومي لوزارة الخزانة بتاريخ 10-23، وبيانات الأسهم الأمريكية من إغلاق 10-23. ما سبق ملاحظات حول بنية السوق، ولا يشكل نصيحة استثمارية.