كانت التدفقات خلال عطلة نهاية الأسبوع ضعيفة. أنهى الذهب تداولات الجمعة قرب 3,996–4,000 دولار، ويتراجع قليلًا ليتداول حول 3,990–4,000 دولار مع بداية التداولات الآسيوية. يستقر مؤشر الدولار DXY قرب 101.73 بعد إغلاق الجمعة عند نحو 101.75. ويتراوح عائد سندات الخزانة الأمريكية لأجل 10 سنوات حول 4.99–5.00%. ويتداول بيتكوين قرب 80,300 دولار بعد أن أنهى تداولات الجمعة قرب 81,000–81,200 دولار. ولا يزال النفط مرتفعًا قرب 102 دولار بسبب مخاطر الإمدادات في الشرق الأوسط، ما يبقي العوائد متماسكة ويضغط على الأصول التي لا تدر عائدًا. تتمثل فرضية الأسبوع في التداول ضمن نطاق حتى اجتماع اللجنة الفيدرالية للسوق المفتوحة يوم الأربعاء، حيث يُتوقع الإبقاء على الفائدة دون تغيير، وصدور بيانات نفقات الاستهلاك الشخصي والناتج المحلي الإجمالي يوم الخميس، مع تحديد مؤشر الدولار والعوائد للسقف الذي قد يبلغه الذهب وبيتكوين. الاحتفاظ بالنقد هو بحد ذاته تمركز استثماري.
المستويات مع بداية الأسبوع
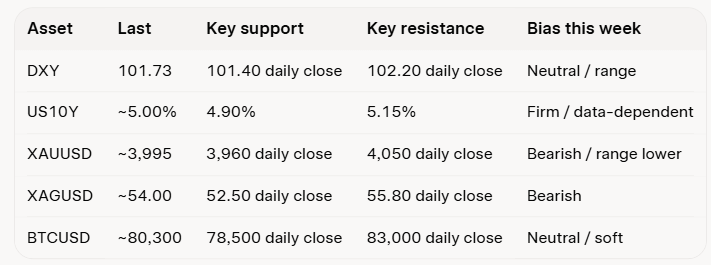
المستويات تقريبية استنادًا إلى إغلاق الجمعة وبداية جلسة آسيا؛ تحقّق منها لحظيًا. تظل نيويورك مغلقة حتى افتتاح التداول النقدي. لا تعتبر الساعات الأربع الأولى من جلسة آسيا إشارة مؤكدة.
التقويم (البيانات عالية التأثير فقط)
الاثنين: هادئ (مؤشر النشاط الوطني لبنك الاحتياطي الفيدرالي في شيكاغو، ومؤشر بنك الاحتياطي الفيدرالي في دالاس). لا بيانات عالية التأثير.
الثلاثاء: طلبيات السلع المعمّرة الأمريكية (سبتمبر).
الأربعاء: مؤشر أسعار المستهلكين الأسترالي؛ قرار بنك الاحتياطي النيوزيلندي بشأن الفائدة (تُتوقع على نطاق واسع زيادة إلى 3.00%)؛ قرار بنك كندا بشأن الفائدة (احتمال رفعها)؛ قرار اللجنة الفيدرالية للسوق المفتوحة بشأن الفائدة (يُتوقع الإبقاء عليها عند 3.75–4.00%؛ راقب النبرة وأي معارضة متشددة).
الخميس: التقدير الأولي للناتج المحلي الإجمالي الأمريكي للربع الثالث؛ مؤشر أسعار نفقات الاستهلاك الشخصي الأساسي الأمريكي (سبتمبر)؛ قرار البنك المركزي الأوروبي بشأن الفائدة (يُتوقع الإبقاء عليها عند 2.50%).
الجمعة: قرار بنك اليابان بشأن الفائدة (يُتوقع الإبقاء عليها عند 1.25%).
لا عطلات في الولايات المتحدة. تفتح نيويورك كالمعتاد يوم الثلاثاء. اجتماع اللجنة الفيدرالية للسوق المفتوحة ومؤشر نفقات الاستهلاك الشخصي هما محور الأسبوع.
ثلاثة مسارات
أ (السيناريو الأساسي): يظل مؤشر الدولار DXY ضمن نطاق 101.40–102.20. تستقر العوائد قرب 5%. يبقي الاحتياطي الفيدرالي الفائدة دون تغيير بنبرة متشددة، ويأتي مؤشر نفقات الاستهلاك الشخصي متوافقًا مع التوقعات. يظل الذهب محدودًا دون 4,050، ويتحرك البيتكوين ضمن نطاق 78,500–83,000. تبقى الأصول الصلبة تحت ضغط البيع. ويظل الاحتفاظ بالنقد خيارًا قائمًا.
ب (صعود الأصول الصلبة): يكسر مؤشر الدولار DXY مستوى 101.40 ويغلق دونه. وتتراجع العوائد إلى أقل من 4.90% بفعل بيانات أضعف لمؤشر نفقات الاستهلاك الشخصي أو لهجة تميل إلى التيسير من الاحتياطي الفيدرالي. يستعيد الذهب مستوى 4,050 عند الإغلاق اليومي ويتجه إلى 4,100 فأعلى. ويستعيد البيتكوين مستوى 83,000. يتطلب ذلك تراجعًا واضحًا في العوائد والدولار.
ج (هبوط الأصول الصلبة): يغلق مؤشر الدولار DXY فوق 102.20. وترتفع العوائد متجاوزةً 5.15% بسبب استمرار ارتفاع مؤشر نفقات الاستهلاك الشخصي أو تشدد الاحتياطي الفيدرالي. يهبط الذهب دون 3,960 عند الإغلاق اليومي ويواصل التراجع. ويهبط البيتكوين دون 78,500. يظل النفط مرتفعًا ويعزز سردية «الفائدة المرتفعة لفترة أطول».
خطة التداول
🥇الذهب: الإغلاق اليومي دون 3,960 يُبطل أي محاولة للارتداد. المقاومة قوية عند 4,050. يُفضّل البيع عند الارتفاع قبيل اجتماع الاحتياطي الفيدرالي وصدور مؤشر نفقات الاستهلاك الشخصي، ما لم يتراجع مؤشر الدولار DXY والعوائد. تداولات آسيا يوم الاثنين ليست إشارة.
🟠البيتكوين: الإغلاق اليومي دون 78,500 يفتح المجال للهبوط إلى 76,000. المقاومة عند 83,000. لا تزال التدفقات ضعيفة. اعتبر أي تحرك خلال جلسة آسيا أو مطلع يوم الاثنين مجرد ضجيج حتى افتتاح نيويورك وانتهاء اجتماع الاحتياطي الفيدرالي.
💸مراقبة مؤشر الدولار DXY: الإغلاقان اليوميان عند 101.40 و102.20 هما الأهم. تداول ضمن النطاق حتى الأربعاء. كسر مستدام لأي من المستويين سيحدد اتجاه الذهب والبيتكوين حتى نهاية الأسبوع.
عبارة موجزة لتثبيتها
لا يزال مؤشر الدولار DXY وعائد السندات لأجل 10 سنوات يحددان اتجاه السوق؛ تحتاج الأصول الصلبة إلى إغلاق يومي دون 101.40 لمؤشر الدولار ودون 4.90% للعوائد قبل أن يتغير الاتجاه.
هذه ليست نصيحة مالية. تحقّق من الأسعار لحظيًا قبل التداول.
برايان ترونغ (Grok/Kitco/Reuters)
تداول/انتظار : $BTC | $XAU هنا👇