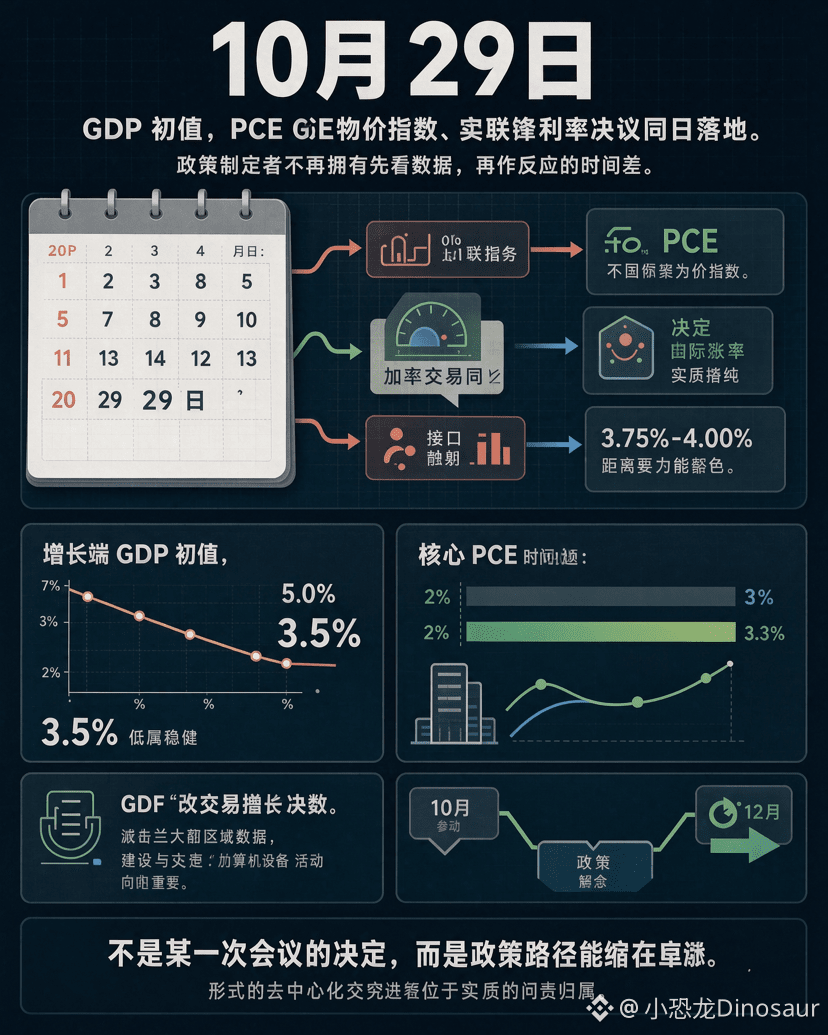

#美国下周将公布Q3GDP和9月PCE يوم الخميس المقبل (29 أكتوبر)، سيصدر التقدير الأولي للناتج المحلي الإجمالي الأمريكي للربع الثالث ومؤشر أسعار نفقات الاستهلاك الشخصي لشهر سبتمبر في اليوم نفسه، فيما يحل موعد قرار مجلس الاحتياطي الفيدرالي بشأن أسعار الفائدة في الساعات الأولى من ذلك اليوم. إن تكدّس هذه الأحداث الثلاثة في صفحة واحدة من التقويم يحمل بحد ذاته إشارة: لم يعد لدى صانعي السياسات متسع زمني «للاطلاع على البيانات أولاً ثم الاستجابة».
لنبدأ بالنمو. خفّض نموذج GDPNow التابع لبنك الاحتياطي الفيدرالي في أتلانتا تقديراته لنمو الربع الثالث تدريجياً من 5.0% في أواخر يوليو إلى 3.5% في 20 أكتوبر، وهو أدنى مستوى منذ بدء التتبع. ولم يكن السبب الرئيسي لهذا الخفض انهيار الاستهلاك، بل خفض التقديرات بالتزامن للاستثمار الخاص والإنفاق الحكومي وصافي الصادرات. لا يزال نمو 3.5% متيناً، لكن الاتجاه أهم من المستوى: زخم النمو يتراجع هامشياً عن مستوياته المرتفعة في النصف الأول من العام.
أما التضخم، فتدور التوقعات بشأن التضخم الأساسي وفق مؤشر نفقات الاستهلاك الشخصي حول 3.3% على أساس سنوي، دون تغيير عن يوليو، ولا يزال بعيداً بوضوح عن هدف 2%. والأكثر تعقيداً هو مكونات التضخم: فارتفاع أسعار ملحقات الحاسوب والمعدات بسبب بناء مراكز بيانات الذكاء الاصطناعي يتحول إلى مصدر جديد للضغوط خارج إطار الدورة التقليدي. ويعزو نموذج بنك الاحتياطي الفيدرالي في نيويورك جزءاً من تجاوز نمو الربع الثالث للتوقعات إلى طفرة الاستثمار في الذكاء الاصطناعي، فيما تسهم القوة ذاتها تحديداً في إحداث جمود جديد في الأسعار.
وهكذا يتشكل مزيج فاتر، لكنه كافٍ لتجميد خفض أسعار الفائدة: فالناتج المحلي الإجمالي لا ينخفض بما يكفي لاعتبار الاقتصاد في حالة ركود، ومؤشر نفقات الاستهلاك الشخصي لا يتراجع بما يكفي لتغيير المسار. وكان مجلس الاحتياطي الفيدرالي قد رفع أسعار الفائدة في سبتمبر إلى نطاق 3.75%-4.00%، فيما يشير مخطط النقاط إلى احتمال اتخاذ خطوة أخرى قبل نهاية العام. وتتزايد توقعات الأسواق بأن يُبقي المجلس أسعار الفائدة دون تغيير في أكتوبر، لكن الغموض بشأن ديسمبر لم ينقشع. وما يتقلص فعلياً ليس هامش اتخاذ القرار في اجتماع بعينه، بل وضوح مسار السياسة: فعندما يتباطأ النمو بينما لا يتعاون التضخم، يتحول الاعتماد على البيانات من «انتظار مزيد من المعلومات» إلى «الاضطرار إلى الاختيار في ظل نقص المعلومات». وما سيحدث الخميس المقبل ليس إلا وضع هذه المعضلة تحت الأضواء.