الاثنين|درس التمويل الكلي|الحلقة 004
«ما هو انقلاب منحنى العائد؟ ولماذا يُنظر إليه غالبًا بوصفه إنذارًا مبكرًا للركود؟»
📉 عوائد سندات الخزانة الأمريكية قصيرة الأجل أعلى من عوائد السندات طويلة الأجل، فلماذا تقلق الأسواق؟
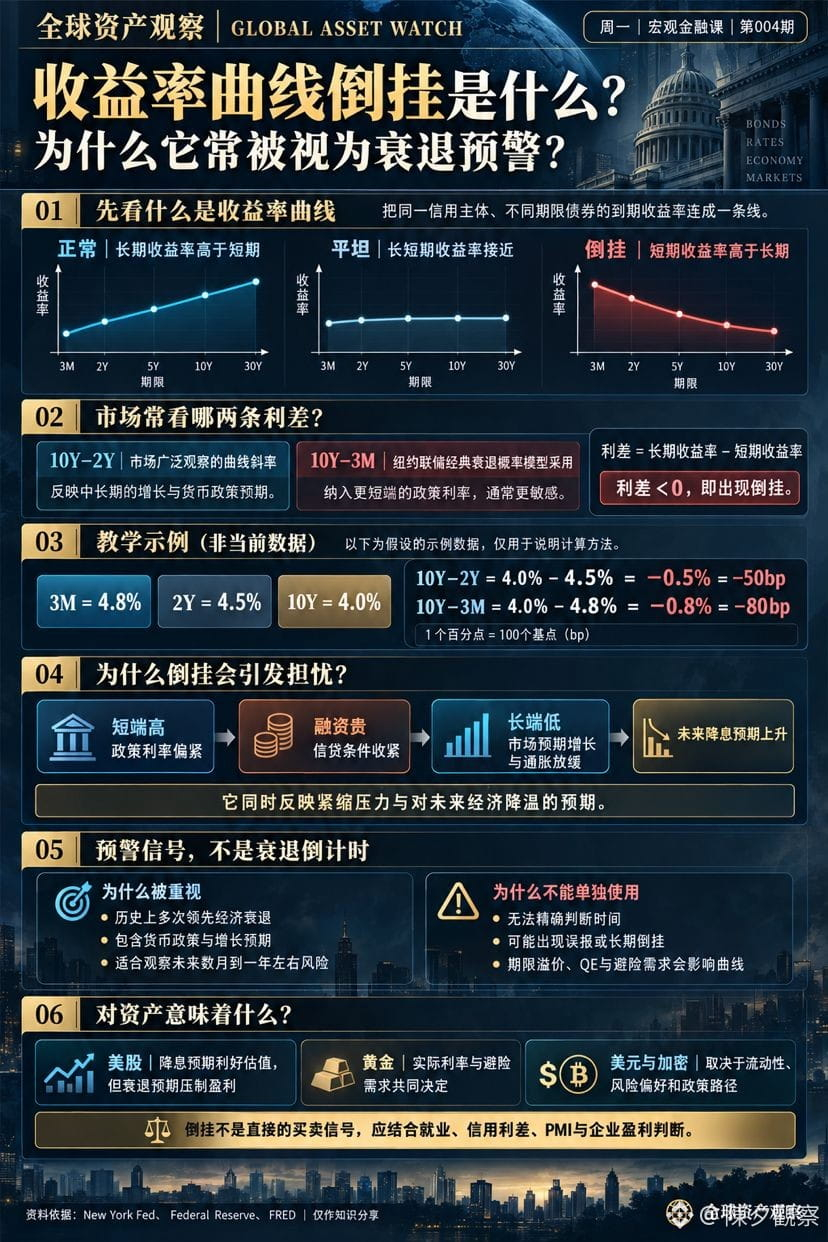
يربط منحنى العائد بين عوائد السندات ذات الجدارة الائتمانية نفسها وآجال الاستحقاق المختلفة:
طبيعي: عائد السندات طويلة الأجل أعلى من قصيرة الأجل
مسطح: العوائد طويلة الأجل وقصيرة الأجل متقاربة
مقلوب: عائد السندات قصيرة الأجل أعلى من طويلة الأجل
تراقب الأسواق عادةً فارقين بين العوائد:
10Y-2Y: ميل المنحنى الذي يحظى باهتمام واسع
10Y-3M: فارق الآجال الذي يعتمده نموذج الاحتياطي الفيدرالي في نيويورك الكلاسيكي لاحتمالات الركود
لنفترض أن عوائد سندات 3 أشهر وسنتين و10 سنوات تبلغ 4.8% و4.5% و4.0% على التوالي:
10Y-2Y=-0.5%=-50bp
10Y-3M=-0.8%=-80bp
كلا الفارقين أقل من الصفر، أي إن منحنى العائد مقلوب.
يعكس الانقلاب عادةً معلومتين:
أولًا، أن سعر الفائدة قصير الأجل الذي تحدده السياسة النقدية مرتفع، وأن شروط التمويل والائتمان مشددة نسبيًا؛ وثانيًا، أن العائد طويل الأجل منخفض، ما قد يعني أن الأسواق تسعّر تباطؤ النمو والتضخم مستقبلًا، وتتوقع خفض أسعار الفائدة.
تشير الدراسات التاريخية إلى أن ميل منحنى العائد يمتلك قيمة بوصفه مؤشرًا استباقيًا، لكنه مجرد إنذار إحصائي، ولا يمكنه التنبؤ بدقة بموعد حدوث الركود.
⚠️ قد تؤثر عوامل مثل علاوة الأجل والتيسير الكمي والطلب على الأصول الآمنة في المنحنى. وينبغي عند التحليل مراعاة بيانات التوظيف ومؤشر مديري المشتريات (PMI) وفروق الائتمان وأرباح الشركات، وعدم اعتبار انقلاب المنحنى إشارة مباشرة لشراء الأسهم الأمريكية أو الذهب أو البيتكوين أو بيعها.
📅 الحلقة القادمة
الثلاثاء|معهد أبحاث الأسهم الأمريكية|الحلقة 004
«ما هو التدفق النقدي الحر؟ ولماذا يصعب “تجميله” أكثر من صافي الأرباح؟»