

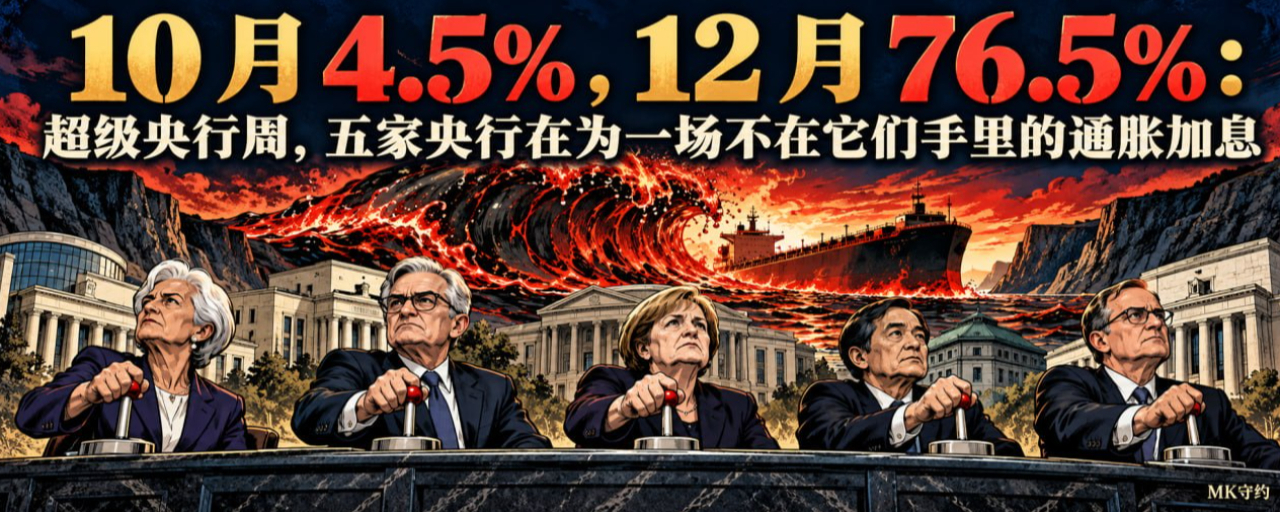


الأسبوع المقبل هو الأكثر ازدحامًا بالمواعيد هذا العام.
في الثامن والعشرين من أكتوبر، يعقد الاحتياطي الفيدرالي اجتماعه.
وفي اليوم نفسه، يعقد بنك كندا اجتماعه أيضًا.
وفي اليوم نفسه، يعقد بنك الاحتياطي النيوزيلندي اجتماعه أيضًا.
في التاسع والعشرين من أكتوبر، يعقد البنك المركزي الأوروبي اجتماعه.
في الثلاثين من أكتوبر، يعلن بنك اليابان قراره.
وبين هذه الاجتماعات، تصدر بيانات مؤشر أسعار المستهلكين الأسترالي للربع الثالث.
كما تصدر القراءة الأولية للناتج المحلي الإجمالي الأمريكي للربع الثالث، وبيانات نفقات الاستهلاك الشخصي لشهر سبتمبر.
خمسة بنوك مركزية، تجتمع كلها خلال ثمانٍ وأربعين ساعة.
لذلك، فالأمر في الأسبوع المقبل ليس اجتماعًا واحدًا للسياسة النقدية، بل بروفة جماعية.
لنبدأ بالنظرة المشتركة لهذه البنوك الخمسة.
في السادس عشر من سبتمبر، رفع الاحتياطي الفيدرالي أسعار الفائدة بالإجماع، بأغلبية 12 صوتًا مقابل لا شيء، إلى نطاق يتراوح بين 3.75% و4%.
هذه أول مرة يرفع فيها الاحتياطي الفيدرالي الفائدة منذ ثلاث سنوات.
في 10 سبتمبر، رفع البنك المركزي الأوروبي الفائدة، ليصل سعر الفائدة على الودائع إلى 2.50%.
في 18 سبتمبر، رفع بنك اليابان الفائدة إلى 1.25% بأغلبية 7 أصوات مقابل صوتين.
وكان ذلك أعلى سعر فائدة منذ 31 عامًا.
رفع بنك الاحتياطي النيوزيلندي الفائدة مرة في يوليو ومرة في سبتمبر، لتصل الآن إلى 2.75%.
أبقى بنك كندا الفائدة دون تغيير في سبتمبر، لكن السوق أخذ بالفعل تحركه الأسبوع المقبل في الحسبان.
لذلك، لا يوجد بين هذه البنوك المركزية الخمسة بنك يخفض الفائدة.
وهذا أهم بكثير من معرفة من سيرفع الفائدة الأسبوع المقبل ومن لن يفعل.
ففي العامين الماضيين فقط، كانت هذه البنوك الخمسة جميعها تخفض الفائدة.
أما الآن، فهي تتحدث بالنبرة نفسها خلال الأسبوع نفسه.
لكن البنكين اللذين سيتحركان فعلًا الأسبوع المقبل هما اثنان فقط.
من المتوقع أن يرفع بنك كندا الفائدة 25 نقطة أساس لتصل إلى 2.50%.
وهذه أول خطوة له منذ عام.
ومن المتوقع أن يرفع بنك الاحتياطي النيوزيلندي الفائدة إلى 3.00%، فيما يمنح السوق هذا الاحتمال أكثر من 80%.
ومن المتوقع أن تُبقي البنوك المركزية الأمريكية والأوروبية واليابانية جميعها الفائدة دون تغيير الأسبوع المقبل.
لكنها لن تُبقي الفائدة دون تغيير لأن التضخم قد عولج بالفعل.
يبلغ التضخم في الولايات المتحدة 3.7%، بينما تبلغ أسعار المنتجين 6.3%.
ويقترب التضخم في أوروبا من ضعف المستوى المستهدف.
رفع البنك المركزي الأوروبي الفائدة مرة في سبتمبر، لكنه يواجه أسعارًا تدفعها تكاليف الطاقة إلى الأعلى.
ويتوقع البنك نفسه أن يبلغ التضخم 3.0% هذا العام و2.5% العام المقبل.
بلغ التضخم في نيوزيلندا 3.7% في الربع الثالث، وارتفعت أسعار البنزين 19.1% على أساس سنوي.
بلغ التضخم في كندا 3.1% في سبتمبر.
لا توحي أي من هذه الأرقام بأن الأمور «تسمح بالتريث».
لذلك، فالسؤال الحقيقي ليس ما إذا كانوا سيرفعون الفائدة الأسبوع المقبل أم لا.
بل لماذا اختاروا جميعًا الانتظار مرة أخرى.
الإجابة مكتوبة بوضوح في تسعير السوق.
احتمال رفع الاحتياطي الفيدرالي للفائدة الأسبوع المقبل هو 4.5%.
احتمال رفع الفائدة في ديسمبر هو 76.5%.
سيُبقي البنك المركزي الأوروبي الفائدة دون تغيير الأسبوع المقبل، لكنه سيرفعها في ديسمبر.
احتمال رفع بنك اليابان للفائدة في ديسمبر هو 83%.
من بين خمسة بنوك مركزية، حدّد السوق بالفعل ديسمبر موعدًا للرفع المقبل لدى ثلاثة منها.
أما الأسبوع المقبل، فسيكون أسبوع «التريث».
لماذا ديسمبر وليس أكتوبر؟
لأن الانتخابات النصفية الأمريكية ستُجرى في 3 نوفمبر.
ويُعقد اجتماع الاحتياطي الفيدرالي قبل الانتخابات بستة أيام.
هذا الفارق الزمني هو الإجابة كاملة.
لنرَ أولًا كيف عبّر رئيس الاحتياطي الفيدرالي بنفسه عن الأمر.
في المؤتمر الصحفي يوم 16 سبتمبر، طرح عليه أحدهم سؤالًا.
قال الصحفي إن رفع الفائدة بمقدار 25 نقطة أساس لن يعيد فتح مضيق هرمز.
وكان رده: لا يمكننا التأثير في أي من الأسعار.
هذه هي الجملة الأهم التي ينبغي تذكّرها هذا الأسبوع.
لأنها إقرار علني من رئيس بنك مركزي بأن سبب التضخم هذه المرة ليس بيده.
فالسبب يكمن في أسعار النفط والديزل، وفي مضيق مغلق.
يبلغ سعر الديزل في الولايات المتحدة الآن 6.31 دولارات للغالون، بعدما كان 3.62 دولارات قبل عام.
ويبلغ سعر خام برنت 114 دولارًا، بعدما كان 72 دولارًا قبل الحرب.
فلماذا يرفعون الفائدة إذن؟
كانت إجابته جملة أخرى.
قال إن عليهم ضمان ألا تنتشر التغيرات في الأسعار النسبية، وألا تُحدث آثارًا من الدرجة الثانية والثالثة.
أي إن البنك المركزي لا يستطيع معالجة أسعار النفط، لكنه يريد منع تحوّل ارتفاعها إلى زيادات في الأجور.
وهذا هو ما تفعله اجتماعات البنوك المركزية الخمسة الأسبوع المقبل حقًا.
إنها جميعًا تخوض معركة دفاعية.
والآن لنرَ كيف يضع السوق سعرًا لهذه المعركة الدفاعية.
ترتفع العوائد قصيرة الأجل، بينما تنخفض العوائد طويلة الأجل.
كان عائد سندات الخزانة الأمريكية لأجل عامين 4.47% قبل شهر، وهو الآن 4.69%.
وقبل عشرة أيام فقط، كان لا يزال عند 4.65%.
كان عائد سندات الخزانة الأمريكية لأجل عشر سنوات 5.16% قبل شهر، وهو الآن 5.00%.
وانخفض عائد السندات لأجل ثلاثين عامًا من 5.46% إلى 5.33%.
تعكس العوائد قصيرة الأجل تسعيرًا لرفع الفائدة، فيما تعكس العوائد طويلة الأجل تسعيرًا للنمو.
ظهور هذين الاتجاهين معًا يعني الأمر نفسه.
يعتقد السوق أنهم سيرفعون الفائدة، لكنه لا يجرؤ على الرهان إلا على رفع واحد.
وبعد ذلك الرفع، سيبدأ القلق بشأن أمور أخرى.
هذه ليست مجرد تخمينات؛ إنها مكتوبة مباشرة في منحنى العائد.
ولننظر إلى سعرين آخرين.
يبلغ سعر الذهب 4,008 دولارات، بعدما كان 4,298 دولارًا قبل شهر.
ويبلغ سعر البيتكوين 80.3 ألف دولار، بعدما كان 86.5 ألف دولار قبل شهر.
ويبلغ مؤشر الدولار 101.8، بعدما كان 101.3 قبل شهر.
ترتفع توقعات رفع الفائدة، لكن الدولار لم يرتفع إلا نصف نقطة مئوية.
وهبط الذهب والبيتكوين بنحو 7% لكل منهما.
وهذا يعني أن السوق يشتري التشديد النقدي، لا التضخم.
إذا كنت قد بنيت مركزك على قاعدة «اشترِ الذهب عند اندلاع الحرب»، فسيعلمك هذا الأسبوع درسًا.
لقد جرى تسعير هذه الحرب على أنها مسألة أسعار فائدة، لا على أنها مخاطرة.
وأخيرًا، هناك متغير واحد، هو اليابان.
سيُبقي بنك اليابان الفائدة دون تغيير الأسبوع المقبل أيضًا، لكن وضعه يختلف عن أوضاع البنوك الأربعة الأخرى.
يُعدّ 1.25% أعلى سعر فائدة له منذ 31 عامًا.
كما أنه أول مستوى يدخل نطاق الفائدة المحايد الذي يقدّره البنك لنفسه، بين 1.1% و2.5%.
يبلغ سعر الدولار مقابل الين الآن 156.8.
أنفقت وزارة المالية اليابانية 11.74 تريليون ين هذا الربيع للدفاع عن الين.
وفي يوليو، تدخلت اليابان والولايات المتحدة معًا مرة واحدة، حين تجاوز الين مستوى 160.
يبلغ عائد السندات الحكومية اليابانية لأجل عشر سنوات 2.85%.
أما موعد ضغطها على دواسة الوقود مجددًا، فسيعتمد على مفاوضات الأجور في العام المقبل.
لذلك، فاليابان هي الوحيدة بين هذه البنوك الخمسة التي لا تزال «تتسلق مبتعدةً عن أسعار الفائدة الصفرية».
إذا رفعت الفائدة في ديسمبر، فسيُغلق آخر مصدر للمال الرخيص في العالم.
وهذا أمر يستحق المتابعة أكثر من قرار الاحتياطي الفيدرالي برفع الفائدة في ديسمبر من عدمه.
إليك ثلاثة أرقام يمكنك متابعتها بنفسك.
الأول هو تسعير السوق لقرار الاحتياطي الفيدرالي في ديسمبر، ويبلغ الآن 76.5%.
إذا هبط إلى أقل من 50%، فهذا يعني أن السوق بدأ يعتقد أن التضخم سينخفض من تلقاء نفسه.
الثاني هو عائد سندات الخزانة الأمريكية لأجل عامين، ويبلغ الآن 4.69%.
إذا تجاوز 4.9%، فهذا يعني أن السوق بدأ يسعّر رفعين للفائدة.
الثالث هو عائد سندات الخزانة الأمريكية لأجل عشر سنوات ولأجل ثلاثين عامًا.
إذا ارتفعت العوائد طويلة الأجل مع العوائد قصيرة الأجل، فذلك هو التشديد الحقيقي.
وإذا واصلت العوائد طويلة الأجل الانخفاض، فهذا يعني أن السوق يراهن على أنهم سيرتكبون خطأً برفع الفائدة.
هناك مؤشر واحد فقط من شأنه أن ينقض هذا التحليل.
أن يعود سعر الديزل وخام برنت معًا إلى مستوياتهما قبل ثلاثة أشهر.
وإلى أن يحدث ذلك، لن يكون أمام هذه البنوك المركزية الخمسة سوى إبقاء الفائدة دون تغيير، ثم التحرك في يوم يلي الانتخابات.
وأخيرًا، كلمة عن الانضباط.
ستصدر القرارات الخمسة الأسبوع المقبل خلال 48 ساعة، وسيحرّك كل قرار الأسواق قليلًا.
لكن لن يحل أي من قرارات الأسبوع المقبل مشكلة التضخم.
كل ما ستخبرك به هو حجم الثمن الذي تقبل البنوك المركزية دفعه لمواجهة هذا التضخم.
ليس عليك أن تخمّن أي بنك سيتحرك أولًا.
بل عليك أن تحسب مدة استحقاق استثماراتك قبل أن تتحرك هذه البنوك.
— MK يفي بالعهد