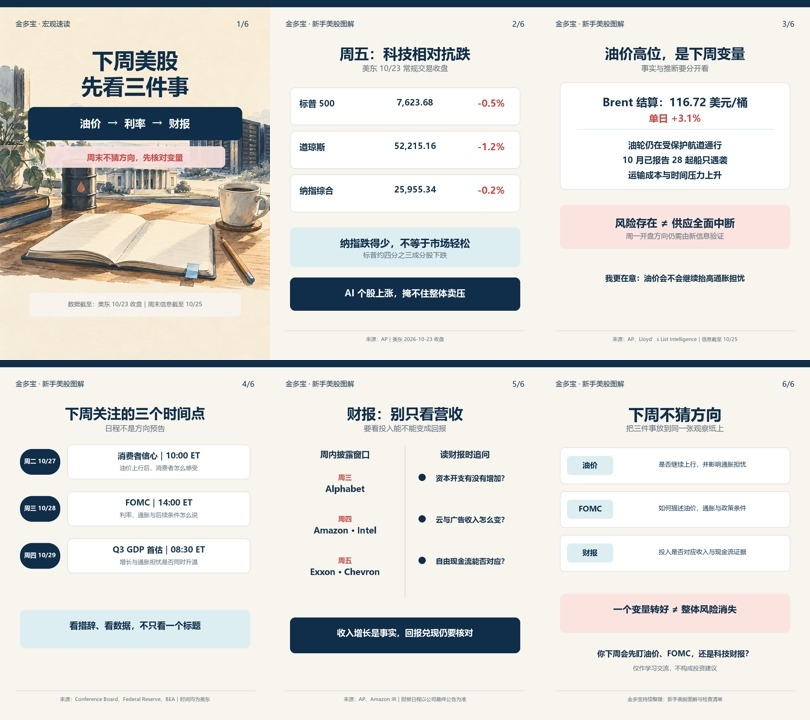
تراجع مؤشر ستاندرد آند بورز 500 الأمريكي يوم الجمعة بنسبة 0.5%، وهبط داو جونز 1.2%، فيما انخفض مؤشر ناسداك المركب 0.2%. وكان تراجع ناسداك أقل نسبياً بفضل صعود بعض الأسهم المرتبطة بالذكاء الاصطناعي: ميكرون +2.5%، إنتل +1.7%، مايكروسوفت +0.7%، وAMD +1.7%.
لكن أوضاع السوق عموماً لم تكن مريحة. فقد تراجعت نحو ثلاثة أرباع الأسهم المدرجة في مؤشر ستاندرد آند بورز، واستقر خام برنت عند التسوية على 116.72 دولاراً للبرميل، مرتفعاً 3.1% خلال يوم واحد. ومنذ مطلع أكتوبر، صعد سعر النفط من أقل بقليل من 97 دولاراً، لتعود مخاوف التكاليف والتضخم إلى طاولة التداول.
بفعل الظروف المحيطة خلال عطلة نهاية الأسبوع، لا يزال خطر تعرض السفن التجارية لهجمات قائماً بالقرب من مضيق هرمز. ووفقاً لما نقلته وكالة أسوشيتد برس عن «لويدز ليست إنتليجنس»، ما تزال ناقلات النفط تعبر الممرات الملاحية تحت الحماية الأمريكية، لكن أكتوبر شهد بالفعل 28 حادثة استهداف لسفن. ومع ارتفاع تكاليف النقل وضغوط الوقت، يتضح أن علاوة المخاطر تستند إلى واقع ملموس.
بالنسبة إلى أسهم التكنولوجيا، لا يقتصر أثر ارتفاع أسعار النفط على مجرد «تراجع الإقبال على المخاطرة». فإذا واصلت تكاليف الطاقة والنقل دفع التضخم إلى الارتفاع، فستعيد الأسواق تقييم مسار أسعار الفائدة؛ وعادةً ما تكون الشركات ذات التقييمات المرتفعة، والتي لم تتحقق عوائدها النقدية بالكامل بعد، أكثر حساسية لهذا التغير.
سأركز الأسبوع المقبل على ثلاثة مواعيد:
📌 **الثلاثاء، 27 أكتوبر: ثقة المستهلك**
سيصدر مجلس المؤتمرات الأمريكي مؤشر ثقة المستهلك عند الساعة 10:00 بتوقيت الساحل الشرقي. لا يمكن لهذا المؤشر وحده أن يحدد اتجاه الأسهم الأمريكية، لكن مع ارتفاع أسعار النفط، يجدر النظر إلى تصورات المستهلكين بشأن الوظائف والإنفاق والتضخم إلى جانب أسعار السوق.
📌 **الأربعاء، 28 أكتوبر: قرار اللجنة الفيدرالية للسوق المفتوحة والمؤتمر الصحفي**
سيصدر الاحتياطي الفيدرالي قراره عند الساعة 14:00 بتوقيت الساحل الشرقي، ويعقد مؤتمره الصحفي عند الساعة 14:30. لا يقتصر الأمر على سؤال «هل سيرفع أسعار الفائدة أم لا؟»، بل يشمل أيضاً كيفية وصفه لأسعار النفط والتضخم وشروط السياسة النقدية المقبلة. لا توجد علاقة مباشرة واحد إلى واحد بين تغير أسعار الفائدة وأداء أسهم التكنولوجيا، ويوم الجمعة تذكير بذلك: صمود ناسداك نسبياً لا يعني أن الضغوط قد زالت.
📌 **الخميس، 29 أكتوبر: القراءة الأولية للناتج المحلي الإجمالي وتقارير أرباح شركات التكنولوجيا**
ستصدر وزارة التجارة الأمريكية القراءة الأولية للناتج المحلي الإجمالي للربع الثالث عند الساعة 08:30 بتوقيت الساحل الشرقي؛ كما ستعيد تقارير أرباح شركات مثل ألفابت وأمازون وإنتل في الأسبوع نفسه التركيز إلى السؤال الأبسط: هل تتناسب النفقات الرأسمالية على الذكاء الاصطناعي وإيرادات الأعمال السحابية والتدفقات النقدية بعضها مع بعض؟
لا تتضمن ملاحظاتي لعطلة نهاية الأسبوع سوى جملة واحدة: أراقب أولاً ما إذا كانت أسعار النفط ستواصل زيادة المخاوف بشأن التضخم، ثم أرى ما سيقوله الاحتياطي الفيدرالي، وأخيراً أتحقق مما إذا كانت تقارير الأرباح ستقدم دليلاً على أن «الاستثمارات يمكن أن تتحول إلى عوائد».
إذا واصلت أسعار النفط الارتفاع الأسبوع المقبل، وارتفعت العوائد أيضاً، فيما كانت تفسيرات التدفقات النقدية في تقارير الأرباح ضعيفة، فقد تتزايد الضغوط على تقييمات أسهم التكنولوجيا؛ وعلى العكس، إذا لم تتفاقم مخاطر النفط، وظل التواصل بشأن السياسة النقدية مستقراً، وقدمت تقارير الأرباح أدلة أوضح على الإيرادات والتدفقات النقدية، فستحصل السوق على قدر أكبر من الدعم. هذه كلها عوامل للمراقبة، وليست تنبؤات.
عندما تتابع الأسهم الأمريكية الأسبوع المقبل، ما الذي ستراقبه أولاً: أسعار النفط أم اللجنة الفيدرالية للسوق المفتوحة أم تقارير أرباح شركات التكنولوجيا؟ وما أكثر ما تود فهمه بشأن العلاقة بينها؟