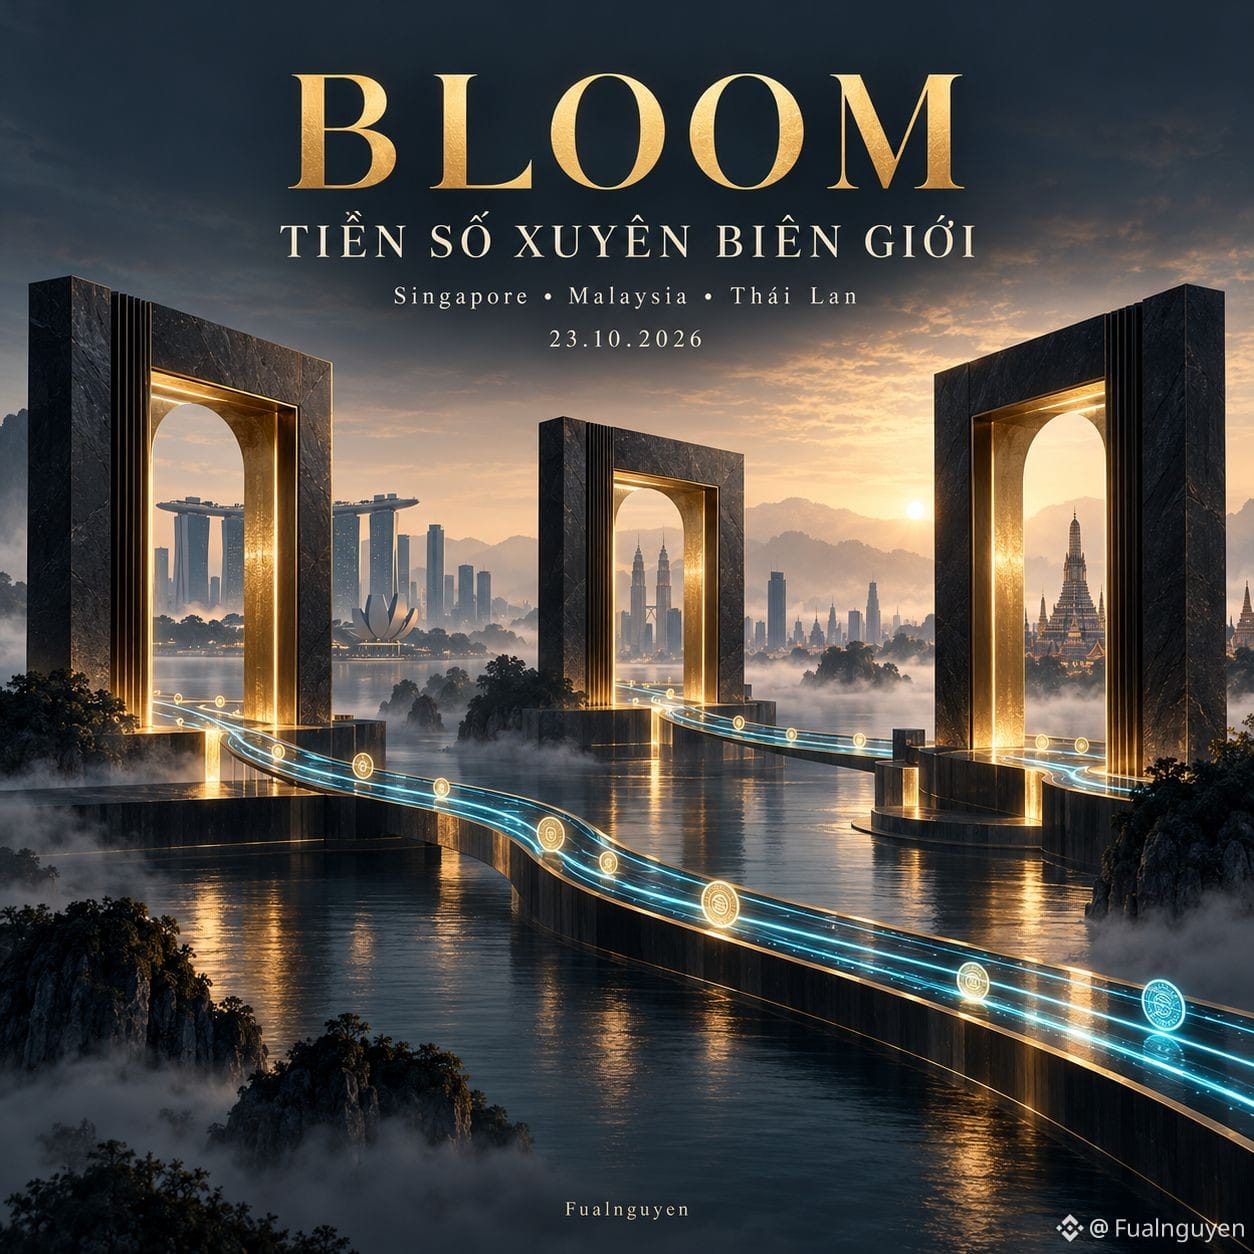
🌏 تُبنى للعملات الرقمية «طرق» عابرة للحدود
في 23/10، أعلنت MAS انضمام البنكين المركزيين لماليزيا وتايلاند إلى BLOOM إلى جانب سنغافورة. ويتمحور المشروع حول كيفية قبول المؤسسات أشكالًا متعددة من العملات الرقمية وتبادلها وتسويتها عبر أسواق مختلفة.
يستهدف BLOOM الودائع المصرفية المُرمَّزة وكذلك العملات المستقرة التي تستوفي المتطلبات التنظيمية. كما تضم المجموعة الموسّعة المشاركة Visa وMastercard وRipple ومجموعة البنك الدولي.
ثلاث مسائل رئيسية:
• كيف تقبل المؤسسات في بلدان مختلفة المدفوعات وتُتمّ تسويتها؟
• كيف يمكن ربط الشبكات المختلفة؟
• كيف تُدمج إجراءات التحقق من الهوية وفحص العقوبات وقيود المعاملات؟
ما لفت انتباهي هو الفجوة بين «إمكانية تحويل الرموز» و«إمكانية إتمام التسوية فعليًا».
سرعة تحويل الرموز وحدها لا تكفي. فلا بد للبنوك أيضًا من الاتفاق على المسؤوليات والإجراءات التشغيلية والامتثال. وهذا تحديدًا ما يعمل BLOOM على معالجته.
إذا نجحت الأطر المشتركة في العمل بفاعلية، فقد تنخفض تكلفة الربط بين المؤسسات والأسواق. وهذا مسار تطوير يستحق المتابعة في مجال العملات المستقرة والترميز، لكنه لا يعني أن الإيرادات أو أحجام المدفوعات مضمونة بالفعل.
بالنسبة للمستثمرين، سأراقب انتقال التجارب إلى التشغيل الفعلي، وحجم المعاملات الحقيقية، وآليات خلق القيمة لكل مشروع. ووجود شركة ضمن هذه المبادرة لا يؤكد تلقائيًا وجود طلب على الرمز المرتبط بها.
برأيكم، هل ستقود تطبيقات المدفوعات العملية أم المضاربة المرحلة التالية من عالم العملات المشفرة؟ 👀
المصدر: بيان MAS الصادر في 23/10/2026 بشأن توسيع BLOOM.