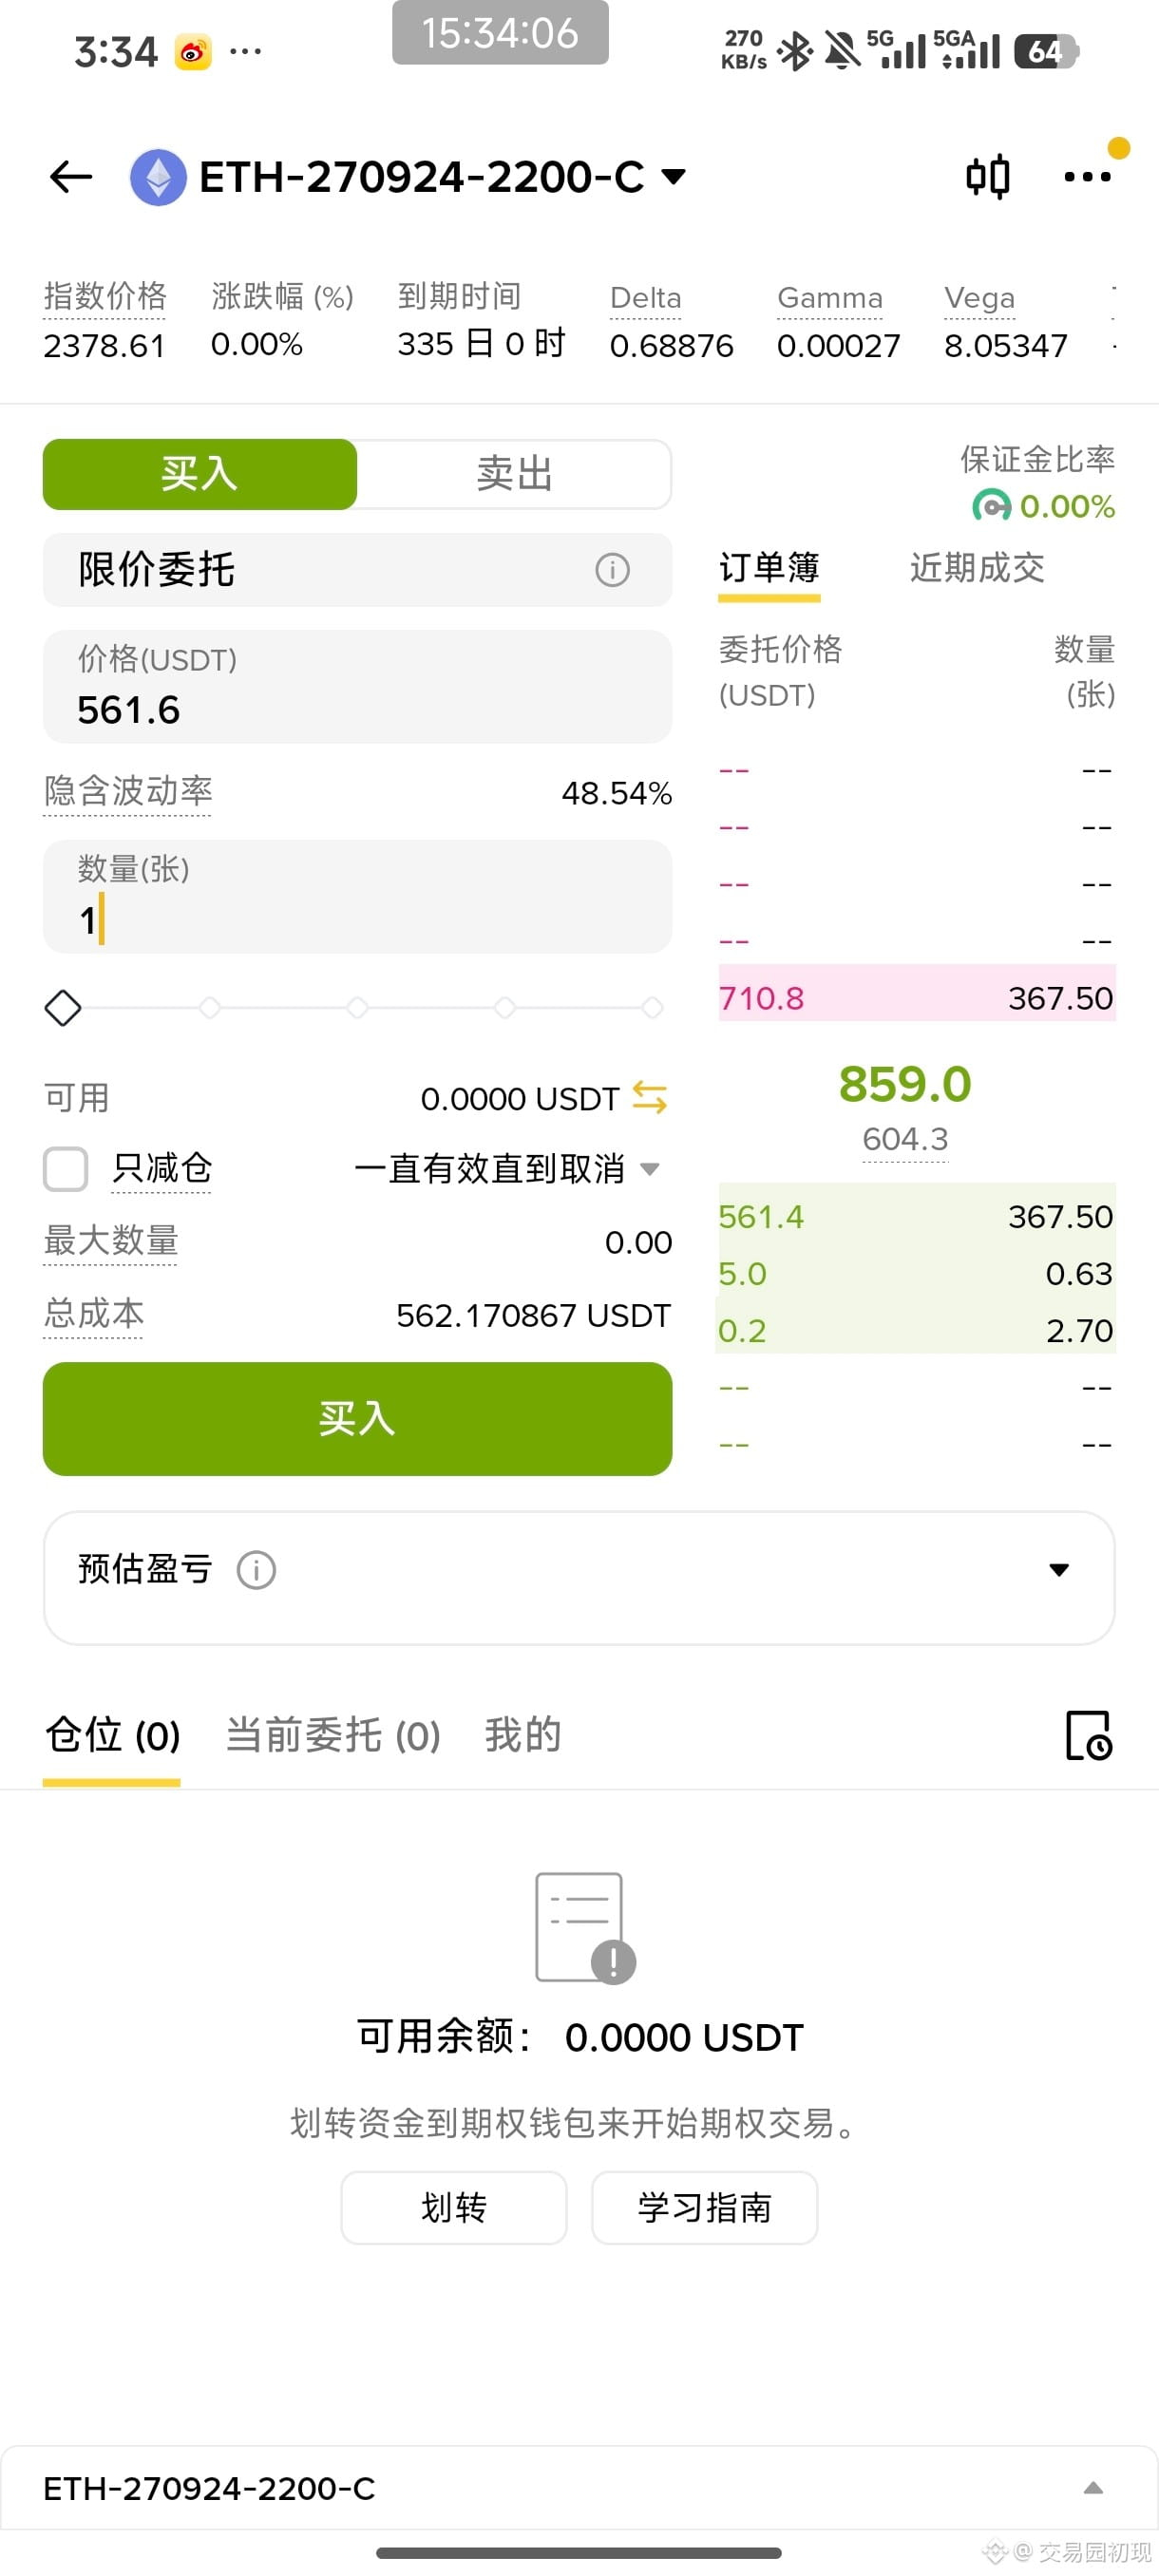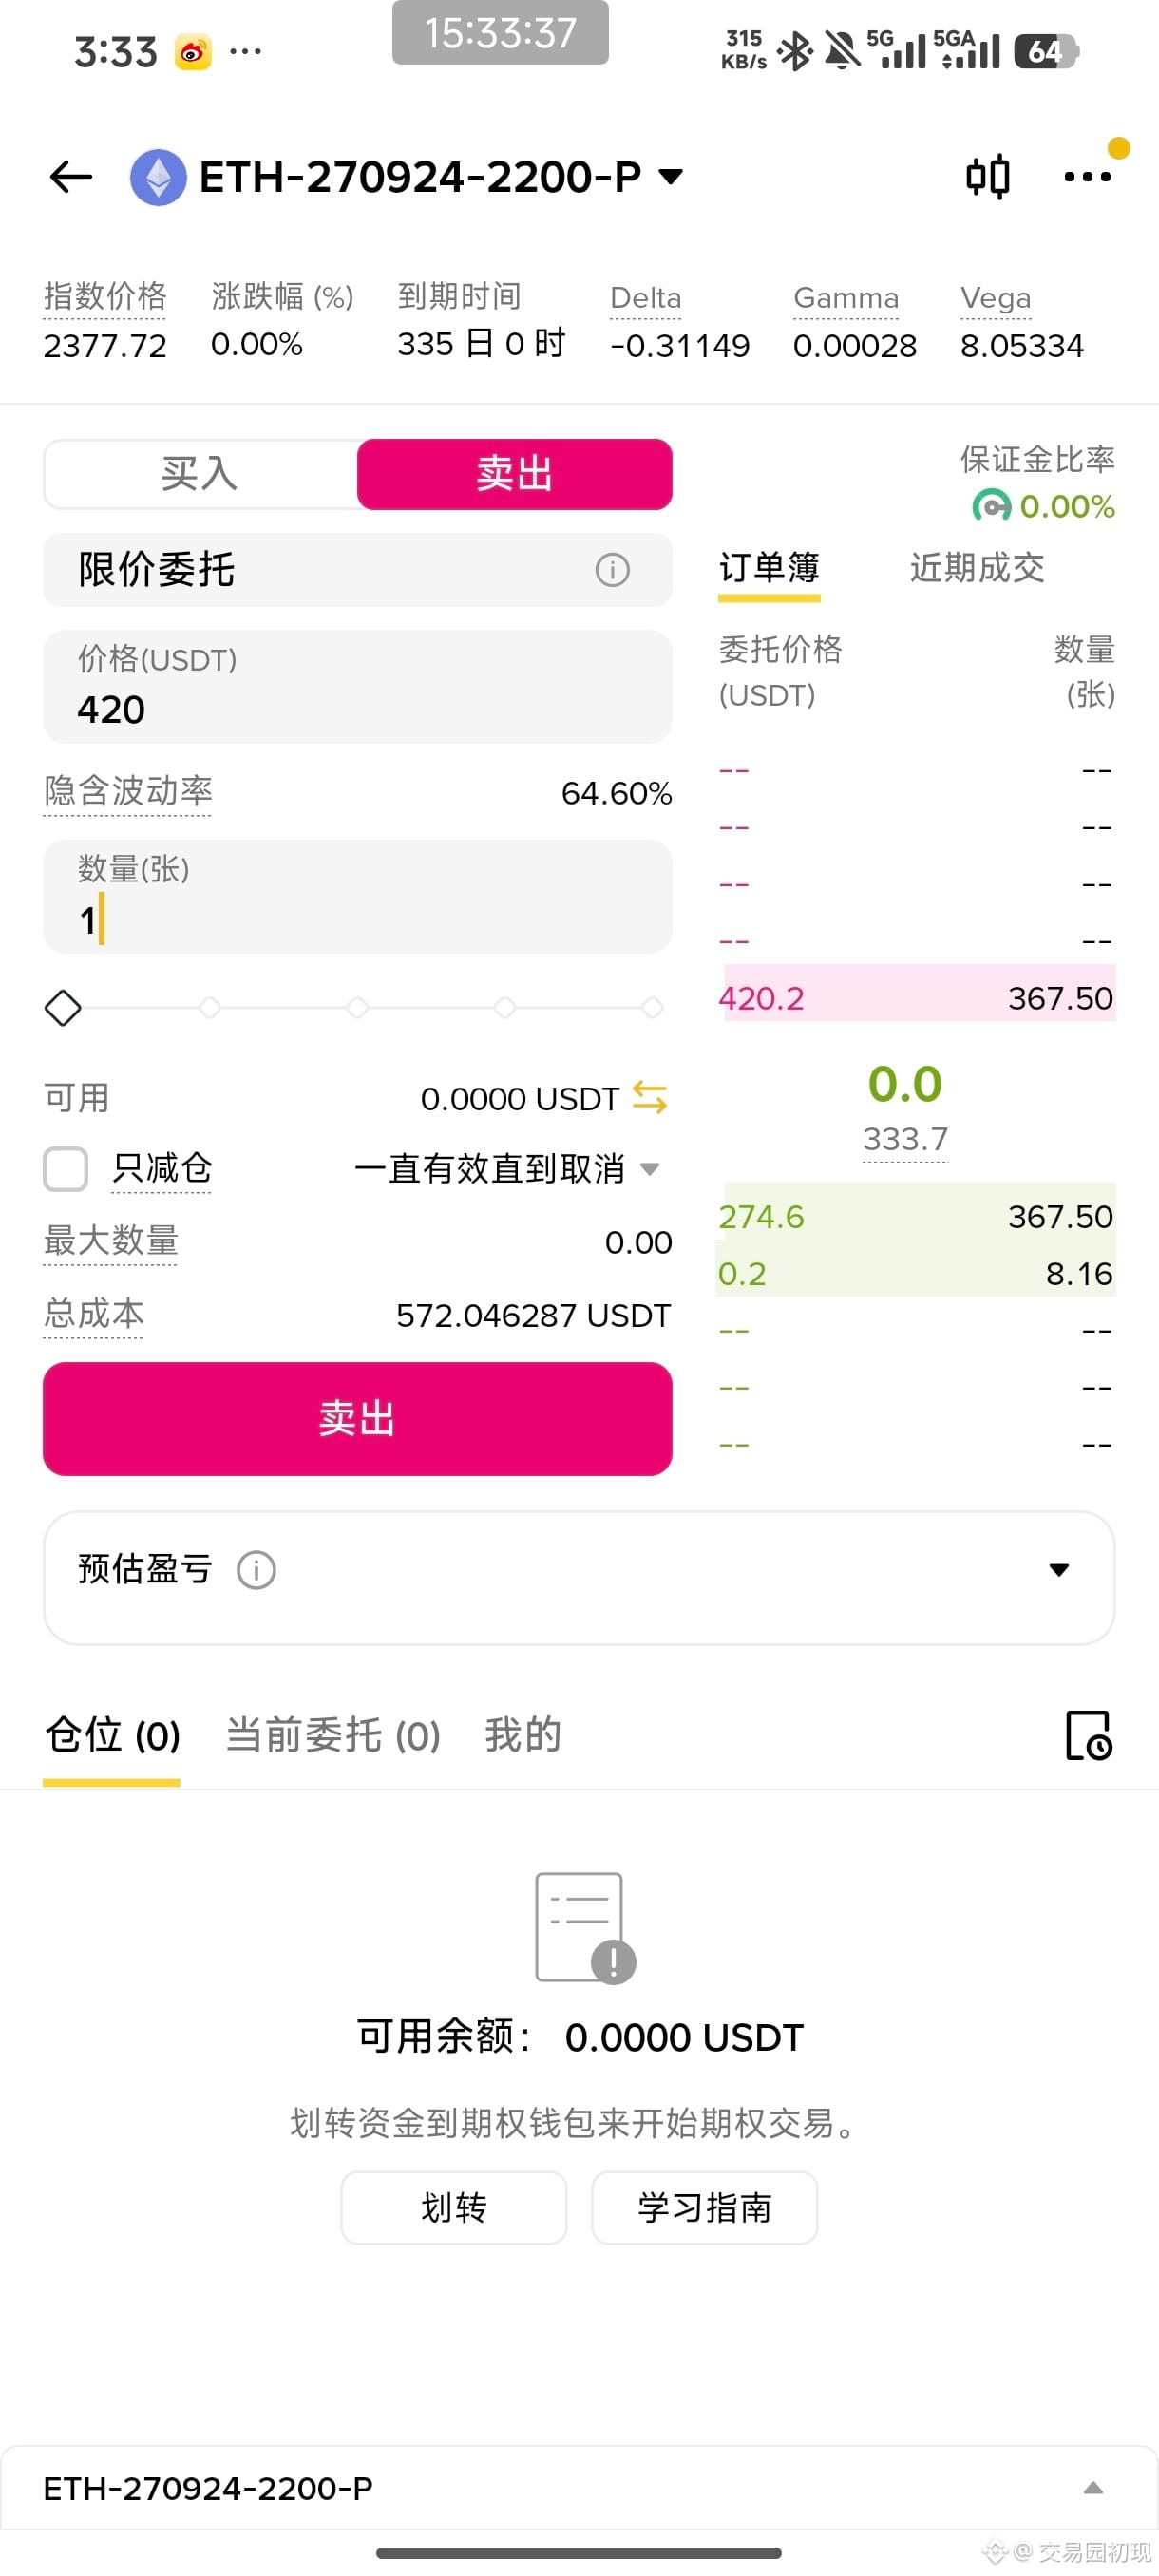
أتساءل إن كان من الممكن تقليل الانزلاق السعري في خيارات باينانس مستقبلًا. لا يمكنني الآن استخدام خيارات متعددة الأرجل، ولا توجد أي ميزة في متطلبات الهامش. هذا سيئ جدًا.
#期权
إنشاء مركز شراء اصطناعي واحد للعملات المشفرة بقيمة $ETH .
العملية:
ETH بسعر تنفيذ 2200
بيع خيار put والحصول على علاوة قدرها 420، مع حجز 572 من رأس المال.
شراء خيار call ودفع علاوة قدرها 562، مع حجز 562 من رأس المال.
التكلفة الإجمالية = 2200+562-420=2342.
هذا يعني أنني أشتري إيثيريومًا لمدة سنة مقابل 572+562=1134 فقط، وسعره لا يتجاوز 2342، أي أقل من السعر الحالي بعشرات الدولارات.
2342/1134=2.065255732، أي إن الرافعة المالية تبلغ الضعف، ولن تتم تصفيتي خلال سنة.
إذا انخفض سعر ETH إلى 200 خلال هذه السنة، فستقترب قيمة ساق الـcall من الصفر، بينما يُرجح أن تبلغ قيمة ساق الـput نحو 2500u.
هذا يعني أن خسارتي ستكون 2100u، بما يتناسب مع انخفاض سعر ETH. لكن بما أن هامشي لا يتجاوز 1134، فـ... أوه ⊙∀⊙! اكتشفت للتو أن خيارات باينانس يمكن أن تؤدي أيضًا إلى التصفية 😂 ففي خيارات باينانس نسبة هامش أيضًا، وإذا انخفض السعر بمقدار 1134 فسأُصفّى.
إذًا لا بد من إضافة تأمين: أدفع 100u إضافية لشراء ساق حماية put بسعر تنفيذ 1400u، وبذلك ستُحدَّد الخسارة القصوى بنحو 1200u، ولن أُصفّى أبدًا. لكن نقطة التعادل ستكون عند 2442.
إذا كان سعر ETH عند انتهاء الصلاحية 2000، فسأخسر 442u.
إذا كان سعر ETH عند انتهاء الصلاحية أقل من 1400، فستكون الخسارة القصوى 1234.
إذا كان سعر ETH عند انتهاء الصلاحية 12442، فسأربح 10000u.
هذا هو سحر استراتيجية الشراء الاصطناعي.
مقابل 1234u، يمكنني الاستفادة من ارتفاع سعر ETH لمدة سنة.