


تراجعت الأسهم يوم الجمعة، مع امتداد موجة البيع التي عصفت بأسهم الذكاء الاصطناعي والرقائق في اليوم السابق إلى معظم قطاعات السوق. وأغلقت أسهم السلع الاستهلاكية الأساسية والمرافق والرعاية الصحية، وهي القطاعات التي يلجأ إليها المستثمرون عادةً، على انخفاض جميعها. وزاد من قتامة المشهد صعود النفط الخام الأمريكي إلى أكثر من 100 دولار للبرميل، وسط مخاوف من تجدد التصعيد في الصراع بين الولايات المتحدة وإيران، فلم توفر الملاذات المعتادة سوى القليل من الحماية. وارتفع عائد سندات الخزانة الأمريكية لأجل 10 سنوات قليلاً، وظل يتأرجح قرب 5% طوال اليوم.
تكبد مؤشر داو جونز الصناعي أكبر خسارة، إذ هبط 652.82 نقطة، أو 1.23%، إلى 52,215.16. وتراجع مؤشر S&P 500 بنسبة 0.52% إلى 7,623.68. وكان انخفاض ناسداك الأقل بين المؤشرات الثلاثة، إذ بلغ 0.21%، ليغلق المؤشر المركب عند 25,955.34، في حين خسر مؤشر راسل 2000 للشركات الصغيرة 0.3% وأنهى التداول عند 2,775.90.
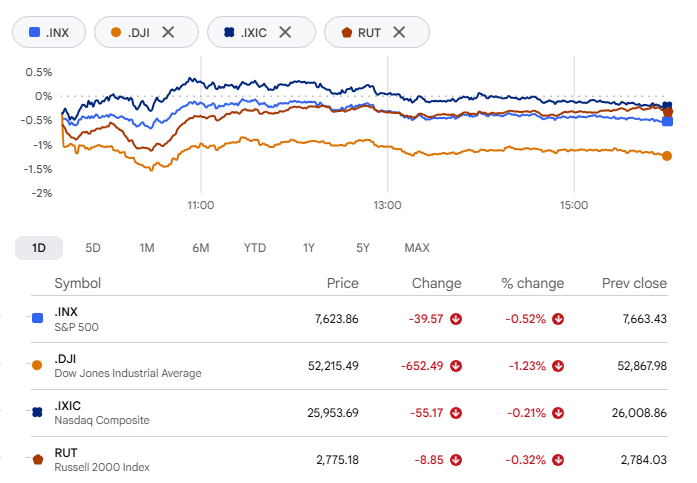
وعند النظر إلى الصورة الأوسع، يبدو أداء الأسبوع غريباً. فقد سجل كل من S&P 500 (منخفضاً 0.5%) وNasdaq (منخفضاً 0.7%) ثاني خسارة أسبوعية متتالية. لكن مؤشر داو ارتفع 0.4% خلال الجلسات الخمس نفسها، فيما كان أداء Russell 2000 أفضل، إذ صعد 2%.
الديزل يقتطع من أرباح متاجر الدولار
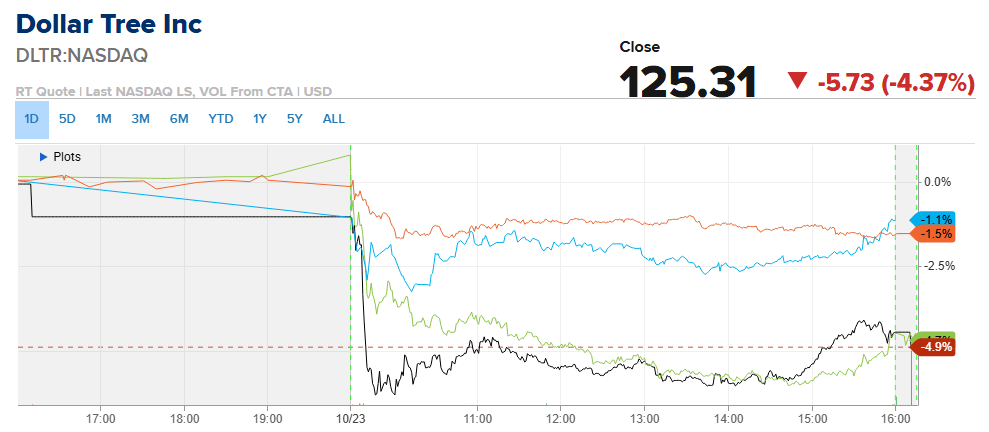
أثار محللو Wells Fargo مصدر قلق جديداً لمتاجر الخصومات في مذكرة عن الديزل. وكان تحذيرهم أن ارتفاع أسعار الوقود قد يضغط على الأرباح خلال ما تبقى من العام وحتى عام 2027. وأغلق سهما Dollar Tree وDollar General على انخفاض تجاوز 4%، فيما تراجع سهما Five Below وTJX Companies بأكثر من 1% لكل منهما.
تبدأ حساباتهم من ارتفاع سعر الديزل في الربع الثالث بنحو 60% مقارنة بالعام الماضي. وعلى هذا الأساس، يُتوقع أن يتسع متوسط الأثر في هامش التشغيل إلى نحو 27 نقطة أساس، مقارنة بـ18 نقطة في الربع الثاني، وأن يتجاوز الضغط على ربحية السهم الضعف ليصل إلى 6.2%.
ترى Wells Fargo أن Dollar Tree هي الأكثر تعرضاً، لأنها تكبدت تاريخياً ضربة أكبر من نظيراتها كلما قفزت أسعار الديزل. ويقدّر البنك تكلفة الربع الثالث بنحو 25 مليون دولار من الأرباح، أو 50 نقطة أساس من الهامش. وقد يتعرض تضخم أسعار التجزئة لضغوط إضافية أيضاً.
American Express تخفض عدد موظفيها وتضغط على مؤشر داو
كان سهم American Express الأكثر تأثيراً سلباً بوضوح في مؤشر داو، إذ هبط 3.7% بعدما أعلنت الشركة أنها ستخفض نحو 5% من قوتها العاملة العالمية، استعداداً، وفقاً لتعبير المسؤولين التنفيذيين، «للذكاء الاصطناعي». وتراجع سهم Caterpillar بنسبة 2.4%، وخسر Goldman Sachs أكثر من 1%، ما زاد الضغط على المؤشر الذي يضم 30 سهماً.
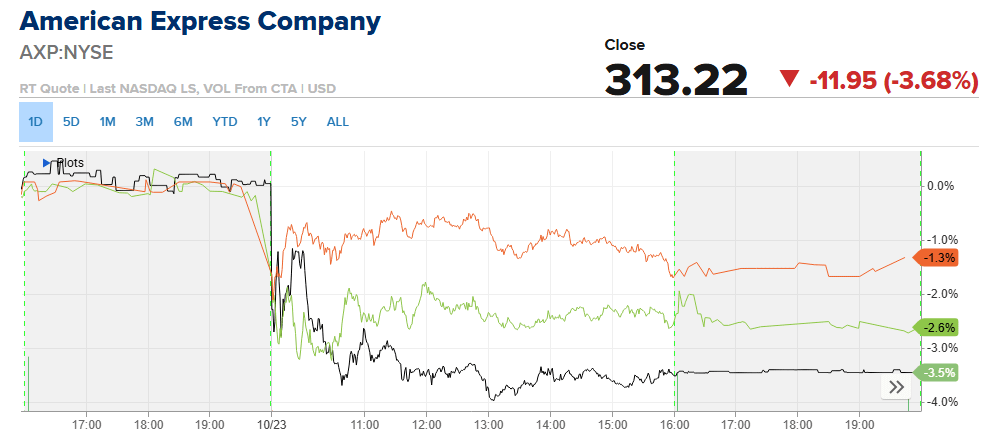
أعلن الرئيس التنفيذي Stephen Squeri عن التخفيضات مع نتائج الربع الثالث، إلى جانب تسجيل رسوم إعادة هيكلة بقيمة 336 مليون دولار؛ وتصف الشركة عملية التطوير الشاملة بأنها مسعى لرفع الكفاءة وتوسيع اعتماد الذكاء الاصطناعي. وكان لدى American Express نحو 77 ألف موظف في نهاية عام 2025، ما يعني خفض نحو 3,850 وظيفة. وهبطت الأسهم رغم تجاوز الأرباح الفصلية التوقعات.
أسهم Moderna تتراجع مجدداً رغم الأخبار الجيدة
خسر سهم Moderna (MRNA) نحو 1% إضافية يوم الجمعة، فوق انهيار يوم الخميس. وبدأ التراجع عندما تسرّبت عبر الإنترنت بيانات جزئية عن لقاح الميلانوما المخصص الذي تطوره الشركة مع Merck؛ وهبط السهم بما يصل إلى 25% قبل أن ينهي الجلسة منخفضاً نحو 17%. وفي أسوأ لحظات الجلسة، تبخرت قيمة سوقية بنحو 24 مليار دولار من سهم ارتفع بأكثر من 500% هذا العام.
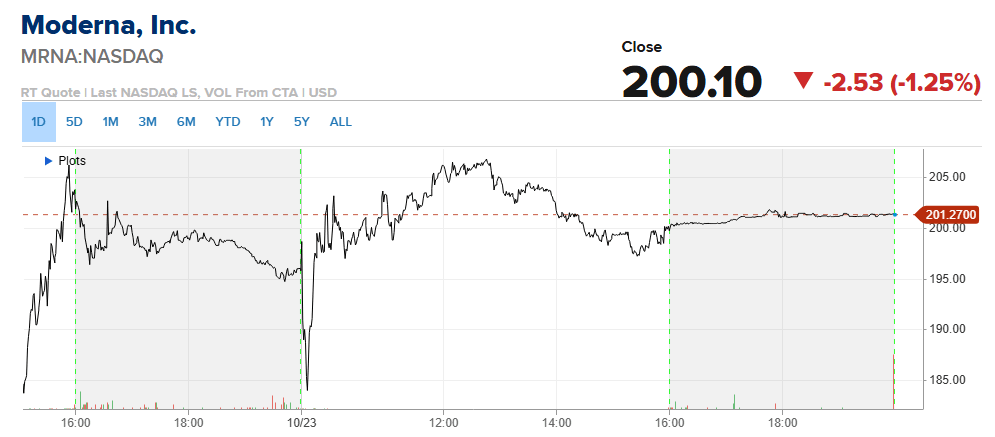
المفارقة تكمن في البيانات نفسها. فعندما صدرت النتائج الكاملة في وقت لاحق يوم الخميس، بدت مهمة للمرضى ومتوافقة مع ما أرادت وول ستريت رؤيته. وبالاقتران مع علاج Keytruda من Merck، خفّض اللقاح خطر الانتكاس أو الوفاة بنسبة 42% مقارنةً بعلاج Keytruda وحده؛ وبعد عامين، كان نحو 82% من المرضى الذين تلقوا العلاج المركب على قيد الحياة من دون عودة الميلانوما، مقابل 70% ممن تلقوا Keytruda وحده.
تراجع سهم Merck بنحو 1% يوم الخميس أيضاً. وقرأ المحللون التحرك على أنه بيع بعد صدور الأخبار، عقب ارتفاع كبير، فيما أصبحت التوقعات التجارية للقاح موضع تساؤل. وستُعرض النتائج الكاملة على اجتماع الجمعية الأوروبية لطب الأورام في مدريد خلال عطلة نهاية الأسبوع.
تقريرا أرباح، وموجتا بيع
أعلنت Deckers Outdoor نتائج الربع الثاني من سنتها المالية في وقت متأخر من يوم الخميس، وبحلول يوم الجمعة كان السهم يدفع ثمنها، إذ تداول منخفضاً بنحو 5%. وبلغت إيرادات الربع المنتهي في 30 سبتمبر 1.48 مليار دولار، دون توقعات المحللين البالغة 1.51 مليار دولار، كما جاءت مبيعات HOKA وUGG دون تقديرات FactSet. وخفضت الإدارة أيضاً توقعاتها للإيرادات للسنة كاملة.
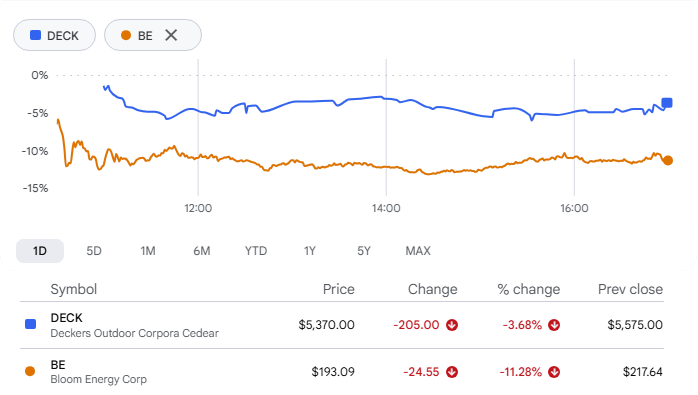
كان رد الفعل على Bloom Energy أشد، إذ هبطت الأسهم بأكثر من 11%، مع أن نتائج الربع لم تقدم، ظاهرياً، سبباً يُذكر لذلك. فقد تجاوزت الإيرادات والأرباح التوقعات، ورفعت الشركة، التي توفر الطاقة في مواقع مراكز البيانات، توقعاتها لأرباح عام 2026 بالكامل. لكن المستثمرين ركزوا على أمر آخر: التدفق النقدي الحر جاء سلبياً، بنحو 181 مليون دولار. وكان ذلك كافياً.
شركات النفط الكبرى تسجل مستويات قياسية فيما تهوي صناديق اليورانيوم والطاقة الشمسية
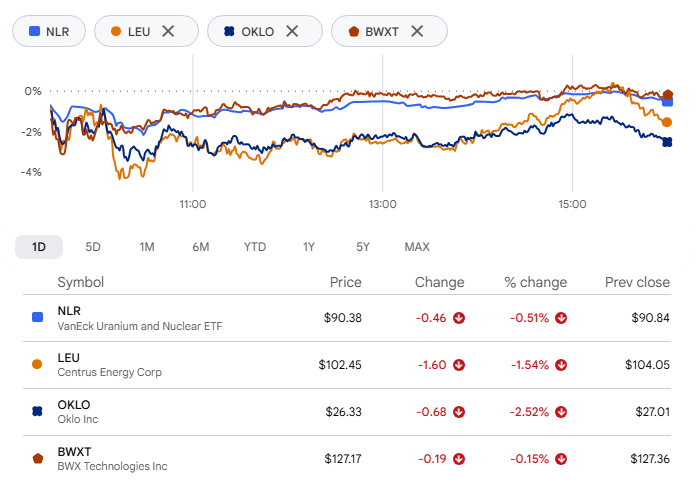
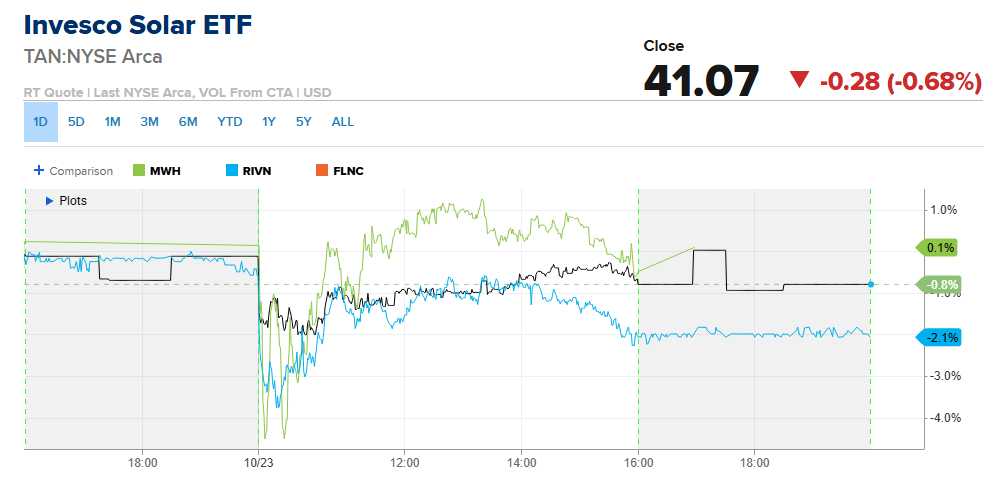
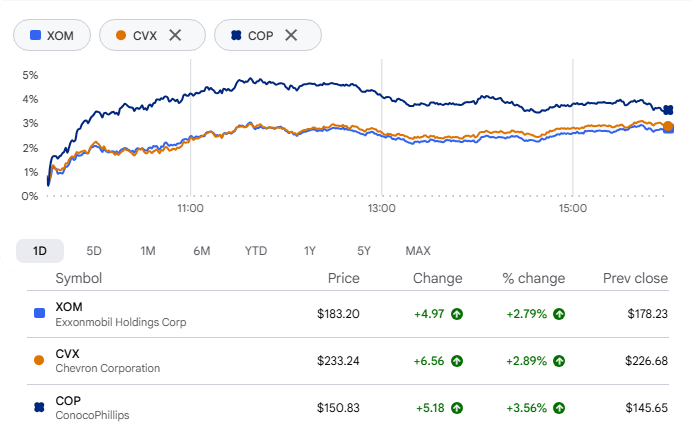
تحرك قطاع الطاقة في اتجاهين متعاكسين يوم الجمعة. فقد هبطت صناديق المؤشرات المتداولة لليورانيوم والطاقة النووية والطاقة النظيفة جميعها إلى أدنى مستوياتها في 52 أسبوعاً، بينما سجلت أكبر شركات الوقود الأحفوري في البلاد أعلى مستوياتها على الإطلاق.
أغلق صندوق VanEck Uranium and Nuclear ETF (NLR) منخفضاً بنسبة 0.46%، عند أدنى مستوى له منذ مايو 2025. ولم يكن أداء الشركات الموجودة في تلك الصناديق أفضل، إذ لامست أسهم Centrus Energy وOklo وBWX Technologies أدنى مستوياتها في 52 أسبوعاً.
ولحقت بها صناديق الطاقة الشمسية والطاقة النظيفة الأوسع نطاقاً. وسجّل صندوق Invesco Solar ETF (TAN) أدنى مستوى له منذ سبتمبر 2025. كما هبطت أسهم في القطاع، منها Solv Energy وRivian Automotive وFluence Energy، إلى أدنى مستوياتها في 52 أسبوعاً.
أما ExxonMobil وChevron وConocoPhillips فسلكت الاتجاه المعاكس، إذ تداولت جميعها عند مستويات قياسية. الارتفاع نفسه في أسعار النفط، لكن النتائج متعاكسة.
خام برنت يبلغ أعلى مستوى في ستة أشهر وسط مخاوف بشأن إيران
كان النفط العامل الأبرز في توجيه السوق. وارتفعت العقود الآجلة لخام غرب تكساس الوسيط 3.8% لتستقر عند 103.27 دولار للبرميل، فيما صعد خام برنت 3.1% ليغلق عند 116.72 دولار، وهو أعلى سعر تسوية له منذ أبريل. وارتفع برنت 6.2% خلال الأسبوع، محققاً مكاسبه الأسبوعية للأسبوع الثالث على التوالي.
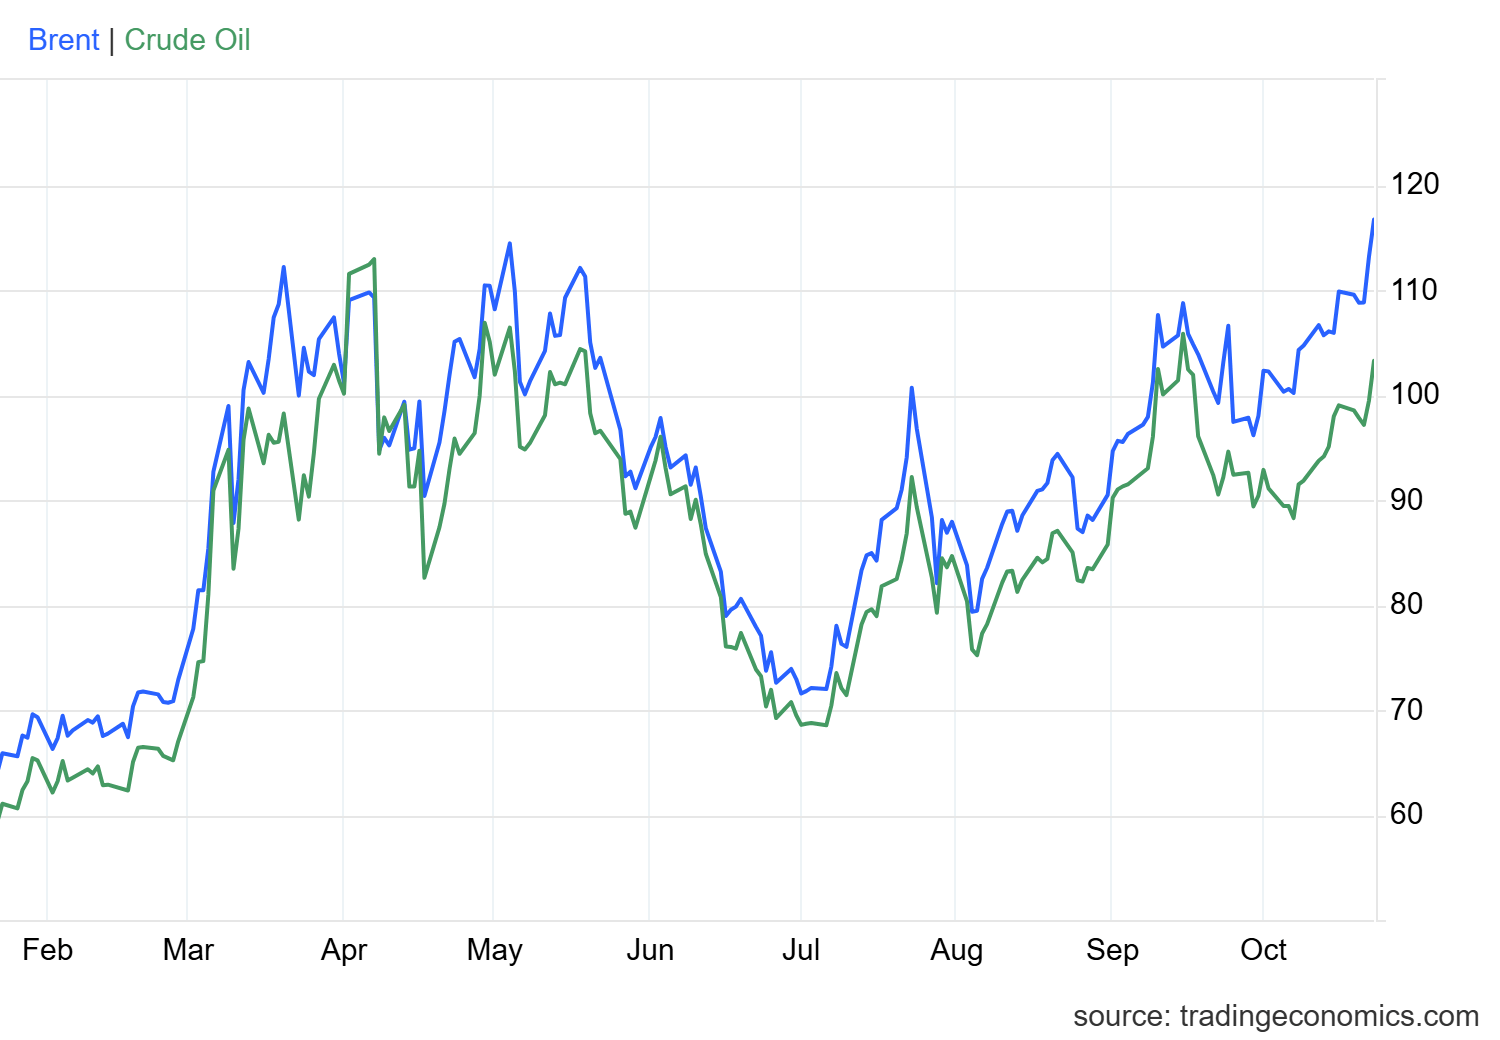
تقف وراء هذا الارتفاع تقارير تفيد بأن الولايات المتحدة وإسرائيل ربما تعدان خططاً لشن تحرك عسكري متجدد ضد إيران، ضمن صراع إقليمي يعود إلى أواخر فبراير. وكان رد طهران أنها مستعدة للرد. وزادت هجمات قوات الحوثيين على السعودية من المخاوف بشأن الإمدادات.
SpaceX تكسب مؤيداً جديداً
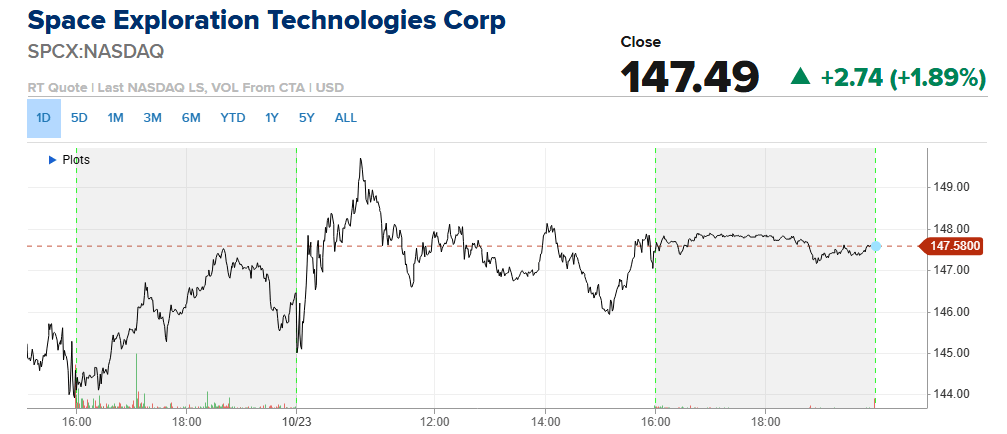
رفعت PhillipCapital تصنيف SpaceX (SPCX)، شركة إيلون ماسك العاملة في مجالي الفضاء والذكاء الاصطناعي، درجتين من «بيع» إلى «شراء»، وزادت السعر المستهدف إلى 250 دولاراً من 75 دولاراً، مدفوعة بمكاسب في أعمال الذكاء الاصطناعي تجاوزت التوقعات. ويشير السعر المستهدف الجديد إلى ارتفاع محتمل بنحو 70%. وأنهت الأسهم الجلسة مرتفعة بنحو 2%.
تحليل القطاعات:
أفضل القطاعات أداءً
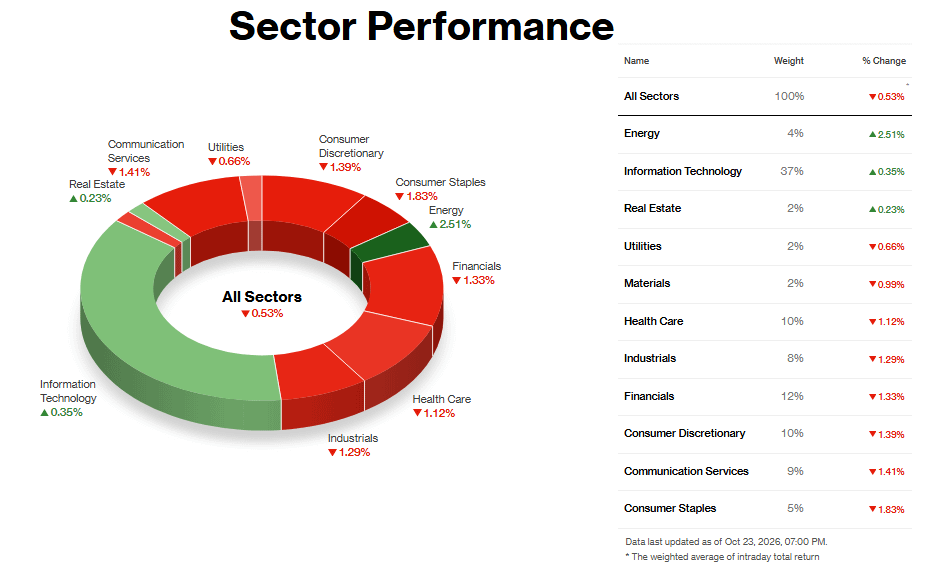
تصدّر قطاع الطاقة سوقاً لم يغلق على ارتفاع سوى ثلاثة قطاعات فيه، إذ صعد بنسبة 2.51% مع تجاوز النفط الخام 100 دولار مجدداً. واستقر خام غرب تكساس الوسيط عند 103.27 دولار، وبرنت عند 116.72 دولار، وهو أعلى سعر تسوية له منذ أبريل، بعد تقارير عن احتمال تخطيط الولايات المتحدة وإسرائيل لشن هجمات متجددة على إيران.
تبدو مكاسب قطاع التكنولوجيا البالغة 0.35% متواضعة، إلى أن نتذكر أن وزنه يبلغ 37%، وهو ما حدّ من خسائر المؤشر. وجاء الارتداد بعد يوم خميس قاسٍ هبط فيه مؤشر فيلادلفيا لأشباه الموصلات بنسبة 6.72%، مع تراجع جميع مكوناته الثلاثين. وقادت أسهم شركات الذاكرة، مثل Micron وSanDisk، الارتداد. ويبدو ذلك محاولة للتعافي لا انعكاساً للاتجاه، إذ لا يزال القطاع منخفضاً بأكثر من 5% في أكتوبر.
جاء ارتفاع قطاع العقارات بنسبة 0.23% من زاوية واحدة فيه. فقد قفز سهم Crown Castle بنحو 9% وAmerican Tower بنحو 4% بعد أن ذكرت Bloomberg أن SpaceX تسعى للحصول على إمكانية الوصول إلى 80 ألف موقع خلوي على الأقل. ومن المتوقع أن يستفيد مالكو الأبراج من دخول شركة اتصالات جديدة تعمل على إنشاء شبكة. أما القطاع الأوسع فلم يحظَ بمثل هذا الدعم، إذ ارتفع عائد سندات الخزانة لأجل 10 سنوات 3.6 نقطة أساس إلى 4.989%.
أسوأ القطاعات أداءً
تراجع قطاع السلع الاستهلاكية الأساسية بنسبة 1.83% من دون محفّز منفرد مرتبط بأي شركة. كان هذا قطاعاً دفاعياً يتخلى عن مكاسب كبيرة حققها. ارتفع صندوق القطاع المتداول في البورصة بنحو 11% في أكتوبر، متجهاً إلى أفضل شهر له على الإطلاق. وسجّلت بروكتر آند غامبل أفضل أداء يومي لها منذ مارس 2020 يوم الخميس. أما كوكاكولا، التي تراجعت 2.76% يوم الجمعة، فكانت تتداول عند مستويات قياسية. تُعامل أسهم السلع الأساسية كبدائل للسندات، ومع عودة العوائد إلى الارتفاع نحو 5%، أصبح من الأصعب تبرير العلاوة التي دفعها المستثمرون يوم الخميس.
خسر قطاع خدمات الاتصالات 1.41%، مدفوعاً بشركات الاتصالات لا بالقطاع بأكمله. وأثر تقرير SpaceX سلباً في أسهم شركات الاتصالات، فيما كانت AT&T ضعيفة بالفعل بعد إعلان نتائجها في 21 أكتوبر، حين طغى انخفاض قيمة أصول بقيمة 2.6 مليار دولار والديون الكبيرة الناجمة عن صفقة الطيف الترددي على تجاوز ربحية السهم للتوقعات. وتراجعت AT&T وVerizon وT-Mobile جميعها بسبب مخاوف من دخول منافس وطني رابع.
تراجع قطاع السلع الاستهلاكية التقديرية بنسبة 1.39%، من دون محرّك مهيمن واحد أيضاً. وأذكى تجاوز النفط 100 دولار مخاوف التضخم، ودفع العوائد إلى الارتفاع مجدداً، وأضر بأسهم المستهلكين الحساسة لأسعار النفط. وتشكل أسعار الفائدة المرتفعة عبئاً على القطاع منذ أسابيع. وزادت معنويات قطاع السلع الفاخرة الأجواء قتامة بعدما هبط سهم Kering بنسبة 12% في التعاملات المبكرة، على خلفية تراجع مبيعات Gucci بنسبة 6%.
الأسبوع المقبل حافل بالأحداث. ينتهي اجتماع السياسة النقدية للاحتياطي الفيدرالي يوم الأربعاء، ومن المتوقع على نطاق واسع تثبيت أسعار الفائدة، كما تعلن Alphabet وMicrosoft وAmazon نتائجها، في سوق أمضى الجلسات القليلة الماضية يتساءل عمّن سيتحمل تكلفة التوسع في الذكاء الاصطناعي. وتمنح التقارير التي تفيد بأن أي تحرك أمريكي وإسرائيلي متجدد ضد إيران قد ينتظر إلى ما بعد انتخابات التجديد النصفي في 3 نوفمبر متداولي النفط موعداً ثانياً لمراقبته.
جمع يوم الجمعة مخاوف تمويل الذكاء الاصطناعي ومخاوف النفط الخام في مسار واحد، بعد أيام من تناوبهما على الظهور. أما إذا كانتا ستواصلان الظهور معاً، فهذا ما لم يتمكن أحد من تسعيره.