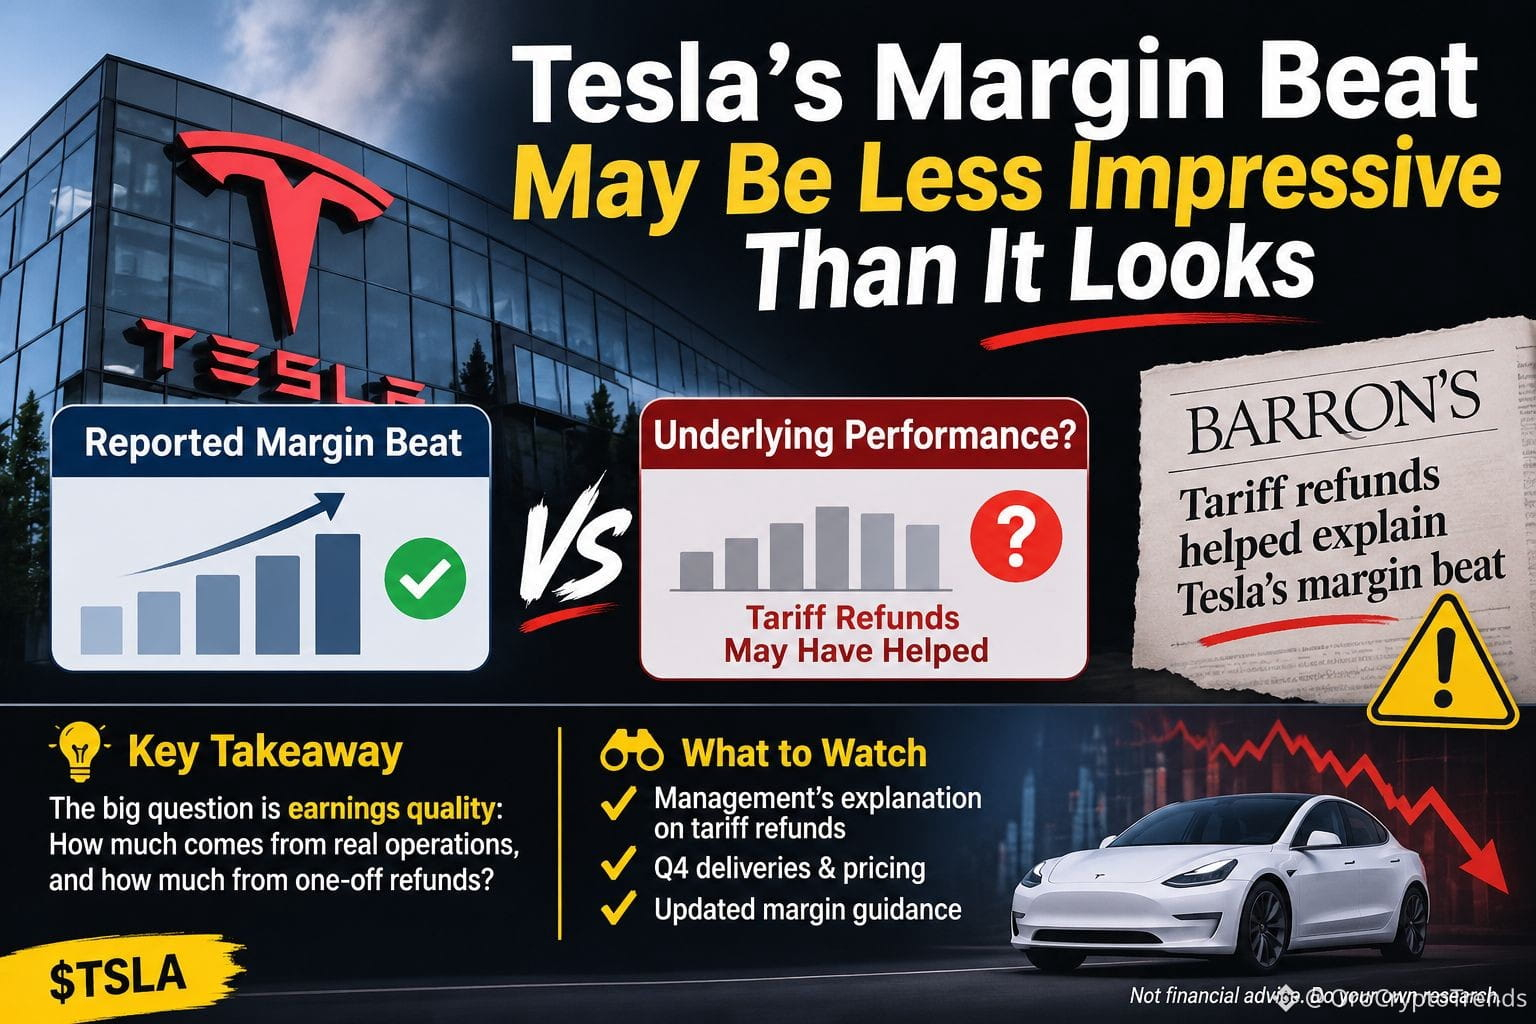

$TSLA.US قد يكون تفوق تسلا في هامش الربح أقل إثارة للإعجاب مما يبدو.
تخضع نتائج تسلا للربع الثالث للتدقيق، بعد أن أفادت Barron’s بأن استرداد الرسوم الجمركية ساعد في تفسير تفوق هامش الربح الذي حيّر المستثمرين.
السؤال الحقيقي يتعلق بجودة الأرباح: ما مقدار التحسن الذي جاء من العمليات الأساسية، وما المقدار الذي جاء من المبالغ المستردة؟
$TSLA | وجهة نظري
أنظر إلى ما يتجاوز الأرقام الرئيسية. تكون الهوامش الأقوى أكثر إقناعًا عندما تعكس تحسن كفاءة التصنيع، أو قوة التسعير، أو مزيج منتجات أكثر ربحية. وإذا كانت المبالغ المستردة من الرسوم الجمركية قد دعمت نتائج الربع بشكل ملموس، فقد يصعب تكرار هذا التحسن.
يتمثل الخطر على المستثمرين المتشائمين في اضطرارهم إلى خفض توقعاتهم للربحية المستدامة. لكنني لن أستنتج من هذا التقرير وحده أن النشاط الأساسي لتسلا يتدهور. المهم هو ما إذا كانت الشركة قادرة على الحفاظ على هوامشها من دون دعم استثنائي مماثل.
أتابع تفسير الإدارة للمبالغ المستردة، وتسليمات الربع الرابع، وأسعار السيارات، والتحديثات المتعلقة بتوقعات الهوامش. ويصبح التقييم أكثر تشاؤمًا إذا تراجعت الأرباح المستدامة ولم تصمد الهوامش. أما وجود أدلة واضحة على تحسن تشغيلي دائم، فمن شأنه أن يطعن في هذا التقييم.
هذا التمييز مهم: فالربحية المعلنة لا تعني دائمًا ربحية قابلة للتكرار.
هذه ليست نصيحة مالية. أجرِ بحثك الخاص.