

بعد الاطلاع على أحدث النتائج المالية والرسوم البيانية اليومية لتسلا وميتا، أعتقد أن الشركتين تواجهان تحديات مختلفة تمامًا.
تستثمر الشركتان في المستقبل، لكن الصورة المالية الكامنة وراء هذا النمو لا تقل أهمية.
تسلا ($TSLA): على التعافي أن يثبت جدارته
أعلنت تسلا عن إيرادات بلغت 28.05 مليار دولار في الربع الثالث، دون تغيير يُذكر على أساس سنوي. وانخفض الدخل التشغيلي بنسبة 56% إلى 718 مليون دولار، ليتراجع هامش التشغيل إلى 2.6%.
بلغ التدفق النقدي الحر 1.53 مليار دولار، وهو أمر مشجع. كما خفّضت تسلا توقعاتها للنفقات الرأسمالية لعام 2026 من أكثر من 25 مليار دولار إلى أكثر من 20 مليار دولار.
ومع ذلك، يبقى السؤال الأهم هو ما إذا كان بإمكان روبوتاكسي والذكاء الاصطناعي وأوبتيموس أن تصبح في نهاية المطاف مصادر ربح مجدية.
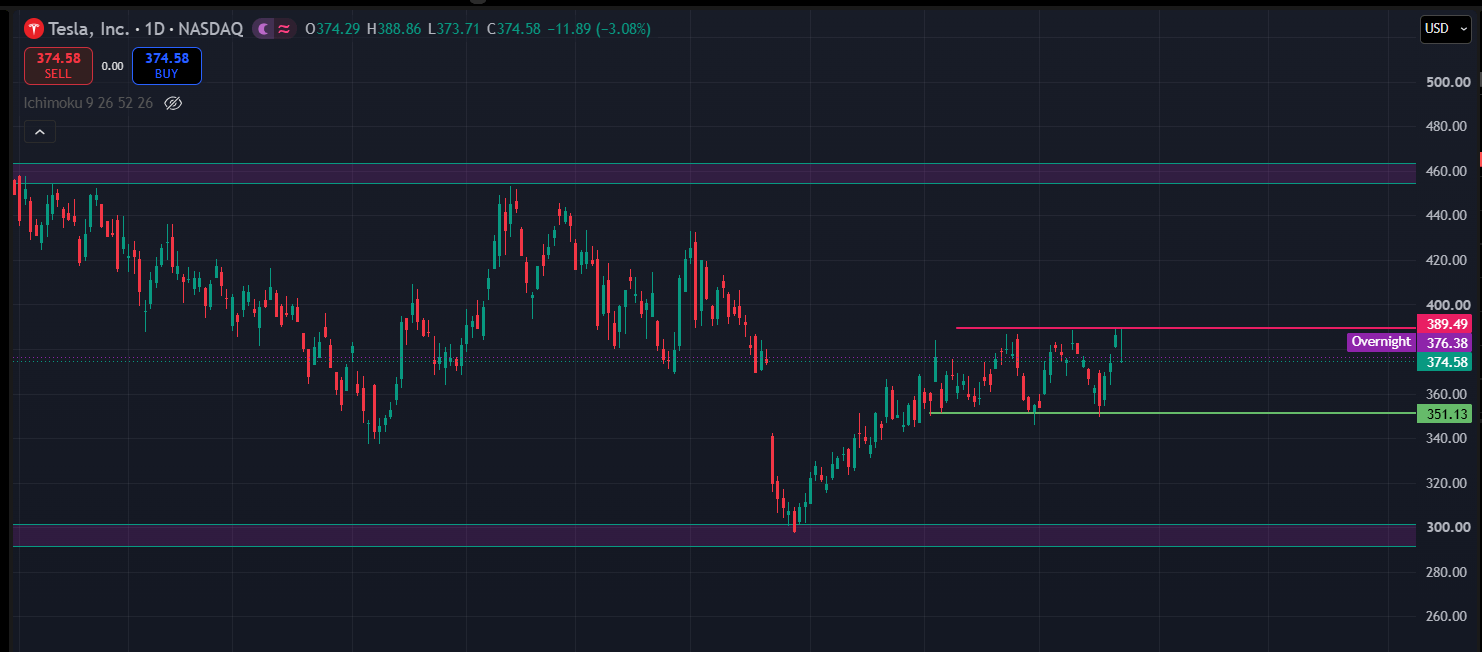
بالنظر إلى الرسم البياني اليومي، يجري تداول TSLA عند نحو 375 دولارًا. أراقب منطقة 350–355 دولارًا بوصفها مستوى الدعم، بينما تمثل منطقة 389–390 دولارًا المقاومة المباشرة. وقد يعزز الاختراق المستدام فوق المقاومة التعافي، لكن الرفض عند هذا المستوى قد يُبقي السهم ضمن نطاق تداول محدود.
ميتا ($META): إيرادات قوية وتكاليف استثمار متزايدة
حققت ميتا إيرادات بلغت 64.6 مليار دولار في الربع الثالث، بزيادة 26% على أساس سنوي. ولا يزال نشاطها الإعلاني يحقق نموًا قويًا.
بلغ الدخل التشغيلي المُعلن 12.99 مليار دولار، متأثرًا بدرجة كبيرة بتكاليف قانونية بلغت 9.89 مليار دولار. وباستبعاد هذه التكاليف، كان الدخل التشغيلي سيبلغ 22.88 مليار دولار.
لكن التدفق النقدي الحر أصبح سلبيًا، مسجلًا 2.12 مليار دولار، مع زيادة متطلبات الاستثمار. ويتعين على ميتا الآن إثبات قدرة إنفاقها على الذكاء الاصطناعي على تحقيق عوائد مستدامة.
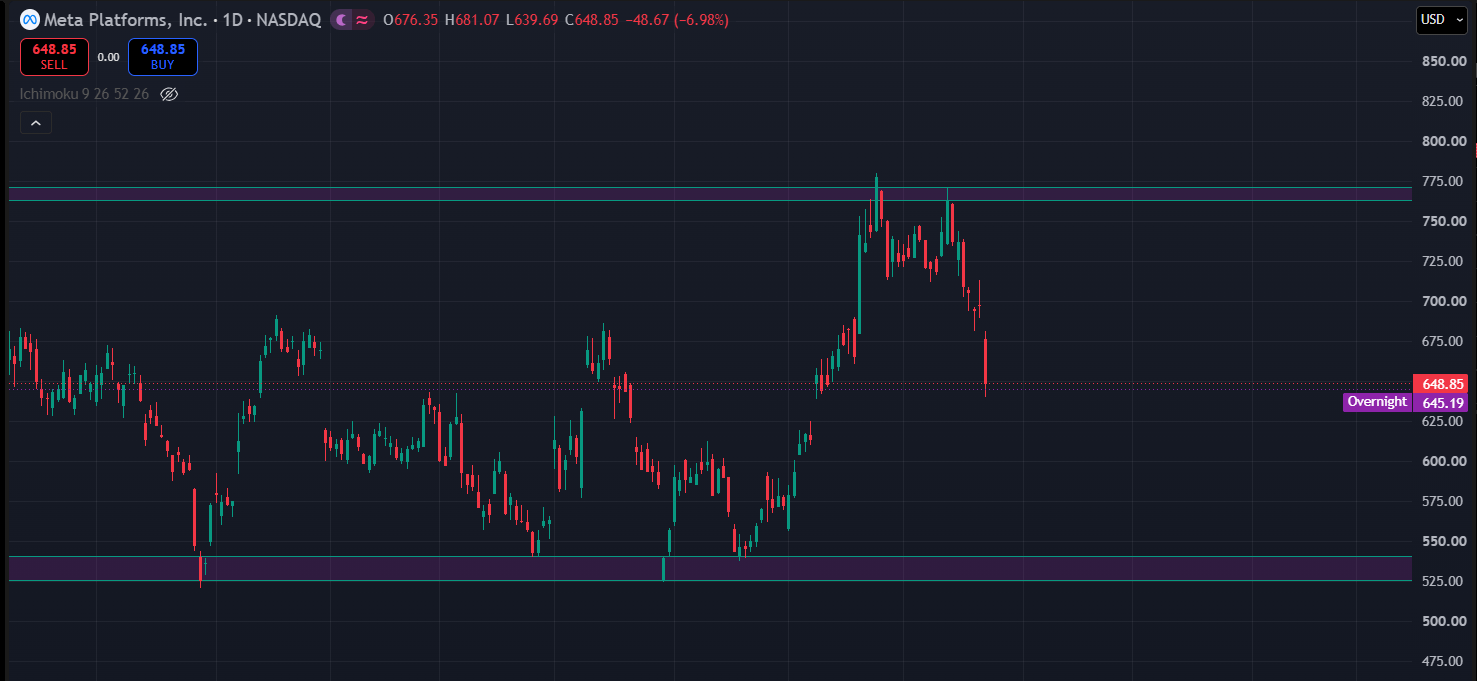
على الرسم البياني اليومي، يجري تداول META عند نحو 649 دولارًا بعد موجة بيع حادة. وتمثل منطقة 640–645 دولارًا مستوى الدعم القريب الذي ينبغي مراقبته. وإذا أخفق السهم في الثبات فوقها، فقد يصبح مستوى 600 دولار مهمًا. أما على الجانب الصاعد، فتظل منطقة 765–775 دولارًا نطاق مقاومة رئيسيًا.
خلاصة رأيي
تمتلك ميتا اليوم محركًا أقوى للإيرادات، بينما تعتمد مبررات الاستثمار في تسلا بدرجة أكبر على التنفيذ المستقبلي.
لن أحكم على أي من الشركتين استنادًا إلى عناوين الأرباح وحدها. بالنسبة إلى تسلا، سيكون تحسن هوامش الربح مهمًا. أما بالنسبة إلى ميتا، فيستحق التوازن بين الإنفاق على الذكاء الاصطناعي والعوائد المستقبلية متابعة دقيقة.
لدى الشركتين خطط طموحة، لكن الاختبار الحقيقي هو مقدار القيمة التي ستخلقها هذه الاستثمارات للمساهمين في نهاية المطاف.
إذا كان عليّ اختيار ما سأراقبه لاحقًا، فسأركز على الربحية لدى تسلا، وعوائد الاستثمار في الذكاء الاصطناعي لدى ميتا.
أي الشركتين تعتقد أنها في وضع أفضل خلال السنوات القليلة المقبلة؟
تحليل شخصي للسوق، وليس نصيحة مالية. مستويات الرسم البياني تقريبية وقد تتغير مع حركة الأسعار.
#Tesla #Meta #الأرباح