

10月20日和21日,马斯克旗下两家公司先后发布三季度财报。
市场很快把它读成一则加密利好:马斯克又买比特币了。但把两份财报摊开,故事要复杂得多,也更值得玩味。
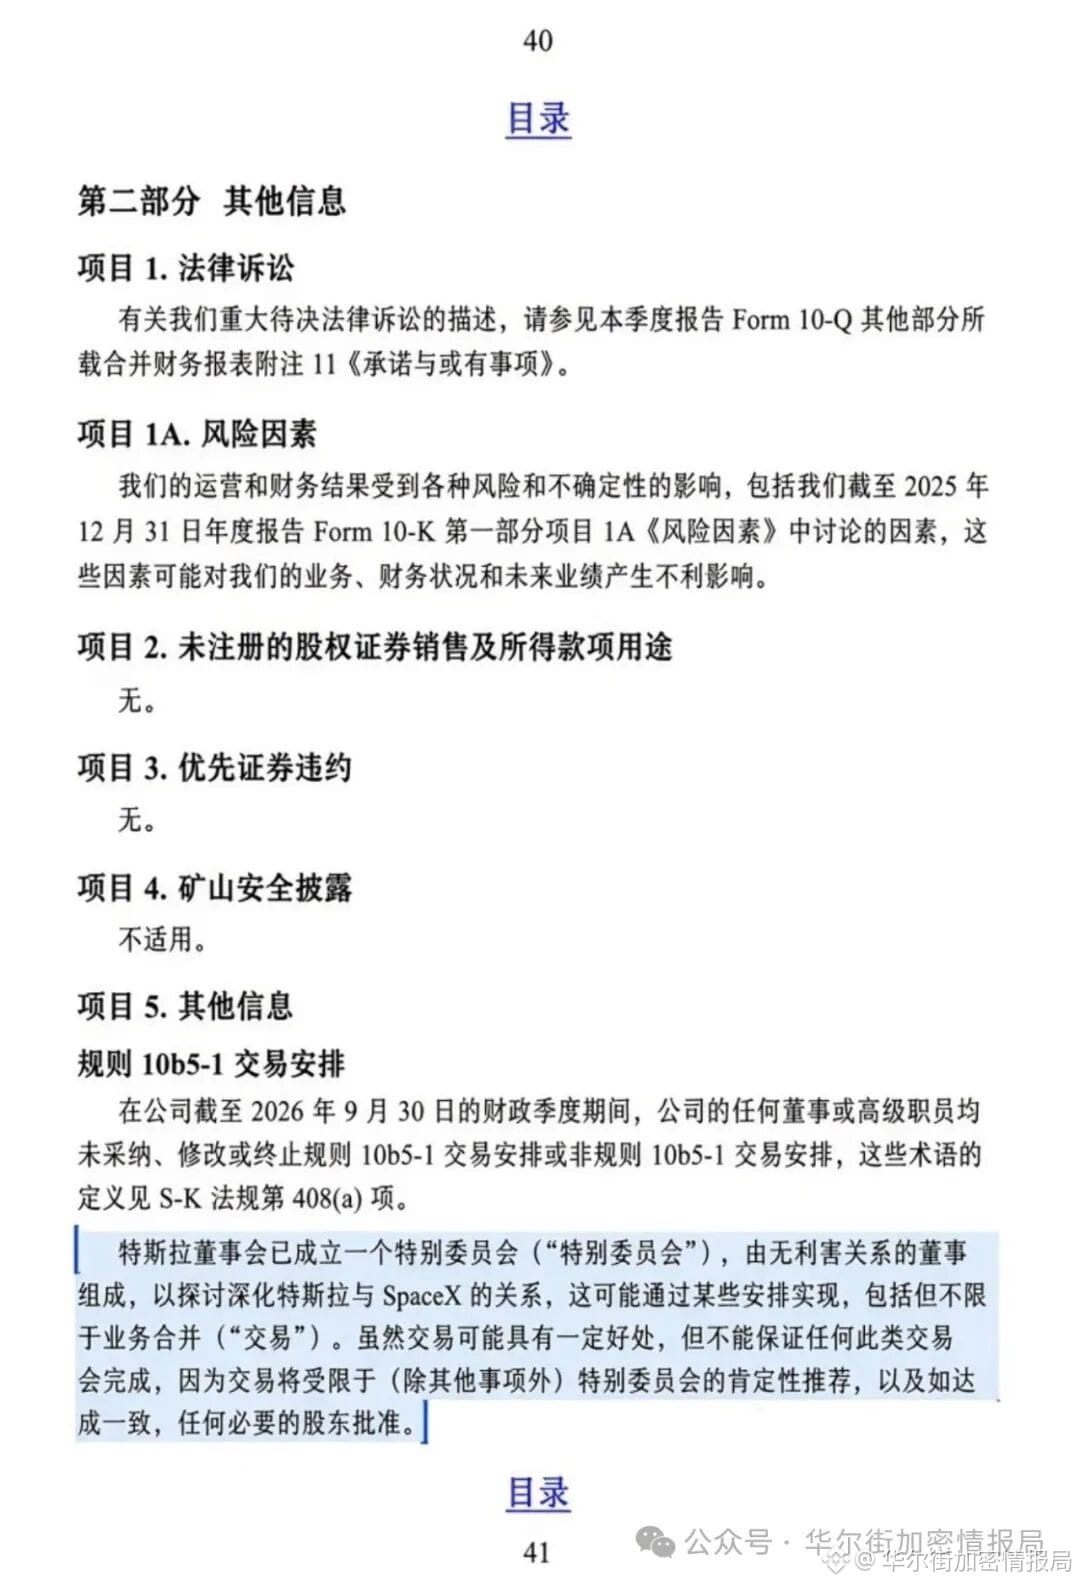
2026年10月21日,马斯克确认,特斯拉和 SpaceX 已分别成立独立特别委员会,评估潜在合并事宜。
若交易最终达成,两家公司的比特币资产将面临重新整合的可能。
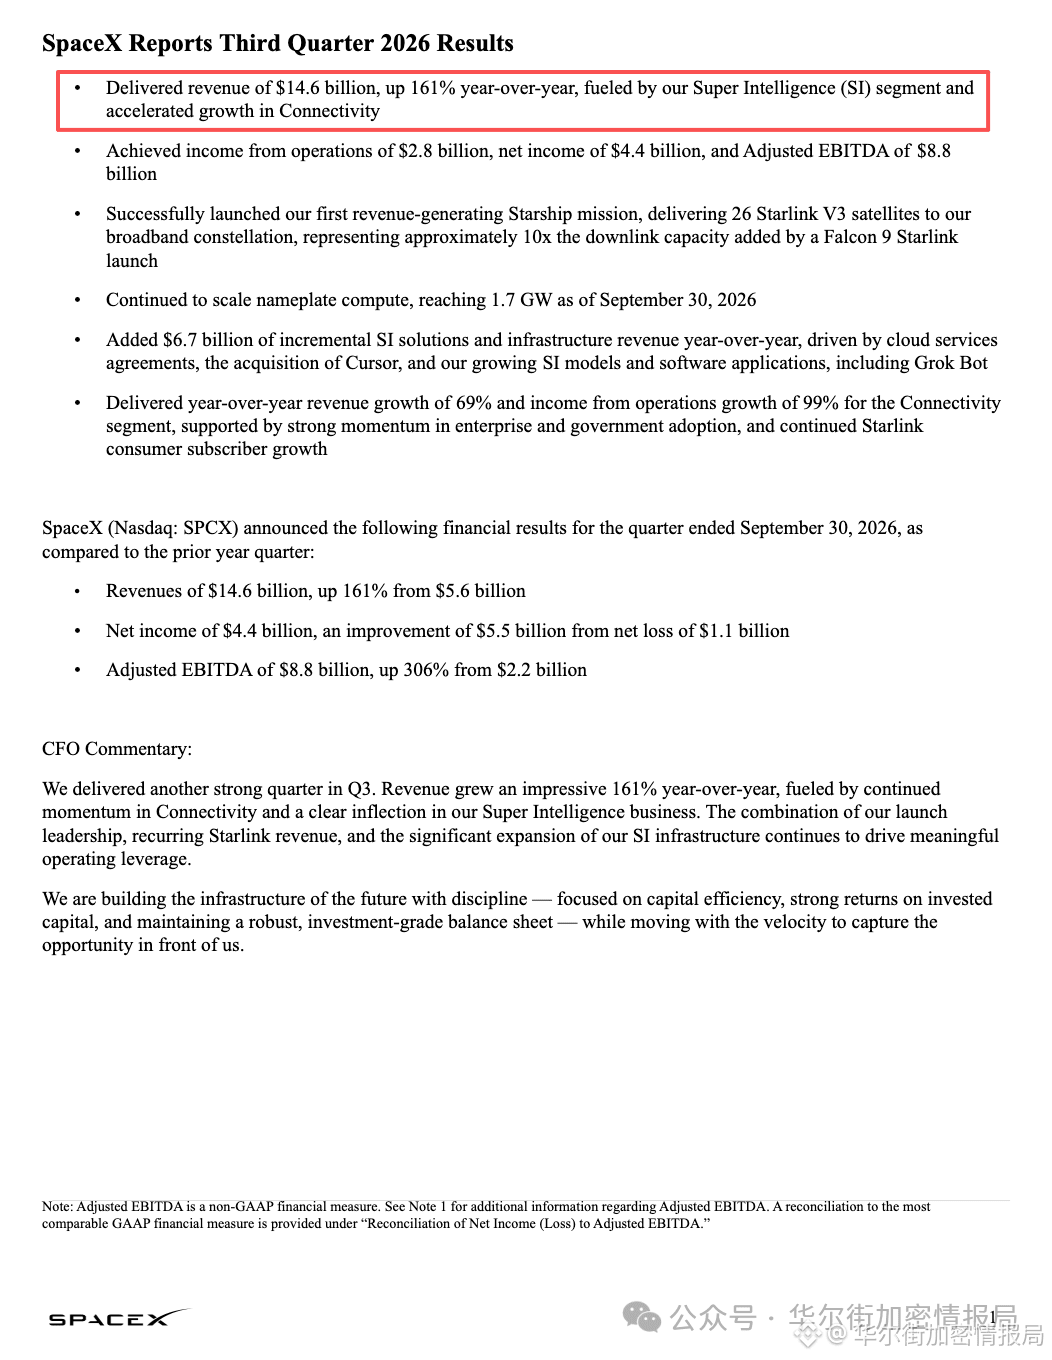
先看钱。 SpaceX交出上市后第一份完整季报:营收145.8亿美元、同比增161%,净利润44亿美元——去年同期还是10.5亿亏损。撑起这场爆发的是"超级智能"业务,单季75.6亿、同比增830%,首次超越星链的52.5亿。
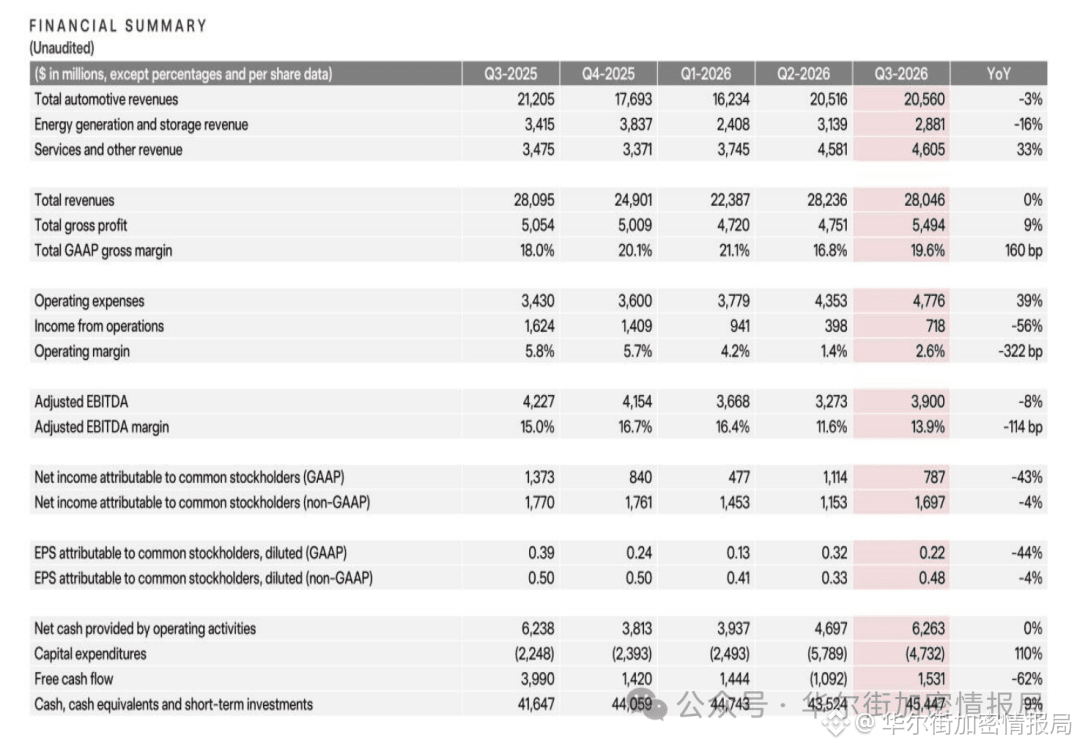
特斯拉则是另一番景象:营收280.46亿同比几乎零增长,营业利润被AI与Optimus的研发投入砍掉56%、只剩7.18亿;但现金流意外好看——经营现金流62.63亿,资本开支47.32亿远低于华尔街预期的79.5亿,自由现金流从二季度的-10.92亿回正到15.31亿,期末现金及短期投资454.47亿。
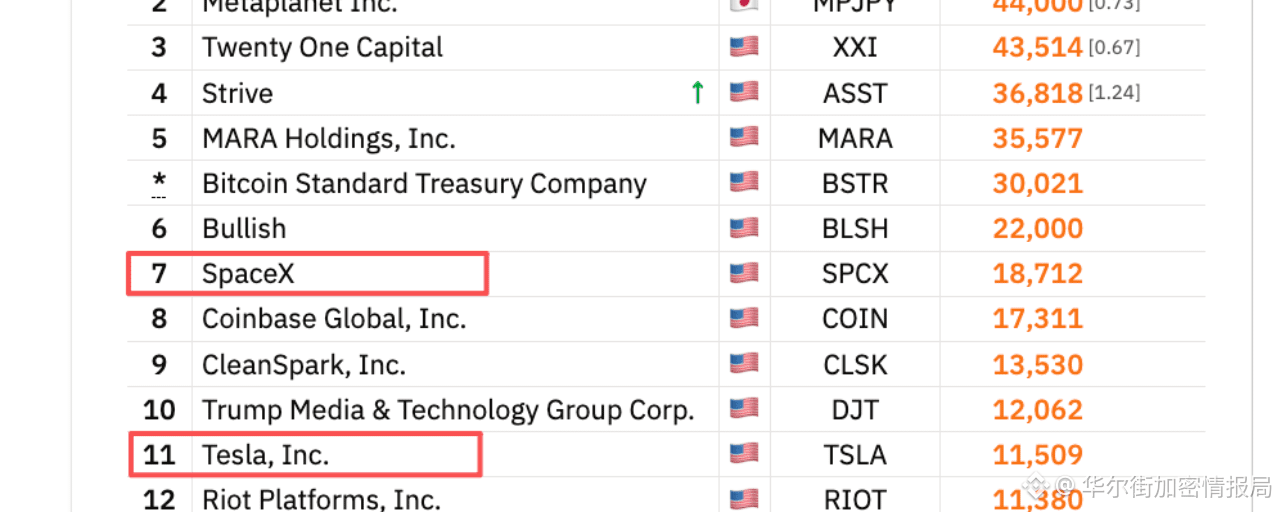
再看币。 特斯拉持有11,509枚,SpaceX持有18,712枚,合计30,221枚、市值约25亿美元。关键在于:用账面值反推币价,两家分别隐含每枚83,590和84,060美元,而9月30日比特币收盘价是83,621美元——误差不到1%。这个数学事实很硬:三季度马斯克系一枚没买、一枚没卖。 特斯拉当季2.88亿美元的"比特币收益",纯粹是币价反弹的账面红利。
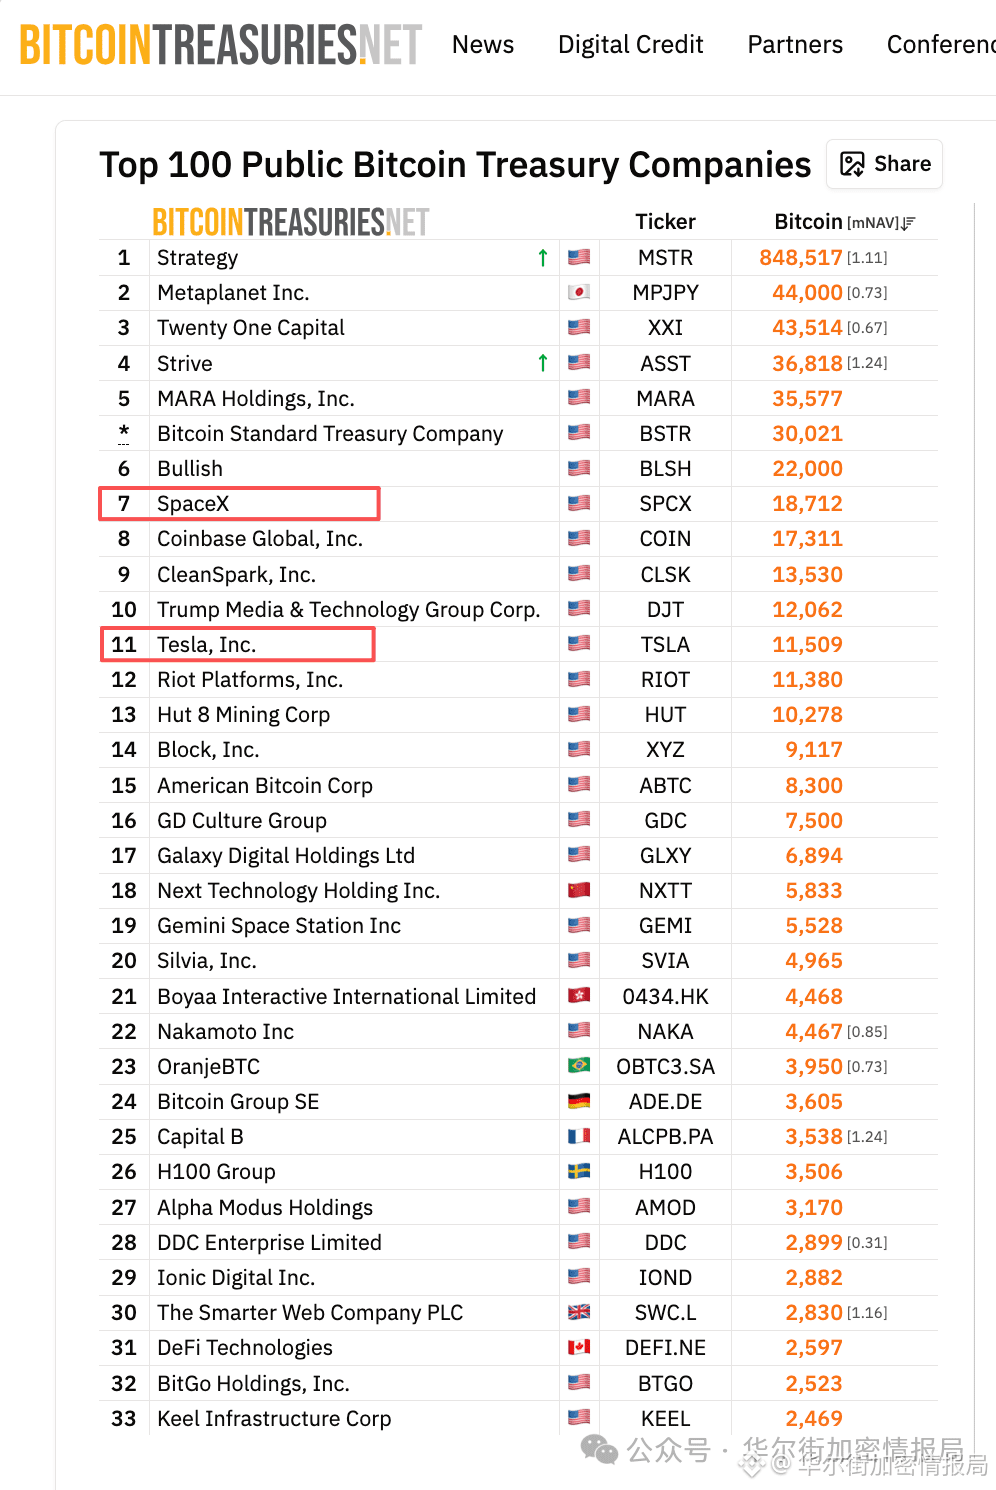
那"重新建仓"从何而来? 它非空穴来风,只是时间点被放错了。真正的加仓发生在上半年:SpaceX的IPO招股书披露持有18,712枚,而链上追踪的旧数字一直是8,285枚、三年未动。
在IPO前后的一个月里,多出了约10,427枚、价值6亿美元以上的比特币——而那段时间币价正从8.76万美元跌向5.85万。
在下跌中悄悄加仓,才是这轮真正的动作。
真正的变量是合并。 马斯克确认双方董事会已成立独立董事特别委员会评估合并,同时强调条款未达成、结果无保证,且需特斯拉过半全部流通股支持。
若成行,30,221枚BTC将并入同一张表,合并体将成为全球上市公司第六大比特币持有者。
但要清醒:仓位归集不等于新增买盘,它不会给市场带来一分钱的新需求。
马斯克的嘴,比他的钱包激进得多。 10月中旬他称"比特币是基于能源的,你可以发行假法币,能源却无法伪造";几天后又预言未来货币将以瓦特、吨位计量。
这套"能量货币论"被机构接住,演化出"比特币较能源价值低估36%"的叙事。但叙事归叙事,仓位归仓位。
对普通投资者,更现实的提醒。
公允价值准则落地后,币价涨跌直接穿透利润表:特斯拉近五个季度的比特币未实现损益依次是+0.8亿、-3.07亿、-2.22亿、-1.12亿、+2.88亿美元。同一批从未交易的币,把一份财报变成了过山车。
截至10月22日,比特币回落至8.27万美元附近,较2025年10月12.6万美元的历史高点跌去约三分之一。
所以,与其追问马斯克有没有重新建仓,不如问:一个在下跌中加仓、在反弹中按兵不动、嘴上却高谈能源货币的持有者,究竟在等什么?
答案大概率不在下一份财报的加密货币财报里,而在那场尚未开始的合并谈判中。
在加密市场,叙事可以跑在数据前面,但真正决定判断是否成立的,始终是资金流向和实际持仓。
别只看马斯克的故事,要看他的钱究竟有没有动。
深度观察 · 独立思考 · 价值不止于价格。
星标#华尔街加密情报局,好内容不错过⭐
最后:文中的很多观点,都是代表我个人对市场的认知判断,并不对你的投资构成建议