

خلال النهار، تعرضت أسواق الأسهم الصينية والهونغ كونغية وأسهم التكنولوجيا في اليابان وكوريا الجنوبية لضغوط جماعية، وفي المساء حذت الأسواق الأوروبية والأمريكية حذوها. في يوم 22 أكتوبر، بدا أن المنطق نفسه يربط بين أصول المخاطرة حول العالم: الأموال تنسحب من الأماكن التي «تراهن على المستقبل»، وتتجه إلى الأماكن التي «تدرّ النقد الآن».
الخبر السيئ الأول: نزيف أسهم التكنولوجيا أشد من تراجع المؤشرات
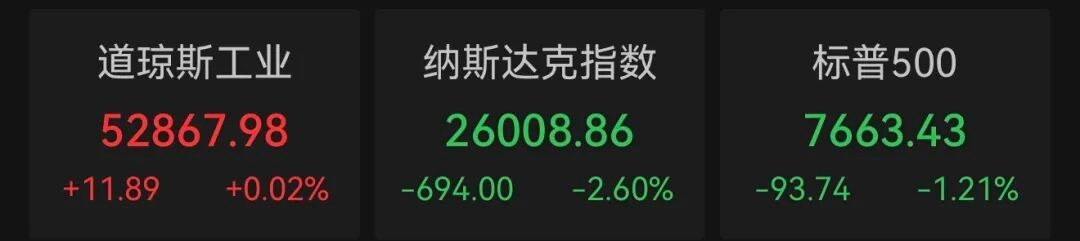
تراجع مؤشر ناسداك 2.60%، وهبط مؤشر فيلادلفيا لأشباه الموصلات 6.72%. وانخفضت أسهم إنفيديا 4.40%، وميتا 6.98%. لكن الأشد لفتًا للانتباه كان أداء الشركات الأقل شهرة: هبط سهم لام ريسيرش بأكثر من 11%، وكي إل إيه بأكثر من 9%، فيما تراجعت أسهم سانديسك وإس كي هاينكس وإنتل وإيه إم دي بأكثر من 8%، وأسهم ميكرون وويسترن ديجيتال بأكثر من 6%.
كانت Meta محور موجة البيع هذه. فالتدفق النقدي التشغيلي في الربع الثالث، والبالغ 32.79 مليار دولار، لم يكن سيئًا بحد ذاته، لكن النفقات الرأسمالية خلال الفترة نفسها، بما فيها أصل التزامات الإيجار التمويلي، بلغت 34.91 مليار دولار، فتحوّل التدفق النقدي الحر إلى سالب 2.12 مليار دولار، بعد أن كان موجبًا بمقدار 10.625 مليارات في الفترة نفسها من العام الماضي. وفي الوقت نفسه، قفزت عقود مقايضة مخاطر الائتمان (CDS) لخمس سنوات لدى Meta لفترة إلى مستوى قياسي بلغ 119.3 نقطة أساس، وأرسل سوق السندات تحذيره قبل سوق الأسهم. لا يقول السوق إن Meta ستتخلف عن السداد غدًا، بل يقول: إذا استمر الإنفاق على البنية التحتية للذكاء الاصطناعي في التوسع بهذه الوتيرة، فسيتعين إعادة تسعير التوازن بين التدفقات النقدية والديون خلال السنوات المقبلة.
قال جنسن هوانغ في مقابلة مع CNBC ذلك اليوم عبارةً ترددت على نطاق واسع: إن الطلب من مزوّدي الخدمات السحابية الجدد «قوي جدًا»، لكن رأس المال التمويلي شحيح. وفسّر متداولو Wells Fargo هذه العبارة على أنها أثارت مخاوف بشأن مخاطر الائتمان لدى شركات الخدمات السحابية الناشئة. فحقيقة الطلب وقدرة المشترين على الدفع مسألتان مختلفتان. قد تكون طلبات الرقائق قوية جدًا، لكن إذا أصبح التمويل أكثر كلفةً وصعوبةً على الطرف الذي يوقّع الشيك، فسيتغير إيقاع تنفيذ الطلبات.
الخبر السيئ الثاني: برميل البارود في الشرق الأوسط يعيد تسعير النفط
بحسب ما نقلته وكالة أنباء شينخوا عن (نيويورك تايمز)، أعدّت القوات الأمريكية والإسرائيلية خطةً لشن ضربات «قصيرة الأمد وعالية الكثافة» على إيران بعد انتهاء انتخابات التجديد النصفي الأمريكية في نوفمبر، وقد تشمل الأهداف البنية التحتية للطاقة والمنشآت النووية ومستودعات الصواريخ والطائرات المسيّرة. ولا يزال من غير المؤكد ما إذا كان ترامب سيوافق على الخطة، فيما ردّت إيران بأن ردها سيكون «أشد وأقل توقعًا».
وفي الوقت نفسه، شنّ الحوثيون في اليمن عدة هجمات بالصواريخ والطائرات المسيّرة داخل السعودية خلال 48 ساعة، وطُلب من موظفي المقر الرئيسي لشركة أرامكو السعودية في الظهران إخلاؤه. وأغلق خام برنت عند 113.17 دولارًا للبرميل، مرتفعًا 4% في يوم واحد، ليعود إلى أعلى مستوياته منذ مايو؛ فيما أغلق خام غرب تكساس الوسيط عند 99.47 دولارًا.
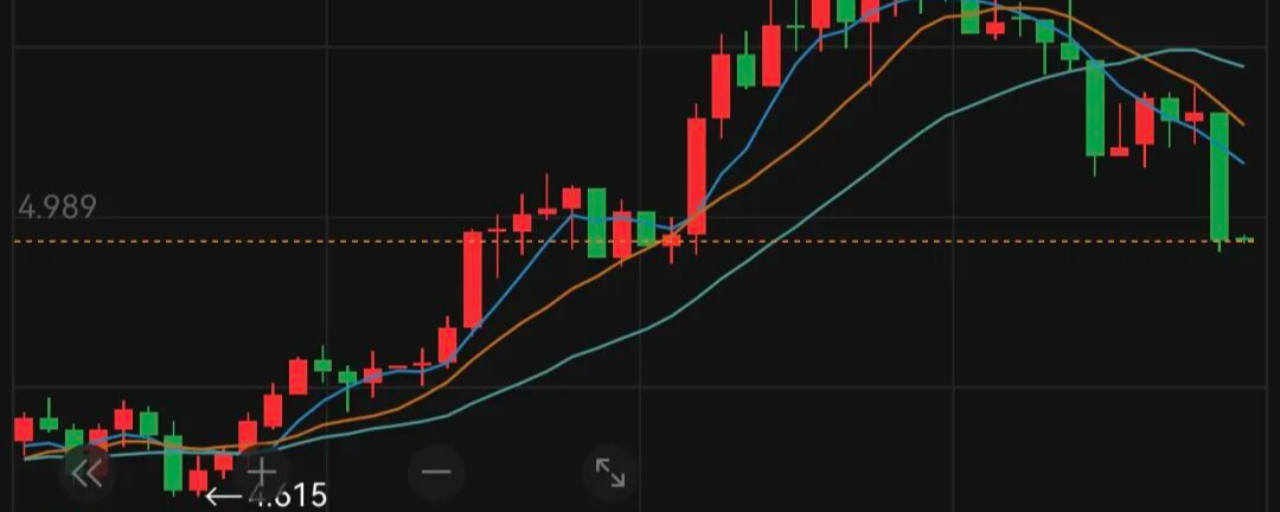
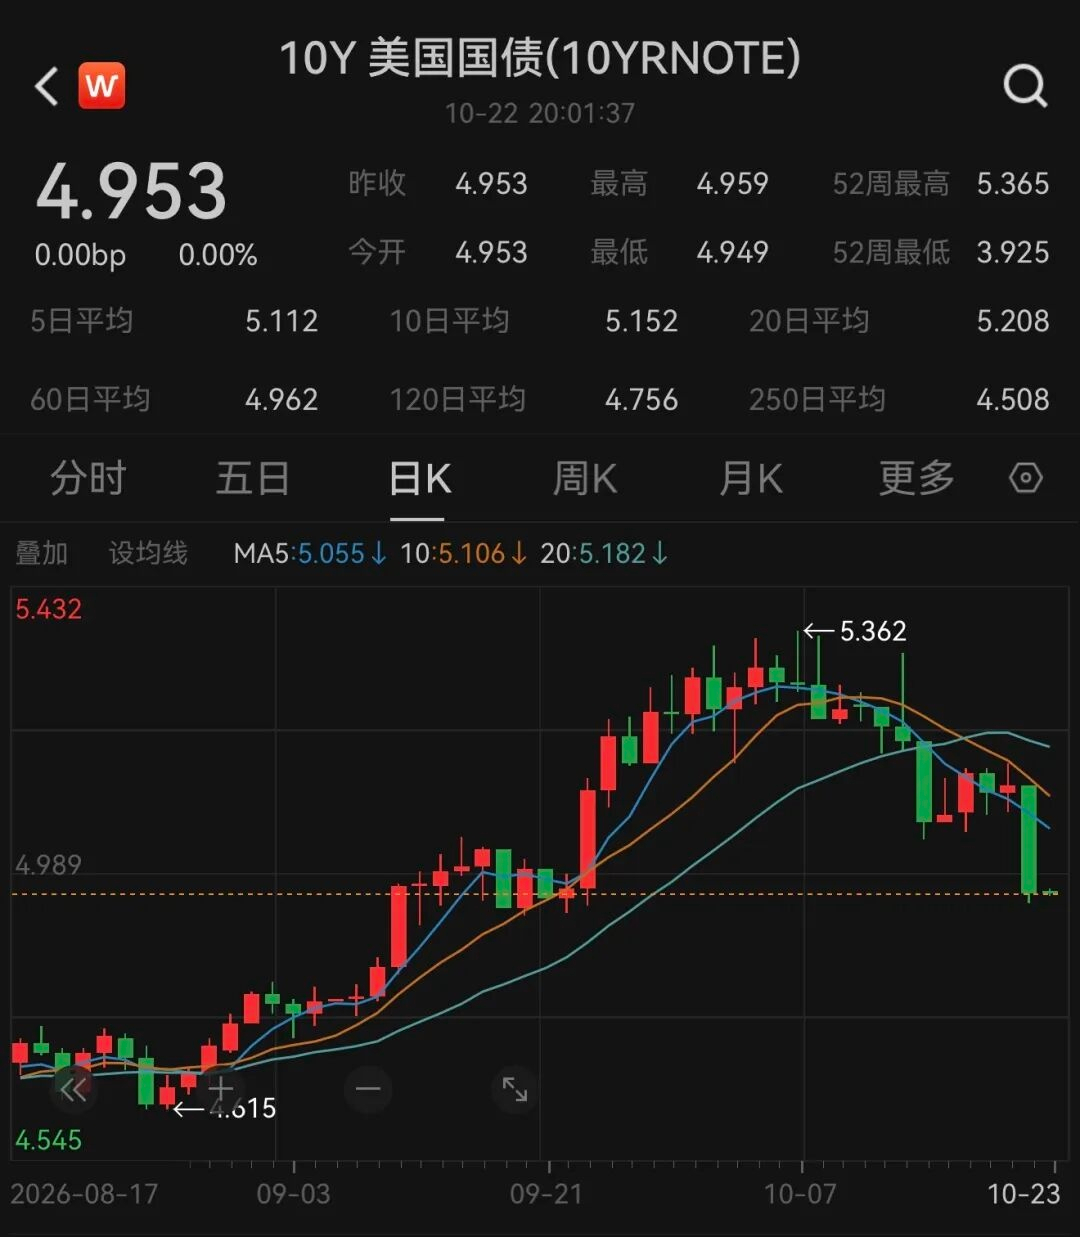
لا توجد علاقة سببية مباشرة بين أسعار النفط وأسهم التكنولوجيا، لكن هناك مسارًا واضحًا لانتقال الأثر: ارتفاع علاوة مخاطر الطاقة ← صعوبة تراجع توقعات التضخم ← تعزيز مكانة «الملاذ الآمن» لعوائد السندات طويلة الأجل، والضغط على تقييمات أسهم النمو ذات المدة الطويلة. وفي اليوم نفسه، هبط عائد سندات الخزانة الأمريكية لأجل 10 سنوات دون 5%، وتراجع عائد السندات لأجل سنتين بأكثر من 16 نقطة أساس، مع تدفق أموال الملاذ الآمن إلى سندات الخزانة. تراجعت الأسهم، وارتفعت السندات، وصعد النفط؛ وهذه الأسعار الثلاثة تروي القصة نفسها: السوق يسعّر مجموعة من صدمات العرض وتشديد شروط التمويل القائمة في آن واحد.
الخبر السيئ الثالث: أسهم Apple ترتفع، والسبب تحديدًا أنها «لم تستثمر كثيرًا في الذكاء الاصطناعي»
أغلقت أسهم شركات التكنولوجيا الكبرى على تراجع شبه جماعي، بينما ارتفعت Apple بنسبة 1.23% إلى 348.22 دولارًا. وكان عنوان Barron's صريحًا: محرك التدفق النقدي لدى Apple يجعلها خيارًا مفضلًا للمستثمرين للتحوط من مخاطر الذكاء الاصطناعي. ومنذ بداية 2026، ارتفعت Apple نحو 28%، لتصبح من أكبر المساهمين في مكاسب مؤشر S&P 500، والسبب تحديدًا أنها لم تنفق رأسماليًا على نطاق واسع على البنية التحتية للذكاء الاصطناعي.
لا يعني هذا أن «Apple انتصرت في سباق الذكاء الاصطناعي»، بل إن السوق أجرى تمييزًا قاسيًا داخل قطاع التكنولوجيا: مشغّلو الذكاء الاصطناعي الذين يحرقون الأموال، مقابل شركات لا تحرق الأموال وتملك تدفقات نقدية قابلة للتوقع. تقف Meta وNvidia وAMD وMicron في المعسكر الأول، بينما تقف Apple وCoca-Cola وProcter & Gamble وPfizer وEli Lilly في المعسكر الثاني. وكانت سوق الأسهم الصينية من الفئة A صورةً معكوسةً تقريبًا: تراجع مؤشر ChiNext بأكثر من 4%، وكانت خسائر قطاعات CPO وPCB وأشباه الموصلات من الأكبر، ولم يرتفع في السوقين سوى قطاعات تشغيل الاتصالات والبنوك والنفط.
اتخذت الأسهم الصينية «A» والأسهم الأمريكية خطوةً متطابقة على نحو نادر: الخروج من أسهم نمو التكنولوجيا والاندفاع إلى البنوك والنفط والاتصالات وسندات الخزانة وأسهم الاستهلاك الدفاعية. هذه ليست روايةً مرتبطة بدولة بعينها، بل هو الخيار نفسه الذي اتخذته الأموال العالمية في اللحظة ذاتها.
الخيط الخفي: ثغرة PHP ليست تفصيلًا هامشيًا، بل أول عينة واسعة النطاق على «تسريع الهجمات بالذكاء الاصطناعي»
ثغرة PHP التي أشار إليها المستخدم تحمل الرقمين CVE-2026-109618 وCVE-2026-109619، وحصلت كل منهما على تقييم 9.2 وفق CVSS v4.0، وتصنفان ضمن ثغرات تنفيذ التعليمات البرمجية عن بُعد: إذ قد يتمكن المهاجم من جعل الخادم ينفّذ شيفرة خبيثة من دون الحاجة إلى تسجيل الدخول أو كلمة مرور المسؤول.
صدر التصحيح في 21 أكتوبر، لكن تفاصيل الثغرة تسرّبت قبل الإعلان الرسمي عنها. وقال كبير مسؤولي التكنولوجيا في Cloudflare إن محاولات الهجوم بلغت عشرات الآلاف خلال 45 دقيقة من نشر المعلومات، وارتفعت إلى مئات الآلاف خلال ساعتين، ثم وصلت إلى ملايين المحاولات. وتوقفت 32 خدمة حكومية إلكترونية في المملكة المتحدة عن العمل، وأُغلق نظام الهوية الرقمية DigiD في هولندا لفترة، واتخذت وزارة المالية اليابانية ومصلحة الضرائب الوطنية وشركة نومورا للأوراق المالية وميتسوبيشي يو إف جي والخطوط الجوية اليابانية وJR شرق اليابان إجراءات طارئة. وبيانات UptimeRobot تُظهر أن تنبيهات تعطل المنصة في 21 أكتوبر قفزت من نحو 3300 في الدقيقة عادةً إلى نحو 37000، وأن عدد التنبيهات الواردة من نقاط المراقبة الأوروبية بلغ في وقت ما نحو 20 ضعف مستواه المعتاد.
ما يجعل هذه الثغرة جديرة بأن تُدرج في قائمة «الأخبار السيئة» ليس أنها تسببت مباشرةً في انهيار سوق الأسهم ذلك اليوم؛ فهي لم تفعل. بل إنها كشفت عن هشاشة بنيوية: فعيب في إدارة الذاكرة على مستوى البنية الأساسية، ظل موجودًا لسنوات، تقلّصت المدة الفاصلة بين الكشف عنه وتحويله إلى سلاح على نطاق واسع إلى ساعات، في عصر اكتشاف الثغرات واستغلالها بمساعدة الذكاء الاصطناعي. يجري الآن مسح البنية التحتية للإنترنت التقليدي على مستوى الأساس، واختبارها واستغلالها بسرعة تفوق بكثير ما كان يحدث في الماضي. وكان رد الفعل الأول للحكومات والبنوك والشركات هو إيقاف الأنظمة طوعًا، لأن مخاطر مواصلة التشغيل قد تفوق خسائر التوقف.
وقد شكّل ذلك صدىً غريبًا لمزاج السوق في ذلك اليوم: حين يأتي «عدم اليقين» في الوقت نفسه من الجغرافيا السياسية والتمويل والشفرة البرمجية الأساسية، لا تسعى الأموال إلى التمييز بين المخاطر، بل تغادر أولًا الأماكن التي تتطلب منها هذا التمييز.
إذًا، ما الحدث الكبير الذي يوشك أن يقع على الأرض؟
لا يوجد حدث كبير واحد. والأقرب أن عدة قوى اصطدمت ببعضها في الأسبوع نفسه:
ساعة المواجهة العسكرية في الشرق الأوسط تمضي، وأسعار النفط تترجم المخاطر الجيوسياسية إلى تضخم وضغوط على أسعار الفائدة؛ وبدأ سوق السندات يفحص بندًا بندًا فاتورة الإنفاق الرأسمالي على الذكاء الاصطناعي، فيما جعلت عقود مقايضة مخاطر الائتمان (CDS) لدى Meta والتدفقات النقدية الحرة السلبية من الصعب تجاهل الفجوة الزمنية بين «الاستثمار والعائد»؛ كما ظهرت هشاشة البنية التحتية الأساسية في غضون ساعات، فلم يعد «الخطر التقني» مجرد مصطلح تجريدي.
لا توجد علاقة سببية مباشرة بين هذه الأمور الثلاثة، لكنها غيّرت مجتمعةً ميزانية المخاطر لدى المستثمرين. فعندما يُحتمل ارتفاع تكاليف التمويل، وانقطاع إمدادات الطاقة، بل وحتى تحوّل الشفرة الأساسية التي عملت لأكثر من عقد إلى سطح للهجوم بين ليلة وضحاها، يكون خيار صناديق التحوط آليًا: تقليص مدة الاستحقاق، وتقصير فترة انتظار العائد، ونقل المراكز إلى أصول تولّد نقدًا الآن، ولا تعتمد تدفقاتها النقدية على سرديات التمويل الخارجي.
إن ارتفاع أسهم Apple وCoca-Cola والبنوك والنفط وسندات الخزانة — هذه «الأصول التقليدية» — لا يعود إلى أنها أصبحت فجأةً أكثر جاذبية، بل لأن «القدرة على الاحتفاظ بها من دون الاضطرار إلى تصديق أمور كثيرة» أصبحت بحد ذاتها سمة نادرة، في وقت تتصاعد فيه أوجه متعددة من عدم اليقين في آن واحد.
أما بالنسبة إلى أسهم التكنولوجيا، فالمشكلة ليست اختفاء الطلب. قال جنسن هوانغ إن الطلب على القدرة الحاسوبية لا يزال قويًا للغاية، ومن المرجح أن يكون ذلك صحيحًا. لكن ما كان السوق يتداوله في ذلك اليوم لم يكن «هل هناك من يريد الرقائق؟»، بل «من أين سيأتي المال لدى من يريدها، وكم سيستغرق حتى يسترد استثماره؟». وعندما يبدأ سوقا السندات والأسهم بطرح هذا السؤال في الوقت نفسه، فلن ينتهي تقلب أسهم التكنولوجيا لمجرد صدور تقرير أرباح جيد.
ما يستحق المتابعة حقًا ليس مقدار تراجع ناسداك في يوم بعينه، بل ما سيحدث خلال الأرباع القليلة المقبلة: هل ستتمكن التدفقات النقدية الحرة لدى Meta من الاستقرار مع استمرار توسع النفقات الرأسمالية؟ وهل ستنكمش فروق الائتمان أم ستتسع أكثر؟ وإذا ظل النفط فوق 110 دولارات، فهل ستستمر «مشتريات الملاذ الآمن» للسندات طويلة الأجل في كبح توقعات التضخم؟ هذه المسارات الثلاثة أقدر على تحديد اتجاه الموجة التالية من أي شائعة عن تصفية مراكز برافعة مالية.
$BTC $ETH $BNB