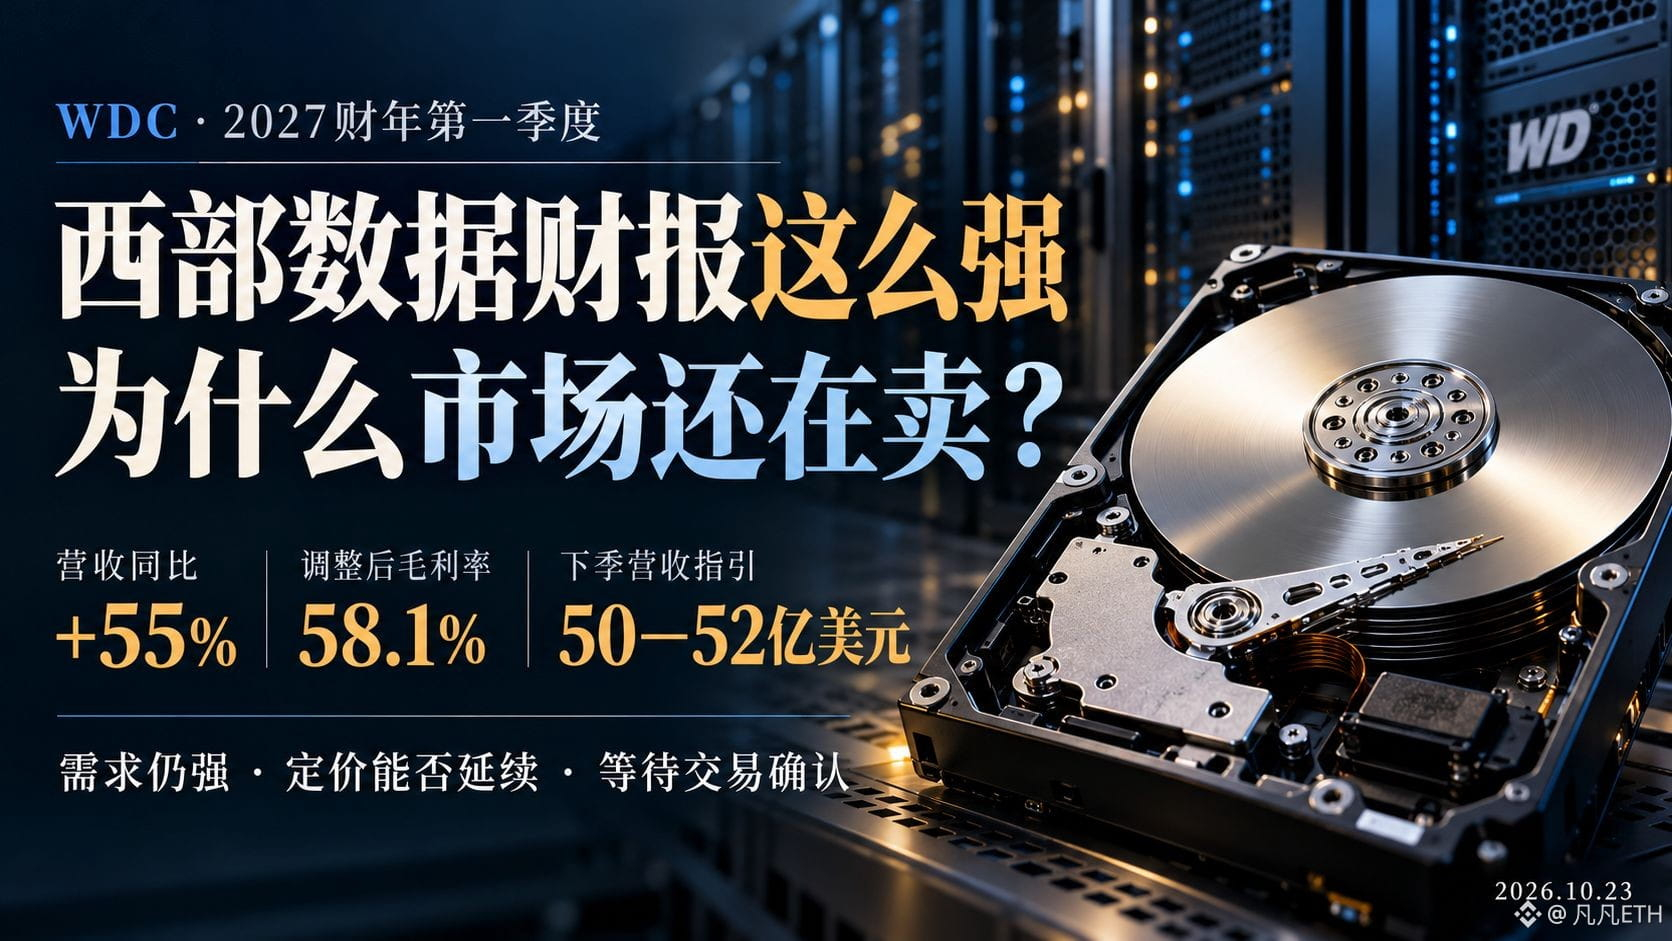
نتائج ويسترن ديجيتال: لا يزال الطلب على التخزين قويًا، فلماذا لا يرى السوق انتعاشًا في سعر السهم؟
تشير نتائج ويسترن ديجيتال إلى مؤشرات إيجابية لقطاع التخزين: بلغت إيرادات هذا الربع 4.381 مليار دولار، بزيادة سنوية قدرها 55%؛ وبلغ هامش الربح الإجمالي المعدّل 58.1%، مع توقع ارتفاعه إلى 60%–61% في الربع المقبل. وبحسب توجيهات الشركة على الأقل، لا يوجد ضعف واضح في الطلب على المدى القريب أو في الربحية.
ما يستحق المتابعة فعلًا هو هيكل النمو. فقد ارتفعت السعة المسلّمة هذا الربع بنحو 22% على أساس سنوي، بينما زادت الإيرادات 55%، ما يشير إلى مساهمة كبيرة من تحسن الأسعار ومزيج المنتجات. تحقق شركات التخزين أرباحًا، لكن هذه الربحية تعتمد بدرجة أكبر على قوة التسعير.
وهذا يفسر انقسام آراء السوق: الطلبات قوية الآن، لكن هل ستضغط الإمدادات الجديدة على الأسعار مستقبلًا؟ أثرت المخاوف الأخيرة بشأن توسع توشيبا في الإنتاج بالفعل على أداء أسهم الأقراص الصلبة. لكن الوصول من أهداف التوسع إلى التسليم الفعلي يستغرق وقتًا، ولا يمكن الجزم بأن توازن العرض والطلب قد انعكس بالفعل.
بالنسبة إلى سيجيت، تمثل هذه النتائج تأكيدًا مباشرًا نسبيًا على قوة القطاع؛ أما بالنسبة إلى سانديسك، فهي تشير إلى استمرار قوة الطلب على التخزين في مراكز البيانات، ولا يصح إسقاط ارتفاع أسعار الأقراص الصلبة مباشرةً على ذاكرة NAND. ويتوقف استمرار سانديسك في رفع توقعاتها للأرباح على تحقق إيرادات أقراص SSD المخصصة للشركات، وأسعار NAND، وحجم الشحنات معًا.
تقديري هو أن هذه النتائج تدعم مواصلة متابعة فرص الاستثمار الصعودي في قطاع التخزين، لكنها لا تكفي لتكون مبررًا للشراء الفوري عند انخفاض الأسعار. والأهم في المرحلة المقبلة هو مراقبة ما إذا كان سعر السهم سيكف عن الهبوط بعد التوجيهات القوية، وما إذا كانت نتائج الشركات النظيرة ستواصل تأكيد قوة الطلب.
إذا استمر نمو السعة، وصمدت الأسعار، وتحولت الأرباح المتوقعة إلى واقع، فسيكون التراجع جديرًا بمزيد من الدراسة؛ أما إذا بدأت الإمدادات الجديدة تضغط على الأسعار وأجّل العملاء استلام المنتجات، فينبغي خفض التوقعات. في قطاع التخزين، أكثر ما ينبغي الحذر منه هو الاستناد إلى أرباح اليوم المرتفعة لتبرير سعر السهم غدًا. #股票财报季
تشير نتائج ويسترن ديجيتال إلى مؤشرات إيجابية لقطاع التخزين: بلغت إيرادات هذا الربع 4.381 مليار دولار، بزيادة سنوية قدرها 55%؛ وبلغ هامش الربح الإجمالي المعدّل 58.1%، مع توقع ارتفاعه إلى 60%–61% في الربع المقبل. وبحسب توجيهات الشركة على الأقل، لا يوجد ضعف واضح في الطلب على المدى القريب أو في الربحية.
ما يستحق المتابعة فعلًا هو هيكل النمو. فقد ارتفعت السعة المسلّمة هذا الربع بنحو 22% على أساس سنوي، بينما زادت الإيرادات 55%، ما يشير إلى مساهمة كبيرة من تحسن الأسعار ومزيج المنتجات. تحقق شركات التخزين أرباحًا، لكن هذه الربحية تعتمد بدرجة أكبر على قوة التسعير.
وهذا يفسر انقسام آراء السوق: الطلبات قوية الآن، لكن هل ستضغط الإمدادات الجديدة على الأسعار مستقبلًا؟ أثرت المخاوف الأخيرة بشأن توسع توشيبا في الإنتاج بالفعل على أداء أسهم الأقراص الصلبة. لكن الوصول من أهداف التوسع إلى التسليم الفعلي يستغرق وقتًا، ولا يمكن الجزم بأن توازن العرض والطلب قد انعكس بالفعل.
بالنسبة إلى سيجيت، تمثل هذه النتائج تأكيدًا مباشرًا نسبيًا على قوة القطاع؛ أما بالنسبة إلى سانديسك، فهي تشير إلى استمرار قوة الطلب على التخزين في مراكز البيانات، ولا يصح إسقاط ارتفاع أسعار الأقراص الصلبة مباشرةً على ذاكرة NAND. ويتوقف استمرار سانديسك في رفع توقعاتها للأرباح على تحقق إيرادات أقراص SSD المخصصة للشركات، وأسعار NAND، وحجم الشحنات معًا.
تقديري هو أن هذه النتائج تدعم مواصلة متابعة فرص الاستثمار الصعودي في قطاع التخزين، لكنها لا تكفي لتكون مبررًا للشراء الفوري عند انخفاض الأسعار. والأهم في المرحلة المقبلة هو مراقبة ما إذا كان سعر السهم سيكف عن الهبوط بعد التوجيهات القوية، وما إذا كانت نتائج الشركات النظيرة ستواصل تأكيد قوة الطلب.
إذا استمر نمو السعة، وصمدت الأسعار، وتحولت الأرباح المتوقعة إلى واقع، فسيكون التراجع جديرًا بمزيد من الدراسة؛ أما إذا بدأت الإمدادات الجديدة تضغط على الأسعار وأجّل العملاء استلام المنتجات، فينبغي خفض التوقعات. في قطاع التخزين، أكثر ما ينبغي الحذر منه هو الاستناد إلى أرباح اليوم المرتفعة لتبرير سعر السهم غدًا. #股票财报季