المنافسة بين Visa وMastercard في مدفوعات العملات المستقرة:
تجري Visa مؤخرًا محادثات للاستحواذ على شركة Fireblocks المتخصصة في حفظ العملات المشفرة، مقابل نحو 2.5 مليار دولار.
نهج Mastercard:
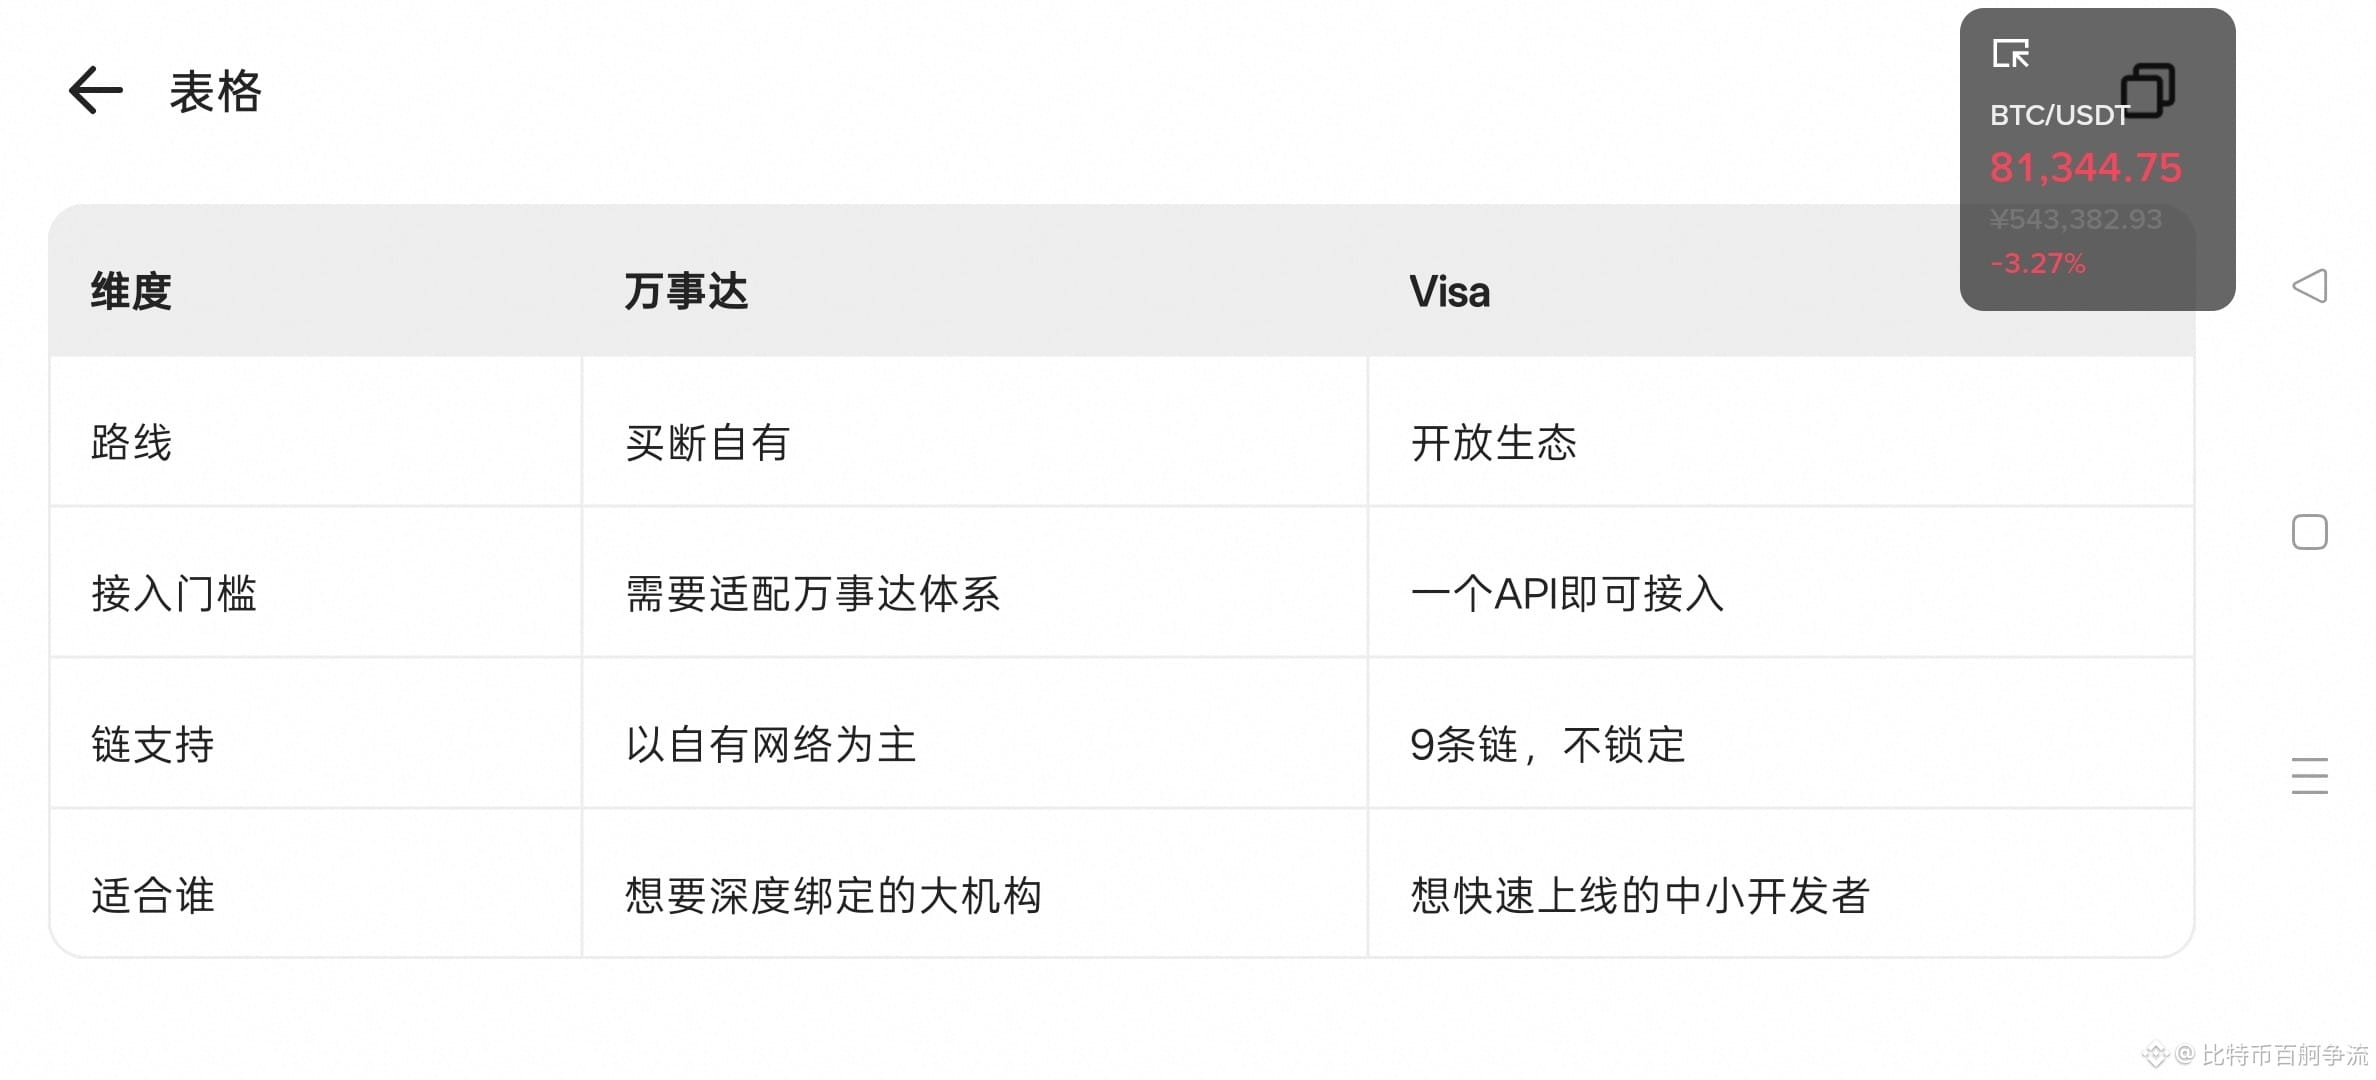
تتبنى Mastercard استراتيجية كثيفة الأصول تقوم على «شراء البنية التحتية وبناء الشبكة ذاتيًا»:
استحوذت على BVNK مقابل 1.8 مليار دولار، فاشترت مباشرةً شركة البنية التحتية للعملات المستقرة، ودمجت قدراتها بالكامل في شبكتها.
حصلت على ترخيص BitLicense في نيويورك، ما يتيح لها ممارسة أعمال الأصول المشفرة وفق الأطر التنظيمية.
أنشأت Multi-Token Network (شبكة العملات المتعددة) لمساعدة المؤسسات المالية على إصدار العملات المستقرة وإدارتها.
أطلقت Global Money Platform، وهي منصة تتيح عبر واجهة API واحدة التحويل بين العملات التقليدية والعملات المستقرة، والدفع بالبطاقات، وتحويل الأموال.
تدعم بالفعل عدة عملات مستقرة، مثل USDC وPYUSD وFIUSD وUSDG، كما توفر بطاقات العملات المستقرة في أكثر من 130 دولة.
المنطق الأساسي: نمتلك القنوات ونضع قواعدنا بأنفسنا.
أما ميزة Visa فهي سهولة الربط بشبكتها.
تتبع Visa استراتيجية خفيفة الأصول تقوم على «نظام بيئي مفتوح وسهولة الانضمام»، ما يجعلها أكثر ملاءمة للشركاء:
المنطق الأساسي: لا نبني القنوات بأنفسنا، بل نتيح للجميع الانضمام بسهولة إلى شبكتنا.
فلماذا تعمل معظم بطاقات U المتاحة في السوق التي نستخدمها عبر Mastercard؟
أفضلية السبق: البنوك الصينية بدأت مبكرًا.
تأخرت منتجات بطاقات U من Visa في الانطلاق، وكان عدد الجهات المصدرة للبطاقات قليلًا، لذا استحوذت Mastercard على المستخدمين أولًا.
في الصين القارية، تتمتع بطاقات U من Mastercard بـ«أفضلية السبق وتأثير الشبكة»، ولذلك يصعب على Visa اللحاق بها الآن.
تجري Visa مؤخرًا محادثات للاستحواذ على شركة Fireblocks المتخصصة في حفظ العملات المشفرة، مقابل نحو 2.5 مليار دولار.
نهج Mastercard:
تتبنى Mastercard استراتيجية كثيفة الأصول تقوم على «شراء البنية التحتية وبناء الشبكة ذاتيًا»:
استحوذت على BVNK مقابل 1.8 مليار دولار، فاشترت مباشرةً شركة البنية التحتية للعملات المستقرة، ودمجت قدراتها بالكامل في شبكتها.
حصلت على ترخيص BitLicense في نيويورك، ما يتيح لها ممارسة أعمال الأصول المشفرة وفق الأطر التنظيمية.
أنشأت Multi-Token Network (شبكة العملات المتعددة) لمساعدة المؤسسات المالية على إصدار العملات المستقرة وإدارتها.
أطلقت Global Money Platform، وهي منصة تتيح عبر واجهة API واحدة التحويل بين العملات التقليدية والعملات المستقرة، والدفع بالبطاقات، وتحويل الأموال.
تدعم بالفعل عدة عملات مستقرة، مثل USDC وPYUSD وFIUSD وUSDG، كما توفر بطاقات العملات المستقرة في أكثر من 130 دولة.
المنطق الأساسي: نمتلك القنوات ونضع قواعدنا بأنفسنا.
أما ميزة Visa فهي سهولة الربط بشبكتها.
تتبع Visa استراتيجية خفيفة الأصول تقوم على «نظام بيئي مفتوح وسهولة الانضمام»، ما يجعلها أكثر ملاءمة للشركاء:
المنطق الأساسي: لا نبني القنوات بأنفسنا، بل نتيح للجميع الانضمام بسهولة إلى شبكتنا.
فلماذا تعمل معظم بطاقات U المتاحة في السوق التي نستخدمها عبر Mastercard؟
أفضلية السبق: البنوك الصينية بدأت مبكرًا.
تأخرت منتجات بطاقات U من Visa في الانطلاق، وكان عدد الجهات المصدرة للبطاقات قليلًا، لذا استحوذت Mastercard على المستخدمين أولًا.
في الصين القارية، تتمتع بطاقات U من Mastercard بـ«أفضلية السبق وتأثير الشبكة»، ولذلك يصعب على Visa اللحاق بها الآن.