

كتبت في نهاية المرحلة السابقة أن المرحلة التالية ستتضمن ثلاثة أمور: إضافة buffer ووقف خسارة إلى إشارات الدمج، وتشغيل فترة التحقق، ثم إجراء اختبار walk-forward.
لم نتبع هذا الترتيب في هذه المرحلة.
بعد تحديث البيانات حتى 21 أكتوبر، شغّلت الاستراتيجيات التسع كلها على نافذة التقييم الأمامية الجديدة، وأعدت أيضًا ترتيب بنية التراجعات خلال فترة الاختبار. وكان القرار بعد انتهاء التشغيل: الإبقاء على ثلاث استراتيجيات فقط من أصل تسع، وحذف الاستراتيجيات الست الأخرى مع ملفاتها ونتائج اختبارها التاريخي.
الاستراتيجيات الست المحذوفة ليست خاسرة. حققت خمس منها عائدًا تجاوز +115% خلال فترة الاختبار، وبلغ أعلى عائد +152.67%. لكن أقصى تراجع فيها تراوح بين -21.8% و-54.8%، وامتدت أطول فترة تحت الماء إلى 232 يوم تداول. قد تبدو هذه المنحنيات مقبولة في الاختبارات التاريخية، لكن معظم الناس لن يصمدوا حتى استعادة رأس المال لو وُضعت في حساب تداول فعلي.
لذلك سنبدأ هذه المرة بالتقليص. وفيما يلي توضيح لأربعة أمور: لماذا غيّرت الخطة، وما المعايير التي استُخدمت للاستبعاد، وما الذي بقي بعده، وما المسألة التي لم تُحل بعد.
أولًا: لماذا غيّرت خطة المرحلة السابقة؟
كان ما قُدّم في المرحلة السابقة «مجلدًا للاستراتيجيات التسع يمكن إعادة إنتاجه بنقرة واحدة»: تسعة ملفات استراتيجيات، وستة ملفات إشارات، ودفتر ملاحظات واحد، مع اجتياز المطابقة التفصيلية لكل بند بنسبة 9/9. كان الهدف حينها جعل الأرقام موثوقة، لا تحديد الاستراتيجية التي ينبغي استخدامها.
المشكلة تكمن هنا أيضًا. فقد وُضعت الاستراتيجيات التسع جنبًا إلى جنب في المجلد، ما يسهل على القارئ فهم الأمر على أن الاستراتيجيات التسع كلها مرشحة. لكن تراجع بعضها يقترب من -50%، وتمر منحنيات رأس المال فيها بنصف سنة من دون تسجيل قمة جديدة. بقيت في المجلد لأن المهمة آنذاك كانت إعادة الإنتاج، لا الاختيار.
لو واصلنا في هذه الحالة إضافة وقف خسارة إلى استراتيجية الدمج وإجراء اختبار walk-forward، لكان ذلك أشبه بإضافة مزيد من الوظائف إلى استراتيجيات غير صالحة للاستخدام. وكلما تراكمت الوظائف، أصبح من الأصعب لاحقًا تحديد ما إذا كانت المشكلة في الإشارة أم إدارة المخاطر أم التنفيذ.
وكانت هناك أيضًا تغييرات في البيانات. فقد أصبحت بيانات الفترة من 1 إلى 21 أكتوبر متاحة. وهذه أول فترة زمنية بعد فترة الاختبار لم تُستخدم في أي عملية اختيار. ورغم أنها لا تتجاوز 21 يومًا، فهي تكفي لإجراء فحص أولي.
وهكذا تغيّر الترتيب: نبدأ بتصفية الاستراتيجيات وفق بنية المخاطر خلال فترة الاختبار، ونقلّصها إلى ثلاث؛ ثم نستخدم أكتوبر للتحقق الأمامي؛ وبعدها فقط نعود إلى إضافة وقف خسارة لاستراتيجية الدمج وإجراء اختبار walk-forward. انخفض عدد الاستراتيجيات التي نتابعها من تسع إلى ثلاث، ما جعل العمل اللاحق أسرع.
لم نشغّل فترة التحقق هذه المرة أيضًا. فقد استُخدمت VALID للإيقاف المبكر للنموذج، لذا لا يمكن اعتبارها إلا عينة داخلية جزئيًا؛ وهي أقل نظافة من أيام أكتوبر الـ21. بعد حل مشكلة تنفيذ stop10، سنستكمل فترة التحقق واختبار walk-forward معًا.
ثانيًا: طريقتان لحساب Calmar، فلنحدد المقصود أولًا
كانت قيمة Calmar التي أوردناها لاستراتيجية الدمج في المرحلة السابقة 7.49، بينما تظهر في جدول الاختيار لهذه المرحلة بقيمة 9.38. ثمة قيمتان للاستراتيجية نفسها، فلنوضح الأمر أولًا.
كلتا القيمتين صحيحتان، لكن طريقة الحساب مختلفة. تمثل 7.49 القيمة المحسوبة على أساس سنوي: حُوّل العائد الإجمالي خلال 457 يومًا إلى عائد سنوي باستخدام 365/457، ثم قُسّم على أقصى تراجع. أما 9.38 فهي قيمة محسوبة على الفترة كاملة: قُسّم العائد الإجمالي خلال 457 يومًا مباشرةً على أقصى تراجع. ولأن فترة الاختبار أطول من سنة، يصغر البسط بعد تحويله إلى معدل سنوي، فتكون 7.49 أقل من 9.38.
تعتمد الحدود في هذه المرحلة على الحساب للفترة كاملة؛ لذا فإن قيمة 9.38 تقابل الحد 7. وبحسب طريقة الحساب السنوية، تبلغ قيم الاستراتيجيات الثلاث المحتفظ بها 7.49 و6.43 و6.33 على التوالي.
عندما تصادفون قيمة Calmar مستقبلًا، اسألوا أولًا: أي طريقة حساب استُخدمت؟ فالمقارنة بين قيم محسوبة بطرق مختلفة قد تؤدي إلى ترتيب خاطئ للاستراتيجيات.
ثالثًا: أربعة حدود — ابدأ بالتراجع، ثم انظر إلى العائد
يقتصر الاختيار على فترة الاختبار، من 1 يوليو 2025 إلى 30 سبتمبر 2026، أي 457 يومًا، برأس مال قدره 10 ملايين. والحدود الأربعة هي:
- ألا يتجاوز أقصى تراجع 20%
- ألا تقل Calmar (إجمالي العائد خلال الفترة مقسومًا على أقصى تراجع) عن 7
- ألا يتجاوز مؤشر Ulcer قيمة 8
- ألا تتجاوز أطول فترة تحت الماء 110 أيام تداول
لماذا اخترنا هذه الحدود الأربعة؟ يحدد التراجع ما إذا كان بالإمكان الاحتفاظ بالاستراتيجية؛ وتجمع Calmar بين العائد والتراجع؛ ولا ينظر مؤشر Ulcer إلى أعمق تراجع فحسب، بل إلى مدته وعدد مرات تكراره أيضًا؛ أما أيام البقاء تحت الماء فهي المقياس الأوضح: كم يومًا يحتاج الحساب للتعافي بعدما يهبط من قمته؟ تجيب المؤشرات الأربعة كلها عن السؤال نفسه: هل يستطيع المرء تحمّل هذا المنحنى؟
ترتيب العوائد ليس ضمن الحدود. والسبب بسيط: الاستراتيجية التي تحقق عائدًا مرتفعًا لكن تراجعها -50% غالبًا لن تصمد في التداول الفعلي حتى يتحقق ذلك العائد.
لم تُستخدم بيانات أكتوبر في الاختيار. فمدتها 21 يومًا فقط، واستخدامها لاختيار الاستراتيجيات أشبه بجعل الحكم لاعبًا أيضًا. استُخدمت بيانات أكتوبر للتحقق فقط، لا للاختيار.
يجب أن أوضح بصراحة نقطة واحدة: وضعت هذه المعايير الأربعة بعد الاطلاع على نتائج الاستراتيجيات التسع، لذا فهي معايير لاحقة وليست قواعد كُتبت مسبقًا. تساعدني على اتخاذ قرارات متسقة، لكنها لا تُعدّ إثباتًا ذا دلالة إحصائية.
رابعًا: سجل أداء الاستراتيجيات التسع
مرتبة تنازليًا حسب Calmar:
| الاستراتيجية | العائد | أقصى تراجع | Calmar | شارب | Ulcer | أيام تحت الماء | القرار |
|---|---:|---:|---:|---:|---:|---:|---|
| دمج top5 | +172.93% | -18.44% | 9.38 | 2.076 | 7.59 | 107 | إبقاء |
| النموذج buf4، وقف خسارة 10 | +130.86% | -16.25% | 8.05 | 1.906 | 6.10 | 96 | إبقاء |
| النموذج، مراكز شراء buf5، وقف خسارة 10 | +114.01% | -14.39% | 7.92 | 1.846 | 4.84 | 75 | إبقاء |
| mom10 top5، مراكز شراء buf5 | +152.67% | -30.13% | 5.07 | 1.577 | 13.48 | 171 | استبعاد |
| النموذج buf4، وقف خسارة 35 | +151.47% | -31.42% | 4.82 | 1.635 | 11.90 | 123 | استبعاد |
| mom10 top5 | +134.22% | -39.03% | 3.44 | 1.385 | 13.93 | 171 | استبعاد |
| mom10 top20، مراكز شراء buf5 | +68.98% | -21.81% | 3.16 | 1.563 | 6.92 | 109 | استبعاد |
| النموذج buf4 | +137.55% | -54.80% | 2.51 | 1.368 | 22.31 | 219 | استبعاد |
| النموذج، مراكز شراء buf5 | +115.08% | -51.89% | 2.22 | 1.174 | 25.96 | 232 | استبعاد |
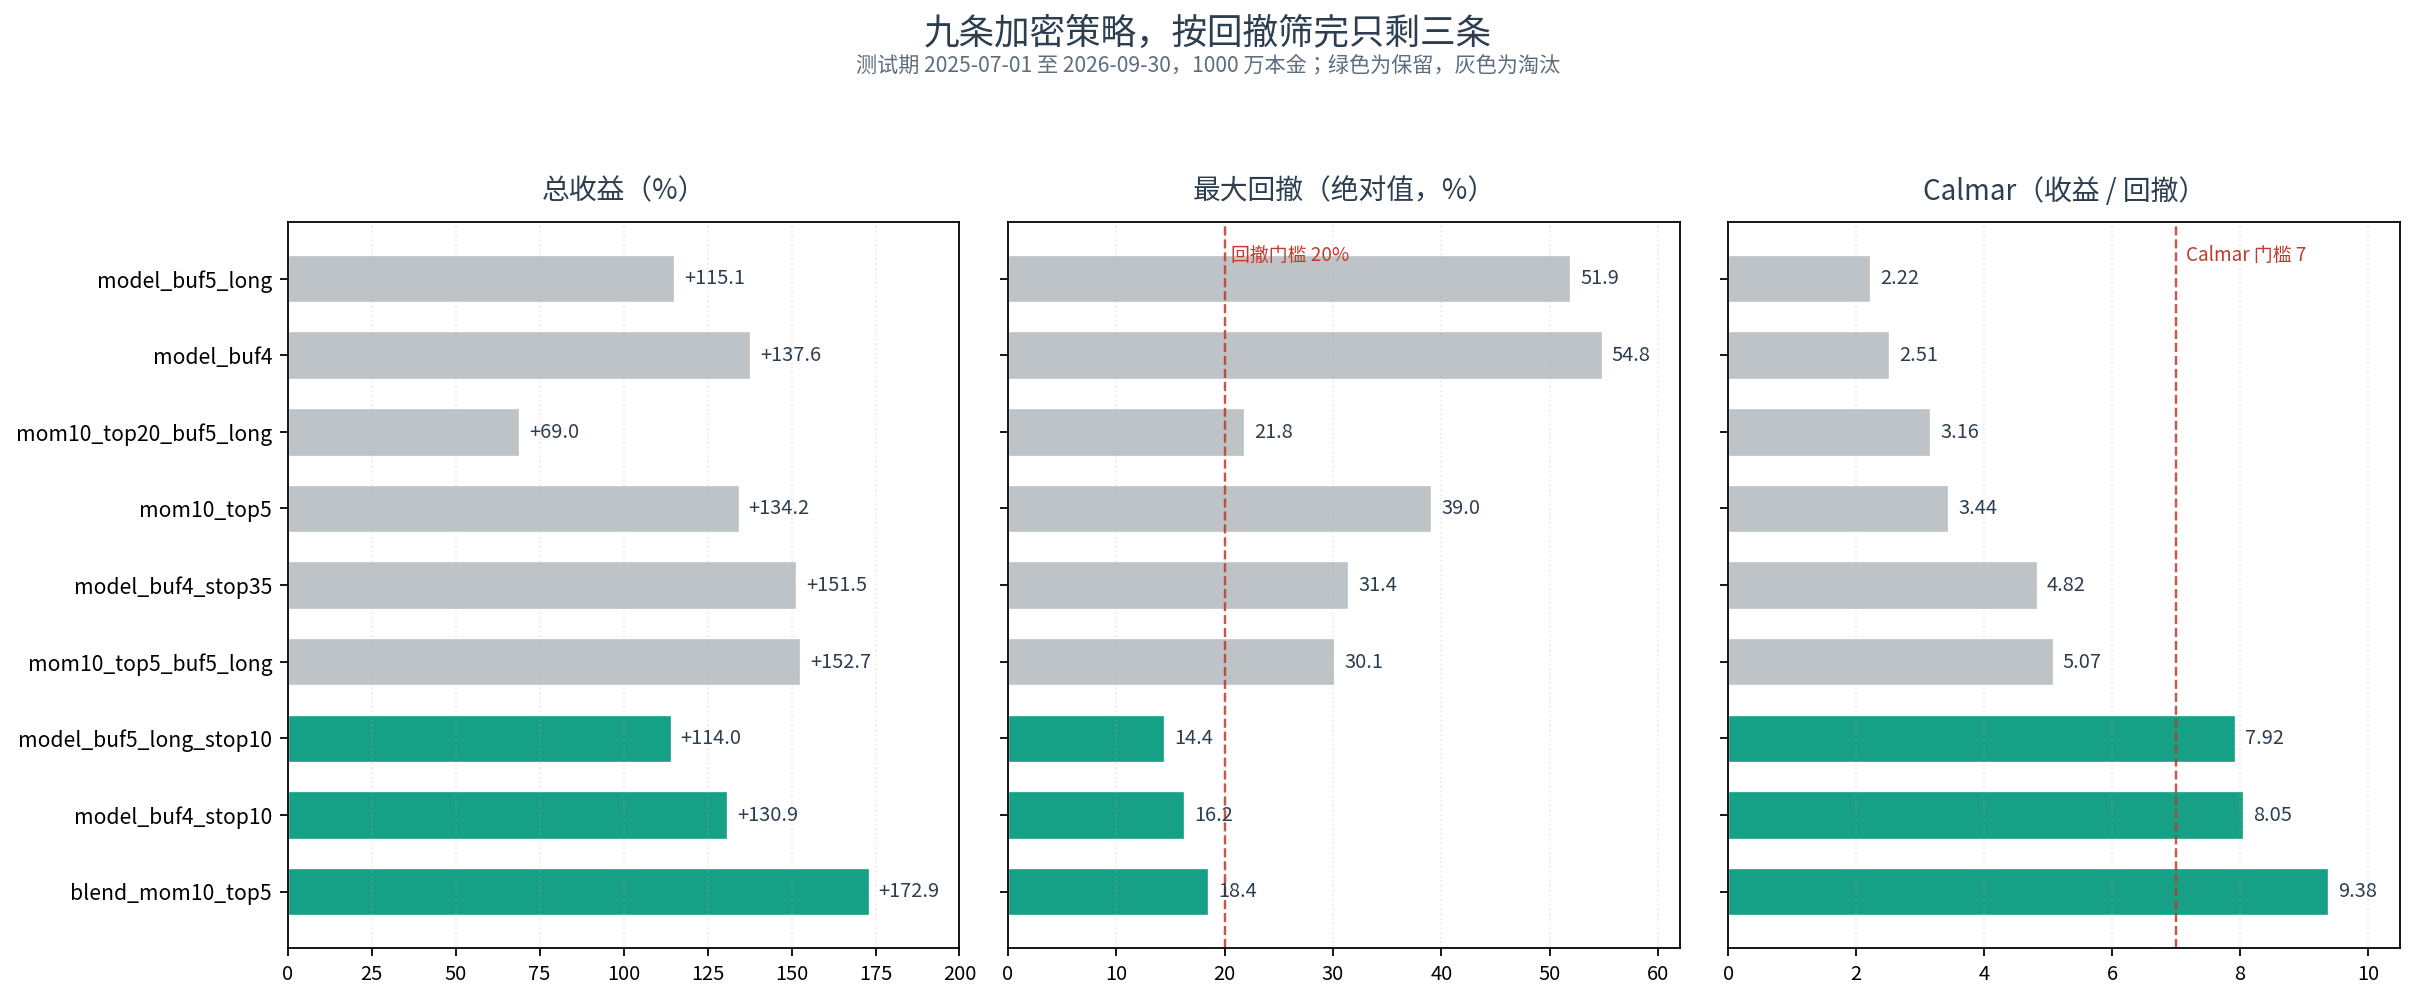
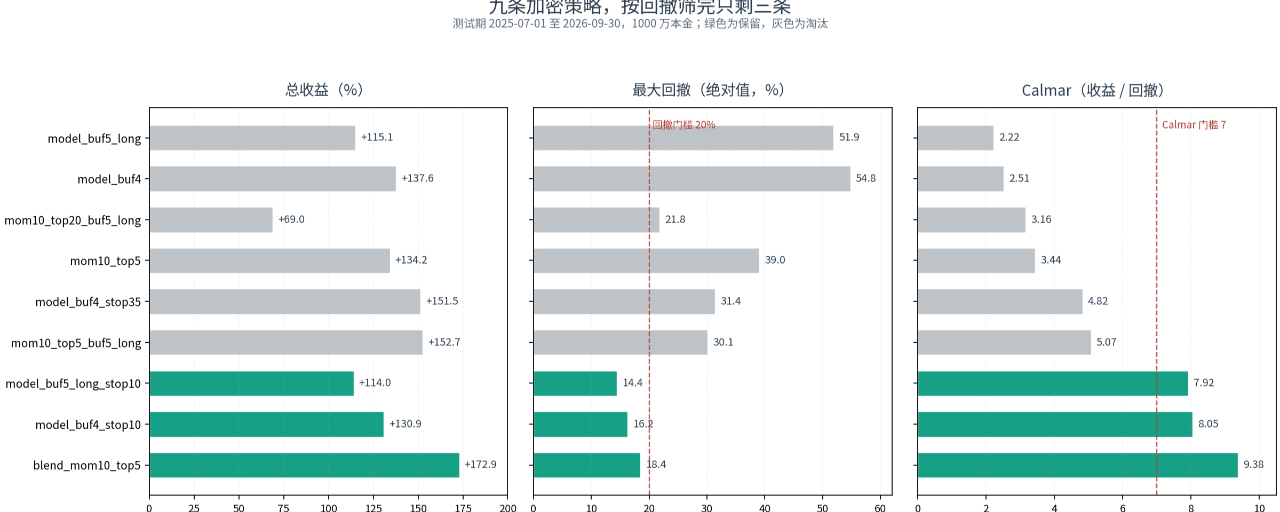
الشكل 1: العائد على اليسار، وأقصى تراجع في الوسط، وCalmar على اليمين. الأخضر للاستراتيجيات المحتفظ بها والرمادي للمستبعدة. الخطان المتقطعان يمثلان حد التراجع عند 20% وحد Calmar عند 7.
الفاصل واضح. تتجاوز قيمة Calmar في الاستراتيجيات الثلاث المحتفظ بها 7.9، ولا يتجاوز مؤشر Ulcer فيها 7.6، ولا تتجاوز أيامها تحت الماء 107. أما بين الاستراتيجيات الست المستبعدة، فأعلى Calmar هو 5.07 وأدنى Ulcer هو 6.92.
انتبهوا إلى استراتيجية mom10 top20. تراجعها -21.81%، أي إنها تتجاوز الحد بمقدار 1.8 نقطة مئوية فقط؛ ومؤشر Ulcer لديها 6.92، أي أقل من 8؛ وفترة بقائها تحت الماء 109 أيام، أي أقل من 110 بيوم واحد. عند النظر إلى هذه المؤشرات الثلاثة وحدها، تبدو قريبة من التأهل. لكن Calmar لديها لا يتجاوز 3.16، إذ تآكل العائد كثيرًا بسبب التخفيف، ولذلك لا تزال دون الحد المطلوب.
خامسًا: لماذا حُذفت الاستراتيجيات الست؟
سأشرحها واحدةً تلو الأخرى.
النموذج buf4: عائد +137.55%، وتراجع -54.80%. هذه نسخة تجمع إشارة النموذج مع buffer4 على جانبي التداول. رفع الـbuffer العائد من السالب إلى +137%، لكن التراجع ظل عند -54.80%؛ كما أن تغيير مستوى الـbuffer لا يكاد يؤثر في التراجع. توضح هذه الاستراتيجية بأفضل صورة أن الـbuffer لا يكفي وحده لإدارة المخاطر: فهو يحسن معدل دوران المراكز واستقرار الترتيب، لكنه لا يكبح المخاطر الطرفية.
النموذج، مراكز شراء buf5: عائد +115.08%، وتراجع -51.89%. عند ضبط buffer مراكز الشراء على 5 وعدم إضافة buffer لمراكز البيع، لم يتغير التراجع إلا من -54.80% إلى -51.89%. وبلغ مؤشر Ulcer 25.96، وفترة البقاء تحت الماء 232 يومًا، وهما الأسوأ بين الاستراتيجيات التسع.
النموذج buf4، وقف خسارة 35: عائد +151.47%، وتراجع -31.42%. يحتل العائد المرتبة الثالثة، ما قد يوحي بضرورة الإبقاء عليها. لكن التراجع يتجاوز 30%، وCalmar يبلغ 4.82، وفترة البقاء تحت الماء 123 يومًا. وقف الخسارة بنسبة 35% للعملة الواحدة واسع جدًا في سوق متقلب كالعملات المشفرة؛ فعندما يُفعّل يكون الحساب قد تكبد خسارة كبيرة بالفعل.
mom10 top5، مراكز شراء buf5: عائد +152.67%، وتراجع -30.13%. هذه ثاني أعلى الاستراتيجيات التسع عائدًا، وأعلى الاستراتيجيات الست المستبعدة عائدًا. لكن المشكلة نفسها قائمة: تراجع بنسبة 30%، و171 يومًا تحت الماء. حتى المرتبة الثانية في العائد لا تكفي لاجتياز اختبار التراجع.
mom10 top5: عائد +134.22%، وتراجع -39.03%. استراتيجية زخم خالصة top5، بلا buffer ولا وقف خسارة. المخاطر الطرفية لعامل الزخم مرتفعة أصلًا، وبلغ أسوأ عائد يومي -13.10%.
mom10 top20، مراكز شراء buf5: عائد +68.98%، وتراجع -21.81%. هذه أقل الاستراتيجيات الست المستبعدة تراجعًا. لكن Calmar لا يتجاوز 3.16، إذ خُفّف العائد إلى نحو النصف بسبب توزيع المراكز. وهي تثبت أمرًا آخر: توزيع المراكز على نطاق أوسع لا يحسّن الاستراتيجية، بل يجعلها أصغر فحسب.
سادسًا: ثلاث خلاصات يمكن الاستفادة منها
أولًا، وقف الخسارة هو الرافعة الأساسية للحد من التراجع، وليس الـbuffer.
ثبّتُّ buffer4 المتماثل أولًا على الإشارات من العائلة النموذجية نفسها، ثم أجريت ثلاث مقارنات. من دون أي إضافة: +137.55%، والتراجع -54.80%. مع وقف خسارة 35% للعملة الواحدة: +151.47%، والتراجع -31.42%. مع وقف خسارة 10% للعملة الواحدة: +130.86%، والتراجع -16.25%. ثم غيّرت الـbuffer إلى 5 لمراكز الشراء و0 لمراكز البيع، من دون وقف خسارة: بلغ التراجع -51.89%، أي إنه لم يتغير تقريبًا.
عند وضع المنحنيات الأربعة جنبًا إلى جنب، تكون الخلاصة واضحة لا لبس فيها. إذا أردت الحد من التراجع، فابدأ بوقف الخسارة؛ فالـbuffer يدير أساسًا معدل دوران المراكز واستقرار الترتيب، لكنه لا يكبح المخاطر الطرفية.
ثانيًا، قلة مرات التفعيل لا تعني انخفاض المخاطر.
تفعّل وقف الخسارة عند 35%، خلال فترة الاختبار، 121 مرة؛ بينما تفعّل وقف الخسارة عند 10%، 646 مرة. قد يبدو أن مستوى 35% أريح، لكن التراجع كان -31.42% مقابل -16.25%. السبب بسيط: يقل عدد مرات التفعيل لأن الخسارة يجب أن تبلغ 35% قبل إغلاق المركز، فتكون الخسارة في كل مرة كبيرة؛ ويكثر التفعيل لأن المركز يُغلق عند خسارة 10%، فتكون الخسارة في كل مرة أصغر. لا يمكن تقييم وقف الخسارة بمجرد النظر إلى عدد مرات تفعيله؛ بل يجب النظر إلى خسارة كل مرة مضروبة في عدد مرات التفعيل المتتالية الممكنة خلال فترة الضغط.
قدّر أولًا عدد مرات التفعيل المتتالية خلال فترة الضغط، ثم حدّد العتبة. مستوى 10% يقطع الخسارة وهي صغيرة، بينما يشبه مستوى 35% وقفًا نفسيًا يقول لنفسك: «لقد وضعت وقف خسارة»، لكن بحلول وقت تفعيله يكون الحساب قد تلقى ضربة قوية.
ثالثًا، التنويع يقلّص كل شيء بالتناسب فحسب، ولا يرفع الكفاءة المعدّلة حسب المخاطر.
عند التحول من mom10 top5 إلى top20، وإضافة buffer5 لمراكز الشراء، انخفض التقلب السنوي من 63.1% إلى 29.6%، وانخفض التراجع من -39.03% إلى -21.81%. يبدو أن المخاطر انخفضت إلى النصف. لكن العائد هبط من 134.22% إلى 68.98%، وتراجعت قيمة Calmar من 3.44 إلى 3.16. تقلّص العائد والمخاطر معًا، لكن الكفاءة أصبحت أسوأ.
إذا كان الهدف خفض المخاطر، فخفض الرافعة مباشرةً أنظف. يناسب التنويع حل مشكلة «ثقل مركز عملة واحدة»، لكنه لا يصلح أداةً لرفع نسبة شارب.
وهناك خلاصة أبسط: ترتيب العوائد قد يكون مضللًا. فلو رتبنا حسب العائد، لوجب الإبقاء على stop35 في المرتبة الثالثة وmom10 مراكز شراء buf5 في المرتبة الثانية؛ لكنهما لا يجتازان الحدود عند الترتيب حسب Calmar والتراجع. عند اختيار استراتيجية، انظر أولًا إلى قدرتك على الاحتفاظ بها، ثم إلى مقدار ما يمكن أن تربحه.
سابعًا: الاستراتيجيات الثلاث المتبقية تمثل ثلاثة مستويات للمخاطر
| الاستراتيجية | التوصيف | العائد | أقصى تراجع | Calmar | شارب | Ulcer | أيام تحت الماء |
|---|---|---:|---:|---:|---:|---:|---:|
| دمج top5 | أعلى عائد، بلا وقف خسارة | +172.93% | -18.44% | 9.38 | 2.076 | 7.59 | 107 |
| النموذج buf4، وقف خسارة 10 | توازن بين العائد والتراجع | +130.86% | -16.25% | 8.05 | 1.906 | 6.10 | 96 |
| النموذج، مراكز شراء buf5، وقف خسارة 10 | أقل تراجع، والمنحنى الأكثر سلاسة | +114.01% | -14.39% | 7.92 | 1.846 | 4.84 | 75 |
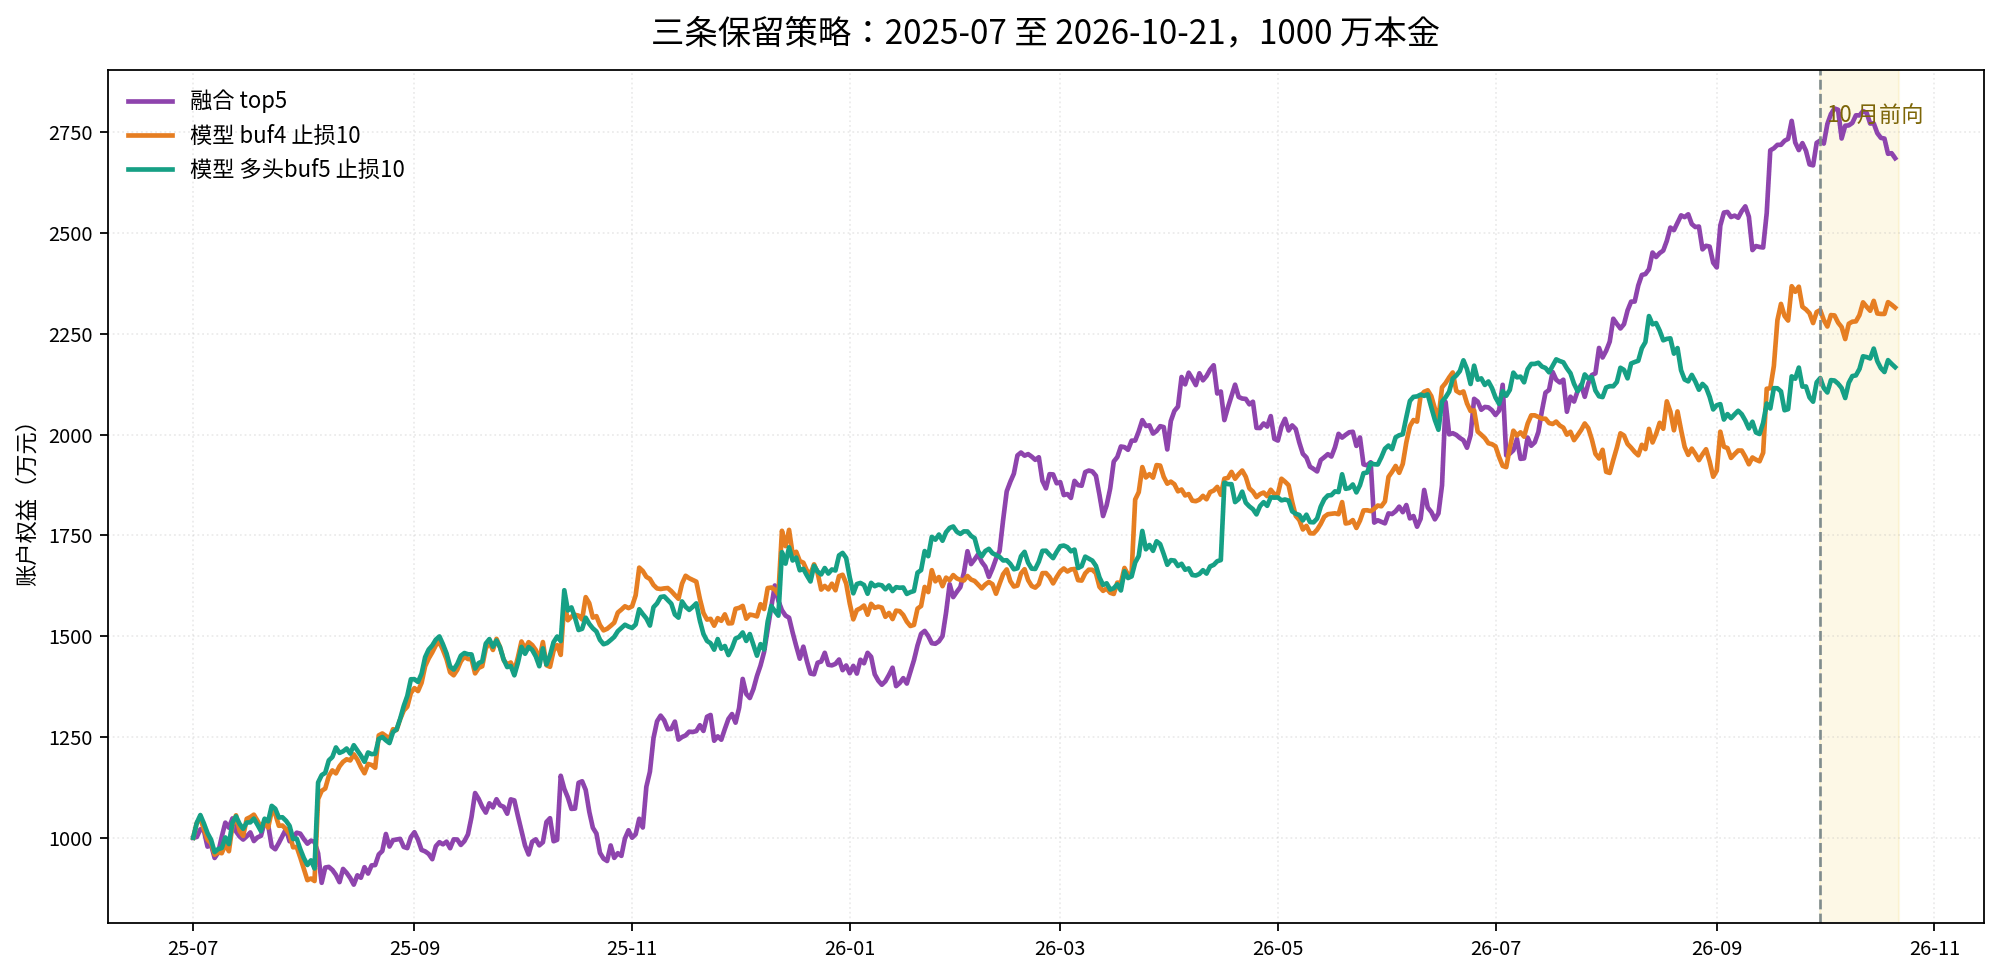
الشكل 2: شُغّلت الاستراتيجيات الثلاث من يوليو 2025 إلى 21 أكتوبر 2026، برأس مال قدره 10 ملايين. الجزء الواقع إلى يمين الخط المتقطع هو فترة التقييم الأمامية في أكتوبر.
هذه الاستراتيجيات الثلاث ليست «أفضل ثلاث استراتيجيات من الفئة نفسها»، بل تمثل ثلاثة مستويات مختلفة للمخاطر.
دمج top5 يحقق أعلى عائد وأفضل أداء معدّل حسب المخاطر أيضًا، لكنه بلا وقف خسارة. خلال شهر هبوط أكتوبر، كان تراجعه الأعمق بين الاستراتيجيات الثلاث، وهذا هو السبب. في المرحلة السابقة وعدنا بإضافة وقف خسارة إلى استراتيجية الدمج، لكننا لم نفعل ذلك هذه المرة؛ وسأشرح السبب لاحقًا.
النموذج buf4 مع وقف خسارة 10 هو المستوى المتوسط. فهو يجمع buffer4 على جانبي التداول مع وقف خسارة 10% للعملة الواحدة، ويحقق توازنًا معقولًا بين العائد والتراجع.
النموذج، مراكز شراء buf5 مع وقف خسارة 10 هو المستوى الدفاعي. فهو يستخدم buffer5 لمراكز الشراء، ولا يضيف buffer لمراكز البيع، ويضيف وقف خسارة 10%. تراجعه هو الأقل، ومؤشر Ulcer لديه 4.84، ولا يقضي تحت الماء سوى 75 يومًا؛ ومنحناه هو الأكثر سلاسة، لكن عائده هو الأقل أيضًا.
إذا لم يكن بوسعك اختيار سوى استراتيجية واحدة، فالأمر يعتمد على طبيعة رأس المال ومدى تحملك للتراجع. إذا كنت قادرًا على تحمل تراجع -20% وتسعى إلى العائد، فاختر الدمج؛ وإذا كنت تريد منحنى أكثر سلاسة، فاختر مراكز شراء buf5 مع وقف خسارة 10؛ واختر buf4 مع وقف خسارة 10 إذا أردت حلًا وسطًا بينهما. هذا مفاضلة، لا ترتيب.
## ثامنًا: التقييم الأمامي في أكتوبر — أول مرة يظهر فيها أثر وقف الخسارة على بيانات أمامية
النموذج مجمّد. ظلّت `best_iteration` عند 290 بعد إعادة التدريب، ولم يتجاوز أكبر اختلاف بين توقعات فترة الاختبار والملف المنشور في المرحلة السابقة 0.0؛ ولم تُعدّل إشارات أكتوبر.
من 1 إلى 21 أكتوبر، انخفضت قيمة مجموعة الإشارات، التي تضم 122 عقدًا موزونة بالتساوي، بنسبة 8.57%، بينما بلغ الانخفاض الوسيط 9.82%. ارتفع $BTC بنسبة 0.57%، وانخفض $ETH بنسبة 7.89%، وانخفض $SOL بنسبة 9.45%. هبطت العملات البديلة على نطاق واسع، فيما تحرك BTC عرضيًا.
نتائج الاستراتيجيات الثلاث:
| الاستراتيجية | ربح/خسارة أكتوبر | مقارنة برصيد 30 سبتمبر | مقارنة بـ10 ملايين | أقصى تراجع | مرات وقف الخسارة | مراكز شراء/بيع |
|---|---:|---:|---:|---:|---:|---:|
| النموذج، مراكز شراء buf5، وقف خسارة 10 | +271 ألفًا | +1.26% | +2.71% | -2.63% | 24 | +255 / +15 ألفًا |
| النموذج buf4، وقف خسارة 10 | +61 ألفًا | +0.27% | +0.61% | -3.11% | 22 | +61 / +1 ألف |
| دمج top5 | -439 ألفًا | -1.61% | -4.39% | -4.39% | 0 | -537 / +98 ألفًا |
نعرض مقياسين للعائد. الأول مقارنة برصيد 30 سبتمبر، لأن العوائد تراكمت باحتساب الفائدة المركبة خلال فترة الاختبار، وتراوحت أرصدة الاستراتيجيات الثلاث بين 21.4 و27.29 مليونًا. والثاني مقارنة بعشرة ملايين، لأن حجم الأوامر ظل محسوبًا على أساس عشرة ملايين ولم يتغير مع نمو الرصيد بفعل الفائدة المركبة. الأول هو معدل العائد الفعلي للحساب، والثاني أقرب إلى قياس القدرة الربحية للاستراتيجية نفسها. لا تحوّل أرقام 21 يومًا إلى معدل سنوي بالتناسب.
في شهر الهبوط، حافظت استراتيجيتا stop10 على عائد موجب. أما استراتيجية الدمج، التي لا تستخدم وقف خسارة، فخسرت ساق مراكز الشراء 537 ألفًا، وبلغت خسارتها في أسوأ يوم 712 ألفًا، فانعكست الخسارة مباشرةً على صافي قيمة الأصول. وهذا هو السبب المباشر لاختلاف نتائج الاستراتيجيات الثلاث، كما أنها المرة الأولى التي يثبت فيها وقف الخسارة فعاليته على بيانات التقييم الأمامية.
لكن 21 يومًا مدة قصيرة جدًا ولا تثبت شيئًا على المدى الطويل. كما أن في هذا العائد الموجب جوانب مبالغ فيها يجب استبعاد أثرها.
أولًا، العائد شديد التركز. تتداخل مراكز استراتيجيتي stop10 بدرجة كبيرة: حقق GTC ربحًا قدره 603 آلاف، وMAGMA ربحًا قدره 229 ألفًا، وAKE ربحًا قدره 201 ألف. حقق أفضل يوم لاستراتيجية buf4 ربحًا قدره 379 ألفًا، أي ما يعادل 21.9% من إجمالي الأرباح؛ وشكلت أفضل ثلاثة أيام 56.9%. لم تتجاوز نسبة الأيام الرابحة 38.1%، وبلغت خسارة اليوم الوسيطة 11 ألفًا. أي إن العائد الموجب اعتمد على بضعة أيام صعود كبيرة وعدد قليل من العقود؛ لذا لا يمكن استقراء النتائج بعبارة «متوسط الربح اليومي».
ثانيًا، لم تُستغل المراكز بالكامل. لكل استراتيجية من الاستراتيجيات العشر مركز واحد معطّل: مركز بيع OMNI في كلتا استراتيجيتي stop10، ومركز بيع VANRY في استراتيجية الدمج. لم تُغلق هذه المراكز بعد شطب العقود، فشغلت تعرضًا اسميًا بقيمة مليون من دون أن تحقق ربحًا أو خسارة. لم يتجاوز متوسط التعرض الاسمي النشط لاستراتيجيتي النموذج في أكتوبر 6.47 إلى 6.57 ملايين، مقابل 9.97 ملايين لاستراتيجية الدمج. حققت استراتيجيتا stop10 عائدًا موجبًا باستخدام نحو 65% من المراكز. هذه مشكلة معروفة في محرك الاختبار التاريخي، وليست ناتجة عن تحديث البيانات هذه المرة؛ وقد أُضيفت بالفعل إلى قائمة الإصلاحات المعلّقة.
ثالثًا، لم تُدرج رسوم التمويل في الاختبار التاريخي الأساسي. وقدّرناها لاحقًا بناءً على المراكز المفتوحة في نهاية كل يوم؛ فحصلت استراتيجية الدمج على 72 ألفًا، بينما دفعت كل من استراتيجيتي stop10 ما بين 88 و89 ألفًا. وكان الأثر أقل من نقطة مئوية واحدة على رأس مال قدره عشرة ملايين. الاتجاه واضح، لكن هذا ليس تقديرًا دقيقًا للتكلفة.
رابعًا، قوة IC لا تعني القدرة على تحقيق أرباح في الحالات الطرفية. بلغ متوسط IC المتحرك لمدة 20 يومًا في الفترة الأمامية 0.0760، وكانت قيمته موجبة في 90% من أيام التداول، ووقع عند المئين 91.1 من النوافذ المتحركة في فترة الاختبار. لكن عند استخدام الدرجة نفسها لترتيب العوائد الخام لمدة يومين، لم يكن المقطع العرضي في أكتوبر رتيبًا: وفق منهجية اختيار العملات الفعلية للاستراتيجية، بلغ متوسط العائد لأعلى خمس عملات في p5 لمراكز الشراء -3.59% خلال يومين، ولأدنى خمس عملات في p0 لمراكز البيع -0.49% خلال يومين؛ وبلغ فرق مراكز الشراء والبيع -3.10%، بقيمة t تساوي -2.07. يرتب النموذج تسميات عوائد يومين المعيارية حسب التقلب، وهذا لا يعادل التنبؤ بالقيم الطرفية للعوائد الخام. وقد تضررت مراكز الشراء الطرفية في p5 خلال أكتوبر أساسًا من انهياري 4 و19 أكتوبر، بينما ساعدت الـbuffer ووقف الخسارة وساق مراكز البيع وعدد قليل من الصفقات الرابحة على تحسين النتيجة. لا يتضمن تشخيص الحالات الطرفية سوى 19 يومًا من الإشارات، وهي عينة قصيرة جدًا؛ لذا لا يمكننا سوى القول «ينبغي مواصلة المراقبة»، ولا يجوز الاستناد إليها للحكم بفشل النموذج، فضلًا عن زيادة الرافعة.
## تاسعًا: الجزء الأكثر إثارة للقلق — انزلاق سعري بنسبة 2% عند وقف الخسارة
يفترض الاختبار التاريخي تنفيذ أوامر وقف الخسارة بالقرب من سعر الوقف. أعدنا التشغيل بعد إضافة انزلاق سعري بنسبة 2% إلى وقف الخسارة:
| الاستراتيجية | الربح/الخسارة الأساسية | الربح/الخسارة مع انزلاق 2% | عائد الرصيد الأساسي | عائد الرصيد مع انزلاق 2% | التراجع الأساسي | التراجع مع انزلاق 2% |
|---|---:|---:|---:|---:|---:|---:|
| النموذج buf4، وقف خسارة 10 | +61 ألفًا | -385 ألفًا | +0.27% | -3.80% | -3.11% | -8.85% |
| النموذج، مراكز شراء buf5، وقف خسارة 10 | +271 ألفًا | -219 ألفًا | +1.26% | -2.65% | -2.63% | -7.93% |
اختفى العائد الموجب تمامًا.
يمكن تفسير هذه النتيجة حسابيًا. ففي كل مرة يُفعّل فيها وقف الخسارة، يكون هناك مركز بقيمة مليون، ويعني الانزلاق السعري بنسبة 2% خسارة قدرها 20 ألفًا. تفعّل وقف الخسارة 22 إلى 24 مرة في أكتوبر، ما يعني خسارة إجمالية بين 440 و480 ألفًا، وهي كافية لتحويل ربحَي +61 ألفًا و+271 ألفًا إلى خسائر.
ومن زاوية أخرى، يوضح هذا أن مصدر عوائد stop10 ليس «دقة أكبر في اختيار العملات»، بل «قطع الخسائر مبكرًا». وما إن تتراجع جودة تنفيذ أوامر وقف الخسارة حتى تختفي هذه الميزة بسرعة.
نسبة 2% اختبار ضغط، وليست توقعًا. قد يكون الانزلاق الفعلي أقل أو أكبر، بحسب سيولة العملة ونوع أمر وقف الخسارة وظروف السوق حينها. لكن إلى أن نتحقق باستخدام دفتر الأوامر الحقيقي وأحجام التداول الفعلية، لا يمكن اعتبار العائد الموجب لاستراتيجيتي stop10 سوى عائد نظري على الورق.
وهذا أيضًا سبب عدم إضافة وقف خسارة إلى استراتيجية الدمج هذه المرة. ذكرنا في المرحلة السابقة أن الاستراتيجيات التي تستخدم وقف الخسارة لا تدعم سوى اختيار العملات وفق p5/p0، وأن علينا فصل واجهة الدرجات أولًا حتى ندعم اختيار العملات في استراتيجية الدمج. والأهم أنه إذا لم نتحقق بعد من جودة تنفيذ stop10، فإن إضافة وقف خسارة إلى استراتيجية الدمج يعتمد التنفيذ نفسه، ما يعني تكرار المشكلة ذاتها. علينا حل مشكلة التنفيذ قبل إضافة وظائف جديدة.
عاشرًا: التنظيف والحدود والخطوة التالية
حُذفت ملفات الاستراتيجيات الست ونتائج اختبارها التاريخي: 6 ملفات py للاستراتيجيات، و6 اختبارات تاريخية لفترة الاختبار، و6 اختبارات تاريخية لشهر أكتوبر، و6 نتائج اختبار تاريخي في المجلد الرئيسي، أي 24 ملفًا إجمالًا. نُسخت الملفات احتياطيًا قبل حذفها إلى المجلد المؤقت `/tmp/eliminated_strategies_2026-10-22/`، لكنها ستُفقد عند إعادة تشغيل الجهاز. المرجع الدائم هو `策略筛选记录.md` في المستودع. لم تُحفظ ملفات parquet للقيمة اليومية للأصول على نحو مستقل.
لماذا لا نُبقيها؟ لأن الملفات المتبقية ستظل موجودة بوصفها «استراتيجيات مرشحة». وبعد أسبوعين، قد نعود ونرى الاستراتيجيات التسع، فنبدأ بسهولة ضبط المعلمات مجددًا لاستراتيجية ثبت أن تراجعها كبير جدًا. الحذف إجراء حوكمة، لا مجرد حرص مبالغ فيه على الترتيب.
وأُجريت بالتوازي أعمال التنظيف التالية: عُدّل دفتر الملاحظات من تسع استراتيجيات إلى ثلاث واجتاز إعادة التشغيل بنجاح؛ وصار ملخصا فترة الاختبار والفترة الأمامية يتضمنان ثلاثة صفوف لكل منهما؛ كما صار ملف CSV لتفاصيل أكتوبر يتضمن ثلاثة صفوف؛ وأُعيدت كتابة التقرير ليغطي الاستراتيجيات الثلاث؛ وسُجلت أرقام الاستبعاد وأسبابه لكل استراتيجية في سجل الاختيار.
ينبغي أيضًا توضيح حدود هذا التحليل. معايير الاختيار وُضعت بعد الاطلاع على النتائج؛ واستُخدمت فترة الاختبار بالفعل لاختيار المعلمات، لذا فإن الأيام الـ457 ليست عينة اختبار خارجية نظيفة؛ ولا تتجاوز بيانات أكتوبر 21 يومًا؛ والاختبار التاريخي الأساسي يومي التواتر، ولا يشمل رسوم التمويل أو التصفية القسرية أو الهامش أو الانزلاق السعري الفعلي؛ كما أن وقف الخسارة مجرد تقريب لاحق مبني على بيانات يومية. لا تزول هذه القيود لمجرد أن النتائج تبدو جيدة.
في المرحلة التالية، سننفذ ثلاثة أمور بالترتيب. أولًا، معالجة جودة تنفيذ stop10 عبر دفتر الأوامر الفعلي والانزلاق السعري المتدرج وأنواع أوامر وقف الخسارة، مع تقديم نطاق موثوق للانزلاق السعري على الأقل. ثانيًا، إصلاح مشكلة المراكز المعطلة وإعادة تشغيل بيانات أكتوبر، لمعرفة كيف تتغير النتائج بعد استكمال التعرض الفعلي. ثالثًا، العودة إلى إضافة وقف خسارة لاستراتيجية الدمج وإجراء اختبار walk-forward. وإذا لم تجتز جودة تنفيذ stop10 الاختبار، فيجب إعادة تصميم استراتيجيتي النموذج المحتفظ بهما؛ فلا يمكن الاعتماد على أسعار وقف الخسارة في الاختبار التاريخي وحدها. وهناك أيضًا استبعاد خاطئ ضمن القائمة ينبغي التحقق منه: استُبعد GRAM بسبب قائمة ثابتة للأصول غير المشفرة، مع أنه في الواقع عقد دائم لعملة مشفرة.
هذه المقالة سجل بحث في الاختبارات التاريخية، وليست إشارة تداول ولا نصيحة استثمارية. سيواصل هذا المختبر الكمي نشر سجلاته، من البيانات والعوامل إلى إدارة المخاطر. إذا وجدتموه مفيدًا، يمكنكم حفظه، ونلتقي في المرحلة القادمة.