تلوح غرامة بعشرات المليارات، لكن Meta قدّمت تقريراً فصلياً أسكت فيه البائعين على المكشوف.
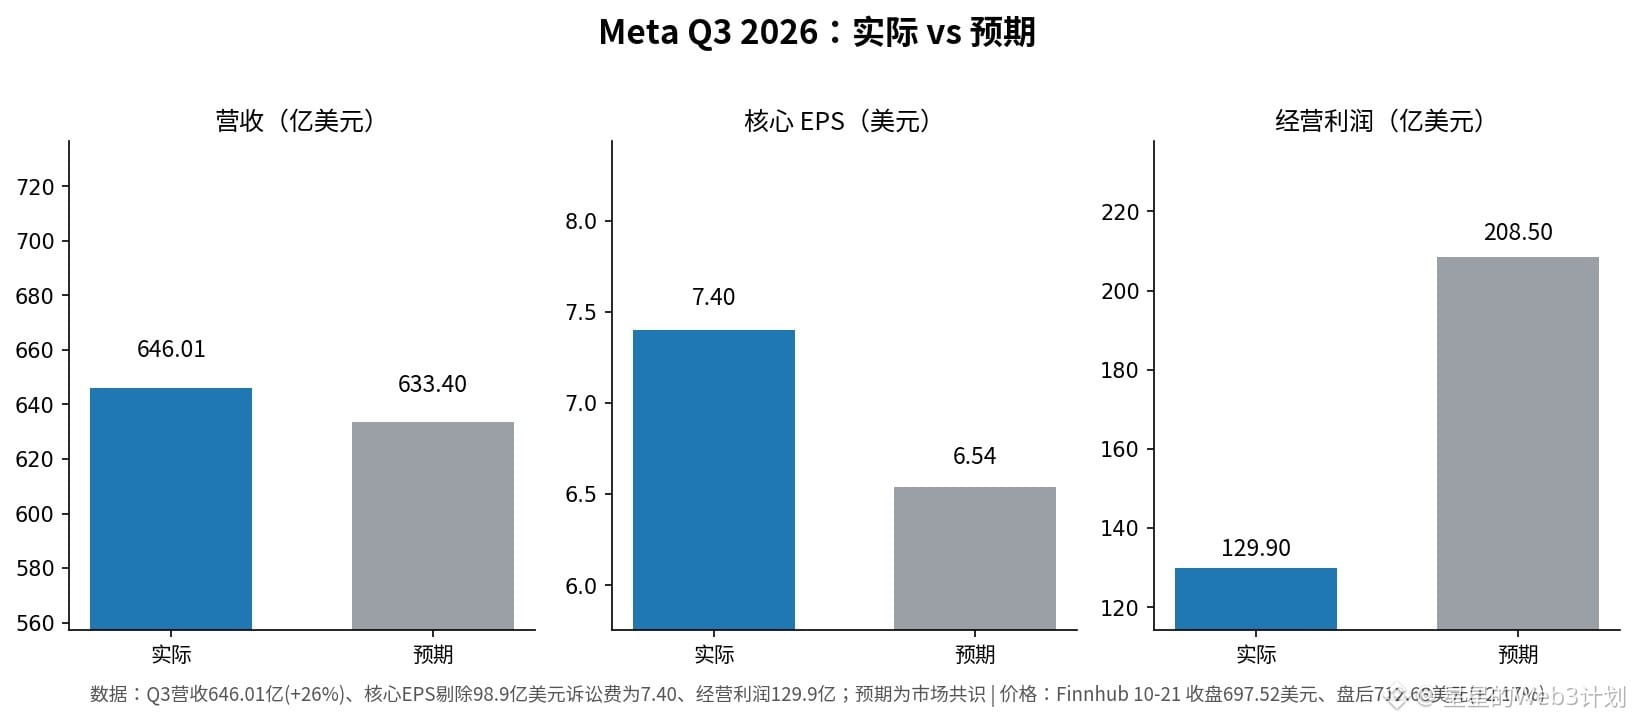
بلغت إيرادات الربع الثالث 64.601 مليار دولار، بزيادة 26% على أساس سنوي، متجاوزة التوقعات البالغة 63.34 ملياراً.
دفعت الشركة 9.89 مليار دولار لتسوية دعاوى قضائية متعلقة بالمراهقين، فلم يتبقَّ من الأرباح التشغيلية سوى 12.99 ملياراً، وهو أقل بكثير من التوقعات البالغة 20.85 ملياراً.
بعد استبعاد التسوية، بلغ ربح السهم الأساسي 7.40 دولارات، متجاوزاً بكثير التوقعات البالغة 6.54 دولارات.
ارتفعت مرات ظهور الإعلانات 10%، ومتوسط سعر الإعلان 14%؛ ويبدو أن الاستهداف الدقيق بالذكاء الاصطناعي يدفع المعلنين فعلاً إلى الإنفاق.
تتوقع الشركة إيرادات للربع الرابع بين 73 و76 مليار دولار، بمنتصف نطاق أعلى من التوقعات البالغة 73.57 ملياراً.
وأعلن زوكربيرغ في الوقت نفسه عن تجزئة الأسهم بنسبة 2 مقابل 1 في 2 يناير 2027، وإصدار أسهم من الفئة C لا تمنح حق التصويت: يمكن تقسيم الكعكة، لكن حقوق التصويت لن تتغير قيد أنملة.
ارتفع السهم لفترة وجيزة بنحو 4% بعد إغلاق السوق، ثم تراجع إلى 712.68 دولاراً (+2.17%) بحلول الساعة 20:00 بتوقيت شرق الولايات المتحدة؛ وبعد خمسة أيام متتالية من الهبوط، تنفّس السهم الصعداء قليلاً.
أرى أن نتعامل مع هذا الارتداد على أنه تعافٍ مؤقت في الوقت الحالي، وأن نراقب من دون ملاحقة السهم. ونقطة إبطال هذا الرأي واضحة: إذا تعثر نمو إيرادات الإعلانات في الربع الرابع، أو رُفع سقف الإنفاق الرأسمالي لعام 2027 مجدداً، فسيكون هذا الارتداد لمرة واحدة.
هل تفضّلون استمرار رواية «الأرباح الأساسية + تجزئة الأسهم»، أم الانتظار إلى حين اتضاح سقف الإنفاق لعام 2027 قبل الحكم؟
$META $QQQ
#Meta财报 #الإنفاق_الرأسمالي_للذكاء_الاصطناعي
ما سبق لا يُعد نصيحة استثمارية. أجروا أبحاثكم بأنفسكم؛ فالتداول ينطوي على مخاطر.