


ملخص أرباح تسلا وميتا
تسلا ($TSLA): تجاوزت توقعات الأرباح، لكن أداء قطاع السيارات الأساسي والربحية وفق مبادئ GAAP أبقيا المستثمرين حذرين
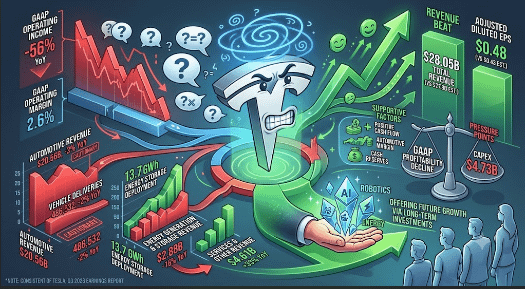
أعلنت تسلا نتائج الربع الثالث من عام 2026 بعد إغلاق السوق الأمريكية في 2026-10-21. وتجاوزت الشركة تقديرات LSEG التي أوردتها CNBC لكل من الأرباح المعدلة والإيرادات، لكن رد فعل السوق كان حذراً لأن التحسن لم يشمل مختلف مؤشرات الأداء التشغيلية الأساسية لدى تسلا. وأفادت CNBC بأن سهم TSLA تراجع بأكثر من 3.2% في التداولات الممتدة بعد صدور النتائج.
📊 النتائج المالية الرئيسية
| المقياس | الربع الثالث 2026 | المقارنة / السياق |
| إجمالي الإيرادات | 28.05 مليار دولار | مقارنة بتقدير LSEG البالغ 27.9 مليار دولار؛ وشبه مستقرة مقارنة بـ28.24 مليار دولار قبل عام |
| ربحية السهم المخففة المعدلة | 0.48 دولار | مقارنة بتقدير LSEG البالغ 0.43 دولار |
| الدخل التشغيلي وفق GAAP | 718 مليون دولار | -56% على أساس سنوي |
| هامش التشغيل وفق GAAP | 2.6% | انخفاضًا من 5.8% قبل عام |
| صافي الدخل وفق GAAP العائد إلى المساهمين العاديين | 787 مليون دولار | -43% على أساس سنوي |
| التدفق النقدي الحر | 1.53 مليار دولار | تعافى من التدفق النقدي الحر السلبي في الربع الثاني |
| النقد وما يعادله والاستثمارات قصيرة الأجل | 45.45 مليار دولار | ارتفعت مقارنة بالربع السابق |
| النفقات الرأسمالية الفصلية | 4.73 مليار دولار | تعكس استمرار الإنفاق على الذكاء الاصطناعي والروبوتات والتصنيع والطاقة |
لذلك ينبغي قراءة تجاوز تسلا لتوقعات الأرباح المعدلة إلى جانب صورة أضعف بكثير للأرباح وفق GAAP. وتكمن أهمية الفجوة في أن ربحية السهم المعدلة تستثني بعض البنود، بينما يعكس الدخل التشغيلي وفق GAAP كامل أعباء التكاليف التشغيلية لإدارة الأعمال والاستثمار فيها.
🚗 الأعمال الأساسية لقطاع السيارات: استمرار الضغوط على الإيرادات
إيرادات قطاع السيارات: 20.56 مليار دولار، بانخفاض 3% على أساس سنوي.
تسليمات المركبات: 486,532، بانخفاض نحو 2% على أساس سنوي.
إنتاج المركبات: 464,391.
هامش الربح الإجمالي لقطاع السيارات باستثناء الاعتمادات التنظيمية: 18.1%، ارتفاعًا من 16.3% في الربع الثاني.
الإشارات المتباينة واضحة: حسّنت تسلا اقتصاديات الوحدة على أساس ربع سنوي، لكن قطاعها الرئيسي من حيث الإيرادات ظل منكمشًا على أساس سنوي. وعزت تسلا ذلك إلى انخفاض متوسط أسعار البيع وقيود إمدادات البطاريات التي حدّت من قدرتها على تلبية الطلبات المتراكمة على المركبات، باعتبارها عوامل أثرت في إيرادات السيارات وربحيتها.
⚡ قطاعا الطاقة والخدمات: تفاوت جودة النمو
نشرت تسلا 13.7 غيغاواط ساعة من منتجات تخزين الطاقة في الربع الثالث، وقالت الإدارة إن وتيرة طلبات التخزين والطلبات المتراكمة بلغت مستويات قياسية. ومع ذلك، بلغت إيرادات توليد الطاقة وتخزينها المعلنة 2.88 مليار دولار، بانخفاض 16% على أساس سنوي. وهذا يعني أن الحجم القوي لعمليات النشر لم يتحول إلى نمو سنوي في إيرادات القطاع خلال الربع.
كانت إيرادات الخدمات والإيرادات الأخرى نقطة مضيئة نسبيًا، إذ ارتفعت 33% على أساس سنوي إلى 4.61 مليار دولار. وساعد هذا القطاع في تعويض ضعف إيرادات السيارات والطاقة، لكنه لا يزال أصغر من قطاع السيارات ولا يغيّر الصورة الأساسية للإيرادات بالكامل.
📉 لماذا لم يقنع تجاوز التوقعات السوق
تضمنت النتائج روايتين متعارضتين:
عوامل داعمة
تجاوزت ربحية السهم المعدلة متوسط التوقعات.
تحسن هامش السيارات باستثناء الاعتمادات مقارنة بالربع السابق.
عاد التدفق النقدي الحر إلى النطاق الإيجابي عند 1.53 مليار دولار.
بلغ النقد والاستثمارات قصيرة الأجل نحو 45.45 مليار دولار.
ظل حجم نشر أنظمة التخزين مرتفعًا، مع تأكيد الإدارة قوة الطلب والطلبات المتراكمة.
نقاط الضغط
ظلت الإيرادات الإجمالية دون تغيير يُذكر على أساس سنوي.
انخفضت كل من إيرادات السيارات والتسليمات مقارنة بالعام السابق.
تراجع الدخل التشغيلي وفق مبادئ المحاسبة المقبولة عمومًا (GAAP) بنسبة 56%، ما خفّض هامش التشغيل إلى 2.6%.
تراجعت إيرادات الطاقة على الرغم من ارتفاع حجم نشر أنظمة التخزين.
قد يدعم الإنفاق الرأسمالي المرتفع والاستثمار في الذكاء الاصطناعي والروبوتات والتصنيع والطاقة مبادرات طويلة الأجل، لكنهما يجعلان الربحية على المدى القريب أكثر حساسية لجودة التنفيذ والانضباط في الإنفاق.
قراءة السوق
يشير إعلان الأرباح إلى أن المستثمرين لم يشككوا في تجاوز التوقعات المعدلة؛ بل بدا أنهم يقيّمون مدى استدامة تحسن الهوامش وتعافي التدفق النقدي الحر، في حين تظل إيرادات تسلا من السيارات تحت الضغط وتبقى المصروفات التشغيلية مرتفعة.
تشمل المتغيرات الرئيسية التي ينبغي متابعتها في التقارير المقبلة نمو إيرادات السيارات، ومتوسط أسعار البيع، ونمو التسليمات، واستدامة هامش السيارات، وتوافر البطاريات، ومدى تحول إيرادات قطاع الطاقة إلى نتائج فعلية، والإنفاق الرأسمالي، والوتيرة التي تسهم بها استثمارات الذكاء الاصطناعي والروبوتات والطاقة في النتائج المالية. ولا يضمن الأداء التاريخي أو توجيهات الشركة تحقيق نتائج مستقبلية.
ميتا (META): قوة الإعلانات وزخم الذكاء الاصطناعي يعوضان أثر تكلفة قانونية كبيرة
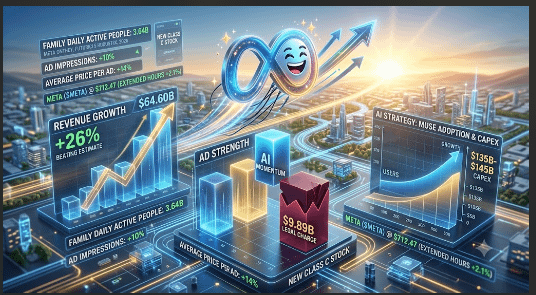
أعلنت ميتا في 21 أكتوبر 2026 عن نتائج أقوى من المتوقع للربع الثالث، بإيرادات بلغت 64.60 مليار دولار، بزيادة 26% على أساس سنوي، متجاوزة تقديرات الإجماع البالغة نحو 63.34 مليار دولار. وهيمنت تكلفة تقاضٍ بقيمة 9.89 مليار دولار على إعلان الأرباح، لكن المستثمرين ركزوا في البداية على متانة الإعلانات، والتقدم في منتجات الذكاء الاصطناعي، وتوجيهات إيرادات الربع الرابع التي تجاوزت التوقعات. وتوقعت ميتا إيرادات للربع الرابع بين 73 و76 مليار دولار، بمنتصف نطاق يبلغ 74.5 مليار دولار. وتغطي نتائج ميتا للربع الثالث الفترة المنتهية في 30 سبتمبر 2026.
📊 الأداء المالي
| المقياس | الربع الثالث 2026 | التغير على أساس سنوي | الخلاصة الإحصائية |
| الإيرادات | 64.60 مليار دولار | +26% | تجاوزت متوسط التوقعات بنحو 1.26 مليار دولار، أو قرابة 2.0% |
| الدخل التشغيلي | 12.99 مليار دولار | -37% | أثرت تكلفة التقاضي بشدة في الربحية المعلنة |
| الدخل التشغيلي باستثناء التكلفة | 22.88 مليار دولار | نحو +11% | يشير إلى استمرار نمو العمليات الأساسية |
| ربحية السهم المخففة وفق GAAP | 3.83 دولار | +265% | استفادت المقارنة من مصروف ضريبي مرتفع بصورة استثنائية في العام السابق |
| ربحية السهم باستثناء تكلفة التقاضي | 7.40 دولار | — | مقياس أفضل لأداء العمليات خلال هذا الربع تحديدًا |
| هامش التشغيل | 20% | مقارنة بـ40% | كان سيبلغ نحو 35% باستثناء التكلفة |
| صافي الدخل | 9.86 مليار دولار | +264% | تأثر أيضًا بالمقارنة الضريبية مع العام السابق |
| النفقات الرأسمالية | 34.91 مليار دولار | — | تعكس حجم الاستثمار في البنية التحتية للذكاء الاصطناعي |
| التدفق النقدي الحر | -2.12 مليار دولار | — | تجاوز الإنفاق الرأسمالي الكبير توليد النقد خلال الربع |
لذلك ينبغي قراءة أرقام ميتا المعلنة على مستويين: نتائج GAAP تشمل التكلفة القانونية، بينما تُظهر الأرقام المعدلة أن أعمال الإعلانات والعمليات الأساسية ظلت قوية. وذكرت ميتا أن التكلفة البالغة 9.89 مليار دولار خفّضت الدخل التشغيلي بالمبلغ نفسه، وقلّصت ربحية السهم المخففة من 7.40 دولار إلى 3.83 دولار.
📣 أعمال الإعلانات وتفاعل المستخدمين
ظل محرك الإعلانات المصدر الرئيسي لقوة ميتا:
عدد الأشخاص النشطين يوميًا عبر عائلة التطبيقات: 3.64 مليار في سبتمبر 2026، بزيادة 3% على أساس سنوي.
مرات ظهور الإعلانات: ارتفعت 10% على أساس سنوي.
متوسط سعر الإعلان: ارتفع 14% على أساس سنوي.
يسهم الجمع بين زيادة مرات ظهور الإعلانات وارتفاع أسعارها في دعم نمو الإيرادات البالغ 26%.
تكمن الدلالة الإحصائية في أن نمو أسعار الإعلانات تجاوز نمو مرات ظهورها بنحو 4 نقاط مئوية، ما يشير إلى أن تحقيق الدخل — لا مجرد اتساع الجمهور — أسهم إسهامًا كبيرًا في تسارع الإيرادات. ولا يزال نمو المستخدمين محدودًا مقارنة بحجم الشركة، لذا يعتمد نمو الإعلانات مستقبلًا بدرجة متزايدة على عمق التفاعل، وتحسين الاستهداف بالذكاء الاصطناعي، وأداء التحويل، وطلب المعلنين.
⚖️ التكلفة القانونية: التصحيح الأساسي
بلغت قيمة 9.89 مليار دولار التكلفة المحاسبية المسجلة خلال الربع الثالث من 2026. ولا ينبغي وصفها بأنها المبلغ الكامل للتسوية القانونية.
ذكرت ميتا أن الاتفاق الذي أُعلن عنه في أغسطس 2026 مع المدعين العامين في 52 ولاية أمريكية، والمتعلق بصحة المراهقين النفسية والدعاوى القضائية المرتبطة بوسائل التواصل الاجتماعي، ينص على مدفوعات تصل إلى نحو 18.59 مليار دولار. وهذا يعني أن تكلفة الربع الثالث مثّلت مصروفًا كبيرًا مُثبتًا، في حين أن الحد الأقصى المعلن لمبلغ المدفوعات كان أكبر.
🤖 استراتيجية الذكاء الاصطناعي: الإقبال على Muse مقابل تكاليف البنية التحتية
سلطت الإدارة الضوء على إطلاق Muse وMuse Wonder بوصفهما محطتين أساسيتين في استراتيجية الذكاء الاصطناعي الشخصي. وأفادت تقارير مستقلة بأن عدد حسابات Muse تجاوز 10 ملايين، لكن ينبغي عرض الادعاءات المتعلقة بسلوك التسوق ومتوسط قيمة الشراء بحذر ما لم تُؤكد مباشرةً في مواد أرباح ميتا الرسمية.
أما الإشارة المالية الأكثر وضوحًا فتتمثل في حجم الاستثمار:
النفقات الرأسمالية للربع الثالث: 34.91 مليار دولار
توجيهات النفقات الرأسمالية للعام 2026 بأكمله: 135–145 مليار دولار
التدفق النقدي الحر خلال الربع: -2.12 مليار دولار
يبلغ الإنفاق الرأسمالي عند منتصف النطاق 140 مليار دولار. وهذا يعادل نحو أربعة أضعاف الإنفاق الرأسمالي للربع الثالث بعد احتسابه على أساس سنوي وفق الوتيرة الفصلية المعلنة، ما يوضح أن الاستثمار لا يزال مرتفعًا للغاية حتى قبل احتساب أي توسع إضافي محتمل في البنية التحتية. لذلك تعتمد جدوى الاستثمار بدرجة كبيرة على قدرة الذكاء الاصطناعي على تحسين عوائد الإعلانات، والتفاعل، والرسائل التجارية، ومنتجات المستهلكين، وقنوات تحقيق الدخل الأخرى بالسرعة الكافية لدعم العوائد على قاعدة رأس المال هذه.
🧾 تحديث هيكل رأس المال
أعلنت ميتا عن إصدار أسهم عادية جديدة من الفئة C لا تتمتع بحق التصويت. وتصف التقارير الصفقة بأنها توزيع بنسبة سهمين مقابل سهم، يحصل بموجبها حاملو أسهم الفئة A على سهم من الفئة C غير المصوت، مع بقاء السيطرة على حقوق التصويت دون تغيير. ويوفر هذا الهيكل مرونة أكبر في جمع رأس المال مستقبلًا، وتعويض الموظفين، وإجراء عمليات الاستحواذ، دون تخفيف السيطرة على التصويت بنسبة مماثلة.
📈 رد فعل السوق وقراءته
أغلق سهم META عند 697.52 دولار في 21 أكتوبر 2026، وفقًا للبيانات التي أوردتها MarketBeat، ثم جرى تداوله عند نحو 712.47 دولار في التداولات الممتدة، بزيادة تقارب 2.1% في ذلك التوقيت. وأظهرت تقارير أخرى آنية تذبذب الحركة بعد الإغلاق حول نطاق 2% إلى 4%، لذا ينبغي ربط رد الفعل بتوقيت محدد بدلًا من اعتباره رقمًا ثابتًا.
يبدو أن رد فعل السوق يعكس ثلاثة عوامل:
جودة الإيرادات: جاء تجاوز التوقعات مدفوعًا بمتانة أعمال الإعلانات، بدعم من ارتفاع الأسعار ونمو مرات الظهور معًا.
وضوح الرؤية المستقبلية: تجاوز منتصف نطاق توجيهات الربع الرابع، البالغ 74.5 مليار دولار، تقدير الإجماع الذي أوردته CNBC والبالغ نحو 73.73 مليار دولار.
خيارات النمو المرتبطة بالذكاء الاصطناعي: تتيح Muse والمبادرات المرتبطة بالذكاء الاصطناعي مسارًا محتملًا جديدًا لتحقيق الدخل، لكن الأدلة المالية لا تزال أولية مقارنة بحجم الالتزام بالإنفاق الرأسمالي.
المخاطر الرئيسية التي ينبغي متابعتها
كفاءة الإنفاق الرأسمالي: قد تضغط خطة الإنفاق البالغة 135–145 مليار دولار على التدفق النقدي الحر إذا لم ينمُ الإيراد بالوتيرة نفسها.
تنفيذ المدفوعات القانونية: ينص الاتفاق على مدفوعات تصل إلى 18.59 مليار دولار، إضافة إلى تكلفة الربع الثالث البالغة 9.89 مليار دولار والمسجلة بالفعل.
أدلة تحقيق الدخل من الذكاء الاصطناعي: لا يثبت إقبال المستخدمين وحده وجود إيرادات متكررة وعالية الهامش.
حساسية سوق الإعلانات: تظل الإعلانات المحرك الرئيسي لأرباح ميتا، ما يجعل النتائج عرضة للظروف الاقتصادية الكلية والتغيرات في ميزانيات المعلنين.
عودة الهوامش إلى مستوياتها الطبيعية: يبلغ هامش التشغيل المعدل نحو 35%، وهو أعلى من الهامش المعلن البالغ 20%، لكنه لا يزال أدنى من هامش العام السابق المعلن البالغ 40%.
الخلاصة: أظهر تقرير ميتا للربع الثالث من 2026 زخمًا قويًا في أعمال الإعلانات الأساسية وتجاوزًا ملموسًا لتوقعات الإيرادات، في حين خفّضت تكلفة التقاضي الأرباح التشغيلية المعلنة بشدة. وتتمحور المرحلة التالية من القصة بدرجة أقل حول قدرة ميتا على زيادة الإيرادات، وبدرجة أكبر حول ما إذا كان إنفاقها على البنية التحتية للذكاء الاصطناعي قادرًا على توليد إيرادات قابلة للتوسع، وهوامش مستدامة، ونمو متجدد في التدفق النقدي الحر.
ما سبق تحليل للسوق ولا يشكل نصيحة استثمارية.

#EthereumSurpasses$2500 #BitcoinDropsBelow$84K #FirstUNIBlockTradeViaRegulatedTradFiChannelCompleted #ZcashDevelopersConfirmNovemberDateForNU7Upgrade