

أولًا: ما الذي يفعله PENDLE بالضبط؟ إنه ليس رمز DeFi عاديًا
في سوق العملات الرقمية، يركّز معظم الناس على ارتفاع الأسعار، وحجم التداول، وتدفّق الأموال، والسردية الرائجة التالية.
لكنني أرى أن أي مشروع يستحق الدراسة حقًا ينبغي أن يبدأ بثلاثة أسئلة:
من يدفع؟ إلى أين تذهب الأموال؟ وكم سيحصل التوكن في النهاية؟
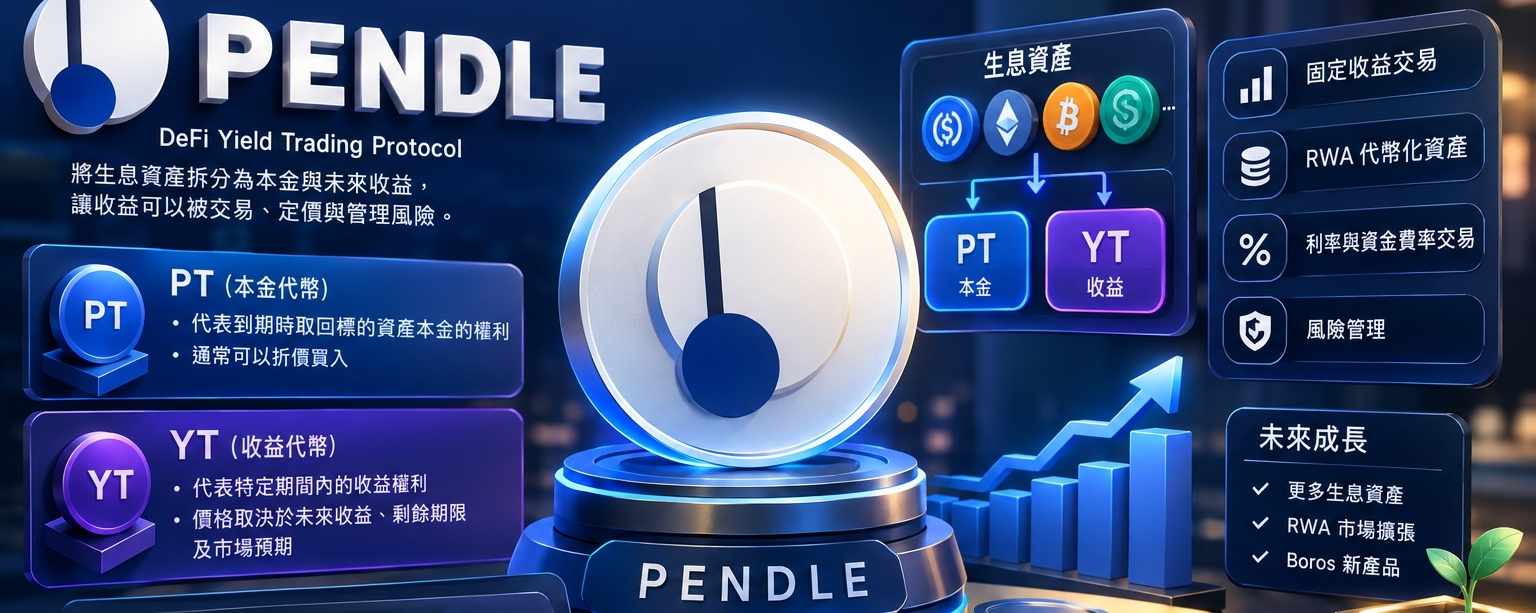
يتمثل النشاط الأساسي لـ Pendle Finance، المشروع الذي ينتمي إليه PENDLE، في تقسيم الأصول المُدرّة للعائد إلى أصل وعائد مستقبلي، ما يتيح للمستخدمين تداولهما كلٌّ على حدة.
تشمل منتجاته الأساسية:
**PT (رمز الأصل):** يمثّل الحق في استرداد أصل الأصول الأساسية عند الاستحقاق. ويمكن شراؤه عادةً بسعر مخفّض، ثم استرداد الأصول الأساسية عند الاستحقاق وفقًا للشروط.
**YT (رمز العائد):** يمثل حقوق العائد خلال فترة محددة، ويتوقف سعره على العائد الفعلي مستقبلًا، والمدة المتبقية، وتوقعات السوق.
تكمن قيمة هذه الآلية في تحويل الأصول المدرة للعائد، التي لم يكن بالإمكان سوى الاحتفاظ بها بشكل سلبي، إلى منتجات مالية يمكن تداولها وتسعيرها وإدارة مخاطرها.
على سبيل المثال، إذا كان سعر شراء PT القابل للاسترداد عند الاستحقاق مقابل أصل أساسي قيمته دولار واحد هو 0.95 دولار، فإن العائد الاسمي يبلغ نحو 5.26% عند الاحتفاظ به حتى الاستحقاق واستيفاء شروط الاسترداد، مع تجاهل المخاطر والتكاليف الأخرى.
هذا مجرد حساب توضيحي، ولا يعني أن السوق يقدم حاليًا العائد نفسه، ولا يعني أن جميع رموز PT خالية من المخاطر.
تكمن الإمكانات طويلة الأجل لـ Pendle في إمكانية تحوله إلى بنية تداول أساسية مهمة لسوق العوائد في DeFi.
ثانيًا: نموذج أعمال PENDLE — من يدفع؟
تأتي إيرادات Pendle الأساسية من الرسوم المرتبطة بتداول العوائد، إضافةً إلى الرسوم الناتجة عن نشاط تداول PT وYT.
قد يستخدم المستخدمون منتجات Pendle عندما يرغبون في تثبيت عوائد مستقبلية، أو تداول تغيرات العوائد، أو إدارة مخاطر الأصول المدرة للعائد المختلفة.
لذلك، ترتبط القيمة التجارية لـ Pendle ارتباطًا وثيقًا بالعوامل التالية:
أولًا، استمرار نمو الأصول المدرة للعائد على المنصة.
ثانيًا، توفر سيولة كافية في أسواق PT وYT.
ثالثًا، استمرار المستخدمين في التداول، بدلًا من دخول المنصة خلال فترات الحوافز قصيرة الأجل فقط.
رابعًا، قدرة البروتوكول على تحويل نشاط التداول إلى إيرادات مستدامة.
تجدر الإشارة هنا إلى أن TVL لا يساوي الإيرادات، فضلًا عن أنه لا يساوي الأرباح.
فحتى إذا كان البروتوكول يحتفظ بأصول كبيرة، فقد يظل نموذج أعماله غير متين بما يكفي إذا كان نشاط التداول محدودًا، أو كانت إيرادات الرسوم منخفضة، أو كان المستخدمون يعتمدون أساسًا على مكافآت الرموز للبقاء على المنصة.
الأهم فعلًا هو جودة الإيرادات، لا مجرد السعي إلى رفع أرقام TVL.
ثالثًا: الأساسيات والتقييم — هل PENDLE رخيص حقًا؟
استنادًا إلى البيانات المتاحة للعامة في أكتوبر 2026، بلغ TVL لدى Pendle نحو 1.1 مليار دولار، فيما بلغت القيمة السوقية المتداولة عدة مئات من ملايين الدولارات.
وتُظهر البيانات المتاحة للعامة أيضًا أن إيرادات البروتوكول خلال آخر 30 يومًا بلغت نحو 510 آلاف دولار.
الأرقام المذكورة هي بيانات مرجعية في نقطة زمنية محددة، وتتغير بتغير الأسعار وتدفقات الأموال والإيرادات، ولا ينبغي اعتبارها أسعارًا آنية.
إذا افترضنا أن إيرادات البروتوكول خلال آخر 30 يومًا بلغت 510 آلاف دولار، فإن تحويلها ببساطة إلى أساس سنوي يعطينا نحو 6.12 ملايين دولار.
قد تختلف النتائج السنوية إذا استخدمنا تعريفًا مختلفًا للإيرادات على منصات بيانات أخرى. لذلك، يجب التأكد أولًا عند التقييم مما إذا كنا نستخدم إيرادات البروتوكول، أم إيرادات حاملي الرموز، أم إجمالي رسوم التداول.
الصيغة الأساسية هي:
القيمة السوقية ÷ إيرادات البروتوكول السنوية = مضاعف تقييم الإيرادات.
إذا بلغت القيمة السوقية 380 مليون دولار، وإيرادات البروتوكول السنوية 14.7 مليون دولار، فإن مضاعف تقييم الإيرادات يبلغ نحو 25.9 مرة.
وهذا يعني أن السوق يدفع علاوة معينة مقابل النمو المستقبلي لـ Pendle.
لا يعني هذا المضاعف بالضرورة أن الأصل مرتفع السعر أو منخفضه.
إذا استمرت الإيرادات في النمو مستقبلًا، وكانت آلية إعادة الشراء فعالة، فقد يكون التقييم مبررًا؛ أما إذا ركُدت الإيرادات واستمر TVL في التراجع، فقد يخفض السوق مضاعف التقييم.
لذلك، لا يمكن الاستنتاج مباشرةً أن PENDLE مقوم بأقل من قيمته لمجرد تراجعه عن أعلى مستوى تاريخي له.
رابعًا: أبرز العوامل الإيجابية لـ PENDLE — إعادة الشراء والتقاط قيمة الرمز
من أهم الجوانب التي تستحق المتابعة في PENDLE العلاقة بين إيرادات البروتوكول وإعادة شراء الرموز.
تتضمن آلية توزيع الرسوم ذات الصلة، الواردة في الوثائق الرسمية لـ Pendle، تخصيص جزء من الإيرادات المستوفية للشروط لإعادة شراء PENDLE.
وهذا يعني أن الأنشطة التجارية للبروتوكول قد تتحول إلى طلب شراء للرمز في السوق.
لكن يجب التمييز بين ثلاثة مفاهيم:
إعادة الشراء لا تعني الحرق.
إذا بقيت الرموز في المحفظة بعد أن يعيد البروتوكول شراءها، فلا يمكن اعتبار ذلك خفضًا دائمًا للمعروض المتداول.
إعادة الشراء لا تعني توزيعات نقدية.
امتلاك PENDLE لا يعني أن كل حامل سيحصل مباشرةً على إيرادات بالدولار تتناسب مع عدد الرموز التي يملكها.
إعادة الشراء لا تضمن ارتفاع سعر العملة.
إذا زادت ضغوط البيع في السوق، أو ارتفع المعروض، أو انخفضت إيرادات البروتوكول، فقد لا يكفي طلب إعادة الشراء لتعويض العوامل الأخرى.
لذلك، عند تحليل PENDLE، ينبغي متابعة مبالغ إعادة الشراء الفعلية، وسجلات المعاملات على السلسلة، ومصير الرموز، ونسبة مبالغ إعادة الشراء إلى القيمة السوقية المتداولة.
لا يصبح التقاط الرمز للقيمة أكثر إقناعًا إلا عندما تنمو الإيرادات، وتتواصل عمليات إعادة الشراء، وتظل ضغوط المعروض تحت السيطرة.
خامسًا: اقتصاديات الرمز — لا يمكن تجاهل مسألة المعروض
دخلت ترتيبات استحقاق الرموز الخاصة بفريق Pendle ومستثمريها مرحلة مختلفة مقارنةً بالمشروعات المبكرة.
لكن اكتمال استحقاق رموز الفريق والمستثمرين لا يعني توقف زيادة معروض الرمز.
ولا يزال يتعين متابعة انبعاثات الحوافز، وتغيرات المعروض المتداول، ومصادر مكافآت التخزين.
إذا كانت مكافآت التخزين تأتي أساسًا من رموز جديدة، لا من إيرادات البروتوكول الفعلية، فقد يكون العائد الاسمي مرتفعًا، بينما لا تتحسن القوة الشرائية الفعلية بالضرورة.
ينبغي للمستثمرين أن يسألوا:
ما مقدار الزيادة السنوية في المعروض الجديد؟
كم عدد الرموز التي تستطيع عمليات إعادة شراء البروتوكول استيعابها؟
ما مقدار إيرادات حاملي الرموز الذي يأتي من إيرادات تجارية حقيقية؟
هل يرتفع سعر الرمز لمجرد تحسن معنويات السوق على المدى القصير؟
لا تكمن قيمة اقتصاديات الرمز الحقيقية في جعل أرقام المكافآت تبدو جذابة، بل في مواءمة إيرادات البروتوكول تدريجيًا مع المصالح طويلة الأجل لحاملي الرمز.
سادسًا: فرص النمو طويل الأجل لـ PENDLE
برأيي، لا تقتصر الجوانب الجديرة بالدراسة في Pendle على تداول العوائد في DeFi اليوم، بل تشمل الأسواق المالية التي قد تتوسع إليها مستقبلًا.
1. التمويل ذو الدخل الثابت
يشمل التمويل التقليدي السندات ومبادلات أسعار الفائدة وأدوات إدارة العوائد.
يقسم Pendle الأصول المدرة للعائد إلى أصل وحقوق عائد، ما يتيح للمستخدمين تداول العوائد المستقبلية.
إذا استمر نضج سوق الدخل الثابت على السلسلة، فقد يستفيد Pendle من الطلب الأوسع على إدارة العوائد.
2. الأصول المرمّزة من العالم الحقيقي (RWA)
إذا واصلت أذون الخزانة الأمريكية المرمّزة والصناديق وغيرها من الأصول المدرة للعائد نموها مستقبلًا، فقد تنشأ عنها أسواق جديدة لـ PT وYT.
لكن نمو سوق RWA لا يعني أن جميع الأصول ستُتداول عبر Pendle.
ما ينبغي مراقبته فعليًا هو الأصول المدرجة، وحجم التداول، وTVL، وإيرادات البروتوكول، والاحتفاظ بالمستخدمين.
3. تداول أسعار الفائدة ومعدلات التمويل
يستكشف Pendle أيضًا منتجات مرتبطة بمعدلات التمويل وأسواق أخرى ذات صلة بالعوائد.
إذا استطاعت المنتجات الجديدة توليد طلب تداول مستمر، فقد توسع مصادر الإيرادات.
لكن إطلاق منتج جديد لا يعني نجاحه؛ بل يجب التحقق من ذلك عبر الإيرادات الفعلية ونشاط التداول.
سابعًا: المخاطر الرئيسية لـ PENDLE
أولًا، قد ينخفض TVL.
إذا نقل المستخدمون أموالهم إلى بروتوكولات عوائد أخرى، فقد يتأثر نشاط التداول والإيرادات لدى Pendle.
ثانيًا، يتسم الطلب على تداول العوائد بالدورية.
عندما تنخفض عوائد السوق، أو تقل مكافآت النقاط، أو تفقد الأصول الأخرى المدرة للعائد جاذبيتها، قد ينخفض الطلب على YT بالتزامن.
ثالثًا، قد يعكس التقييم النمو مسبقًا.
إذا كان السوق قد سعّر بالفعل نمو الإيرادات على مدى سنوات مقبلة، فقد يؤدي نمو الإيرادات دون التوقعات إلى تصحيح التقييم، حتى مع استمرار البروتوكول في العمل.
رابعًا، مخاطر العقود الذكية والأصول الأساسية.
لا يستطيع Pendle إزالة مخاطر الائتمان أو فك الارتباط أو السيولة أو العقود الذكية المرتبطة بالأصول الأساسية.
خامسًا، قد لا تكفي إعادة الشراء لمعادلة ضغوط المعروض.
إذا انخفضت إيرادات البروتوكول، أو تسبب المعروض الجديد في ضغوط بيع مستمرة، فقد لا تكون آلية إعادة الشراء كافية لدعم سعر الرمز.
ثامنًا: تقدير السعر العادل لـ PENDLE — نمو الإيرادات هو الأساس
يمكننا استخدام النموذج نفسه لاختبار سيناريوهات الأسعار في ظل معدلات مختلفة لنمو الإيرادات ومضاعفات التقييم.
معادلة الحساب:
القيمة السوقية العادلة = إيرادات البروتوكول السنوية × مضاعف التقييم.
السعر وفق النموذج = القيمة السوقية العادلة ÷ عدد الرموز المتداولة.
لنفترض أن إيرادات البروتوكول السنوية تبلغ 14.7 مليون دولار، وأن المعروض المتداول لا يتغير:
إذا بقيت الإيرادات عند مستواها الأساسي الحالي، فإن التقييم بمضاعف 10 أضعاف الإيرادات يعادل سعرًا يقارب 0.85 دولار.
إذا تضاعفت الإيرادات، فإن التقييم بمضاعف 20 ضعفًا للإيرادات يعادل سعرًا يقارب 3.38 دولارات.
إذا نمت الإيرادات خمسة أضعاف، فإن التقييم بمضاعف 20 ضعفًا للإيرادات يعادل سعرًا يقارب 8.46 دولارات.
إذا نمت الإيرادات عشرة أضعاف، فإن التقييم بمضاعف 20 ضعفًا للإيرادات يعادل سعرًا يقارب 16.92 دولارًا.
كل ما سبق سيناريوهات مستندة إلى نموذج، وليس توقعًا للأسعار، ولا يعني أن الإيرادات ستبلغ بالضرورة المستويات المقابلة.
يوضح هذا النموذج نقطة واحدة:
يعتمد مجال الارتفاع المستقبلي لـ PENDLE على ثلاثة متغيرات: نمو الإيرادات، ومضاعف التقييم، ومعروض الرمز.
حتى إذا نمت الإيرادات خمسة أضعاف، فقد لا يصل السعر إلى المستوى المتوقع إذا خفّض السوق مضاعف التقييم في الوقت نفسه.
وعلى العكس، إذا استمرت الإيرادات في النمو، وكانت إعادة الشراء فعالة، وكان السوق مستعدًا لمنح علاوة نمو معقولة، فقد تتاح لـ PENDLE فرصة لاستعادة تقييم أعلى.
تاسعًا: تقييمي النهائي
أرى أن PENDLE مشروع يستحق إدراجه ضمن قائمة الأصول المرشحة التي قد يكون السوق قد أساء تقييمها في DeFi لعام 2026.
تشمل نقاط قوته:
نموذجًا تجاريًا واضحًا لتداول العوائد.
إيرادات بروتوكول يمكن التحقق منها.
آلية رسمية لتوزيع الرسوم تشمل إعادة شراء الرموز.
فرصة للاستفادة من تطور أسواق الدخل الثابت على السلسلة وأسواق RWA.
لكنه لا يزال يواجه مخاطر تغير TVL، ودورية الإيرادات، وانبعاثات الرموز، وانكماش مضاعف التقييم.
لذلك، لن أعتبر PENDLE رخيصًا لمجرد تراجعه عن أعلى مستوى تاريخي له.
الأهم فعلًا هو ما إذا كانت الإيرادات ستواصل النمو مستقبلًا، وما إذا كانت عمليات إعادة الشراء ستُنفذ فعليًا، وما إذا كانت قدرة الرمز على التقاط القيمة ستتحسن.
إذا تحققت هذه الشروط الثلاثة معًا، فستكون الحجة الاستثمارية طويلة الأجل لـ PENDLE أكثر إقناعًا.
أما إذا استمرت الإيرادات في التراجع، وضعفت عمليات إعادة الشراء، وبقيت ضغوط المعروض قائمة، فإن الانخفاض الحاد في السعر لا يعني أنه مقوم بأقل من قيمته.
الأهم في الاستثمار ليس البحث عن العملة الأكثر هبوطًا، بل العثور على أصل توجد فجوة بين سعره السوقي وقيمته الحقيقية المستقبلية.
#PENDLE #DeFi #العملات_المشفرة #RWA #اقتصاديات_الرمز #التحليل_الأساسي #الاستثمار_في_العملات_المشفرة
