

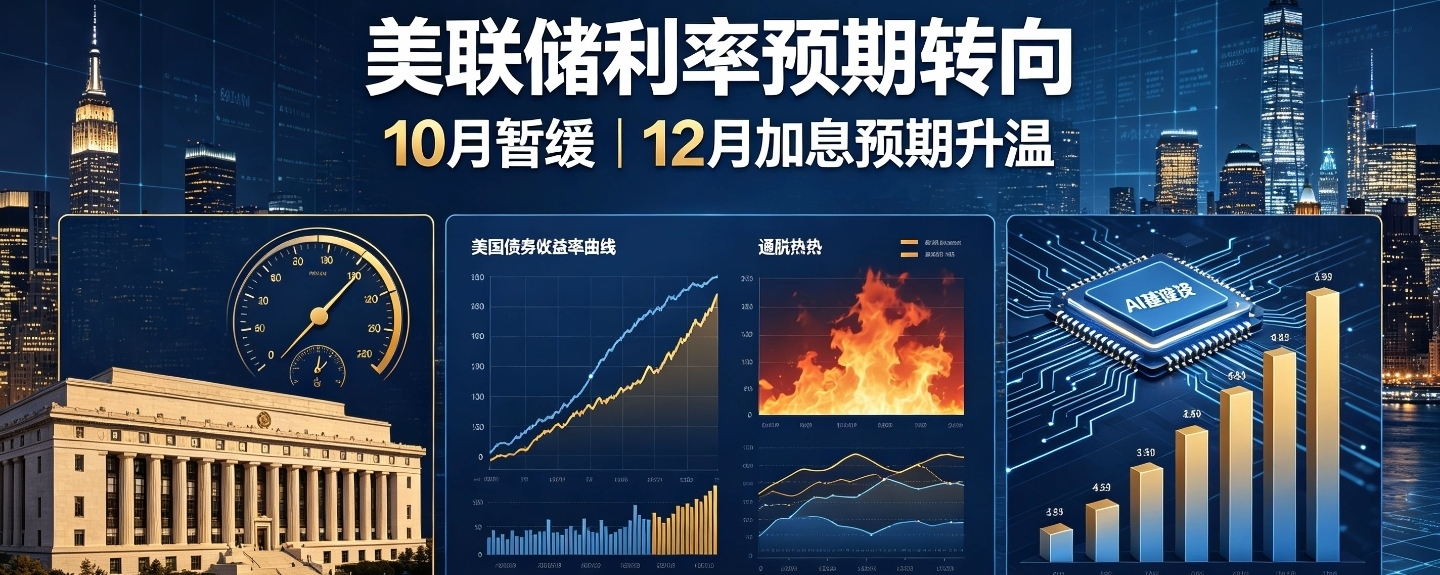

أظهر أحدث استطلاع أجرته رويترز لآراء الاقتصاديين تحولاً كبيراً في توقعات السوق بشأن أسعار الفائدة لدى الاحتياطي الفيدرالي: تراجعت التوقعات برفع الفائدة في أكتوبر، وأصبح رفعها مجدداً في ديسمبر إجماعاً بين جميع الاقتصاديين المشاركين. ويتمثل جوهر المعضلة في قوة مرونة الاقتصاد واستمرار التضخم، ما يضع السياسة النقدية أمام خيار صعب.
في الاستطلاع الذي أُجري بين 16 و20 أكتوبر، توقع 94 اقتصادياً أن يُبقي اجتماع اللجنة الفيدرالية للسوق المفتوحة يومي 27 و28 أكتوبر سعر الفائدة على الأموال الفيدرالية دون تغيير عند 3.75%-4.00%، بما يتوافق مع تسعير السوق. وبالمقارنة مع استطلاع الشهر الماضي، حين لم يتوقع رفع الفائدة في ديسمبر سوى أقل من نصف المشاركين، توقع جميع المشاركين المئة هذه المرة رفعها مجدداً في ديسمبر. وكان الاحتياطي الفيدرالي قد رفع الفائدة 25 نقطة أساس في سبتمبر، فيما يصر رئيسه كيفن وورش على عدم تقديم توجيهات استشرافية، مع مواصلة اتباع نهج حذر في السياسة.
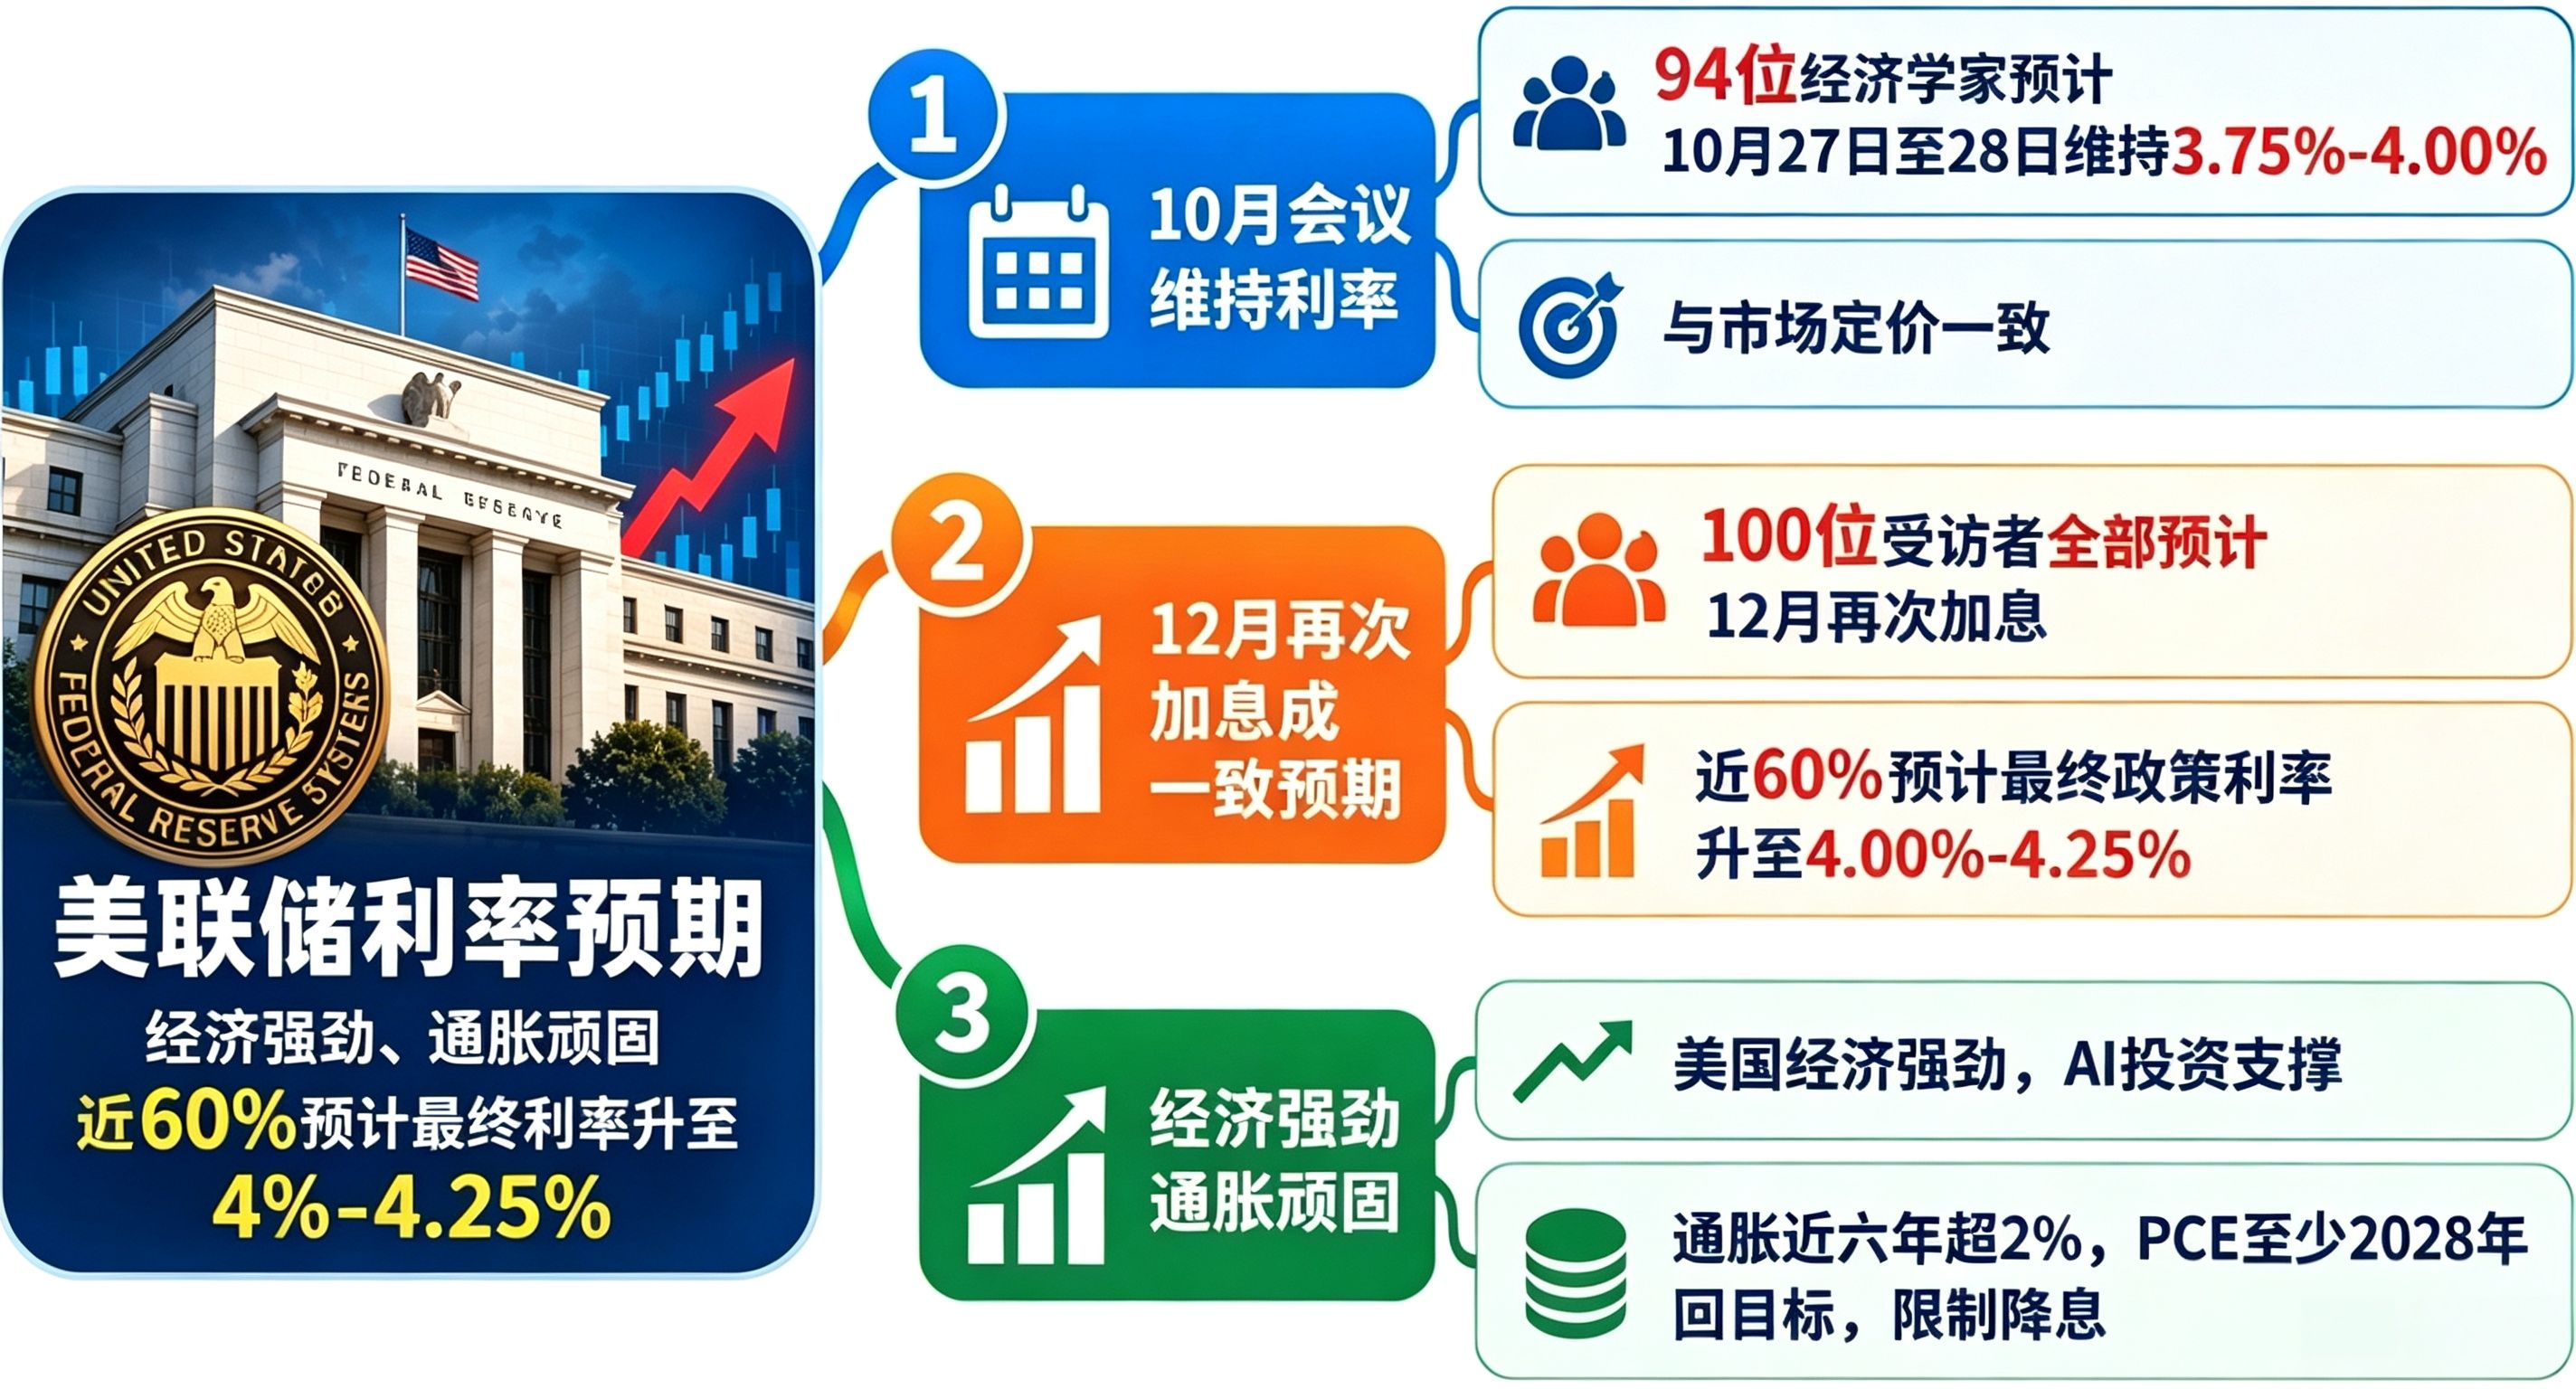
تتواصل التوقعات المتشددة: يرى نحو 60% من الاقتصاديين أن سعر الفائدة النهائي سيرتفع إلى 4%-4.25%؛ ويتوقع 38 اقتصاديًا أن تكون هناك زيادتان إضافيتان على الأقل، وهي نسبة أعلى بكثير مما كانت عليه في سبتمبر. وترى مؤسسات عدة أن أساسيات الاقتصاد الحالية تبرر مواصلة رفع الفائدة، وأن الاحتياطي الفيدرالي يواجه خطر التأخر عن التضخم. ولا يقتصر الأمر في ديسمبر على احتمال رفع الفائدة بمقدار 25 نقطة أساس، بل إن رفعها بمقدار 50 نقطة أساس ليس مستبعدًا.
على صعيد التضخم، ظل تضخم نفقات الاستهلاك الشخصي (PCE) في الولايات المتحدة أعلى من هدف الاحتياطي الفيدرالي البالغ 2% لفترة طويلة. وتشير التوقعات إلى أنه سيبقى أعلى من الهدف بأكثر من 100 نقطة أساس خلال الأرباع القليلة المقبلة، ومن المتوقع ألا يعود إلى الهدف قبل عام 2028. وهذا يعني أن خفض الفائدة على المدى القريب مستبعد إلى حد كبير، وأن أسعار الفائدة المرتفعة ستستمر لفترة أطول.
يأتي الدعم الأساسي لمرونة الاقتصاد من استثمارات البنية التحتية للذكاء الاصطناعي، إلى جانب قوة إنفاق الأسر ذات الدخل المرتفع. وقد نما الاقتصاد بنسبة 2.2% في الربع الثاني، فيما يُتوقع أن يبلغ معدل النمو 3.2% في الربع الثالث، كما تتجاوز توقعات النمو السنوي معدل النمو المحتمل. وفي الوقت نفسه، لا تزال أسعار النفط مرتفعة، وتزيد الرسوم الجمركية التكاليف، ما يفاقم الضغوط التضخمية. ومع اقتراب انتخابات منتصف الولاية، تزداد تعقيدات المساومات السياسية.
استبقت أسواق سندات الخزانة الأمريكية الأحداث وعكست التوقعات؛ إذ شهدت عوائد السندات طويلة الأجل وسندات العامين تقلبات حادة ومتكررة مع تغير توقعات رفع الفائدة. وينبغي متابعة البيانات الاقتصادية وأسعار الطاقة وبيانات تضخم نفقات الاستهلاك الشخصي (PCE)، إذ ستحدد هذه العوامل القرار النهائي في ديسمبر. كما ستواصل تقلبات توقعات الفائدة التأثير في فئات الأصول الرئيسية، مثل الأسهم والسندات والعملات المشفرة.
