

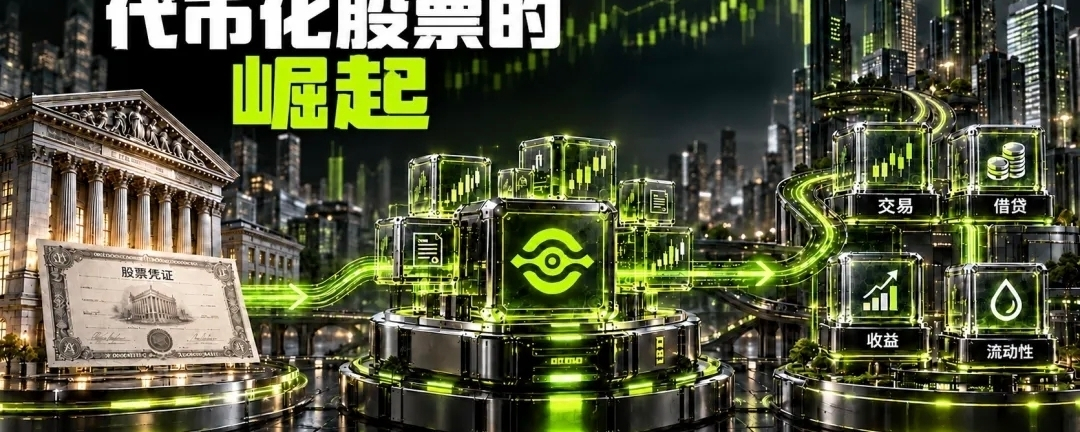
أخبار ORIGIN】تجاوزت الأسهم المُرمّزة 3.4 مليارات دولار: انتقال التمويل التقليدي إلى البلوك تشين، ما الخطوة التالية؟
من ترميز الأسهم إلى البنية التحتية للتمويل على السلسلة، لا يقتصر التحدي الحقيقي على نقل الأصول إلى البلوك تشين.
حتى 18 أكتوبر 2026، بلغت القيمة الموزعة للأسهم المُرمّزة نحو 3.41 مليارات دولار، بزيادة قدرها 10.97% خلال الأيام الثلاثين الماضية.
تعكس هذه البيانات أن ترميز الأسهم أصبح اتجاهاً جديراً بالاهتمام في تطور الأصول الرقمية.
ببساطة، يعني ترميز الأسهم تمثيل الحقوق الاقتصادية أو الانكشاف على الأصول المرتبطة بأسهم الشركات المدرجة، باستخدام رموز على البلوك تشين. وهذا يتيح نقل المنتجات ذات الصلة عبر البلوك تشين، ويفتح المجال لاستكشاف تكاملها مع تداول الأصول الرقمية والتمويل اللامركزي (DeFi).
لكن تجدر الإشارة إلى أن **الرموز الممثلة للأسهم لا تعادل بالضرورة الأسهم الموجودة في حسابات الأوراق المالية التقليدية، ولا تمنح حامليها بالضرورة كامل حقوق المساهمين مباشرةً.** وتعتمد الحقوق المحددة على هيكل الإصدار والترتيبات القانونية وشروط المنتج.
أولاً: لماذا تستكشف الأصول المالية التقليدية الانتقال إلى البلوك تشين؟
تتمتع أسواق الأسهم التقليدية بمنظومة ناضجة للتداول والحفظ والتسوية، إلا أن هناك مجالاً لمزيد من الابتكار في ما يتعلق بنقل الأصول بين المنصات، وساعات التداول، وسبل الربط مع التطبيقات المالية الرقمية الأخرى.
توفر البلوك تشين طريقة أخرى لتسجيل الأصول ونقلها. ومن خلال الترميز، قد تتمكن المنتجات المالية المؤهلة من الانتقال رقمياً بمرونة أكبر، واستكشاف سبل التكامل مع تطبيقات التداول والضمان وإدارة الأصول على السلسلة.
فعلى سبيل المثال، قد يتمكن منتج مرمّز مرتبط بأسهم شركة مدرجة مستقبلاً من الارتباط ببنية تحتية لتداول الأصول الرقمية، شريطة الالتزام بالقوانين المعمول بها وشروط الإصدار وقواعد المنصة.
وهذا يعني أن العلاقة بين التمويل التقليدي والبلوك تشين تتجاوز تدريجياً مجرد تمثيل الأصول، لتشمل استكشاف سبل التنسيق في مجالات التداول والتسوية والتطبيقات المالية.
لكن الترميز بحد ذاته لا يتيح تلقائياً التداول على مدار الساعة، أو التسوية الفورية، أو إتاحة الاستثمار لشريحة أوسع من المستثمرين. فهذه الإمكانات تظل رهناً بتصميم المنتج والبنية التحتية المعنيين.
ثانياً: بعد انتقال الأصول إلى السلسلة، تبرز ثلاثة أسئلة أساسية
أولاً، كيف يمكن التحقق من الملكية؟ تستطيع البلوك تشين تسجيل حيازة الرموز ونقلها، لكن تحديد ما إذا كان تسجيل الرمز يقابل أصلاً حقيقياً، وما الحقوق القانونية التي يملكها حامله، يظل معتمداً على ترتيبات موثوقة للإصدار والحفظ والتسجيل والجوانب القانونية. فشفافية السجلات على السلسلة لا تعني بالضرورة وضوح حقوق الأصول الأساسية.
ثانياً، كيف يمكن التعامل مع المتطلبات التنظيمية ومتطلبات الامتثال؟ فالأسهم أصول مالية تخضع لتنظيم صارم. وقد تنطوي المنتجات المرمّزة على متطلبات تتعلق بإصدار الأوراق المالية، وأهلية المستثمرين، والتحقق من الهوية، وقيود التداول، والرقابة عبر الحدود. لذلك، فإن نقل الأصول المالية التقليدية إلى السلسلة ليس مسألة تقنية فحسب، بل يتطلب أيضاً مراعاة الحقوق القانونية والمسؤوليات التنظيمية وإجراءات العمل الفعلية.
ثالثاً، كيف يمكن حماية المعلومات المالية الحساسة؟ تتيح سلاسل الكتل العامة للمشاركين التحقق من المعاملات، لكن السجلات العلنية قد تكشف أيضاً عن ارتباطات بين تدفقات الأموال وتغيرات الحيازات وسلوك التداول. وبالنسبة إلى المستثمرين الأفراد، يتعلق الأمر بالخصوصية المالية؛ أما المؤسسات، فقد يتعلق باستراتيجيات التداول وتوزيع الأصول والمعلومات التجارية. ومع تزايد اندماج الأسهم المرمّزة مع التمويل اللامركزي (DeFi)، ستصبح كيفية الحفاظ على إمكانات التحقق الضرورية مع تجنب الإفصاح المفرط عن المعلومات الحساسة مسألة جديرة بالاهتمام في تصميم البنية التحتية.
ثالثاً: Anubis Chain — استكشاف قابلية التحقق والخصوصية الانتقائية
في ظل توجه التمويل التقليدي والاقتصاد على السلسلة نحو مزيد من التكامل، تركز Anubis Chain على كيفية تمكين البنية التحتية للبلوك تشين من الجمع بين قابلية التحقق والخصوصية الانتقائية.
تعني قابلية التحقق أن يكون النظام قادراً على التحقق من المعاملات والشروط ذات الصلة وفقاً لقواعد محددة؛ أما الخصوصية الانتقائية فتعني استكشاف سبل الحد من الإفصاح عن المعلومات غير الضرورية، مع استيفاء المتطلبات ذات الصلة. ولا تعارض بين الأمرين.
فعلى سبيل المثال، قد يحتاج النظام في بعض التطبيقات المالية إلى التحقق من امتثال عملية ما للقواعد، دون الحاجة إلى كشف جميع المعلومات المالية للمشاركين أمام كل من يراقبها.
توفر تقنيات التشفير، مثل إثباتات المعرفة الصفرية، مساراً تقنياً يمكن استكشافه لهذا النموذج. لكن النتائج الفعلية تعتمد على تصميم البروتوكول المحدد، ونطاق الإثبات، وآليات الهوية والامتثال، وما إذا كانت الوظائف ذات الصلة قد نُشرت واختُبرت بالفعل.
وبالنسبة إلى Anubis Chain، يُعد الجمع بين قابلية التحقق والخصوصية الانتقائية أحد الاتجاهات المهمة لاستكشاف الجيل التالي من البنية التحتية المالية على السلسلة.
ولا يعني ذلك أن تقنيات الخصوصية يمكن أن تحل محل حفظ الأصول أو إثبات الحقوق القانونية أو المنظومة التنظيمية، بل هو محاولة لتوفير إمكانات أكثر مرونة لحماية المعلومات في التمويل على السلسلة، انطلاقاً من المستوى التقني الأساسي.
رابعاً: ستتمحور المنافسة في التمويل المرمّز حول قدرات البنية التحتية
توفر القيمة الموزعة البالغة 3.41 مليار دولار والنمو بنسبة 10.97% خلال الأيام الثلاثين الماضية مؤشراً مهماً لمتابعة سوق الأسهم المرمّزة.
لكن مؤشراً واحداً للسوق لا يثبت نضج القطاع بأكمله. وسيتطلب تقييم تطوره مستقبلاً متابعة الطلب الفعلي على التداول، وضمان الحقوق المرتبطة بالأصول، والتوافق التنظيمي، وجودة السيولة، وأمن البنية التحتية.
مع تعمق الروابط بين الأصول المالية التقليدية والبلوك تشين، لن تقتصر المنافسة في القطاع على الجهة القادرة على إصدار عدد أكبر من الرموز، بل ستمتد إلى الجهة القادرة على توفير تحقق أكثر موثوقية، وآليات إفصاح أكثر ملاءمة، وبيئة أكثر أماناً لنقل الأصول.
يعالج ترميز الأصول مسألة كيفية إدخال الأصول إلى البلوك تشين، أما البنية التحتية المالية فعليها أن تجيب عن أسئلة إضافية: كيف يمكن التحقق من الأصول بعد انتقالها إلى السلسلة، وكيف يمكن نقلها بما يتوافق مع المتطلبات، وكيف يمكن حماية معلومات المشاركين.
وهذا تحديداً ما يجعل Anubis Chain تواصل التركيز على تطوير قابلية التحقق والخصوصية الانتقائية جنباً إلى جنب.
إن دمج التمويل التقليدي والاقتصاد اللامركزي لا يتطلب أشكالاً جديدة من الأصول فحسب، بل يحتاج أيضاً إلى منظومة تقنية أساسية قادرة على دعم هذا التكامل.
تنبيه بشأن المخاطر: تقتصر هذه المقالة على مشاركة معلومات تثقيفية حول المنظومة، ولا تشكل نصيحة استثمارية أو دعوة إلى التداول. وقد تنطوي الأسهم المرمّزة والأصول الرقمية المرتبطة بها على مخاطر تتعلق بالسيولة والحقوق القانونية والتنظيم والتقنية. يرجى إجراء تقييم مستقل واتخاذ القرارات بحكمة.