



المؤلف | @agintender
إعداد | WuBlockchain
الرابط الأصلي: https://x.com/agintender/status/2047556448562073604
في 12 مارس 2020، اتخذ آرثر هايز من BitMEX قرارًا خالف كل ما فعله أسلافه، لكنه أنقذ العالم في نهاية المطاف: فصل خوادمه عن الإنترنت، أو بعبارة أخرى، سحب القابس. وزعم الإعلان الرسمي أن BitMEX «تعرضت لهجوم حجب خدمة موزع (DDoS)». لكن ما الحقيقة؟!
كانت الحقيقة كالتالي: لم يتبقَّ في سجل الأوامر سوى 20 مليون دولار من أوامر الشراء، بينما كانت هناك أوامر بيع للتصفية بقيمة 200 مليون دولار تنتظر التنفيذ. ولو لم يتوقف BitMEX عن العمل، لكانت آلية التصفية قد دفعت سعر عقد BTC إلى الصفر تمامًا.
كان سوق العقود الآجلة الدائمة للعملات المشفرة بأكمله على بُعد دقائق من انهيار نظامي في تلك اللحظة.
أُعيدت صياغة جميع الآليات المتطورة في العقود الآجلة الدائمة التي تبدو اليوم «بديهية»، ومنها أسعار العلامات والتصفية المتدرجة والعقود ذات الهامش بـUSDT وهامش المحفظة، بدافع الضرورة بعد تلك اللحظة.
مقدمة: فكرة ظلت خاملة عشرين عامًا
في عام 1993، اقترح Robert J. Shiller نوعًا غير مألوف من المشتقات: لا تاريخ لانتهائه، ولا يتطلب تسليمًا فعليًا، ويربط سعره بمصدر بيانات خارجي، ويلزم مراكز الشراء والبيع بدفع مبالغ بعضها لبعض وفق معدل محدد. وتصور أنه وسيلة للتحوط من مخاطر السيولة في سوق العقارات. لكنه كان آنذاك مثالًا كلاسيكيًا على شيء «أنيق نظريًا، لكن يستحيل هندسته»: فالبنية التحتية للتسوية المالية التقليدية كانت متقادمة للغاية، والأطر التنظيمية شديدة الجمود، ولم تكن أي منصة مستعدة للمساس بعقد «لا تنتهي صلاحيته أبدًا».
ظلت الفكرة خاملة في الأوساط الأكاديمية ثلاثةً وعشرين عامًا بالضبط.
في 13 مايو 2016، أخرجتها BitMEX من الأرشيف، وصبّت عليها وقود Bitcoin، وأشعلتها.
عندما أُطلق عقد XBTUSD الدائم في ذلك اليوم، لم يدرك أحد أنه سيشكّل، بعد عشر سنوات، 93% من نشاط تداول المشتقات في سوق العملات المشفرة. بدا آنذاك أشبه بتجربة تقنية: لعبة برافعة مالية قدرها 100x لمجموعة من المهووسين الذين لا يخشون الموت. لكن هذه اللعبة اجتازت في العقد التالي مئات الأزمات والتصفيات الجماعية ومحاولات التلاعب، وجولات استُخدمت فيها قواعدها كسلاح ثم عُدّلت. وفي نهاية المطاف، تطورت إلى آلة تسعير عالمية تعالج حجم تداول يقارب 200 مليار دولار يوميًا.
يسعى هذا المقال إلى الإجابة عن سؤال محدد: كيف وُلد كل ترس في هذه الآلة؟
لم يضع المهندسون الإجابة على لوحة بيضاء. فقد وقفت كارثة محددة خلف كل ترس.
1.الجذور — ثلاثية التسعير والخطيئة الأصلية للعقود ذات الهامش بالعملة (2016–2018)
هندسة مفهوم Shiller
واجهت العقود الآجلة الدائمة تحديًا أساسيًا: فبغياب تاريخ انتهاء، لم توجد «نقطة تقارب إلزامية». إذ تتقارب العقود الآجلة التقليدية حتمًا مع الأسعار الفورية عند تاريخ التسوية. أما من دون آلية ارتكاز مصممة خصيصًا، فيتحول سعر العقد الدائم إلى أداة مضاربة بحتة تُترك للانحراف.
تألف حل BitMEX من ثلاثة مكونات مترابطة:
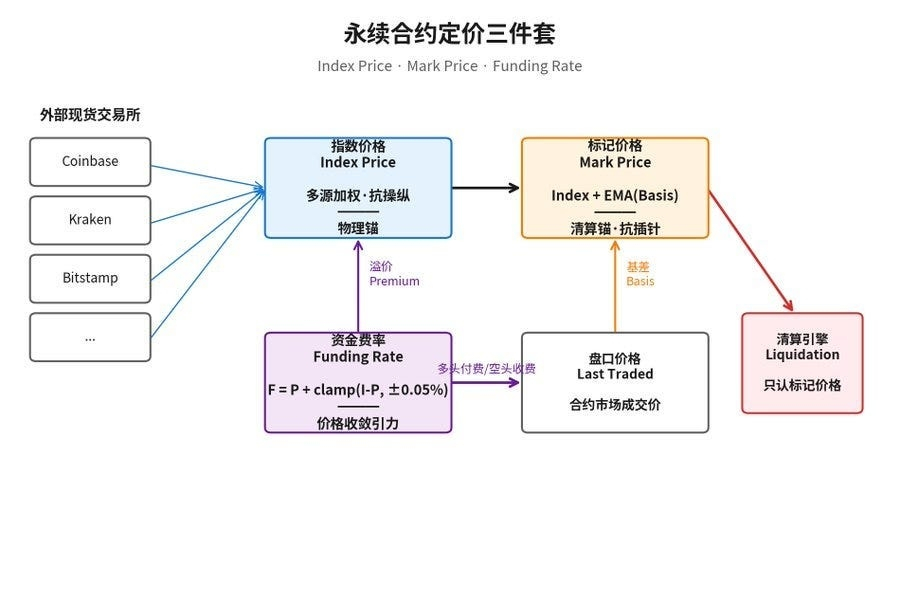
يُحسب سعر المؤشر بوصفه متوسطًا مرجحًا لأسعار التداول المجمعة من عدة منصات تداول فورية خارجية. وهو بمثابة «المرساة المادية» للنظام بأكمله. ويستند تصميمه إلى افتراض أنه حتى لو امتلك طرف خبيث رأس مال كافيًا لإفساد مصدر بيانات واحد، فسيصعب عليه إفسادها كلها في الوقت نفسه.
أما سعر العلامة، فيعمل بوصفه «مرساة التصفية». وهو يستند إلى سعر المؤشر، مع تنعيم أساس السعر الفوري والعقود الآجلة باستخدام المتوسط المتحرك الأسي، أو EMA:
سعر العلامة = سعر المؤشر + EMA(الأساس)
لا يتعرف محرك التصفية إلا على سعر العلامة. وتنعّم EMA «الفتائل» المفاجئة في دفتر الأوامر فلا تدخل في قرارات التصفية. وهذه هي الآلية الأساسية المصممة لمنع «اصطياد أوامر وقف الخسارة عبر الفتائل السعرية».
يعمل معدل التمويل بمثابة «الجاذبية» التي تسحب سعر العقد عائدًا نحو سعر المؤشر:
F = P + clamp(I — P, -0.05%, +0.05%)
هنا، يشير P إلى مؤشر العلاوة، بينما يشير I إلى مكوّن سعر الفائدة الثابت، المحدد عند 0.01%. عندما يجري تداول العقد بعلاوة، تكون F موجبة ويدفع أصحاب مراكز الشراء لأصحاب مراكز البيع، ما يزيد كلفة الاحتفاظ بمركز شراء. وعندما يجري تداوله بخصم، يحدث العكس. وكانت BitMEX تسوي التمويل في البداية كل ثماني ساعات، مع وضع حد أقصى لكل دفعة قدره +/-0.75%.
يبدو هذا النظام المكوّن من ثلاثة أجزاء بسيطًا وأنيقًا، لكن كل معلمة تنطوي على افتراض ضمني. يعكس سعر الفائدة الثابت البالغ 0.01% حكمًا اقتصاديًا مفاده أن «الاحتفاظ بالعملات المستقرة يوفّر ميزة طفيفة في سعر الفائدة مقارنة بالاحتفاظ بأصول العملات المشفرة». وأصبح هذا لاحقًا أساس ما عُرف بتأثير «المرساة الهيكلية» أو «المرساة» الذي ناقشته BitMEX Research. ومثّلت فترة التسوية البالغة ثماني ساعات حلًا وسطًا بين سيولة السوق والقدرة الحاسوبية للخوادم. أما الحد الأقصى البالغ +/-0.75% فكان تقديرًا محافظًا نسبيًا لما يشكّل «انحرافًا حادًا».
صمدت هذه الافتراضات جميعها في ظل استقرار السوق. لكن الأسواق لا تبقى مستقرة طويلًا أبدًا.
السلاح ذو الحدين للعقود العكسية ذات الهامش بالعملة
واجهت العقود الآجلة الدائمة المبكرة قيدًا عمليًا: لم يكن نظام العملات المستقرة قد نضج بعد. ولم يتجاوز المعروض المتداول من USDT ملياري دولار إلا في أوائل عام 2018، وهو أقل بكثير مما يلزم لتلبية متطلبات الهامش في سوق المشتقات. وكان المتداولون يحتفظون بـBTC، لذا لم يكن أمامهم سوى استخدام BTC ضمانًا.
أدى ذلك إلى ظهور «العقد العكسي ذي الهامش بالعملة»: يُحدَّد العقد بالدولار الأمريكي، لكن تتم تسوية كل من الهامش والأرباح والخسائر بعملة BTC. وكانت صيغة العائد غير خطية:
PNL (BTC) = العقود x (1 / سعر الدخول — 1 / سعر الخروج)
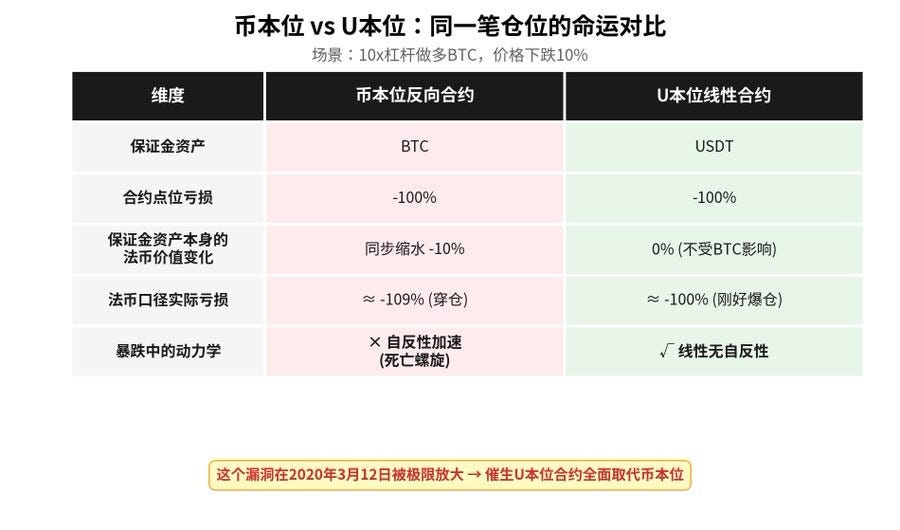
في السوق الصاعدة، استفاد المتداولون أصحاب المراكز الطويلة من أرباح العقود، التي زادت كمية BTC التي يملكونها، ومن ارتفاع قيمة BTC نفسها. وأنشأ ذلك مضاعفة مزدوجة غذّت قصصًا لا حصر لها عن الثراء بين ليلة وضحاها في البدايات. لكن الأرباح والخسائر نتجت عن الآلية نفسها. ففي أثناء الانهيار، كانت خسائر العقود وانخفاض قيمة الضمان يعزّز أحدهما الآخر، ما أوجد «دوامة الموت». فالمتداول الذي يحتفظ بمركز شراء برافعة مالية قدرها 10x، إذا انخفضت BTC بنسبة 10%، لن يتكبد خسارة غير محققة قدرها 100% من الهامش المخصّص للعقد فحسب، بل ستنخفض أيضًا القيمة النقدية لضمانه بنسبة 10%. ومع تراكم هاتين الضربتين، كانت آلية التصفية تُفعّل قبل بكثير مما توحي به النماذج النظرية.
الهامش بعملة العملة المشفرة مقابل الهامش بـUSDT: كيف يلقى المركز نفسه مصيرًا مختلفًا (مركز شراء BTC برافعة 10x، وانخفاض السعر 10%)
بلغ هذا الخلل ذروته في عام 2020، لكن المرة الأولى التي أثار فيها قلق السوق حقًا كانت في أغسطس 2018.
الدرس الأول: مركز OKEx البالغ 50,000 BTC و«الاسترداد الاجتماعي للأرباح»
في 3 أغسطس 2018، ظهر مركز شراء ضخم بقيمة اسمية تقارب 50,000 BTC، أي نحو 360 مليون دولار آنذاك، في سوق العقود الآجلة الفصلية لـBTC لدى OKEx، التي أصبحت الآن OKX. ومن الواضح أن المتداول صاحب المركز أساء تقدير اتجاه السوق بشدة. ومع استمرار انخفاض سعر BTC، بلغ المركز في نهاية المطاف حد التصفية.
(https://www.okx.com/zh-hans/help/announcement-on-the-investigation-and-handling-of-btc-contract-abnormality-warehouse-crossing-receipt)
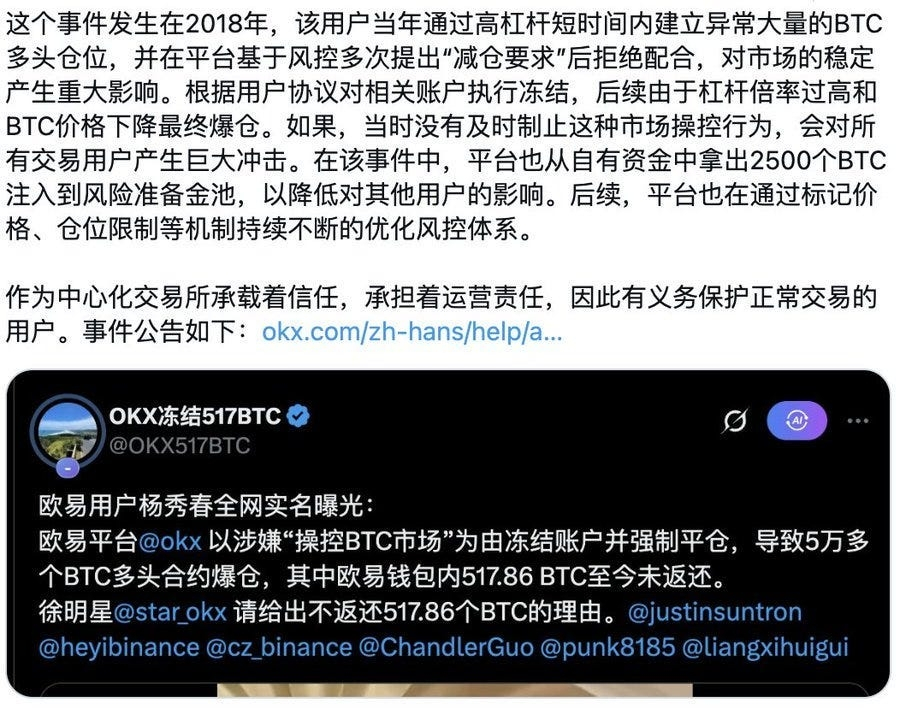
واجه نظام إدارة المخاطر لدى OKEx حينها معضلة:
إن تصفية المركز بسعر السوق تعني ضخ أوامر بيع بقيمة 50,000 BTC في دفتر أوامر لا يتجاوز عمقه اليومي المتوسط بضع مئات من ملايين الدولارات. وكان ذلك سيطغى فورًا على دفتر الأوامر، فيؤدي إلى سعر تصفية أسوأ بكثير من سعر الإفلاس. وكان على المنصة تحمل العجز الناتج، فيما يتسبب الأثر المتسلسل في موجات متلاحقة من تصفية المراكز الصغيرة والمتوسطة.
أما عدم تصفية المركز فكان يعني خرق القواعد وتقويض الثقة بالنظام.
اختارت OKEx في نهاية المطاف ما كان آنذاك «الأداة القياسية» في القطاع: الاسترداد الاجتماعي للأرباح. ووُزعت الخسارة التي تسبب بها هذا المركز الضخم المفلس تناسبيًا على جميع المتداولين الذين حققوا أرباحًا خلال ذلك الأسبوع. وربح كثير من بائعي العقود على المكشوف ذلك الأسبوع، لكنهم شاهدوا المنصة تخصم جزءًا من أرباحهم بالتناسب.
استجاب المجتمع بغضب.
كانت مشكلة هذه الآلية أنها تنقل المخاطر من «متحمل المخاطر» إلى «البريء». فربما يُخصم جزء من أرباح متداول حقق ربحًا من بيع ETHBTC على المكشوف بسبب تصفية مركز شراء على BTC لا علاقة له به إطلاقًا. وهذا ينتهك أحد أبسط مبادئ التداول: ألا تكون مسؤولًا إلا عن قراراتك أنت.
أدت الحادثة مباشرة إلى ثلاثة إصلاحات كبرى في القطاع:
أولًا، فرضت المنصات حدودًا للمراكز. فلم يعد بإمكان مركز مستخدم واحد تجاوز نسبة محددة مما يستطيع دفتر الأوامر استيعابه، ما أزال خطر «أكبر من أن يُترك ليفشل» من جذوره.
ثانيًا، أنشأت المنصات صناديق تأمين كبيرة بما يكفي لامتصاص خسائر المراكز المفلسة بدلًا من تحميلها للمستخدمين.
ثالثًا، وهنا يصبح الأمر مثيرًا للاهتمام حقًا، أُجبرت OKEx على التخلي عن الاسترداد الاجتماعي للأرباح واعتماد حل ابتكرته Huobi واختبرته بنجاح قبل ذلك بسنوات: نظام التخفيض التلقائي للرافعة المالية، أو ADL.
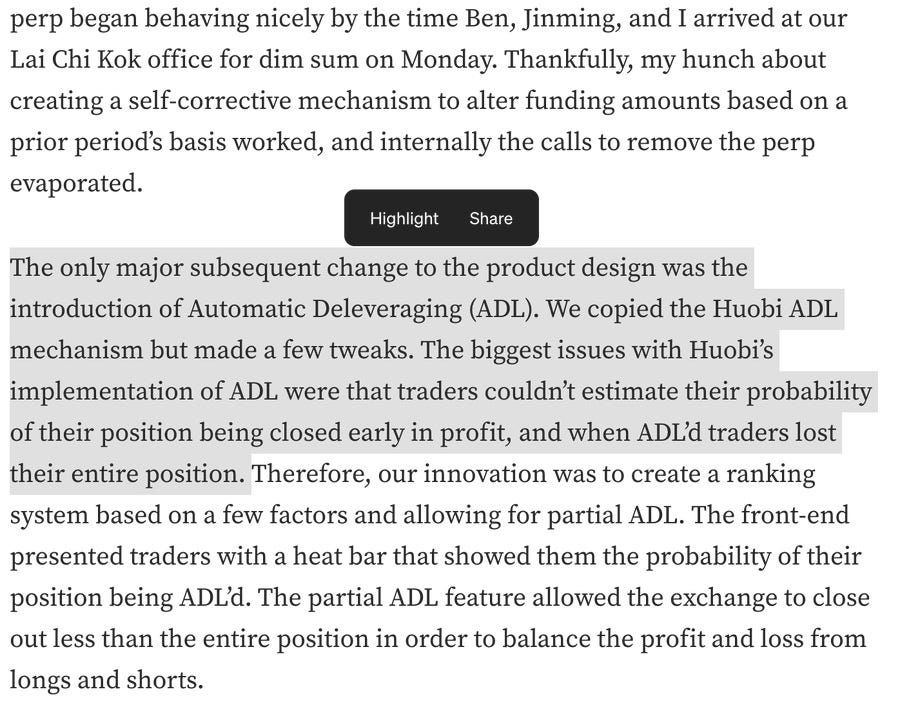
ثمة تفصيل تاريخي غالبًا ما يُغفل: لم تبتكر BitMEX نظام ADL، بل ابتكرته Huobi. ففي وقت مبكر يعود إلى 2014–2015، كانت Huobi، إلى جانب OKCoin آنذاك، تهيمن بالفعل على سوق العقود الآجلة المؤرخة للعملات المشفرة. وطورت Huobi خلال تلك الفترة خوارزمية للتخفيض التلقائي للرافعة رتّبت المراكز وفق «نسبة الربح x الرافعة الفعلية» لتوزيع خسائر المراكز المفلسة بعدالة أكبر. وعندما أطلقت BitMEX عقد XBTUSD الدائم عام 2016، نسخت تصميم ADL لدى Huobi مباشرة وأدخلت عليه بعض التعديلات الطفيفة. وأقرت BitMEX بذلك صراحة في منشور لها عام 2025 بعنوان «تكيّف أو اندثر»:
«نسخنا آلية ADL من Huobi، لكننا أدخلنا عليها بعض التعديلات.»
يكمن الفرق الجوهري بين ADL والاسترداد الاجتماعي للأرباح في مدى دقة توزيع الخسائر. فالاسترداد الاجتماعي يوزع العبء على الجميع، ويُلزم كل من حقق ربحًا بالمساهمة في تحمل الخسارة. أما ADL فيستخدم خوارزمية ترتيب دقيقة وموجّهة:
درجة الترتيب = نسبة الربح والخسارة% / النسبة الفعلية%
لا تُغلق قسرًا إلا مراكز الأطراف المقابلة التي «تستخدم أعلى رافعة مالية وتحقق أكبر الأرباح غير المحققة». وتُستخدم مراكزها الرابحة لامتصاص خسائر مراكز المتداولين الذين جرت تصفيتهم وأُعلن إفلاسهم. أما المتداولون العاديون ذوو الرافعة المنخفضة والأرباح المحدودة فلا يتأثرون.
الاسترداد الاجتماعي للأرباح مقابل ADL: فلسفتان لتوزيع الخسائر في أزمة الإفلاس نفسها
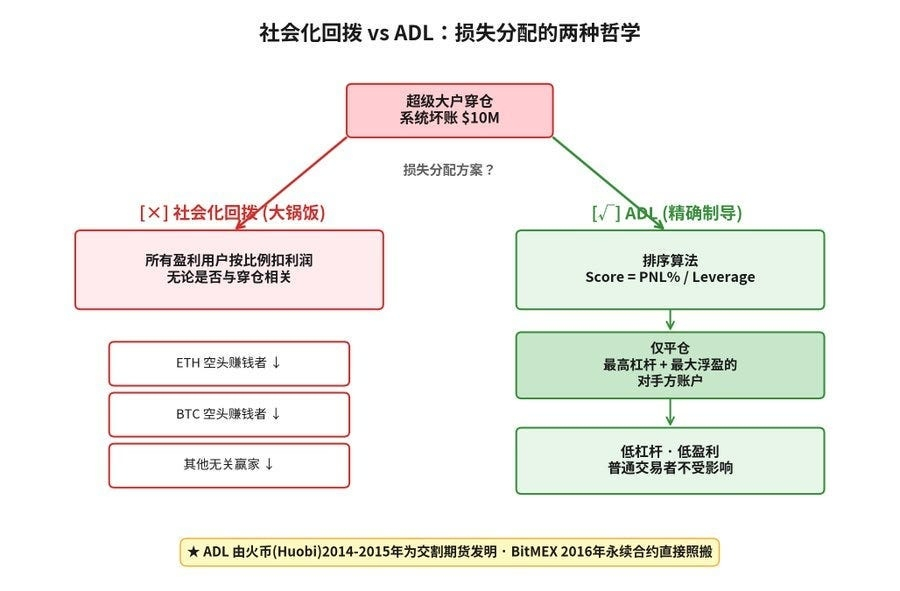
قبل عام 2018، كانت كل من BitMEX وHuobi قد اعتمدت ADL بالفعل. وحدها OKEx واصلت استخدام الاسترداد الاجتماعي للأرباح، وهو أبسط وأكثر قسوة. ولم تُجبر OKEx على التحول إلى ADL إلا بعدما دفع مركز الـ50,000 BTC النظام بأكمله إلى حافة الانهيار. ومنذ ذلك الحين، أُحيل الاسترداد الاجتماعي للأرباح إلى صفحات التاريخ.
تقدم هذه الواقعة درسًا مهمًا: أحد أهم الابتكارات في تطور أنظمة تصفية مشتقات العملات المشفرة طوّرته منصة صينية قبل أن تبتكر BitMEX العقد الدائم. تحتل BitMEX مكانة مهمة في التاريخ بصفتها مبتكرة العقود الدائمة، لكن Huobi كانت المبتكر الحقيقي لإحدى آليات إدارة المخاطر الأساسية التي مكّنت هذه العقود من البقاء حتى اليوم.
صناديق التأمين: خط الدفاع الأول في مواجهة خسائر الإفلاس
لكن ADL ليس، ولا ينبغي أن يكون، الآلية الأولى لتوزيع الخسائر. ففي جوهره، يعني ADL «إغلاق مراكز المتداولين الرابحين قسرًا» في ظروف استثنائية. وبالنسبة إلى متداول يحتفظ بمركز رابح على المدى الطويل، يظل ذلك تدخلًا غير مرغوب فيه. ينبغي لنظام إدارة مخاطر سليم أن يتضمن حاجزًا قادرًا على امتصاص الخسائر قبل تفعيل ADL.
هذا الحاجز هو صندوق التأمين.
المنطق الأساسي لصندوق التأمين بسيط على نحو لافت. فهو يقتنص «فائضًا» هيكليًا يتولد أثناء عملية التصفية. عندما يُصفّى مركز مستخدم، يجب على محرك التصفية إغلاقه في السوق بالسعر السائد. غير أن سعر التصفية لدى المنصة ليس هو سعر الإفلاس، أي السعر الذي تنخفض عنده حقوق الملكية في حساب المستخدم إلى الصفر. وينشأ عن الفرق بينهما فائض:
التدفقات الداخلة إلى صندوق التأمين = سعر التصفية — سعر الإفلاس
لنأخذ مثالًا محددًا. يفتح متداول مركز شراء على BTC برافعة مالية 100x عند سعر 50,000 دولار. وعندما ينخفض سعر BTC إلى 49,500 دولار، أي بانخفاض يقارب 1%، يُستنفد هامش الصيانة في الحساب. لكن محرك التصفية يكون قد تسلّم المركز بالفعل عند سعر 49,600 دولار. سعر إفلاس الحساب هو 49,500 دولار، في حين أن سعر تنفيذ التصفية هو 49,600 دولار. ولا يُعاد الفرق البالغ 100 دولار إلى المستخدم، إذ صُفّي مركزه وانخفضت حقوق الملكية في حسابه إلى الصفر، كما لا يُسجّل إيرادًا للمنصة. بل يُحوّل المبلغ كاملًا إلى صندوق التأمين.
كيف يعمل صندوق التأمين:
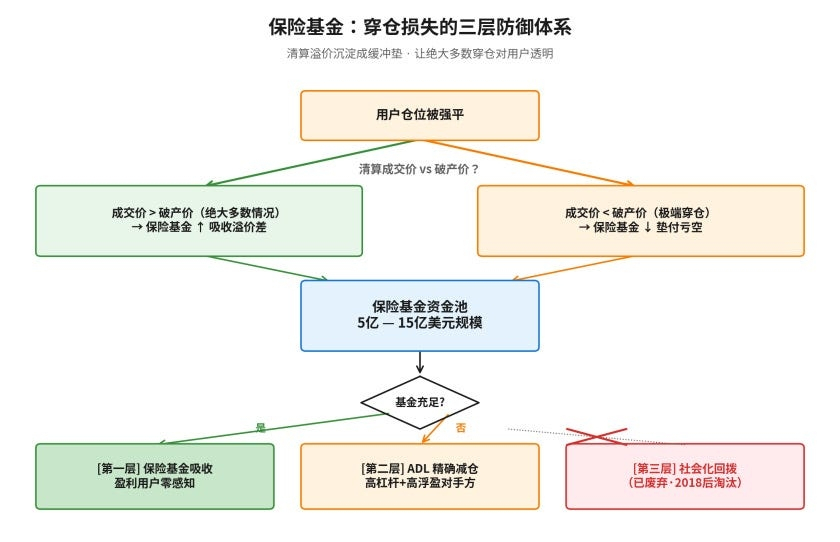
تنشئ هذه الآلية توازنًا هيكليًا دقيقًا. ففي معظم ظروف السوق الطبيعية، تتيح السيولة الكافية تنفيذ المراكز المصفّاة بأسعار أفضل من أسعار إفلاسها، ما يولد تدفقات مستمرة إلى الصندوق. وهكذا ينمو الصندوق تدريجيًا بمرور الوقت. وعندما تؤدي ظروف السوق القاسية إلى خسائر إفلاس، يمتصها الصندوق أولًا، فلا يتأثر المتداولون الرابحون إطلاقًا. ولا يُفعّل ADL إلا عندما يُستنفد الصندوق بالكامل ويظل عاجزًا عن تغطية العجز المتبقي.
هذا هو نظام الدفاع المكوّن من ثلاث طبقات الذي تستخدمه منصات مشتقات العملات المشفرة الحديثة:
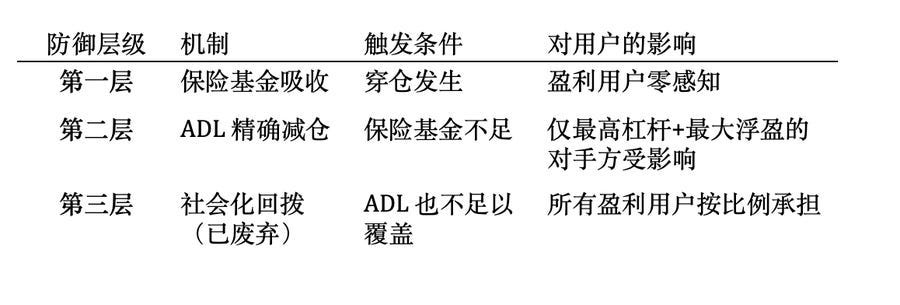
إذا كانت الطبقة الأولى عميقة بما يكفي، فنادرًا ما نصل إلى الثانية. وإذا كانت الثانية دقيقة بما يكفي، ظل الآخرون جميعًا في مأمن. في كبرى المنصات المركزية الحديثة، بما فيها Binance وOKX وBybit وBitget، تتراوح أرصدة صناديق التأمين عادةً بين بضع مئات من ملايين الدولارات وأكثر من مليار دولار، وهو ما يكفي لامتصاص الخسائر الناجمة عن معظم المراكز المفلسة. ووفقًا للبيانات العامة، تراوحت أرصدة صناديق التأمين لعقود Binance الآجلة بين 500 مليون و800 مليون دولار لفترة طويلة في أوائل عام 2026، بينما ظل صندوق التأمين لعقود Bybit الدائمة المقومة بـUSDT فوق 400 مليون دولار.
يؤدي صندوق التأمين غرضًا آخر أيضًا: الشفافية. ولأن التغيرات في رصيد صندوق التأمين تعكس مباشرة تواتر «أحداث التصفية الحادة»، تعرض منصات كبرى مثل Binance وOKX وBybit رسومًا بيانية تاريخية لأرصدة صناديق التأمين لديها علنًا. وإلى حد ما، يشكل تغير رصيد الصندوق مقياسًا لصحة محرك التصفية لدى المنصة. فالرصيد الذي يرتفع باستمرار يشير إلى أن عمليات التصفية تُنفذ بسلاسة وأن المراكز المفلسة نادرة. أما الانخفاض الحاد والمفاجئ فيكشف أن محرك التصفية واجه فجوة في السيولة خلال حدث سوقي استثنائي.
محطات تاريخية:
2015–2017: أنشأت منصات مبكرة، من بينها BitMEX وOKCoin وHuobi، أشكالًا أولية من صناديق التأمين، لكنها ظلت صغيرة نسبيًا.
حادثة الـ50,000 BTC لدى OKEx عام 2018: كانت هذه أول مرة تصبح فيها صناديق التأمين موضوع نقاش منهجي على مستوى القطاع بأكمله. فلو كانت OKEx قد أنشأت آنذاك صندوق تأمين كبيرًا بما يكفي، لأمكنه امتصاص العجز البالغ 400 مليون دولار وإلغاء الحاجة إلى الاسترداد الاجتماعي للأرباح من أساسها. وبعد هذه الحادثة، باتت صناديق التأمين تُعد على نطاق واسع بنية تحتية أساسية في القطاع.
2019–2020: بدأت المنصات الكبرى الإفصاح علنًا عن بيانات صناديق التأمين لإظهار شفافية إدارة المخاطر.
12 مارس 2020، أو «3/12»: واجهت صناديق التأمين اختبارها الأشد. ففي ذلك اليوم، سجلت صناديق التأمين لدى Binance وBybit صافي تدفقات خارجة بعشرات ملايين الدولارات. لكن بفضل كبر حجمها بما يكفي، نجحت في امتصاص معظم خسائر الإفلاس ومنعت تفعيل ADL على نطاق واسع. وكان هذا أحد أهم الكوارث التي لم تقع خلال انهيار 12 مارس.
انهيار FTX عام 2022: قدم مثالًا معاكسًا. لطالما اشتُبه في أن «صندوق التأمين» لدى FTX رقم مختلق، وكان حجمه الفعلي أصغر بكثير من أن يغطي تعرض المنصة للمشتقات. وعندما انهارت FTX في نهاية المطاف، لم يوفر الصندوق أي حماية ذات مغزى.
2024–2026: أصبح حجم صناديق التأمين أحد أبعاد المنافسة على «القوة الفعلية» بين المنصات الكبرى. بل بدأت بعض المنصات نشر عناوين الصناديق التي تتيح التحقق من أرصدتها على السلسلة في الوقت الفعلي.
قد يبدو صندوق التأمين تفصيلًا ثانويًا في الهندسة المالية، لكنه يحتل موقعًا بالغ الأهمية في نظام إدارة مخاطر العقود الآجلة الدائمة. فهو الترس الذي يحوّل «التصفية» من كارثة تصيب مستخدمًا واحدًا إلى حدث اعتيادي يمكن للنظام استيعابه. ومن دون صندوق تأمين، تهدد كل تصفية بأن تصبح مسألة تتطلب ADL. أما بوجوده، فيظل الغالبية العظمى من عمليات التصفية غير مرئية تمامًا للمستخدمين الآخرين.
وهذا يفسر أيضًا ظاهرة تبدو محيّرة: تسجّل العقود الآجلة الدائمة للعملات المشفرة باستمرار عمليات تصفية بمئات ملايين الدولارات يوميًا، ويشكو متداولو التجزئة يوميًا من تصفية مراكزهم وتكبدهم الخسائر، ومع ذلك لم يشهد السوق الأوسع قط انهيارًا متسلسلًا جوهريًا نتيجة لذلك. تكمن الإجابة في هذا الحاجز الذي نادرًا ما يُناقش.
2.نضوج نظام التصفية — انهيار 12 مارس وولادة العقود ذات الهامش بـUSDT (2019–2020)
من التصفية الشاملة إلى الجراحة المتدرجة
قبل عام 2018، كان منطق التصفية لدى كل منصة تقريبًا بدائيًا للغاية. فبمجرد أن يبلغ الحساب حد هامش الصيانة، تُغلق جميع مراكزه قسرًا بسعر السوق.
أدى ذلك إلى مشكلتين نظاميتين. الأولى هي التصفية المفرطة. فقد يحتاج متداول كبير يملك مركزًا بقيمة 10 ملايين دولار إلى إغلاق مليوني دولار منه فقط للعودة إلى مستوى هامش آمن، لكن النظام كان يصفّي مبلغ الـ10 ملايين دولار بأكمله بلا تمييز. ولم تكن الـ8 ملايين دولار المتبقية من «التصفية الزائدة» مجحفة بالمستخدم فحسب، بل فرضت أيضًا ضغطًا هائلًا على دفتر الأوامر. أما المشكلة الثانية فكانت الأثر المتسلسل. إذ يمكن لأوامر البيع السوقية الناتجة عن تصفية مركز كبير أن تطغى على دفتر الأوامر، وتدفع المراكز الصغيرة والمتوسطة إلى تجاوز حدود تصفيتها، فتحدث انهيارًا متتابعًا.
كانت التصفية الجزئية الحل الهندسي لهذه المشكلة. ومبدؤها الأساسي تقسيم المراكز إلى شرائح بحسب قيمتها الاسمية، مع تخصيص معدل مختلف لهامش الصيانة لكل شريحة:
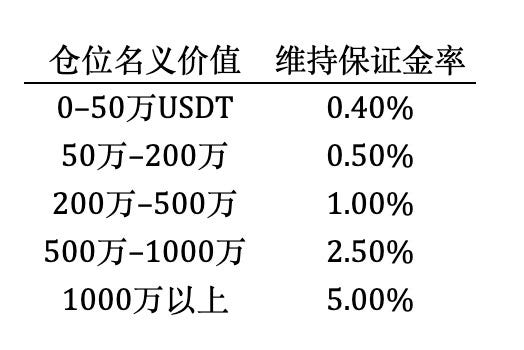
(الأرقام توضيحية فقط. تختلف المعلمات الفعلية بين المنصات.)
عند تفعيل التصفية، يغلق النظام جزءًا من المركز أولًا، فيخفض القيمة الاسمية المتبقية في الحساب إلى شريحة أدنى، وبالتالي يقلل متطلبات هامش الصيانة. وإذا عاد الحساب إلى مستوى هامش آمن بعد انتقاله إلى شريحة أدنى، تتوقف التصفية ويحتفظ المستخدم بالمركز المتبقي. ويقلل نموذج التصفية هذا إلى حد كبير احتمال التصفية المفرطة والانهيار المتسلسل.
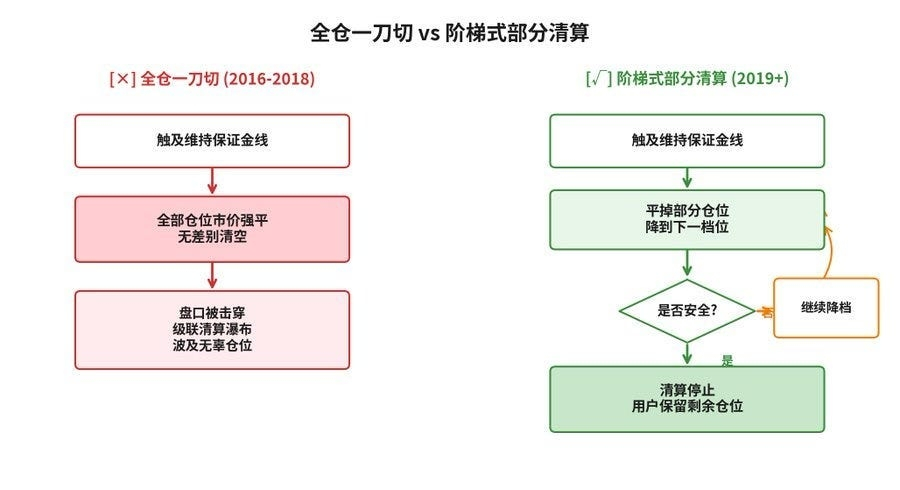
عند تفعيل التصفية، يغلق النظام جزءًا من المركز أولًا، فيخفض القيمة الاسمية المتبقية في الحساب إلى شريحة أدنى، وبالتالي يقلل متطلبات هامش الصيانة. وإذا عاد الحساب إلى مستوى هامش آمن بعد انتقاله إلى شريحة أدنى، تتوقف التصفية ويحتفظ المستخدم بالمركز المتبقي. ويقلل نموذج التصفية هذا إلى حد كبير احتمال التصفية المفرطة والانهيار المتسلسل.
كانت Bybit وBinance من أوائل المنصات التي اعتمدت هذه الآلية بالكامل نحو عام 2019. لكن مدى قدرتها على الصمود في ظروف سوقية بالغة التطرف لم يتضح إلا في 12 مارس 2020.
«3/12»: بلوغ العقود الآجلة الدائمة سن الرشد — التحول من العقود ذات الهامش بالعملة إلى العقود ذات الهامش بـUSDT
في 12 مارس 2020، أدى الانتشار غير المنضبط لكوفيد-19، بالتزامن مع حرب أسعار النفط، إلى موجة بيع مذعورة في الأسواق العالمية. وهبطت Bitcoin من نحو 7,800 دولار إلى 3,800 دولار في ما يزيد قليلًا على اثنتي عشرة ساعة، مسجلةً أكبر انخفاض لها في يوم واحد آنذاك.
كشفت الأزمة ثلاثة أوجه قصور نظامية في سوق المشتقات.
كان أولها الانهيار الارتجاعي للعقود ذات الهامش بالعملة. استخدم متداولو التجزئة BTC ضمانًا لفتح مراكز شراء في عقود BTC. وعندما هبط سعر BTC، عززت خسائر العقود وانخفاض قيمة الضمان إحداهما الأخرى، فسرّعت تفعيل محرك التصفية. ولم تكن هذه مشكلة تخص حفنة من المتداولين، بل مشكلة هيكلية أصابت السوق بأكمله. ففي فترات الهبوط الحاد، تنطوي العقود ذات الهامش بالعملة بطبيعتها على ديناميكيات تسرّع انهيارها الذاتي.
وكان الثاني التصفية المتسلسلة والانسحاب المذعور لصانعي السوق. فبعد أن سيطر النظام على مراكز شراء بمئات ملايين الدولارات، تدفقت سيل من أوامر البيع السوقية إلى دفتر الأوامر. وأمام طلب أحادي الجانب هائل على السيولة، انسحب صانعو السوق ببساطة. لم يكن ذلك إخفاقًا تقنيًا، بل قرارًا تجاريًا عقلانيًا: فتقديم أسعار شراء وبيع في سوق ينهار أشبه بالانتحار. وبعد استنزاف السيولة، جرى تداول سعر عقد BitMEX لفترة وجيزة أقل بـ500 دولار من السعر الفوري على Coinbase. وأظهر ذلك أن حتى علاقة الارتكاز بين سعر العلامة وسعر المؤشر يمكن أن تنهار في الظروف القاسية.
أما الثالث فكان عجز شبكات البلوك تشين الأساسية عن دعم التعافي المدفوع بالمراجحة. ففي الظروف العادية، كان يُفترض بالمراجحين أن يزيلوا فارق الـ500 دولار بين السعر الفوري وسعر العقود الآجلة خلال دقائق، عبر نقل BTC على السلسلة إلى BitMEX وفتح مركز شراء بالتزامن مع بيع BTC على المكشوف في Coinbase، محققين بذلك ربحًا خاليًا من المخاطر. لكن رسوم الغاز على Ethereum قفزت في ذلك اليوم إلى مئات Gwei، في حين ازدادت شبكة Bitcoin ازدحامًا بشدة. وكان المراجحون يرون تفاوت السعر، لكنهم لم يستطيعوا نقل رأس المال إلى المكان المناسب. وعطلت الاختناقات في طبقة الشبكة المادية قدرة النظام المالي على إصلاح نفسه.
الدوامة الثلاثية للانهيار في 12 مارس:
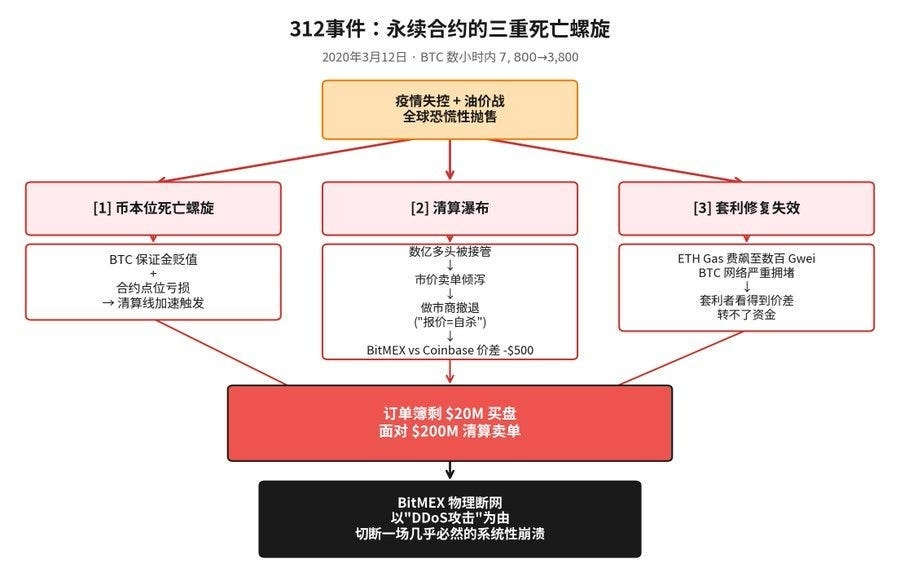
في أشد اللحظات يأسًا، لم يتبقَّ في دفتر أوامر BitMEX سوى عروض شراء بنحو 20 مليون دولار، بينما كانت أوامر بيع للتصفية تتجاوز 200 مليون دولار تنتظر التنفيذ. ومن دون تدخل، كان سعر العقد سينهار حتى الصفر.
اختارت BitMEX قطع اتصالها فعليًا بالإنترنت، فأخرجت المنصة من الخدمة بحجة أنها «تتعرض لهجوم حجب خدمة موزع»، أو بمعنى آخر، فصلت التيار عنها. ومنع الانقطاع انهيارًا نظاميًا شبه مؤكد. كما مثّل نهاية حقبة BitMEX بصفتها المنصة الرائدة في القطاع.
الإرث المؤسسي: هيمنة العقود ذات الهامش بالعملات المستقرة
بعد انهيار 12 مارس، اتخذ القطاع قرارًا حاسمًا: التخلي عن العقود العكسية ذات الهامش بالعملة بوصفها المنتج السائد.
سرعان ما برزت العقود الخطية ذات الهامش بالعملات المستقرة، التي تستخدم USDT أو USDC ضمانًا وأصلًا للتسوية. ويتبع عائدها علاقة خطية بسيطة:
PNL (USDT) = العقود x (سعر الدخول — سعر الخروج)
ينفصل أصل الضمان، USDT، تمامًا عن الأصل الأساسي للعقد. فعندما تنهار BTC، لا تنخفض قيمة ضمانك من USDT معها، ما يزيل دوامة الموت المزدوجة من جذورها.
بحلول نهاية عام 2021، تجاوزت حصة العقود ذات الهامش بالعملات المستقرة 85% من حجم تداول العقود الآجلة الدائمة في السوق بأكمله. أما العقود ذات الهامش بالعملة، فأصبحت «منتجًا متخصصًا» يخدم أساسًا حاملي BTC الفورية على المدى الطويل، ممن يملكون أرصدة كبيرة ويرغبون في التحوط باستخدام عقود ذات هامش بالعملة.
لم يقتصر أثر انهيار 12 مارس على إعادة تشكيل سوق أنواع العقود المختلفة. بل تمثل أثره الأعمق في ترسيخ «هندسة المخاطر» للمرة الأولى كتخصص أساسي في تصميم منتجات مشتقات المنصات المركزية. وأصبحت التصفية الجزئية وADL وأسعار المؤشر متعددة المصادر ونوافذ EMA المحسّنة وهامش المحفظة من بين الآليات التي تحولت إلى معايير في القطاع، ونُفذ معظمها تباعًا خلال السنتين أو الثلاث سنوات التي أعقبت الانهيار.
كان ذلك بلوغ مشتقات العملات المشفرة سن الرشد.
3.المشاركة المؤسسية وثورة كفاءة رأس المال (2020–2023)
من «كازينو» إلى «آلة مراجحة»
أحدثت الدورة الصاعدة التي أعقبت انهيار 12 مارس، وامتدت خلال عامي 2020 و2021، تحولًا هيكليًا: إذ بدأت رؤوس الأموال المؤسسية تتعامل مع سوق مشتقات العملات المشفرة بوصفه فئة أصول مشروعة تستحق تخصيصًا جادًا.
بدأ هذا التحول مع صانعي السوق. فقد دخل صانعو السوق الرائدون المتخصصون في العملات المشفرة، مثل Wintermute وJump Crypto وGSR، إلى جانب شركات التداول عالي التردد التي انتقلت من التمويل التقليدي، أسواق العقود الآجلة الدائمة للمنصات المركزية على نطاق واسع. وبدلًا من المراهنة على اتجاه الأسعار، ركزوا على نشاطين: توفير السيولة على جانبي دفتر الأوامر وجني فارق السعر، وتنفيذ مراجحة النقد والحمل عبر الشراء في السوق الفورية والبيع على المكشوف في السوق الدائمة لتحصيل مدفوعات التمويل.
أدى الدخول الواسع لصانعي السوق وصناديق المراجحة إلى ثلاثة آثار قابلة للقياس:
الآثار الثلاثة القابلة للقياس للمشاركة المؤسسية (2020–2023):
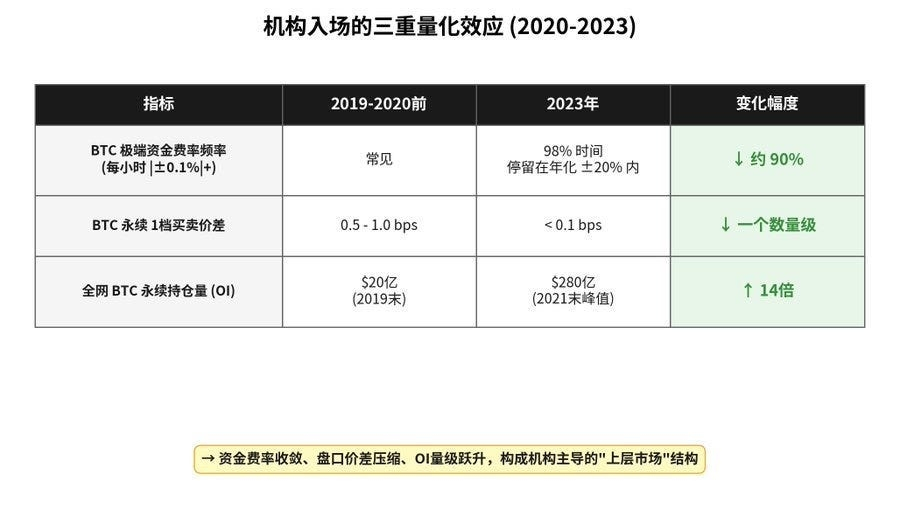
الأثر الأول: «كُبحت» معدلات التمويل. قبل عام 2020، كانت معدلات تمويل BTC تبلغ كثيرًا مستويات حادة تتجاوز +/-0.1% في الساعة، بما يعادل معدلات سنوية تصل إلى مئات أو حتى آلاف بالمئة. وبعد عام 2022، ظلت معدلات تمويل BTC ضمن نطاق سنوي قدره +/-20% لمدة 98% من الوقت. ولم يحدث ذلك لأن السوق أصبح أكثر «عقلانية»، بل لأن روبوتات المراجحة كانت تزيل فورًا أي انحراف كبير. ووفقًا لـBitMEX Research، انخفض تواتر معدلات التمويل الحادة بنحو 90% بين عامي 2016 و2023.
الأثر الثاني: تقلصت فروق أسعار دفتر الأوامر. في عام 2019، تراوح فرق العرض والطلب في أفضل مستويات دفتر أوامر العقود الآجلة الدائمة لـBTC عادة بين 0.5 و1 نقطة أساس (bps). وبحلول عام 2023، انخفض إلى أقل من 0.1 نقطة أساس. وبالنسبة إلى المستثمرين الكبار، تراجعت كلفة الاحتكاك عند فتح المراكز وإغلاقها بمقدار رتبة كاملة.
الأثر الثالث: ارتفع حجم المراكز المفتوحة ارتفاعًا هائلًا بالقيمة المطلقة. فقد ارتفع إجمالي المراكز المفتوحة في العقود الآجلة الدائمة لـBTC من نحو ملياري دولار في نهاية 2019 إلى نحو 9 مليارات دولار في نهاية 2020، قبل أن يتجاوز 28 مليار دولار عند ذروته في أواخر 2021. وخلال عامين فقط، ازداد حجم المراكز المفتوحة بمقدار رتبة كاملة.
هامش المحفظة: الخطوة الأخيرة نحو معايير وول ستريت، وكيف تقدمت Bybit
اعتمد دخول رؤوس الأموال المؤسسية إلى السوق إلى حد كبير على كفاءة رأس المال. كانت أنظمة الهامش المعزول المبكرة تفصل ماديًا الأموال المخصصة لكل مركز، ما أدى إلى كفاءة منخفضة للغاية لرأس المال. وجمع الهامش المتقاطع الأموال عبر الحساب، لكنه ظل يحسب مخاطر المراكز المختلفة بمجرد جمعها معًا. وبالنسبة إلى المحافظ المحوطة، مثل مراجحة النقد والحمل، لم يستطع النظام «فهم» أن مركزي الشراء والبيع يشكلان محفظة محايدة دلتا، ولذلك واصل طلب الهامش لكليهما.
الأجيال الثلاثة لأنظمة الهامش: قفزة كفاءة رأس المال
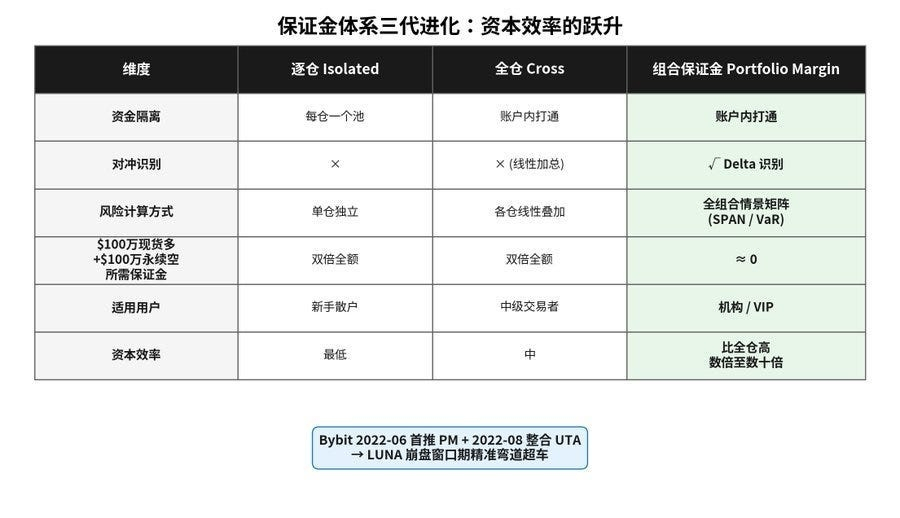
هامش المحفظة، أو PM، هو الحل النهائي لهذه المشكلة. فهو يستحدث منهجية شاملة لتقييم المخاطر تشبه منهجية SPAN، أي التحليل القياسي لمخاطر المحفظة، التي تستخدمها منصات تقليدية مثل CME، أو منهجية VaR، أي القيمة المعرضة للمخاطر. وبدلًا من مجرد جمع متطلبات الهامش للمراكز الفردية، ينشئ النظام مصفوفة سيناريوهات متعددة الأبعاد تشمل تحركات الأسعار بنسبة +/-5% و+/-10% و+/-15%، وتغيرات التقلب بنسبة +/-25%، وغيرها من السيناريوهات. ثم يحسب صافي خسارة المحفظة بأكملها في كل سيناريو، ويستخدم أسوأ نتيجة لتحديد متطلبات الهامش.
لنأخذ مركز مراجحة نقد وحمل يحتفظ بمليون BTC في السوق الفورية، بينما يبيع على المكشوف كمية مكافئة قدرها مليون BTC من خلال العقود الآجلة الدائمة:
الهامش المتقاطع: هامش جانب الشراء + هامش جانب البيع = ضعف كلفة رأس المال
هامش المحفظة: يتعرف النظام على المحفظة باعتبارها تحوطًا محايدًا دلتا بصافي تعرض للمخاطر يقارب الصفر، فيخفض متطلبات الهامش إلى ما يقارب الصفر
قد يتراوح الفرق من عدة أضعاف إلى عشرات الأضعاف.
في هذه المرحلة، لا بد من سرد قصة التفوق بالقفز على المنافسين: كان PM عاملًا حاسمًا في صعود Bybit من منصة من الصف الثاني إلى مصاف منصات القطاع الأولى.
كيف تقدمت Bybit: جدول زمني (2022–2026)
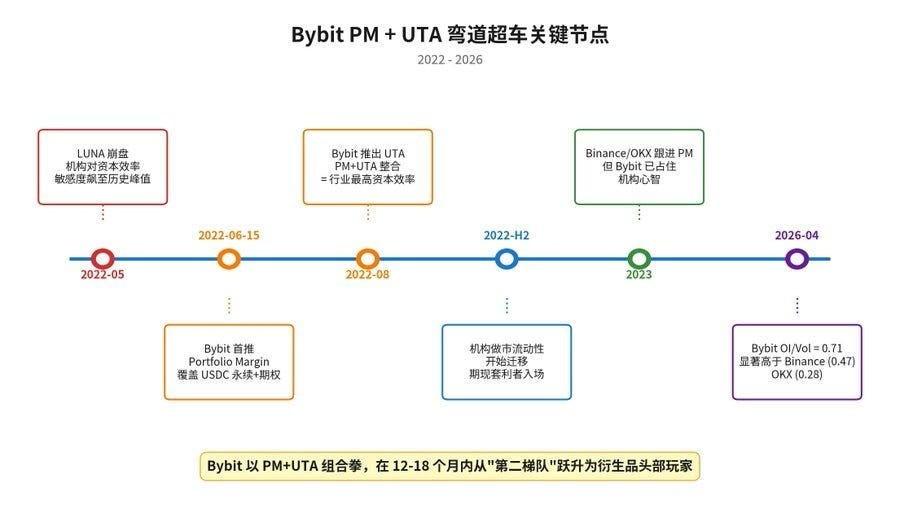
في 15 يونيو 2022، أطلقت Bybit وضع هامش المحفظة، رغم أن FTX كانت قد طورت هذا المفهوم إلى أكثر أشكاله شمولًا. وشمل الإطلاق الأولي العقود الآجلة الدائمة والخيارات المسوّاة بعملة USDC. وبعد شهرين، في أغسطس، أطلقت Bybit حساب التداول الموحد، أو UTA. وجمع هذا الحساب حسابات التداول الفوري والعقود ذات الهامش بالعملات المستقرة والعقود ذات الهامش بالعملة والخيارات، التي كانت منفصلة سابقًا، ضمن مجمع رأس مال واحد، مع احتساب متطلبات الهامش لكل المراكز وفق مصفوفة مخاطر عالمية موحدة.
جاء ذلك خلال السوق الهابطة العميقة التي أعقبت انهيار LUNA، حين أصبحت كفاءة رأس المال أكثر أهمية من أي وقت مضى لصانعي السوق المؤسسيين والصناديق الكمية. فالمنصة القادرة على خفض متطلبات الهامش لمراجحة النقد والحمل إلى ما يقارب الصفر مكّنت المتداولين من تنفيذ استراتيجيات بأحجام تفوق ما تسمح به المنصات المنافسة بعدة أضعاف. وبالجمع بين PM وUTA، صعدت Bybit خلال عام واحد من «المرتبة الثانية» خلف OKX، واجتذبت قدرًا كبيرًا من سيولة صناعة السوق المؤسسية التي كانت تذهب سابقًا إلى منصات أخرى. وتظهر بيانات Coinglass الحالية أن نسبة المراكز المفتوحة إلى حجم التداول لدى Bybit تبلغ 0.71، وهي أعلى بكثير من Binance عند 0.47 وOKX عند 0.28. ويُعد هذا الاختلاف الهيكلي امتدادًا لميزة Bybit السبّاقة في PM: فقد راكمت المنصة مراكز مراجحة احترافية أكثر بدلًا من الاعتماد حصرًا على تداول التجزئة.
أطلقت Binance وOKX لاحقًا نسختيهما من هامش المحفظة والحسابات الموحدة، لكن Bybit كانت قد ترسخت بالفعل في أذهان المستخدمين المؤسسيين خلال تلك الفرصة. وبحلول عام 2023، طُبق هامش المحفظة بالكامل في كبرى المنصات المركزية، وأصبح ميزة قياسية لمستخدمي VIP والمؤسسات.
وهذا يعني أن كفاءة الهامش في منصات تداول العملات المشفرة المركزية لحقت رسميًا بكفاءة الوسطاء الرئيسيين التقليديين في وول ستريت، بل وتجاوزتها في بعض الجوانب. وكان ذلك آخر قطعة بنية تحتية لازمة لدخول رؤوس الأموال المؤسسية إلى السوق على نطاق واسع. وحصدت Bybit الحصة الأكبر من المنافع الناتجة عن هذا التطور.
ولادة سوق ذي مستويين
ومن المثير للاهتمام أن هيمنة المؤسسات لم تُخرج متداولي التجزئة من السوق، بل قسمت السوق إلى مستويات متميزة.
بعد عام 2023، ظهر هيكل مستقر للسوق يتألف من مستويين:
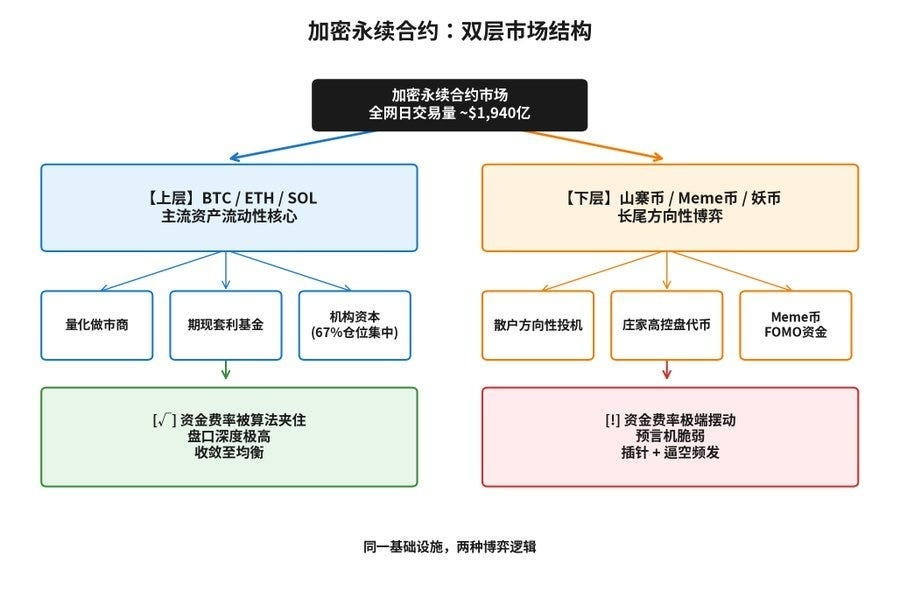
المستوى الأعلى: الأصول الكبرى مثل BTC وETH. تهيمن مراجحة الأساس المؤسسية وصناعة السوق الكمية على السيولة. وتحصر الخوارزميات معدلات التمويل بثبات ضمن النطاق الطبيعي. ولا يملك متداولو التجزئة الذين يراهنون على اتجاه الأسعار فرصة كبيرة لتحقيق أرباح مستمرة على المدى الطويل، لأنهم لا يستطيعون منافسة الروبوتات العاملة في هذا السوق. ووفقًا لتقرير للقطاع أصدرته Wintermute، يتركز 67% من مراكز المستثمرين المؤسسيين في العقود الآجلة الدائمة لـBTC وETH.
المستوى الأدنى: العملات البديلة وعملات الميم والرموز شديدة المضاربة. وهذا هو ميدان المنافسة الأساسي لمتداولي التجزئة. وتتردد رؤوس أموال المراجحة المؤسسية في المشاركة بسبب ضحالة السيولة وهشاشة أنظمة أوراكل وعدم جاذبية معادلة المخاطر والعوائد. ونتيجة لذلك، تحول هذا السوق إلى مواجهة مباشرة بين المتلاعبين بالسوق ومتداولي التجزئة. وتتركز في هذا المستوى معدلات التمويل الحادة والتقلبات العنيفة والتصفيات المتكررة.
استمر هذا الهيكل المتدرج حتى يومنا هذا، وما زال يزداد عمقًا.
4.عصر تسليح معدلات التمويل (2023–2025)
TRB: نموذج تعليمي لضغط المراكز القصيرة
في أواخر عام 2023، أصبح TRB، رمز مشروع الأوراكل Tellor Tributes، محور ضغط مراكز قصيرة في سوق العقود الآجلة الدائمة لدى Binance، وكان ذلك دراميًا بما يكفي ليُدرج في الكتب الدراسية.
جرت الأحداث على النحو الآتي:
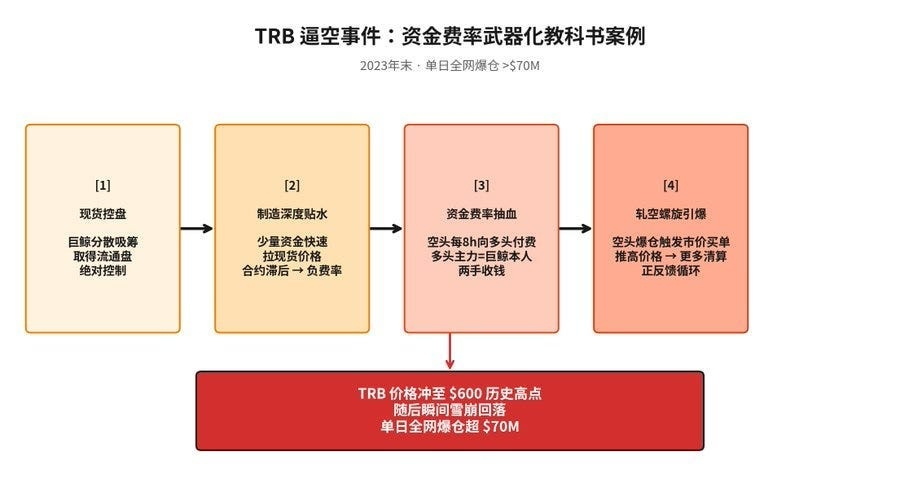
الخطوة الأولى: السيطرة على المعروض الفوري. راكم حوت عملات TRB بهدوء في السوق الفورية حتى أحكم سيطرته الفعلية على المعروض المتداول منها. ولم يبدُ أي شيء غير مألوف في السوق العامة، لأن كل عملية شراء نُفذت تدريجيًا وبصورة متفرقة.
الخطوة الثانية: إحداث خصم كبير في السوق الدائمة. بدأ الحوت استخدام قدر صغير نسبيًا من رأس المال لدفع سعر TRB الفوري إلى الأعلى بسرعة. ولأن متداولي التجزئة في السوق الدائمة ظلوا متشككين في أساسيات TRB، إذ لم يكن للمشروع آنذاك محفز إيجابي واضح، سارعوا إلى بيع العقد على المكشوف محاولين «اقتناص القمة». ونتيجة لذلك، تأخر سعر العقد الدائم كثيرًا عن السعر الفوري، ما أوجد خصمًا كبيرًا وأدى إلى معدلات تمويل سلبية للغاية.
الخطوة الثالثة: استخلاص مدفوعات التمويل. وفق القواعد المعمول بها آنذاك، كان على بائعي العقود على المكشوف دفع مبالغ كبيرة إلى أصحاب المراكز الطويلة كل ثماني ساعات. وكان الحوت نفسه يحتفظ بأكبر مركز شراء. وفي الوقت الذي كان يدفع فيه السعر الفوري إلى الارتفاع ويحقق مكاسب غير محققة، كان يجمع أيضًا مدفوعات التمويل مباشرة من بائعي العقود على المكشوف كل ثماني ساعات.
الخطوة الرابعة: إطلاق دوامة ضغط المراكز القصيرة. ومع استمرار ارتفاع السعر، استنفد بائعو العقود على المكشوف هامشهم في نهاية المطاف. واندفعت أوامر الشراء السوقية من محرك التصفية إلى دفتر الأوامر، فدفعت السعر إلى الارتفاع أكثر وأطلقت جولة أخرى من تصفية المراكز القصيرة. وأنشأ ذلك حلقة تغذية راجعة إيجابية كلاسيكية. وفي ليلة رأس السنة، قفز TRB إلى أعلى مستوى له على الإطلاق عند نحو 600 دولار قبل أن ينهار على الفور تقريبًا. وتجاوز إجمالي التصفيات في السوق 70 مليون دولار في ذلك اليوم.
كانت المشكلة المحورية التي كشفتها حادثة TRB هي أن آلية معدل التمويل، في سوق يتسم بتركّز المعروض وشح السيولة، يمكن تحويلها من «أداة لتقارب الأسعار» إلى «قناة استخلاص موجّهة». فقد صُممت لمعاقبة الطرف الذي ينحرف عن توازن السوق. لكنها في ظل «توازن اصطناعي» يصنعه متلاعب بالسوق، عاقبت بدلًا من ذلك المتداولين الذين كان تقييمهم لأساسيات المشروع صحيحًا.
استجابت Binance بتغيير قواعدها. فقصّرت فترات تسوية التمويل للأصول ذات الذيل الطويل من ثماني ساعات إلى أربع ساعات أو حتى ساعة واحدة، ووسعت في الوقت نفسه الحد الأقصى لكل دفعة تمويل من +/-0.75% إلى +/-2% أو حتى +/-3%. وكان الهدف زيادة كلفة الاحتفاظ بالمركز بقدر كافٍ لدفع الانحرافات السعرية الحادة إلى التقارب بسرعة أكبر.
حدت هذه الاستجابة فعليًا من حجم الاستراتيجيات المشابهة في الحالات اللاحقة، لكنها تحولت أيضًا إلى سلاح ذي حدين.
ALPACA: عندما سُخّرت القواعد نفسها كسلاح
في أبريل 2025، أعلنت Binance أنها ستشطب أزواج التداول الفوري والدائم التابعة لـALPACA Finance. وكان المنطق التقليدي يوحي بأن الشطب سيستنزف السيولة ويهمّش المشروع ويتسبب في انهيار سعره. واستنادًا إلى هذا «الإجماع»، باع عدد كبير من المتداولين عقود ALPACA الدائمة على المكشوف بقوة. (https://x.com/agintender/status/1954160744678699396?s=20)
لكن السعر قفز إلى أكثر من عشرة أضعاف.
وهكذا حدث الأمر:
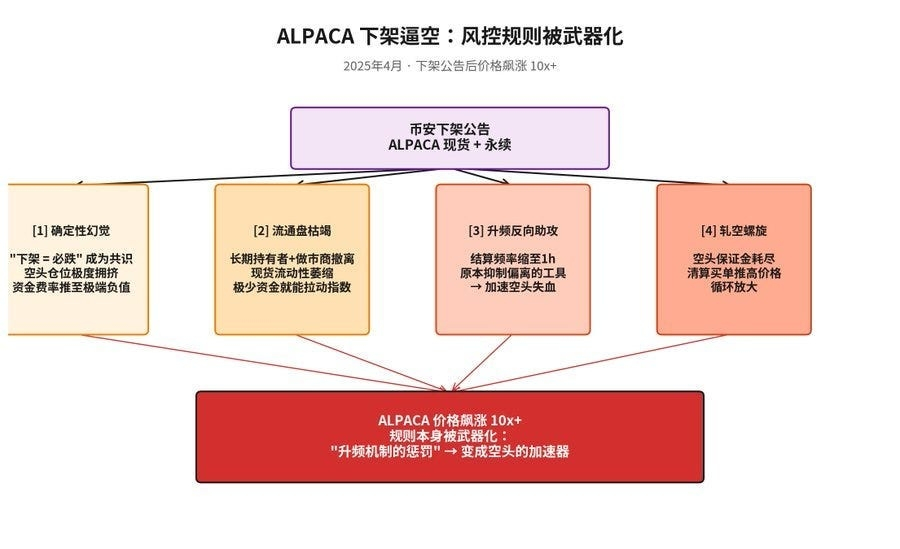
الطبقة الأولى: «وهم اليقين» الذي صنعه إعلان الشطب. عندما اعتقد الجميع أن السعر «سينخفض حتمًا»، ازدحمت المراكز القصيرة بشدة في السوق الدائمة، ما أوجد اختلالًا كبيرًا بين مراكز الشراء والبيع. ودفع الخصم الكبير معدلات التمويل إلى مستويات سلبية للغاية.
الطبقة الثانية: التبخر القاتل للسيولة المتداولة. بعد إعلان الشطب، بدأ حاملو العملات العقلانيون على المدى الطويل وصانعو السوق الانسحاب، ما تسبب في انكماش حاد للسيولة الفورية. وعندئذ، لم تعد هناك حاجة إلا إلى قدر صغير من رأس المال لدفع سعر المؤشر الفوري إلى الأعلى بشكل ملحوظ. واستغل رأس المال المنسق فراغ السيولة هذا بدقة.
الطبقة الثالثة: آلية زيادة التواتر قدمت «مساعدة عكسية». استجابة للتقلبات غير الطبيعية، فعّلت Binance آلية تواتر التمويل الديناميكي بموجب القواعد التي أُدخلت بعد حادثة TRB. وكان الغرض من مدفوعات التمويل التي تبلغ عدة نقاط مئوية في الساعة دفع الانحرافات الحادة إلى التقارب بسرعة. لكن هذه المدفوعات أصبحت في حالة ALPACA وقودًا سرّع استنزاف رأس مال بائعي العقود على المكشوف. فقد تعرض هؤلاء لضغط من جهتين: خسائر غير محققة بسبب ارتفاع السعر، واستنزاف متواصل بسبب مدفوعات التمويل الأكثر تواترًا.
الطبقة الرابعة: انطلقت دوامة ضغط المراكز القصيرة. وبمجرد استنفاد بائعي العقود على المكشوف لهامشهم، بدأت عمليات التصفية. ودفعت أوامر الشراء الصادرة عن محرك التصفية السعر إلى الارتفاع أكثر، مكررة النمط نفسه الذي شهدناه مع TRB.
تمثلت الأهمية الأوسع لحادثة ALPACA في كشفها مفارقة ميكانيكية لم يُلتفت إليها من قبل: قد تتحول قواعد إدارة المخاطر الخاصة بالمنصة نفسها إلى مسار للهجوم. فقد افترضت آلية زيادة التواتر أن «المشاركين في السوق سيستجيبون عقلانيًا لارتفاع التكاليف ويخرجون من مراكزهم». لكن في ظل الإجماع الساحق الذي صنعه إعلان الشطب، لم يعتقد بائعو العقود على المكشوف أن هناك سببًا يدعوهم إلى الخروج. فقد تعاملوا مع الشطب على أنه افتراض سعري يضمن الانخفاض، بينما لم يؤدِّ «العقاب» الذي فرضته القواعد إلا إلى تعميق مراكزهم.
بعد الحادثة، أدخل القطاع إدارة أكثر دقة للفترات الانتقالية التي تلي إعلانات الشطب. فبعد الإعلان، تخفض المنصات أولًا الحد الأقصى للرافعة المالية بدرجة كبيرة، مثلًا من 20x إلى 5x، ثم تخفض حدود المراكز على مراحل. كما توقف تسويات التمويل المعجّلة وتعيد الفترة القياسية البالغة ثماني ساعات قبل إغلاق المراكز المتبقية قسرًا بسعر العلامة قبل الشطب النهائي. والمبدأ الأساسي وراء هذه التدابير مجتمعة هو تشديد كل معلمة من معلمات المخاطر مع التلاشي التدريجي للسيولة، بحيث لا يتاح لأي من الطرفين مجال للمضاربة في فراغ السيولة الأخير.
MYX وCOAI وAIA: مواطن الضعف الهيكلية في منظومة الرموز شديدة المضاربة
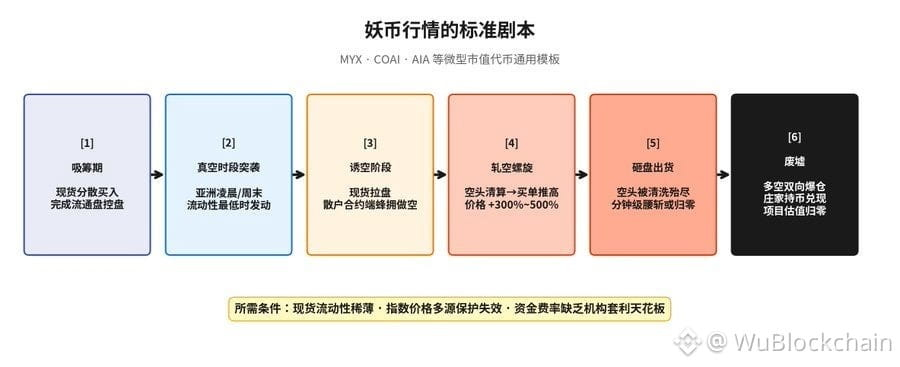
كان TRB وALPACA حادثتين لافتتين ومعزولتين. لكن المخاطر التي ترسخت خلال 2024–2025 جاءت من مجموعة من الرموز ذات القيمة السوقية الصغيرة، التي تراوحت قيمتها بين بضعة ملايين وعشرات ملايين الدولارات، ومنها MYX وCOAI وAIA. وشكّلت الخصائص المشتركة لهذه الرموز شديدة المضاربة مجموعة تعليمية نموذجية من مواطن الضعف الهيكلية.
اختلال حاد في السيولة. قد لا يتجاوز حجم التداول الفوري اليومي بضع مئات الآلاف من الدولارات، بينما قد ترفع الرافعة المالية المراكز المفتوحة الاسمية في العقود الآجلة الدائمة إلى عدة أضعاف القيمة السوقية الفورية للرمز، أو حتى أكثر من عشرة أضعافها. وأصبح ذيل سوق المشتقات يهز كلب السوق الفورية. فقد تكفي واقعة تصفية متوسطة الحجم في السوق الدائمة لتحريك السعر الفوري عدة نقاط مئوية.
أسعار مؤشر هشة. قد يتركز تداول هذه الرموز الفوري في منصة أو منصتين فقط. وهذا يجعل الحماية التي يوفرها مؤشر مرجح متعدد المصادر عديمة الفاعلية. ولا يحتاج المتلاعب إلا إلى ضخ قدر صغير من رأس المال في دفتر أوامر فوري واحد أو اثنين لتحريك سعر المؤشر مباشرة.
تقلبات حادة في معدلات التمويل. ولأن رؤوس أموال المراجحة المؤسسية لا ترغب في تداول هذه الأصول غير السائلة وعالية المخاطر، فقدت معدلات التمويل «سقفها» الطبيعي. ويمكنها أن تقفز إلى أضعاف مستواها المعتاد بعشرات المرات خلال فترة قصيرة.
كان السيناريو المعتاد لهذه الرموز شديدة المضاربة متشابهًا دائمًا تقريبًا:
يراكم المتلاعب الرموز بهدوء في السوق الفورية ويسيطر على المعروض المتداول -> يطلق ارتفاعًا مفاجئًا في السوق الفورية خلال الساعات الأقل سيولة، مثل ساعات الصباح الباكر في آسيا أو عطلات نهاية الأسبوع -> يندفع متداولو التجزئة إلى بيع العقد الدائم على المكشوف -> يستمر السعر في الارتفاع ويطلق تصفية المراكز القصيرة -> تدفع أوامر الشراء الناتجة عن التصفية السعر إلى الأعلى وتُنشئ دوامة ضغط للمراكز القصيرة -> يقفز السعر بنسبة 300%-500% خلال ساعات -> بعد القضاء على المراكز القصيرة، يعكس المتلاعب اتجاهه ويبيع حيازاته ويخرج -> ينخفض السعر إلى النصف أو ينهار إلى الصفر خلال دقائق -> يجد أصحاب مراكز الشراء والبيع أنفسهم وسط حطام التصفيات الجماعية.
الخطة النمطية للرموز شديدة المضاربة، كما تظهر في MYX وCOAI وAIA والأصول المماثلة:
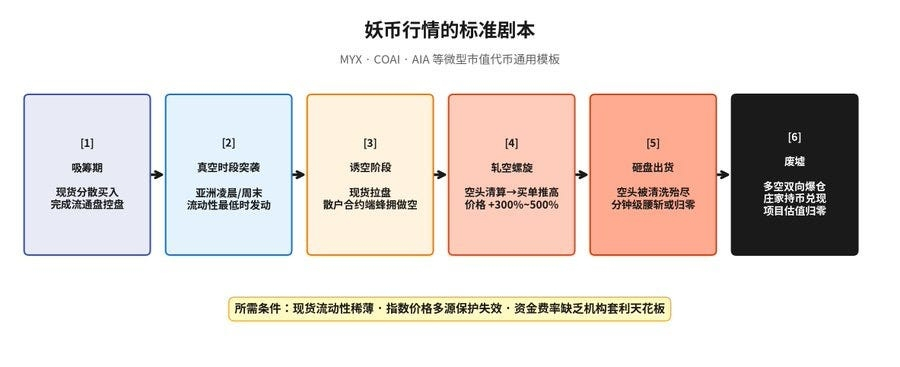
استجابت المنصات بتشديد مستمر لمعايير المخاطر للأصول ذات الذيل الطويل، بما في ذلك خفض الحد الأقصى للرافعة المالية ورفع معدلات هامش الصيانة وفرض حدود للمراكز. لكن ما دامت فجوة السيولة بين أسواق التداول الفوري والمشتقات قائمة، فلن تختفي موجات الصعود في هذه الرموز شديدة المضاربة. فهي بمثابة «ضريبة» هيكلية على سوق مشتقات العملات المشفرة. وما دامت العقود الآجلة الدائمة متاحة للأصول ذات الذيل الطويل، فستتكرر هذه الأحداث دوريًا.
الصيغة الأحدث: «التلاعب بالبيانات» — التلاعب المنهجي بالرموز ذات قيمة FDV العالية والمعروض الحر المنخفض
إذا كان TRB انفجارًا معزولًا، وكانت MYX وCOAI وAIA تمثل حملات انتهازية تستهدف رموزًا شديدة المضاربة، فإن الظاهرة الناشئة حديثًا المعروفة باسم «التلاعب بالبيانات» تمثل تطورًا هيكليًا في نموذج التلاعب هذا. ولا تكمن جذورها في تصميم منتجات منصة بعينها، بل في البنية الاقتصادية لأحدث جيل من الرموز المدرجة حديثًا: قيمة مخففة بالكامل مرتفعة، ومعروض متداول منخفض، وملكية شديدة التركز.
تُنشئ هذه الخصائص الثلاث مجتمعة نموذجًا للرمز يبدو «مصممًا للتلاعب»:
ارتفاع FDV يعني تضخم التقييم الورقي. يمكن لفرق المشاريع وصانعي السوق استخدام كمية ضئيلة جدًا من المعروض المتداول لدعم تقييمات ورقية بمليارات الدولارات، ما يرفع مباشرة مستوى الارتكاز النفسي في سردية السوق. قد لا تبيع مشروعًا بقيمة مليون دولار على المكشوف، لكنك قد تبيع مشروعًا بقيمة 19 مليار دولار.
انخفاض المعروض المتداول يعني ضحالة السيولة الفعلية. قد لا تتجاوز نسبة الرموز المتاحة للتداول الحر في السوق 5%-15% من إجمالي المعروض، فيما يكون الباقي مخصصًا لفرق المشاريع والمستثمرين أو خاضعًا لجداول تحرير مستقبلية. وفي أي سوق يفتقر إلى السيولة الكافية، لا يحتاج تحريك هذا المعروض المتداول المحدود إلا إلى قدر صغير من رأس المال.
تركيز الملكية الشديد يجعل السيطرة على السوق سهلة. ويمكن التحقق من ذلك مباشرة عبر بيانات السلسلة. فقد تمتلك أكبر 20 محفظة، بما فيها محافظ فرق المشاريع والمستثمرين الأوائل وروبوتات اقتناص الإطلاق وصانعي السوق المرتبطين، أكثر من 60% من المعروض المتداول مجتمعة. وكثيرًا ما تنقل هذه المحافظ الأموال فيما بينها أيضًا، ما يوحي بأنها تنتمي فعليًا إلى المجموعة المنسقة نفسها.
عندما تجتمع هذه الخصائص الثلاث في رمز له أيضًا زوج تداول للعقود الآجلة الدائمة على منصة مركزية، يصبح مسار التلاعب آليًا:
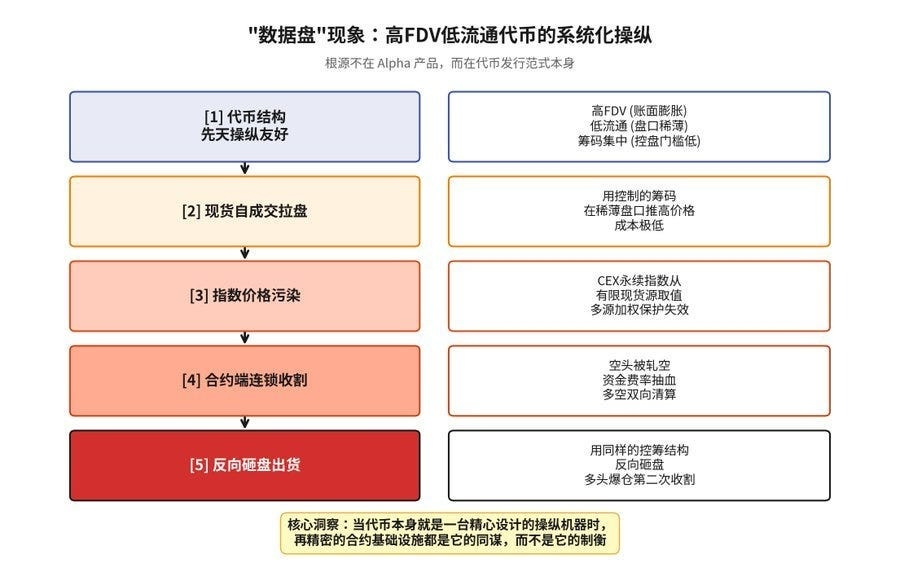
يكمن جوهر هذه الاستراتيجية، التي تنبع هي نفسها من ارتفاع FDV وانخفاض المعروض الحر، في أن كل آلية لإدارة المخاطر في العقود الآجلة الدائمة، بما فيها سعر العلامة ومعدل التمويل ومحرك التصفية، تبدأ في نهاية المطاف بسعر المؤشر. ويُشتق سعر المؤشر بدوره من أسعار المعاملات في السوق الفورية. وعندما تجعل البنية الاقتصادية لرمز ما سوقه الفورية عرضة بطبيعتها للتلاعب بقدر صغير من رأس المال، تتحول كل الهندسة المتطورة في جانب المشتقات إلى مضخّم. فبدلًا من كبح التلاعب، تضخم هذه الهندسة آثاره على كل مشارك في سوق المشتقات.
يتميز هذا الشكل من التلاعب بأنه أكثر «تنظيمًا» مما كان عليه في حقبة TRB من ثلاث نواحٍ:
أولًا، إنه منهجي. كانت TRB حادثة منفردة، وغيرت المنصات قواعدها بعدها. لكن ما دام إصدار الرموز الجديدة يتبع النموذج السائد «قيمة FDV عالية، ومعروض حر منخفض، وملكية مركزة»، فستظهر أهداف مؤهلة بأعداد كبيرة، وسيصبح كل منها ساحة محتملة للتلاعب. وقد تطرح منصة تصحيحًا واحدًا، لكن الموجة التالية من الرموز ذات البنية نفسها ستجد سريعًا مسار هجوم آخر.
ثانيًا، يجري عبر منصات متعددة. لم يعد المتلاعبون محصورين في دفتر أوامر العقود الآجلة الدائمة لمنصة واحدة. فكل ما يحتاجون إليه هو السيطرة على المعروض الفوري في عدد قليل من المنصات التي يُتداول فيها الرمز. ويؤثر إفساد سعر المؤشر الناتج في الوقت نفسه على كل منصة مركزية توفر عقودًا آجلة دائمة لذلك الرمز، ومنها Binance وOKX وBybit وBitget وGate. ويمكن للتلاعب بسوق فورية واحدة استخلاص الأرباح من أسواق مشتقات متعددة. ويحقق هذا الأثر العابر للمنصات عائدًا أعلى بكثير لكل وحدة من التلاعب مقارنة باستراتيجيات الماضي التي كانت تستهدف منصة واحدة فقط.
ثالثًا، يصعب اكتشافه. إذ يستطيع المتلاعبون الحفاظ على حضور منخفض نسبيًا في سوق المشتقات. وعلى خلاف حالة TRB، لا يحتاجون إلى الاحتفاظ بمراكز شراء ضخمة وواضحة في دفتر أوامر العقود الدائمة. فجميع «الأعمال القذرة» تجري في السوق الفورية على السلسلة، حيث تظل الحدود القانونية المحيطة بالتلاعب بالسوق الفورية غامضة للغاية في ظل الأطر التنظيمية الحالية. ويمكن تصوير هذا النشاط على أنه «تداول طبيعي» أو «نشاط صناعة سوق» أو «ترويج مجتمعي». ثم تبدو التصفيات في سوق المشتقات نتيجة «تقلبات السوق الطبيعية»، بلا طرف مقابل واضح أو مجال واسع لتتبع النشاط.
ينبغي توضيح سوء فهم شائع هنا: هذه الظاهرة لا تنجم عن تصميم منتجات «منطقة ألفا» أو «منطقة الابتكار» أو «منطقة المراقبة» في أي منصة مركزية. صحيح أن هذه المنتجات من بين الأماكن التي تتركز فيها مثل هذه الرموز، لكن إغلاق منطقة ألفا لن يؤدي إلا إلى ظهور رموز ذات البنية نفسها عبر قنوات إدراج أخرى. فما دامت «قيمة FDV العالية والمعروض الحر المنخفض والملكية المركزة» هي نموذج الإصدار السائد في القطاع، وما دامت المنصات المركزية مستعدة لتوفير عقود آجلة دائمة لهذه الرموز، سينتقل التلاعب ببساطة إلى ساحة أخرى. فالمشكلة الحقيقية لا تكمن في شكل منتجات المنصة، بل في بنية إصدار الرمز.
يمثل هذا تحديًا غير مسبوق للمنصات المركزية. فجميع أدوات إدارة المخاطر التقليدية، بما فيها حدود الأسعار والتعديلات الديناميكية على تواتر التمويل وسقوف معدلات التمويل وحدود الرافعة المالية وحدود المراكز، تعمل في جانب المشتقات. لكن مسار الهجوم في هذا الشكل الجديد من التلاعب لا يقع في سوق المشتقات، بل في طبقة إدخال سعر المؤشر. ومهما بلغت ضوابط مخاطر المشتقات من التطور، فإنها ستظل عرضة للتشويه عند مواجهة سعر مؤشر أُفسد بصورة منهجية.
عالج تعديل Binance لخوارزمية سعر العلامة في سبتمبر 2025 هذه المشكلة الصعبة جزئيًا. لكن إذا تقلصت «المصادر المتعددة» التي يقوم عليها المؤشر المرجح متعدد المصادر، لهذه الرموز، إلى عدد قليل من المصادر أو حتى مصدر واحد، فلن يكون لثغرة مستوى المؤشر حل واضح. وهذا يكشف تناقضًا هيكليًا أعمق في نظام العقود الآجلة الدائمة لدى المنصات المركزية: تعتمد آلياته المتطورة على افتراض أن السوق الفورية نفسها سليمة وتهيمن عليها مجموعة كبيرة بما يكفي من المشاركين المستقلين. وينتهك نموذج إصدار الجيل الحالي من الرموز ذات قيمة FDV العالية والمعروض الحر المنخفض هذا الافتراض مباشرة.
يمثل «التلاعب بالبيانات» أحدث ندبة في تطور العقود الآجلة الدائمة على مدى عشر سنوات. ولن يأتي الحل النهائي من تعديلات طفيفة على ضوابط مخاطر المشتقات، بل يجب أن يأتي من واحد من ثلاثة مسارات: تغيير نماذج إصدار الرموز، بما في ذلك توزيع أولي أكثر عدالة ومعروض متداول فعلي أكبر ومتطلبات أكثر صرامة لتحرير الرموز؛ أو تشديد جذري لمعايير الإدراج، بما يشمل رفض تقديم عقود آجلة دائمة لرموز معرضة هيكليًا للخطر؛ أو نقل آليات البيع على المكشوف للمشتقات إلى السلسلة، بما يتيح للمراكز القصيرة مواجهة مجمعات السيولة الفورية الحقيقية مباشرة بدلًا من الاعتماد على الأوراكل والمؤشرات المركزية.
لم يحظَ أي من هذه الحلول بإجماع واسع. لكن ثمة أمرًا واضحًا بالفعل: عندما يكون الرمز نفسه آلة تلاعب مصممة بعناية، تتحول حتى أكثر البنى التحتية للمشتقات تطورًا إلى شريك له بدلًا من أن تكون قيدًا عليه.
إعادة الصياغة الشاملة للمعادلات الأساسية لدى Binance في سبتمبر 2025
كان «رفع التواتر مع توسيع السقوف» الذي أُدخل بعد TRB تحسينًا ترقيعيًا. وأظهرت حادثتا ALPACA وMYX أن الترقيع لم يعد كافيًا، وأنه لا بد من إعادة النظر في المعادلات نفسها.
في 16 سبتمبر 2025، نشرت Binance إعلانًا بعنوان «تحديثات مهمة لصيغة معدل التمويل وحساب سعر العلامة للعقود الآجلة»، ودخلت التغييرات حيز التنفيذ في 18 سبتمبر 2025. وكانت هذه المرة الأولى منذ إطلاق Binance للعقود الآجلة الدائمة التي تعدل فيها في آن واحد صيغة معدل التمويل وخوارزمية سعر العلامة على مستوى معادلاتهما الأساسية.
الأجيال الثلاثة لآليات معدل التمويل:
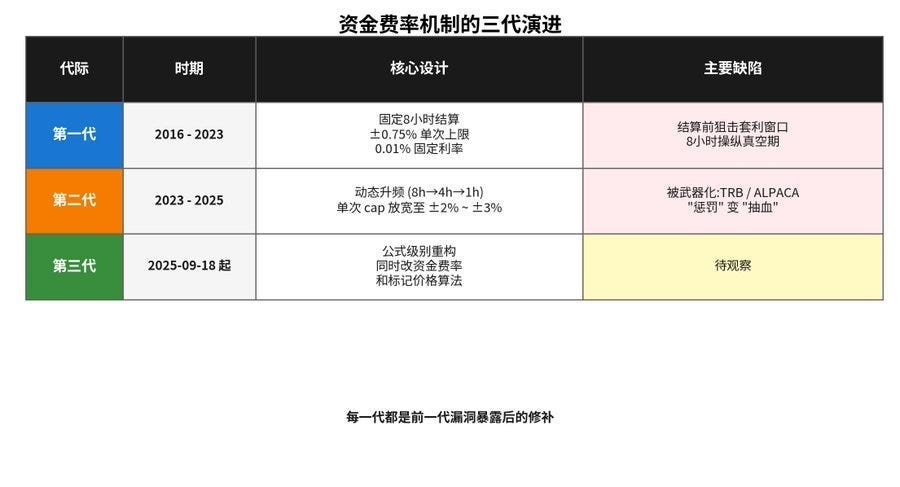
على خلاف التعديلات السابقة التي غيرت الحدود أو السقوف أو تواتر التسوية، غيّر هذا الإصلاح منطق الحساب نفسه. وكان الدافع المحوري له إعادة تقييم منهجية لقيود الجيلين الأول والثاني من آليات معدل التمويل:
أوجد الجيل الأول، بتسوياته الثابتة كل ثماني ساعات وسقفه البالغ +/-0.75%، نافذة مراجحة للمتداولين لاستهداف المراكز مباشرة قبل التسوية، كما أبقى نوافذ التلاعب مفتوحة لفترات طويلة.
أما الجيل الثاني، بتواتر التسوية الديناميكي والسقوف الموسعة، فقد قلّص فعليًا مدة الانحرافات الحادة، لكنه استُخدم بدوره كسلاح بوصفه «آلية عقابية». ففي حالة TRB، سخّر المتلاعب معدل التمويل عمدًا كسلاح. وفي حالة ALPACA، استخدم المتلاعب قواعد زيادة التواتر نفسها مصدرًا إضافيًا للضغط.
لم يكن أصل المشكلة شدة العقوبة، بل طريقة تصرف صيغة معدل التمويل نفسها في ظل هياكل السوق الحادة. وهذا هو السؤال الذي حاول الجيل الثالث من الإصلاحات معالجته.
باعتبارها أكبر منصة مركزية في العالم من حيث حجم التداول، تتمتع تعديلات Binance على مستوى الصيغ بقدرة فعلية على وضع معايير القطاع. وقد اعتمد المنافسون خلال أشهر كل إصلاحات الآليات السابقة التي قادتها Binance، ومنها الانتشار الواسع للعقود ذات الهامش بالعملات المستقرة وتوسيع نطاق التصفية الجزئية وتوحيد تعديلات تواتر التمويل الديناميكي. ومن المتوقع أن تُحدث هذه المراجعة المزدوجة للمعادلات الأساسية سلسلة تفاعلات مماثلة في القطاع.
5.العقود الدائمة لكل شيء وإعادة تشكيل نموذج التسعير (2024–2026)
توسع الفئات: من BTC وحدها إلى الأصول العالمية
إن تطور الأصول المدرجة في أسواق العقود الآجلة الدائمة يشكل في حد ذاته سجلًا لتحول السرديات في قطاع العملات المشفرة.
توسع فئات العقود الآجلة الدائمة على مدى عشر سنوات:
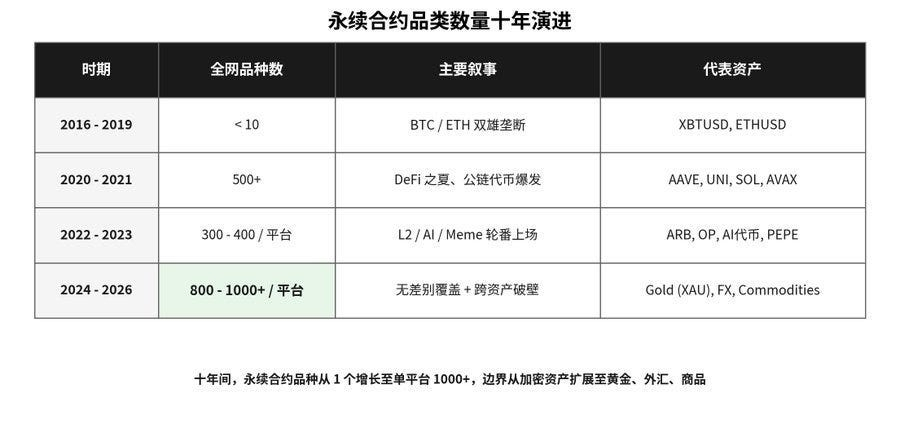
2016–2019: ثنائية BTC وETH. ظل العدد الإجمالي لأسواق العقود الآجلة الدائمة في القطاع أقل من عشرة. وكانت المنصات شديدة الحذر في تقديم مشتقات على الأصول ذات الذيل الطويل، لأن العقود القائمة على أصول ذات عمق غير كافٍ في السوق الفورية كانت عرضة بشدة للتلاعب.
2020–2021: طفرة مدفوعة بالتمويل اللامركزي. مع التوسع الكبير في إصدار USDT وانتشار العقود ذات الهامش بالعملات المستقرة، أدى توحيد التسعير بالدولار الأمريكي إلى خفض حواجز التداول على أصول مختلفة بدرجة كبيرة. وأُدرجت سريعًا في أسواق العقود الآجلة الدائمة رموز حوكمة التمويل اللامركزي مثل AAVE وUNI وSUSHI، إلى جانب رموز سلاسل الكتل الناشئة مثل SOL وAVAX وMATIC. وتجاوز العدد الإجمالي للأسواق في القطاع 500 سوق.
2022–2023: توسع المنتجات خلال السوق الهابطة. رغم مرور السوق بدورة لخفض الرافعة المالية، أدت المنافسة الشديدة بين المنصات إلى تسارع وتيرة الإدراجات الجديدة. وأُدرجت تباعًا رموز الطبقة الثانية مثل ARB وOP، ورموز كثيرة مرتبطة بالذكاء الاصطناعي، وأعداد كبيرة من عملات الميم. وبدأت كل منصة كبرى على حدة تقديم 300–400 سوق للعقود الآجلة الدائمة.
2024–2026: تغطية بلا تمييز. وسعت Binance مجموعة عقودها الآجلة الدائمة إلى أكثر من 500 سوق، فيما تحركت منصات مثل Gate وBybit بجرأة أكبر، ورفعت عروضها إلى 800 سوق أو حتى أكثر من 1,000. وفي الوقت نفسه، شكّل إطلاق عقود آجلة دائمة مسعّرة بالعملات المستقرة على الذهب، مثل XAUUSDT، وكذلك الفضة وأزواج العملات الأجنبية، نقطة الانتقال الرسمي لتوسع المنتجات إلى ما وراء حدود أصول العملات المشفرة.
لهذا التوسع العابر للأسواق تداعيات بعيدة المدى. فباستفادة منصات العملات المشفرة المركزية من قدراتها على التسوية المتواصلة على مدار الساعة طوال أيام الأسبوع، بدأت تلبية الطلب على تسعير أصول الاقتصاد الكلي العالمية خلال عطلات نهاية الأسبوع والعطل الرسمية. وعندما تكون أسواق الأسهم والعملات الأجنبية الأمريكية مغلقة، يمكن لأي حدث غير متوقع في الاقتصاد الكلي العالمي أن ينعكس أولًا في دفاتر أوامر منصات العملات المشفرة المركزية. وهكذا أصبحت أداة بُنيت يومًا للمهووسين كي يراهنوا آليةً أساسية لسد الفجوات الزمنية في سيولة أصول الاقتصاد الكلي العالمي.
مشهد المنصات: ثلاثة تحولات كبرى وهيكل السوق الحالي
شهد المشهد التنافسي لسوق العقود الآجلة الدائمة خلال العقد الماضي ثلاثة تحولات كاملة.
2016–2019: هيمنة BitMEX. بصفتها مبتكرة العقود الآجلة الدائمة، سيطرت BitMEX على أكثر من 80% من سوق المشتقات خلال هذه الفترة. وسجّل عقدها XBTUSD ذات مرة حجم تداول يوميًا تجاوز 10 مليارات دولار.
2020–2022: صعود Binance مع تراجع BitMEX. أضر انهيار 12 مارس بشدة بالثقة في BitMEX، فيما وجهت قضية هيئة تداول السلع الآجلة الأمريكية ضد المؤسس Arthur Hayes ضربة حاسمة أخرى. وصعدت Binance بسرعة إلى القمة بفضل ميزتها السبّاقة في العقود ذات الهامش بالعملات المستقرة، ورسومها الأقل، وسيولتها الأقوى. وشكلت OKX وBybit المستوى الثاني. ودخلت FTX لفترة وجيزة ضمن أكبر ثلاث منصات، لكن انهيارها في عام 2022 أخرجها من السوق تمامًا.
2023–2026: تشكّل هيكل تنافسي متعدد الأقطاب. وفقًا لبيانات Coinglass الآنية في أبريل 2026:
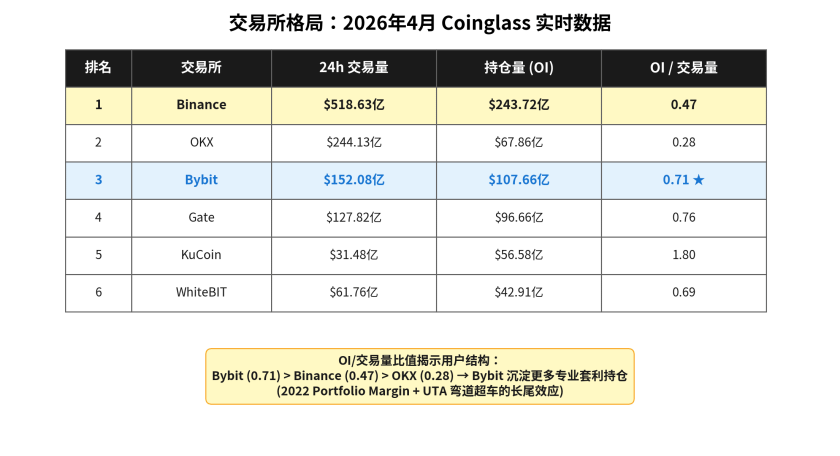
لا تزال Binance في الصدارة بفارق كبير وثابت. لكن من الجدير أيضًا فحص نسبة المراكز المفتوحة إلى حجم التداول، لأنها تعكس فترات احتفاظ المستخدمين المعتادة وتفضيلاتهم في التداول. فالنسب لدى Binance وOKX منخفضة نسبيًا، إذ تبلغ 0.47 و0.28 على التوالي، ما يشير إلى تفضيل مستخدميهما التداول قصير الأجل عالي التواتر. أما النسب لدى Bybit وGate فأعلى، وتبلغ 0.71 و0.76، ما يدل على حضور أكبر لمتداولي المراجحة متوسطي وطويلي الأجل وللمراكز المؤسسية. ويُظهر معدل KuCoin البالغ 1.80 سمات «انخفاض معدل دوران الأصول وارتفاع الاحتفاظ بالمراكز» الكلاسيكية. وحتى داخل سوق العقود الآجلة الدائمة نفسه، تجتذب المنصات المختلفة مستخدمين بعقليات وأساليب تداول مختلفة تمامًا. (البيانات: https://x.com/agintender/status/2040411675967553711?s=20)
المسار البديل لـBitget: اقتناص حصة سوقية عبر التداول بالنسخ
في حين استخدمت Bybit هامش المحفظة لاجتذاب المتداولين المؤسسيين، سلكت منصة أخرى الاتجاه المعاكس، مستهدفةً مستخدمي التجزئة الأقل فهمًا لاستراتيجيات التداول المؤسسية.
في عام 2020، أصبحت Bitget أول منصة مركزية في تاريخ العملات المشفرة تطلق التداول بالنسخ. وكان منطق المنتج بسيطًا للغاية: فبضغطة زر، يستطيع المستخدم المبتدئ أن ينسخ بنسبة متناسبة كل مركز يفتحه «متداول رئيسي» يختاره أو يغلقه أو يُغلق تلقائيًا عند وقف الخسارة في حسابه. ويحصل المتداولون الرئيسيون على حصة من أرباح متابعيهم، فيما يكتسب المتابعون تجربة «الربح بلا عناء»، وتجمع المنصة رسوم التداول من الطرفين.
لم يكن هذا ابتكارًا في إدارة المخاطر، بل ابتكارًا في استقطاب المستخدمين. فقد تجاوز نقطة ألم أساسية في العقود الآجلة الدائمة: لا يفهم متداولو التجزئة العاديون النظام المعقد لأسعار المؤشرات وأسعار العلامات ومعدلات التمويل والتصفية الجزئية، لكنهم يظلون راغبين في الوصول إلى هذا السوق ذي العوائد المرتفعة. وأعاد التداول بالنسخ تقديم منتج شديد التعقيد على هيئة منتج استهلاكي يوفر «استثمارًا بنقرة واحدة».
أصبحت كوريا الجنوبية السوق التي حقق فيها هذا المنتج انطلاقة كبرى. فهي من أكثر الأسواق اعتمادًا على متداولي التجزئة في العالم، ومن أكثرها تقبلًا لمنتجات التداول بالنسخ. ولطالما تحمس مستثمرو الأسهم الكوريون لمتابعة التداولات الآنية لـ«خبراء» السوق، ما جعل الثقافة المحلية ملائمة بطبيعتها للتداول بالنسخ. واستثمرت Bitget بكثافة في كوريا الجنوبية عبر عمليات محلية وشراكات وثيقة مع أبرز قادة الرأي المحليين وتصنيفات للتداول بالنسخ باللغة الكورية أُديرت بعناية. ونتيجة لذلك، أصبحت كوريا الجنوبية سوقًا محورية تمثل نحو 6% من حركة الزيارات العالمية لـBitget. وأظهرت بيانات عامة من أغسطس 2025 أن عدد المستخدمين الجدد للتداول بالنسخ في المنطقة تجاوز 100,000. وهذا رقم غير مألوف لمنصة عالمية، إذ نادرًا ما تمثل دولة واحدة مثل هذه النسبة الكبيرة من مستخدميها. لكن كوريا الجنوبية أصبحت بهذه الأهمية بالنسبة إلى Bitget.
يقدم مسار Bitget نموذجًا آخر. فبينما هيمنت Binance وOKX وBybit على قمة السوق عبر البنية التحتية والاستراتيجيات الموجهة للمؤسسات، استطاعت منصة اقتناص مجالها الخاص من خلال «تبسيط المنتجات المعقدة لمن لا يفهمونها». ومن التداول بالنسخ في عام 2020 إلى إطلاق «التداول بالنسخ لعقود الفروقات» عبر العملات الأجنبية والذهب والسلع في 2025–2026، وسعت Bitget منطق هذا المنتج ليشمل مجموعة أوسع بكثير من فئات الأصول.
لم تقتصر المنافسة في سوق العقود الآجلة الدائمة يومًا على سؤال «من يملك محرك تصفية أسرع؟». بل شملت أيضًا سؤال «من يستطيع شرح هذا المنتج المعقد لمستخدم جديد؟». راهنت Bitget على الجانب الثاني، وضمنته حصتها الخاصة من السوق.
المسار الطويل للمراكز المفتوحة: أربعة مراتب عشرية خلال عشر سنوات
تُعد المراكز المفتوحة، أو OI، مؤشرًا أساسيًا على حجم رأس المال الملتزم في سوق العقود الآجلة الدائمة. وهي تمثل إجمالي القيمة الاسمية لجميع العقود القائمة، وتعكس مباشرة مقدار رأس المال الحقيقي «المقيّد» في السوق.
يكشف تتبع المسار العشري لإجمالي المراكز المفتوحة صورة واضحة عن تطور سوق مشتقات العملات المشفرة:
إجمالي المراكز المفتوحة في العقود الآجلة الدائمة: مسار عشر سنوات (مقياس لوغاريتمي توضيحي)
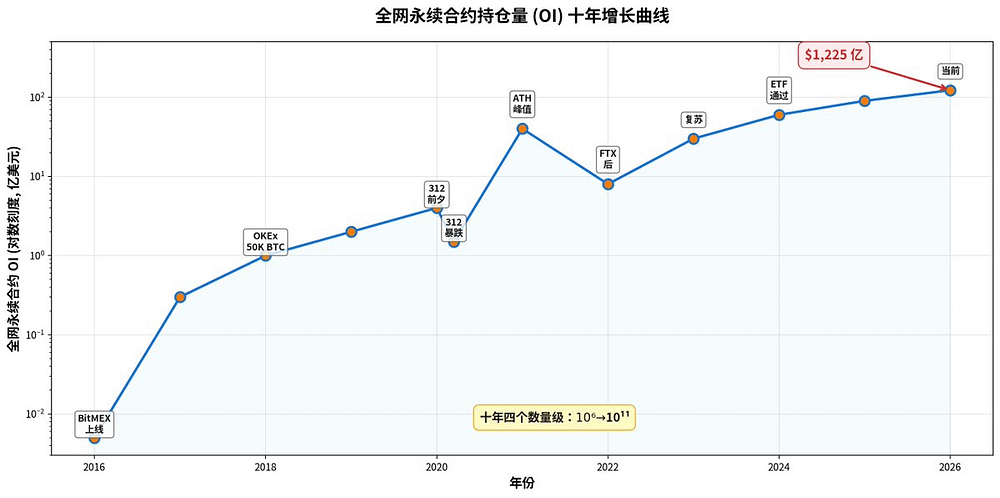
نمو بأربعة مراتب عشرية خلال عشر سنوات. وهذا أكثر من مجرد تغير رقمي. فالمراكز المفتوحة البالغة 120 مليار دولار تعني أن مقدار رأس المال الملتزم في سوق العقود الآجلة الدائمة أصبح مماثلًا لرأس المال المخصص لبعض منتجات المشتقات الأساسية في التمويل التقليدي.
كان منحنى نمو حجم التداول اليومي أكثر انحدارًا. ويسجل سوق مشتقات العملات المشفرة حاليًا حجم تداول يقارب 194 مليار دولار خلال 24 ساعة، وتشكل العقود الآجلة الدائمة نحو 93% من الإجمالي. وتبلغ التصفيات اليومية نحو 360 مليون دولار، فيما تبلغ نسبة مراكز الشراء إلى البيع 49.3%/50.7%. ويدعم هذا التوازن شبه المثالي وجود «السقف» الذي تفرضه مراجحة الأساس المؤسسية في الأصول الكبرى: إذ تساعد كميات كبيرة من رؤوس أموال التحوط على إبقاء مراكز الشراء والبيع متوازنة نسبيًا في الأسواق الرائدة.
التوزيع الهيكلي للمراكز المفتوحة: سوق من مستويين ضمن توزيع يتبع قانون القوة
توفر التغيرات في توزيع المراكز المفتوحة على الأصول المختلفة أحد أدق مقاييس نضج السوق.
التحول العشري في التوزيع الهيكلي للمراكز المفتوحة (الحصص المقدرة):
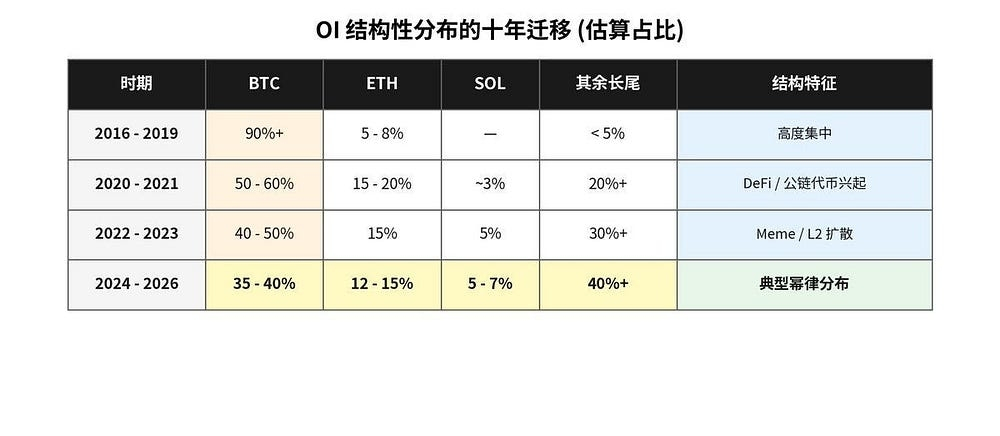
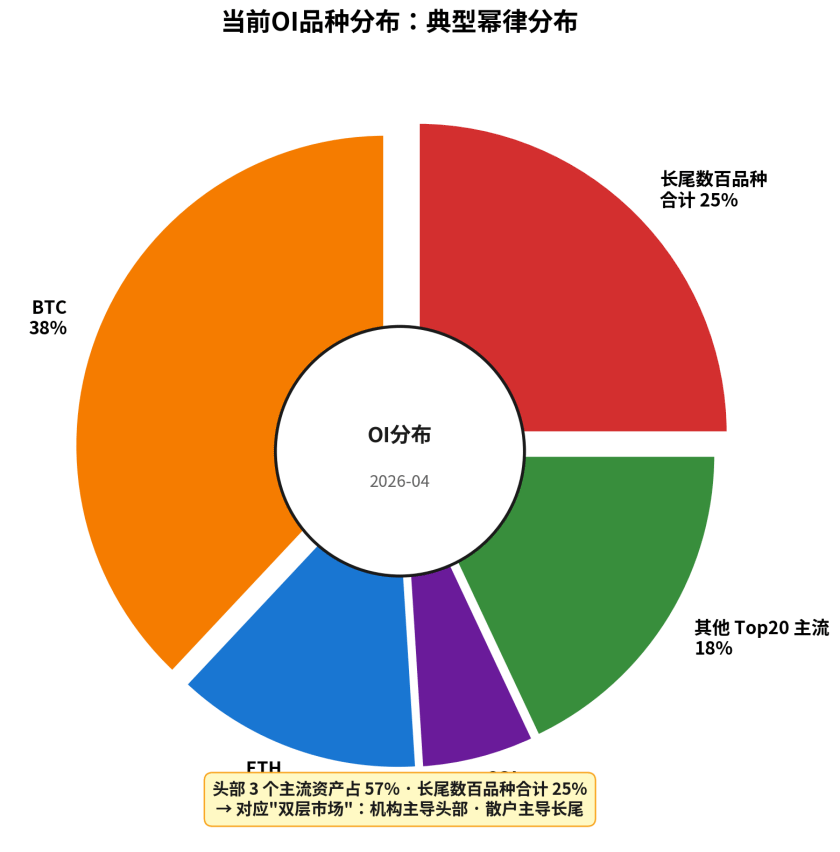
يتبع هذا التوزيع نمطًا كلاسيكيًا لقانون القوة. فعدد قليل من الأصول الرائدة يستحوذ على معظم المراكز المفتوحة، بينما لا يمثل كل أصل من مئات الأصول ذات الذيل الطويل سوى حصة ضئيلة. ومع ذلك، تظل مساهمتها مجتمعة كبيرة.
يتطابق هذا الهيكل تمامًا مع «السوق ذي المستويين». فرؤوس الأموال المؤسسية تتركز في الأصول الرائدة مثل BTC وETH، حيث تدعم السيولة المرتفعة مراجحة الأساس ومعدلات التمويل. أما رؤوس أموال التجزئة فتتوزع على الأصول ذات الذيل الطويل للمضاربة على اتجاه الأسعار. ويعمل هذان العالمان على البنية التحتية نفسها للعقود الآجلة الدائمة، لكنهما يتبعان قواعد تعامل مختلفة تمامًا.
الخلاصة: تقف كارثة خلف كل معلمة
عند استعراض تطور العقود الآجلة الدائمة على مدى عشر سنوات، يظهر نمط واضح: كل ترس في هذه الآلة هو ندبة خلّفتها كارثة محددة في السوق.
عشر سنوات من الأحداث الرئيسية وتطور الآليات: الصورة الكاملة
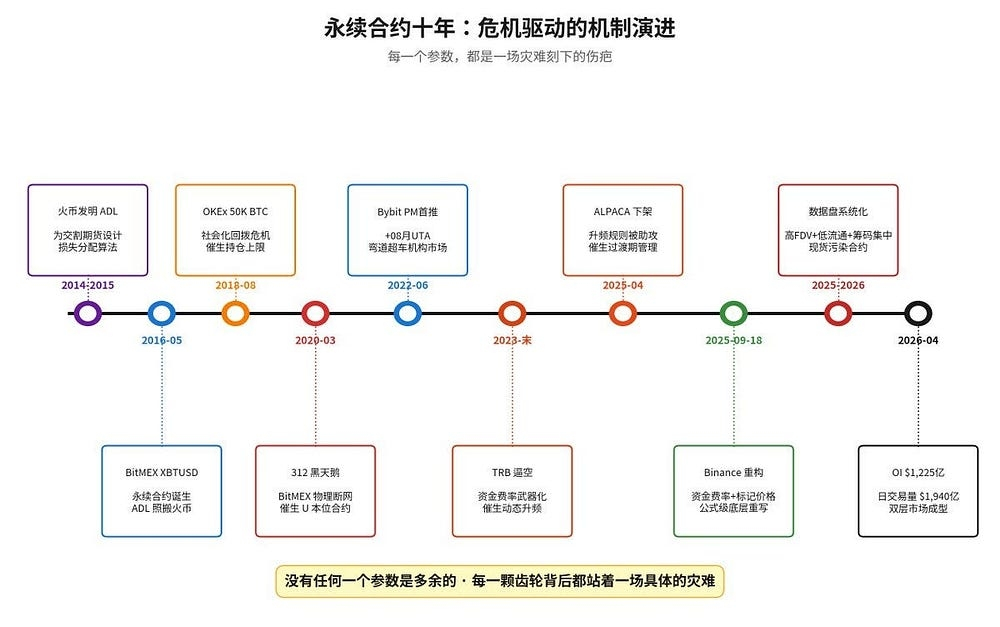
ترجيح مصادر متعددة لأسعار المؤشرات: سبق التلاعب بمؤشرات تعتمد على مصدر واحد.
تنعيم أسعار العلامات بواسطة EMA: استُخدمت الفتائل السعرية سابقًا لاصطياد متداولين أبرياء.
التصفية الجزئية: تسببت تصفية الحسابات الكاملة أو لا شيء سابقًا في انهيارات متسلسلة.
حلول ADL محل الاسترداد الاجتماعي للأرباح: ابتكرت Huobi الآلية قبل BitMEX، فيما كشفت حادثة الـ50,000 BTC لدى OKEx هشاشة توزيع الخسائر عشوائيًا على جميع المتداولين الرابحين.
حلول العقود ذات الهامش بالعملات المستقرة محل العقود ذات الهامش بالعملة: كادت دوامة الموت خلال انهيار 12 مارس أن تبتلع السوق بأكمله.
هامش المحفظة: أهدر جمع متطلبات الهامش ببساطة رأس مال كبيرًا وحال دون دخول المؤسسات إلى السوق.
حدود المراكز: كاد مركز متداول واحد بقيمة 50,000 BTC أن يدمر منصة.
الزيادات الديناميكية في تواتر تسوية التمويل: كشف استخلاص مدفوعات التمويل في حالة TRB عن مخاطر فترات التسوية الطويلة أكثر مما ينبغي.
الإصلاح الجوهري لصيغة معدل التمويل في سبتمبر 2025: أظهرت ALPACA أن آلية زيادة التواتر نفسها قابلة للتسخير كسلاح.
الإدارة الدقيقة للفترات الانتقالية للشطب: تحولت إعلانات الشطب سابقًا إلى إشارات دقيقة لإطلاق الهجمات.
الصيغة الأحدث من «التلاعب بالبيانات» تحذير آخر: مهما تطورت ضوابط المخاطر في جانب المشتقات، فإنها لا تستطيع صد مؤشر فوري أُفسد منهجيًا عندما يكون مصدر هذا الإفساد هو نموذج إصدار الرمز نفسه.
ليست أي من هذه المعلمات زائدة، لأن كارثة وقعت فعلًا تقف خلف كل معلمة.
على مدى عشر سنوات، تطورت العقود الآجلة الدائمة من لعبة للمهووسين إلى آلة تسعير عالمية تعالج حجم تداول يقارب 200 مليار دولار يوميًا. واتسعت قاعدة مستخدميها من متمردي العملات المشفرة إلى الصناديق الكمية في وول ستريت، فيما امتدت الأصول التي تغطيها من BTC إلى عملات الميم ومن الأصول الأصلية للعملات المشفرة إلى الذهب والعملات الأجنبية. وصاحب كل ترقية تصفيات هائلة ومستخدمون غاضبون، لكن كل إصلاح أعقب أزمة ترك وراءه حجر أساس جديدًا.
هذا تطور في الهندسة المالية للعملات المشفرة كُتب بأموال حقيقية وخسائر تصفية تكبدها عدد لا يحصى من المتداولين.
لم تنتهِ الحكاية بعد.
لعلنا نتعامل دائمًا مع السوق بتواضع واحترام.
تابعونا
Twitter: https://twitter.com/WuBlockchain
Telegram: https://t.me/wublockchainenglish