



ستعلن شركتا تسلا (TSLA) وميتا بلاتفورمز (META) نتائج الربع الثالث من عام 2026 بعد إغلاق السوق الأمريكية في 21 أكتوبر.
تواجه الشركتان تحديًا متشابهًا: طموحاتهما في مجال الذكاء الاصطناعي تتزايد، ويريد المستثمرون معرفة متى ستتحول هذه الاستثمارات إلى أرباح وتدفقات نقدية.
بالنسبة إلى تسلا، ينصبّ التركيز على ما إذا كان نشاطها الأساسي في مجال السيارات قادرًا على دعم رهاناتها طويلة الأجل على القيادة الذاتية وسيارات الأجرة ذاتية القيادة والروبوتات. أما بالنسبة إلى ميتا، فالسؤال هو ما إذا كان الذكاء الاصطناعي قادرًا على زيادة ربحية نشاطها الإعلاني بما يكفي لتبرير الزيادة الهائلة في الإنفاق على البنية التحتية.
إليك أهم الأسئلة التي ينبغي ترقبها.
تسلا: تجاوزت عمليات التسليم التوقعات، لكن ماذا عن هوامش الربح؟
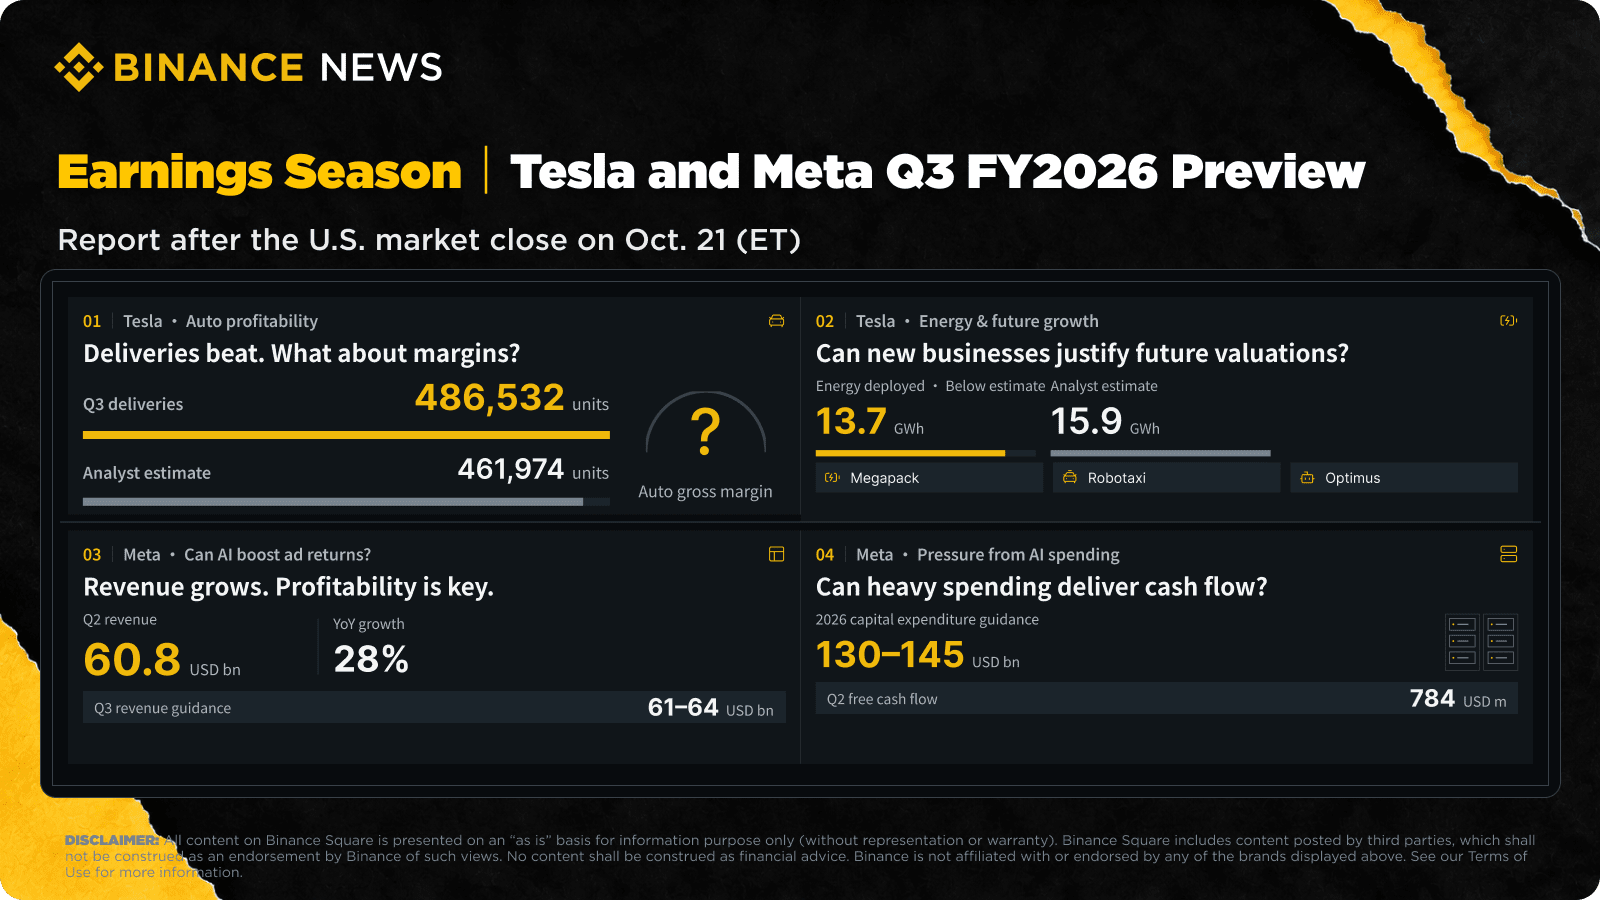
سلّمت تسلا 486,532 مركبة في الربع الثالث، متجاوزةً متوسط توقعات المحللين البالغ 461,974. لكن زيادة عمليات التسليم لا تؤدي تلقائيًا إلى ارتفاع الأرباح.
يتوقع المحللون إيرادات تتراوح بين 27.8 و27.9 مليار دولار، أقل قليلًا من مستواها قبل عام، وربحية للسهم تتراوح بين 0.43 و0.44 دولار، بانخفاض قدره 12%–13% على أساس سنوي.
السؤال الأساسي هو ما إذا كانت تسلا قادرة على زيادة المبيعات من دون التضحية بالربحية. فإذا اعتمدت زيادة الأحجام على خفض الأسعار أو الحوافز، فقد تتضرر هوامش الربح. وسيراقب المستثمرون عن كثب هامش الربح الإجمالي للسيارات باستثناء الأرصدة التنظيمية بحثًا عن مؤشرات إلى ضغوط التسعير وضبط التكاليف.
هل يمكن لتخزين الطاقة أن يصبح محركًا أكبر للنمو؟
نشرت تسلا منتجات لتخزين الطاقة بقدرة 13.7 غيغاواط ساعة في الربع الثالث، أقل من متوسط توقعات المحللين البالغ 15.9 غيغاواط ساعة. وقد تفسر مواعيد المشاريع والطاقة التصنيعية وجداول العملاء هذا الفارق، لكن على الإدارة تقديم توضيحات.
تمنح منتجات مثل Megapack تسلا فرصة للاستفادة من الطلب المتزايد على بطاريات الشبكات الكهربائية، المدفوع جزئيًا بالتوسع في مراكز البيانات وتطوير الشبكات. والسؤال الأساسي هو ما إذا كان نمو عمليات النشر سيترجم إلى إيرادات أعلى وهوامش صحية وتدفقات نقدية أقوى.
سيارات الأجرة ذاتية القيادة والروبوتات: ما مقدار ما أُخذ في الحسبان بالفعل في التقييم؟
يعتمد تقييم تسلا بشكل متزايد على الفرص المتاحة خارج مجال السيارات الكهربائية. وقد سلط إيلون ماسك الضوء على القيادة الذاتية الكاملة وسيارات الأجرة ذاتية القيادة وروبوت Optimus الشبيه بالبشر، لكن إمكاناتها التجارية تتوقف على التقدم التقني والموافقات التنظيمية وإقبال العملاء.
سينتظر المستثمرون تحديثات ملموسة بشأن القيادة الذاتية وخارطة طريق تسلا في مجال الذكاء الاصطناعي. كما أن الإنفاق الرأسمالي والتدفق النقدي مهمان: إذ يتعين على تسلا تمويل طموحاتها مع الحفاظ على مرونتها المالية.
اختبار نتائج تسلا: هل يمكنها تثبيت ربحية أعمالها الحالية مع إحراز تقدم مقنع نحو النمو المستقبلي؟
ميتا: هل يمكن للإنفاق على الذكاء الاصطناعي أن يغطي تكلفته؟
تدخل ميتا الربع الثالث مستندةً إلى أعمال إعلانية قوية تدفع النمو. ففي الربع الثاني، ارتفعت الإيرادات بنسبة 28% على أساس سنوي لتصل إلى 60.8 مليار دولار. وزادت مرات ظهور الإعلانات بنسبة 14%، فيما ارتفع متوسط أسعارها بنسبة 12%.
تتوقع الإدارة إيرادات تتراوح بين 61 و64 مليار دولار في الربع الثالث. لكن الدخل التشغيلي تراجع بنسبة 8% وصافي الدخل بنسبة 14% في الربع الثاني مع ارتفاع المصروفات.
السؤال الأساسي هو ما إذا كان الذكاء الاصطناعي قادرًا على تحسين الربحية، لا الإيرادات فحسب.
قد يجعل الذكاء الاصطناعي الإعلانات أكثر فعالية
يمكن للتوصيات المدعومة بالذكاء الاصطناعي أن تعزز التفاعل، فيما قد يؤدي تحسين استهداف الإعلانات وأدوات الحملات الآلية إلى تحسين نتائج المعلنين.
إذا حققت هذه الأدوات مكاسب ملموسة، فقد يزيد المعلنون إنفاقهم على منصات ميتا. وينبغي للمستثمرين متابعة إيرادات الإعلانات ومرات ظهورها وأسعارها، إلى جانب الأدلة على أن الذكاء الاصطناعي يحسن أداء الإعلانات.
اعتماد الذكاء الاصطناعي وحده لا يعني تحقيق إيرادات منه. وتتعزز مبررات الاستثمار عندما تؤدي التحسينات التقنية إلى زيادة الإيرادات والأرباح.
الخطر الأكبر: فاتورة إنفاق تتراوح بين 130 و145 مليار دولار
تتوقع ميتا أن يبلغ الإنفاق الرأسمالي في عام 2026، بما في ذلك الدفعات الأساسية لعقود الإيجار التمويلي، ما بين 130 و145 مليار دولار. وتُقدّر مصروفات السنة الكاملة بما بين 165 و169 مليار دولار.
يوضح التدفق النقدي هذه المفاضلة. ففي الربع الثاني، حققت ميتا تدفقًا نقديًا تشغيليًا قدره 31.86 مليار دولار وأنفقت 31.08 مليار دولار على الإنفاق الرأسمالي، فلم يتبقَّ سوى 784 مليون دولار من التدفق النقدي الحر، مقارنةً بـ8.55 مليار دولار قبل عام.
قد يؤتي الإنفاق على الذكاء الاصطناعي ثماره إذا عزز الإعلانات وأوجد منتجات قيّمة. لكن إذا استمرت التكاليف في الارتفاع بوتيرة أسرع من العوائد، فقد يتساءل المستثمرون عن حجم هذا الاستثمار.
ينبغي أن يوضح تقرير الربع الثالث ما إذا كانت ميتا قادرة على مواصلة النمو مع إدارة التكاليف. وتزيد النفقات القانونية والتنظيمية من حالة عدم اليقين، لذا من المهم التمييز بين الرسوم الاستثنائية والتكاليف المتكررة.
اختبار نتائج ميتا: هل يمكن للإعلانات أن تحقق أرباحًا إضافية وتدفقات نقدية كافية لتبرير استثماراتها الضخمة في البنية التحتية للذكاء الاصطناعي؟
ما الذي ينبغي ترقبه في 21 أكتوبر
قبل استخلاص النتائج من أرقام الأرباح الرئيسية، ينبغي للمستثمرين التركيز على خمسة مجالات لكل شركة.
تسلا
هامش الربح الإجمالي للسيارات باستثناء الأرصدة التنظيمية
عمليات نشر أنظمة تخزين الطاقة وإيراداتها وهوامشها
تحديثات بشأن القيادة الذاتية الكاملة وسيارات الأجرة ذاتية القيادة وOptimus
الإنفاق الرأسمالي والتدفق النقدي الحر
التوجيهات بشأن تسليم المركبات والتسعير وأولويات الاستثمار
ميتا
نمو الإيرادات والإعلانات مقارنة بالتوجيهات
التغيرات في مرات ظهور الإعلانات ومتوسط أسعارها
نمو الدخل التشغيلي والمصروفات
توجيهات الإنفاق الرأسمالي للسنة الكاملة
التدفق النقدي الحر وتوقعات الإدارة للربع الرابع