

لنتحدث عن شيء أكبر من سعر الرمز. 👀
عندما ننظر إلى ثورة الذكاء الاصطناعي، غالبًا ما نفكر في نماذج الذكاء الاصطناعي، وروبوتات الدردشة، ومراكز البيانات، والشركات التي تبني الجيل التالي من الذكاء. لكن ثمة سؤالًا كثيرًا ما نغفل عنه: من سيوفر كل القدرة الحاسوبية التي يحتاج إليها الذكاء الاصطناعي، وكيف ستُتاح هذه البنية التحتية وتُنسَّق وتُموَّل؟
هنا يأتي دور Janction ($JCT).
بحثتُ في ما يسعى هذا المشروع إلى بنائه، وكيف صُممت آلية عمل رمزه، ومن أين يمكن أن تأتي قيمته المحتملة، وما الأمور التي ينبغي أن نراقبها قبل أن نتفاءل أكثر من اللازم. فلكي نفهم مشروعًا للعملات المشفرة على نحو صحيح، علينا أولًا أن نفهم مهمته الفعلية، ثم اقتصاديات رمزه، ثم الطلب المستقبلي عليه.
دعونا نستعرض التفاصيل معًا.
ما هو Janction ($JCT) تحديدًا؟
Janction مشروع للبنية التحتية الحاسوبية اللامركزية، يركز على ربط موارد وحدات معالجة الرسومات وأعباء عمل الذكاء الاصطناعي والبيانات والخدمات الحاسوبية عبر شبكة مفتوحة.
فكّر في المشكلة على هذا النحو: يتطلب تطوير الذكاء الاصطناعي وحدات معالجة رسومات قوية لتدريب النماذج وتشغيل الاستدلال ومعالجة البيانات وتنفيذ أعباء العمل المكثفة. لكن الموارد الحاسوبية باهظة الثمن، وقد يتعذر الوصول إليها بسبب التكلفة أو التوافر أو الاعتماد على بنية تحتية مركزية.
وفي الوقت نفسه، قد تظل موارد الحوسبة غير مستغلة على النحو الأمثل لدى مزوّدين وبيئات مختلفة.
تتمثل رؤية Janction في ربط موارد الحوسبة المتاحة بالأفراد والمؤسسات التي تحتاج إليها. وبدلًا من الاعتماد كليًا على مزوّد مركزي واحد، تهدف الشبكة إلى تنسيق الموارد الموزعة عبر سوق وآليات قائمة على البلوكتشين.
ببساطة، تريد Janction المساعدة في تحويل القدرة الحاسوبية الموزعة إلى شبكة قابلة للاستخدام في الذكاء الاصطناعي.
وهذا هو الفرق المهم: Janction ليست مجرد روبوت دردشة آخر للذكاء الاصطناعي، ولا رمزًا قائمًا على سردية رائجة. طموحها الأساسي هو بناء البنية التحتية.
يصف المشروع منصته بأنها سوق لامركزية للحوسبة باستخدام وحدات معالجة الرسومات، تتمحور بنيتها حول تخصيص الموارد والجدولة والمساهمات القابلة للتحقق. كما يربط نظامه البيئي بين الحوسبة ونماذج الذكاء الاصطناعي وجمع البيانات وتعليقها.
يمكنك الاطلاع على شرح المشروع في مقال Janction الرسمي عن اقتصاديات الرمز..
كيف تعمل Janction فعليًا؟
لنتخيل مثالًا عمليًا.
لنفترض أنك مطوّر ذكاء اصطناعي. تحتاج إلى سعة من وحدات معالجة الرسومات لتشغيل نموذج ذكاء اصطناعي يتطلب قدرات كبيرة، لكن استئجار موارد حاسوبية من مزوّد سحابي مركزي يتجاوز ميزانيتك.
وفي الوقت نفسه، يملك مشارك آخر موارد من وحدات معالجة الرسومات متاحة لتقديم خدمات الحوسبة.
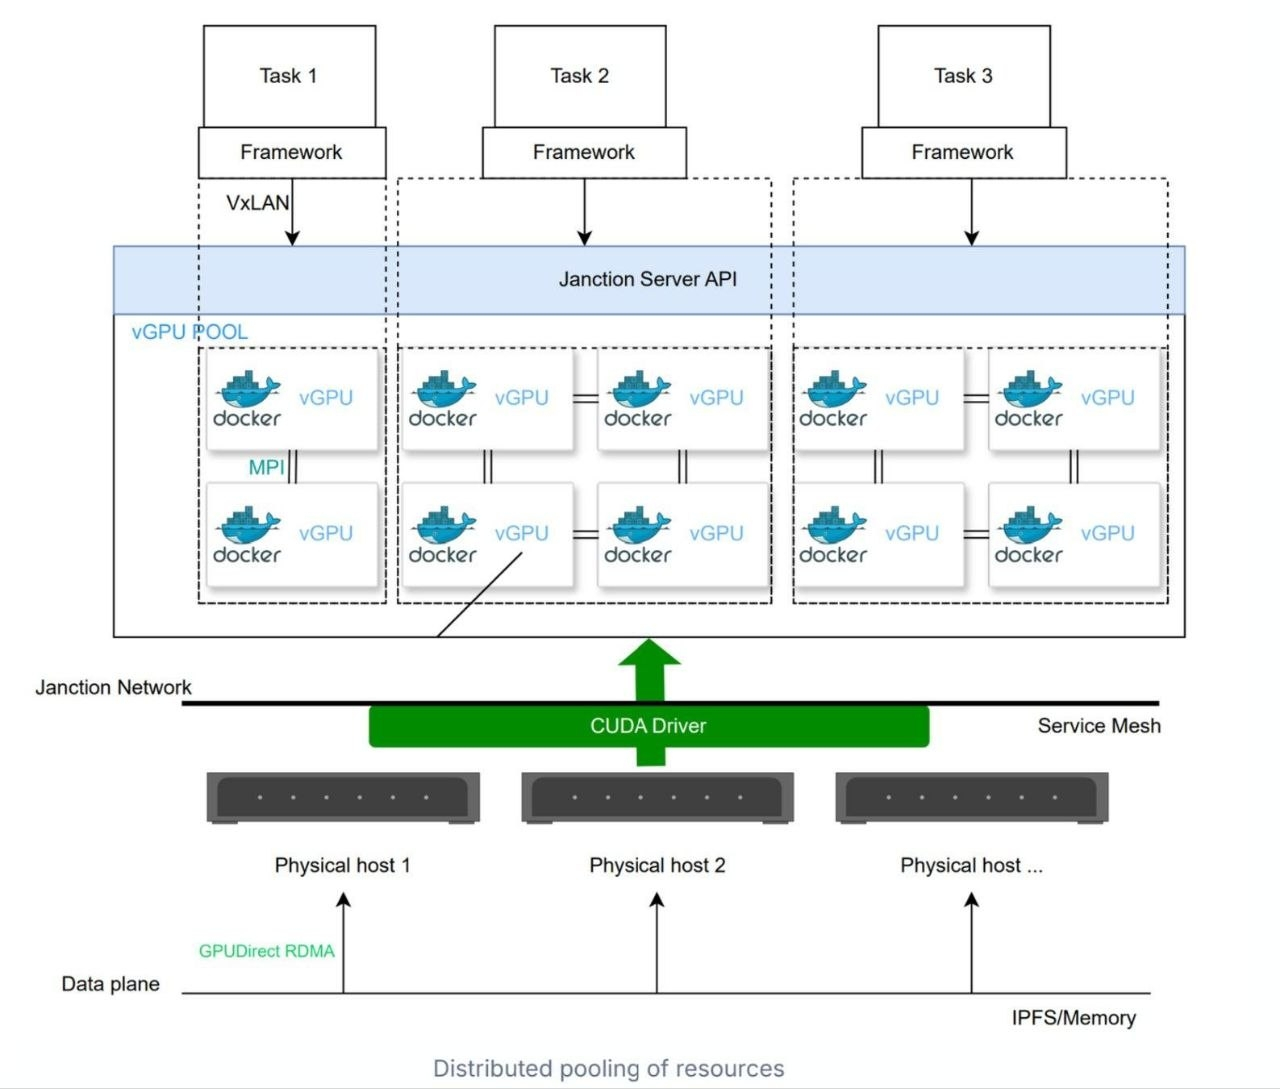
يهدف نموذج Janction إلى المساعدة في ربط الطلب على الحوسبة بالعرض المتاح منها. فيتيح المزوّد الموارد، ويطلب المستخدم القدرة الحاسوبية، وينسّق السوق مطابقة أعباء العمل وتنفيذها.
يمكن للعقود الذكية دعم عملية التنسيق والتسوية، فيما تهدف آليات التحقق والمساهمة في الشبكة إلى المساعدة في تقييم ما إذا كان المشاركون يقدّمون موارد وخدمات مفيدة.
الفكرة بسيطة: يساهم مزوّدو الحوسبة بالموارد، ويستخدمها مستهلكو خدمات الذكاء الاصطناعي، وتنسّق الشبكة الوصول إليها والمدفوعات والحوافز.
لكن ينبغي أن ننتبه إلى أمر واحد. فبنية المشروع ورؤيته لا تثبتان تلقائيًا أن جميع مكوناته تعمل بالفعل على نطاق إنتاجي. ولا يزال علينا تقييم عمليات النشر الفعلية، والخدمات المتاحة، وأداء الحوسبة، وطلب المستخدمين، ونشاط الشبكة القابل للتحقق.
هنا يبدأ الفرق الحقيقي بين فكرة واعدة ومشروع ناجح في مجال البنية التحتية.
لماذا يُعد $JCT مهمًا؟
والآن نصل إلى أهم سؤال بالنسبة إلى حاملي الرمز.
إذا كانت Janction تبني شبكة حوسبة، فلماذا تحتاج إلى رمز؟
وفقًا لوثائق Janction المنشورة حول منفعة الرمز، صُمم $JCT لتنسيق المشاركة في منظومتها. وتشمل وظائفه المقصودة مدفوعات الشبكة ومشاركة مزوّدي وحدات معالجة الرسومات وتقديم العطاءات في السوق والحوافز والآليات المرتبطة بالحوكمة.
بعبارة أخرى، يُفترض أن يربط JCT النشاط الاقتصادي للشبكة بالأشخاص والخدمات التي تجعلها تعمل.
تخيّل مستقبلًا يشتري فيه مطوّرو الذكاء الاصطناعي بانتظام سعة حاسوبية عبر Janction. ويتنافس مزوّدو وحدات معالجة الرسومات على تقديم تلك السعة. ويساعد المساهمون في تحسين البنية التحتية، فيما يؤثر المشاركون في الحوكمة في إدارة بعض معايير الشبكة وأموال النظام البيئي.
في هذا النموذج، للرمز دور محدد: المساعدة في تنسيق الوصول والمشاركة والحوافز.
وهذا أكثر أهمية من رمز لا يتمثل غرضه الوحيد إلا في جذب الانتباه.
لكن هناك فرقًا جوهريًا ينبغي أن نفهمه. فامتلاك الرمز منفعةً لا يعني تلقائيًا ارتفاع سعره في السوق. وتعتمد قوة هذه المنفعة على التبني الفعلي، ومقدار النشاط الذي يتضمن استخدام JCT، وتوافر وسائل دفع بديلة، ومعروض الرمز، والعلاقة بين الطلب والرموز المتداولة.
وتصف وثائق Janction أيضًا المدفوعات بالعملات المستقرة. وتذكر أن الدفع باستخدام JCT قد يوفّر أرصدة وظيفية على الشبكة أو تخفيضات في الرسوم، وفقًا لمعايير الحوكمة. لذلك، لا ينبغي أن نفترض أن كل دولار يُنفق على خدمات الحوسبة لدى Janction سيؤدي بالضرورة إلى ضغط شراء على JCT.
هذه نقطة مهمة لكل من يقيّم الرمز بجدية.
مجالات المنفعة الأربعة الرئيسية لـ $JCT
المجال الأول للمنفعة هو المدفوعات واستخدام الشبكة. يمكن لمستخدمي الذكاء الاصطناعي تسوية احتياجاتهم الحاسوبية باستخدام JCT أو العملات المستقرة. وإذا أتاحت المدفوعات القائمة على JCT أرصدة على الشبكة أو مزايا في الرسوم، فقد يكون لدى المستخدمين سبب إضافي لاستخدام الرمز. وستعتمد قوة هذا الطلب على الاستهلاك الفعلي للخدمات وعلى الجدوى الاقتصادية للدفع باستخدام JCT.
المجال الثاني هو مشاركة مزوّدي وحدات معالجة الرسومات (GPU). تصف وثائق Janction آلية يمكن لمزوّدي GPU من خلالها تخصيص JCT للحصول على veJCT، وهي مؤهلات غير قابلة للتحويل ترتبط بالمشاركة والموثوقية والمساهمة. وقد يؤثر ذلك في وظائف السوق، مثل تقديم العطاءات والمطابقة والتخصيص حسب الأولوية. والسؤال على المدى الطويل هو ما إذا كانت هذه الآلية ستصبح مهمة بما يكفي لتشجيع مزوّدي الخدمات على المشاركة باستمرار.
المجال الثالث هو الحوكمة. يمكن لحاملي veJCT المشاركة في القرارات المتعلقة بإعدادات السوق، ومنح النظام البيئي، وبعض المعايير الوظيفية. وهذا يمنح منظومة الرمز دورًا في تنسيق تطور الشبكة، لكن لا ينبغي الخلط بين المشاركة في الحوكمة وامتلاك حصة في الشركة أو ضمان تحقيق عوائد مالية.
المجال الرابع هو حوافز المساهمين. قد يحصل مزوّدو البنية التحتية والمطوّرون والمساهمون بالبيانات وغيرهم من المشاركين على تقدير أو مخصصات مقابل مساهماتهم القابلة للقياس، وفقًا لآليات الشبكة وقرارات الحوكمة. وإذا استطاع النظام مكافأة العمل المفيد باستمرار، بدلًا من مجرد توزيع الرموز لجذب الانتباه، فقد يساعد ذلك على توحيد مصالح من يبنون الشبكة.
ترد هذه الوظائف في المواد الرسمية لـ Janction. وستعتمد أهميتها على المدى الطويل على مدى فعالية تطبيقها واستخدامها عمليًا.
اقتصاديات رمز $JCT: أرقام لا يمكن تجاهلها
والآن، لنتحدث عن الجانب الاقتصادي للمشروع.
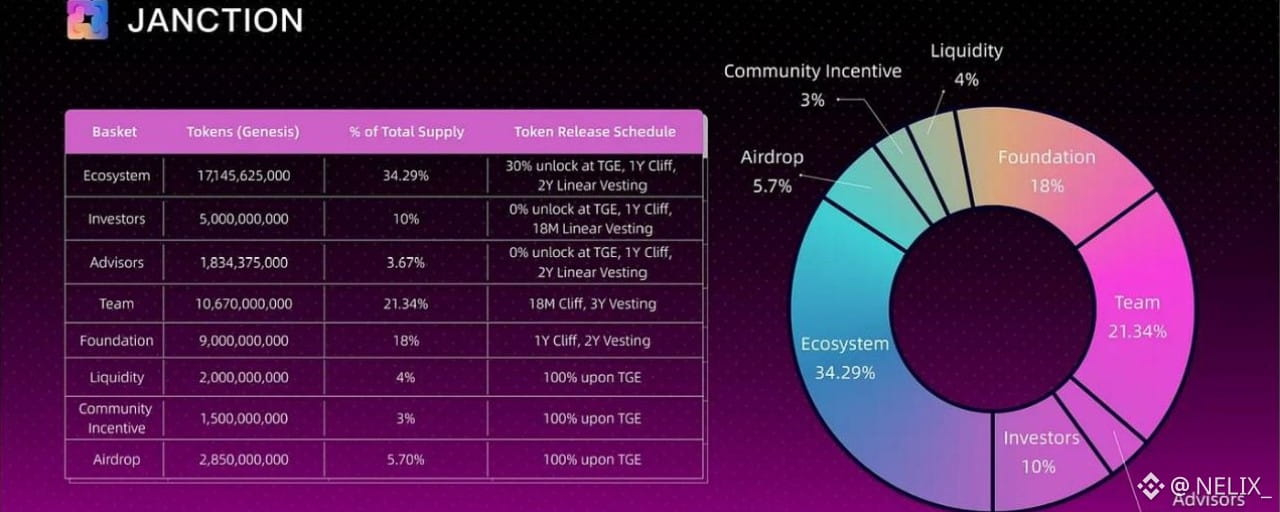
يبلغ الحد الأقصى لمعروض Janction خمسين مليار JCT. ويقسّم التوزيع المنشور للمشروع هذا المعروض بين تطوير النظام البيئي، والفريق، والمؤسسة، والمستثمرين، والتوزيعات المجانية، والسيولة، والمستشارين، وحوافز المجتمع.
إليك التوزيع المنشور، معبّرًا عنه كنسب من الحد الأقصى للمعروض.
يحصل النظام البيئي على 34.29%، أي ما يعادل 17.145 مليار JCT. وهذا أكبر تخصيص، والغرض منه دعم توسّع النظام البيئي، ومشاركة مزوّدي البنية التحتية، وتقديم الحوافز للمساهمين ومقدّمي الخدمات.
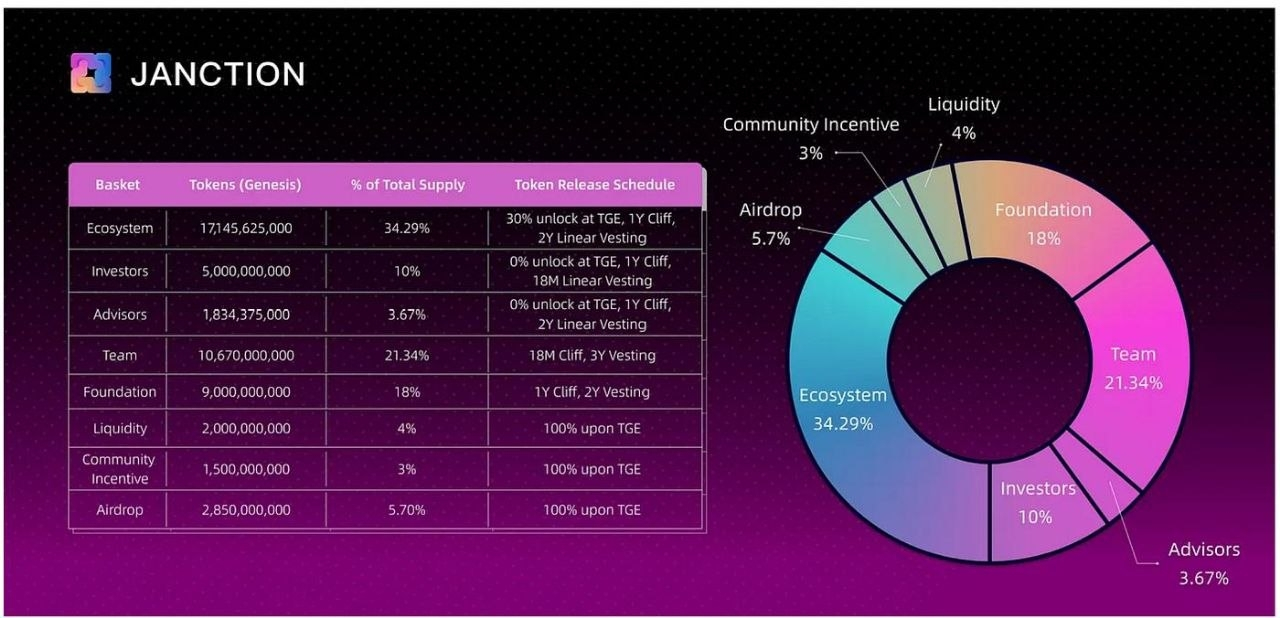
يحصل الفريق على 21.34%، أي ما يعادل 10.67 مليار JCT. ويدعم هذا التخصيص المساهمين الأساسيين المسؤولين عن تطوير البروتوكول وصيانته.
تحصل المؤسسة على 18%، أي ما يعادل 9 مليارات JCT. والغرض من ذلك دعم التطوير والبحث والتكاملات وتمويل النظام البيئي على المدى الطويل.
يحصل المستثمرون على 10%، أي ما يعادل 5 مليارات JCT، بينما يحصل المستشارون على 3.67%، أي ما يعادل نحو 1.835 مليار JCT.
أما التخصيصات المتبقية فهي 5.7% للتوزيعات المجانية، أي ما يعادل 2.85 مليار JCT؛ و4% للسيولة، أي ما يعادل ملياري JCT؛ و3% لحوافز المجتمع، أي ما يعادل 1.5 مليار JCT.
وتشكّل هذه التخصيصات مجتمعة كامل معروض JCT البالغ 50 مليارًا.
لكن هنا أعتقد أنه ينبغي أن نولي الأمر مزيدًا من الاهتمام.
تخبرنا نسبة تخصيص الرمز بالجهة التي خُصص لها المعروض، لكنها لا تخبرنا بعدد الرموز القابلة للتداول حاليًا، أو بموعد إتاحة كل تخصيص، أو بحجم ضغوط البيع التي يستطيع السوق استيعابها.
ولمعرفة ذلك، علينا دراسة جداول الاستحقاق وفك القفل.
السؤال الحقيقي في اقتصاديات الرمز: ما حجم المعروض الذي لا يزال قادمًا؟
وفقًا لمتتبّع فك قفل الرموز على Tokenomics.com، كان نحو 11.49 مليار JCT، أو ما يقارب 23% من الحد الأقصى للمعروض، متداولًا حتى أكتوبر 2026. وبحسب جدول الاستحقاق المعلن فيه، ظل نحو 38.51 مليار JCT مقفلًا.
وهذا يعني أن المعروض المتداول لا يمثل سوى جزء من الحد الأقصى للمعروض.
لماذا يهم ذلك؟
تخيّل مشروعين متقاربين في القيمة السوقية. معظم رموز أحدهما متداولة بالفعل، بينما من المقرر أن يدخل مقدار كبير من رموز الآخر إلى التداول خلال السنوات القادمة.
حتى لو كانت لكلا المشروعين منفعة حقيقية، فقد تختلف ديناميكيات المعروض فيهما كثيرًا. فعندما تصبح الرموز المقفلة سابقًا متاحة، قد يحتفظ بها المستفيدون، أو يستخدمونها في النظام البيئي، أو يبيعون بعضها. ولا يمكننا معرفة قراراتهم المستقبلية مسبقًا.
وبالنسبة إلى JCT، يمتد جدول الاستحقاق المعلن حتى مايو 2030 تقريبًا. ويُدرج المتتبّع تخصيص الفريق بفترة انتظار مدتها 18 شهرًا، تليها مدة استحقاق تبلغ ثلاث سنوات؛ وتخصيص المستثمرين بفترة انتظار مدتها سنة، تليها مدة استحقاق خطية تبلغ 18 شهرًا؛ وتخصيص المؤسسة بفترة انتظار مدتها سنة، تليها مدة استحقاق خطية تبلغ سنتين.
هذه الجداول مهمة لأنها تؤثر في كيفية دخول المعروض إلى السوق بمرور الوقت.
ويُدرج المتتبّع أيضًا فك قفل مجدولًا في 10 نوفمبر 2026، لنحو 1.1766 مليار JCT، أي ما يعادل قرابة 2.4% من الحد الأقصى للمعروض. أما قيمته التقديرية نسبةً إلى القيمة السوقية فهي متغيرة وليست ضمانًا ثابتًا.
ينبغي أن نتعامل مع هذا التاريخ بوصفه موعدًا يجب التحقق منه بالرجوع إلى أحدث معلومات الاستحقاق الرسمية وبيانات السوق قبل اتخاذ قرار تداول.
لا يؤدي فك قفل الرموز تلقائيًا إلى انهيار السعر. ويتوقف الأثر على التوقعات والبيع الفعلي والسيولة المتاحة والطلب في السوق والظروف العامة. لكن تجاهل عملية فك قفل كبيرة لمجرد أن للمشروع سردية مثيرة سيكون خطأً.
للحصول على أرقام محدّثة، راجع متتبّع فك قفل JCT وقارن بياناته بإفصاحات المشروع الرسمية.
هل يجعل المعروض البالغ 50 مليارًا من $JCT رخيصًا؟
ليس بحد ذاته.
هذا أحد أكثر الأخطاء شيوعًا في عالم العملات المشفرة. يرى الناس أن الرمز يُتداول بجزء من الدولار، فيستنتجون أن أمامه مجالًا كبيرًا للنمو لأن سعر الوحدة يبدو منخفضًا.
لكن سعر الرمز لا يعني الكثير من دون أخذ معروضه وتقييمه في الحسبان.
على سبيل المثال، إذا بلغ السعر الافتراضي 0.01 دولار، فسيعني ذلك أن القيمة السوقية المخففة بالكامل لـ 50 مليار JCT تبلغ 500 مليون دولار.
وعند سعر 0.02 دولار، ستبلغ القيمة السوقية المخففة بالكامل مليار دولار.
وعند سعر 0.05 دولار، ستبلغ 2.5 مليار دولار.
هذه أمثلة توضيحية حسابية، وليست أهدافًا سعرية أو تنبؤات.
الحساب بسيط: سعر افتراضي للرمز مضروبًا في الحد الأقصى للمعروض.
لهذا السبب، لن أقيّم JCT بمجرد السؤال عما إذا كان سعره يبدو رخيصًا. بل سأسأل ما إذا كان تقييمه معقولًا مقارنةً بتبني الشبكة، والطلب على الحوسبة، وموقعها التنافسي، ومنفعة الرمز، والمعروض المستقبلي.
إذا حققت Janction استخدامًا واسعًا، فقد تزداد قيمة بنيتها التحتية. لكن إذا نما تقييمها بوتيرة أسرع من تبنيها الفعلي، فقد تسبق التوقعات الواقع.
انخفاض السعر الاسمي للرمز لا يثبت أنه مقوّم بأقل من قيمته.
ما العوامل التي قد تدفع نمو Janction مستقبلًا؟
العامل المحتمل الأول هو تنامي الطلب على الحوسبة للذكاء الاصطناعي. فمع ازدياد المتطلبات الحاسوبية لنماذج الذكاء الاصطناعي وتطبيقاته، قد تستمر الحاجة إلى سعة وحدات معالجة الرسومات في النمو. وتستهدف Janction هذا السوق الأوسع من خلال السعي إلى ربط عرض الحوسبة بالطلب عليها عبر نموذج للبنية التحتية اللامركزية.
لكن نمو قطاع الذكاء الاصطناعي لا يضمن أن تستحوذ Janction على حصة معتبرة منه. فعلى المشروع أن يثبت قدرة منتجه على المنافسة من حيث الأداء والموثوقية والسعر وسهولة الاستخدام.
العامل المحتمل الثاني هو سردية البنية التحتية المادية اللامركزية، المعروفة عادةً باسم DePIN. وتركز هذه الفئة على تنسيق الموارد الواقعية عبر الشبكات اللامركزية. أما في حالة Janction، فالمورد المعني هو البنية التحتية الحاسوبية. وإذا وجد المزوّدون جدوى اقتصادية في المشاركة، ووجد المستخدمون أن الخدمة مفيدة، فقد تتوافر للشبكة قاعدة للنمو العضوي.
العامل المحتمل الثالث هو توسّع النظام البيئي. فمن شأن الشراكات والتكاملات وزيادة عدد مزوّدي الحوسبة وتحسين وصول المطوّرين أن تجعل المنصة أكثر فائدة. لكن علينا التمييز بين الشراكات المُعلنة والتكاملات التي أصبحت فعّالة بالفعل وتحقق استخدامًا قابلًا للقياس.
العامل المحتمل الرابع هو العلاقة بين نشاط الشبكة والطلب على الرمز. فإذا ولّدت خدمات الحوسبة طلبًا متكررًا على JCT، وإذا وفّرت آليات التخزين أو المشاركة أسبابًا وجيهة للاحتفاظ بالرموز أو تخصيصها، فقد يرتبط الرمز ارتباطًا أوثق بالنشاط الاقتصادي للنظام البيئي.
هذه هي الفكرة المحتملة لاكتساب الرمز للقيمة. وهي أيضًا أمر ينبغي التحقق منه، لا افتراضه.
وأخيرًا، هناك احتمال تنامي الاهتمام الأوسع بالبنية التحتية للعملات المشفرة المرتبطة بالذكاء الاصطناعي. قد تجذب سرديات السوق رؤوس الأموال والاهتمام، لكن الارتفاعات المدفوعة بالسرديات قد تنعكس بسرعة. فالقيمة المستدامة تتطلب أكثر من مجرد الارتباط بقطاع رائج.
ما الذي قد يسوء؟
لنكن صريحين مع أنفسنا: تواجه Janction أيضًا مخاطر كبيرة.
أولًا، الحوسبة اللامركزية سوق تنافسية. فمزوّدو الخدمات السحابية المركزيون يقدمون بالفعل بنية تحتية واسعة، وأدوات متطورة، وعلاقات راسخة مع العملاء. وعلى Janction أن تثبت أن شبكتها مفيدة بما يكفي لاستقطاب العملاء، بدلًا من الاعتماد على وعد اللامركزية وحده.
ثانيًا، تطرح الحوسبة الموزعة تحديات تقنية. فأداء وحدات معالجة الرسومات، وتوافق أعباء العمل، والموثوقية، والجدولة، وأمن البيانات، والتحقق، ليست مشكلات بسيطة. ويجب على السوق الناجح تقديم خدمة يمكن الاعتماد عليها، لا مجرد ربط المزوّدين بالمستخدمين.
ثالثًا، مخاطر التبني حقيقية. فقد يواجه مشروع مثير للاهتمام من الناحية التقنية صعوبةً إذا لم يستطع جذب عدد كافٍ من مزوّدي الحوسبة أو العملاء الدافعين. ومن دون استخدام متكرر، قد تظل المنفعة المقصودة للرمز أقل بكثير مما توحي به سرديته.
رابعًا، يستحق تخفيف قيمة الرمز اهتمامًا جديًا. فمع حد أقصى للمعروض يبلغ 50 مليارًا، وبقاء كمية كبيرة خاضعة لإطلاق مجدول، قد يؤثر المعروض المتداول مستقبلًا في ديناميكيات السوق. وينبغي أن نتابع عمليات فك القفل والسيولة وحجم التداول وقدرة السوق على استيعاب المعروض الإضافي.
خامسًا، منفعة الرمز لا تعني اكتسابه للقيمة. فحتى إذا نمت خدمات Janction، لن يحصل حاملو JCT تلقائيًا على أرباح من الشركة أو البروتوكول. ويجب أن تكون الصلة الاقتصادية بين استخدام الشبكة والطلب على الرمز قوية بما يكفي لإحداث فرق.
لا تعني هذه المخاطر أن المشروع سيفشل، بل تعني أن علينا تقييمه استنادًا إلى الأدلة لا إلى الحماسة.
كيف سأقيّم $JCT مستقبلًا؟
لو كنت أتابع Janction على المدى الطويل، لركّزت على بضعة أسئلة أساسية.
هل يستخدم عملاء الذكاء الاصطناعي فعليًا خدمات الحوسبة عبر الشبكة؟ هل يتزايد حجم النشاط الحاسوبي المفيد؟ هل ينضم مزوّدو وحدات معالجة الرسومات ويواصلون نشاطهم؟ هل تحسّن المنصة أداءها وموثوقيتها وتجربة المطوّرين؟ وهل تتحول الشراكات إلى عمليات نشر قابلة للقياس؟
وسأراقب أيضًا ما إذا كان JCT يُستخدم بالفعل في المدفوعات والمشاركة المرتبطة بالتخزين والحوكمة، بدلًا من افتراض أن كل ميزة مُعلنة تولّد طلبًا تلقائيًا.
أما من الناحية الاقتصادية، فسأواصل التحقق من المعروض المتداول وعمليات فك القفل المجدولة والسيولة والقيمة السوقية والقيمة السوقية المخففة بالكامل. وسأقارن وتيرة إصدار الرموز بوتيرة نمو النظام البيئي الفعلي.
وسأفصل بين تحليل المشروع على المدى الطويل وقرارات التداول قصيرة الأجل. فوجود أطروحة قوية بشأن البنية التحتية لا يعني أن الشراء بأي سعر قرار معقول. وبالمثل، لا يعني انخفاض السعر على المدى القصير تلقائيًا أن التقنية الأساسية فقدت صلاحيتها.
الأساسيات وتوقيت السوق مسألتان مختلفتان.
خلاصتي: هل تستحق Janction المتابعة؟
أعتقد أن Janction تستحق الدراسة لأنها تستهدف تحديًا حقيقيًا في البنية التحتية: كيفية تنسيق الموارد الحاسوبية لتطبيقات الذكاء الاصطناعي ضمن بيئة أكثر انفتاحًا وتوزيعًا.
لا تكمن الفكرة المثيرة للاهتمام في مجرد الجمع بين الذكاء الاصطناعي والبلوكتشين، بل في إمكانية بناء سوق يشارك فيه مزوّدو الحوسبة ومطوّرو الذكاء الاصطناعي وغيرهم من المساهمين ضمن نظام اقتصادي مشترك.
إذا استطاعت Janction تحويل هذه الرؤية إلى خدمات موثوقة وطلب مستدام ومنفعة حقيقية للرمز، فقد تبني أساسًا أقوى من رمز يعتمد فقط على الضجة الإعلامية.
لكن ينبغي ألا نخلط بين الإمكانات والأدلة.
تتمثل الأسئلة الأهم في قدرة الشبكة على جذب مستخدمين دافعين بصورة متكررة، وقدرة تقنيتها على منافسة المزوّدين الحاليين، وما إذا كانت آليات الرمز تخلق طلبًا حقيقيًا، وما إذا كان السوق يستطيع استيعاب عمليات فك قفل الرموز مستقبلًا من دون الإضرار به.
بالنسبة إليّ، ليس المقياس الأهم مدى الضجة التي يثيرها الحديث عن $JCT، بل ما إذا كان النظام البيئي يصبح أكثر فائدة بمرور الوقت، وما إذا كانت هذه المنفعة تخلق للرمز دورًا اقتصاديًا جديرًا بالثقة.
قد يكون الذكاء الاصطناعي هو الفرصة، وقد تكون البنية التحتية الحاسوبية هي النشاط التجاري. لكن التبني الفعلي واقتصاديات الرمز المستدامة هما ما سيحددان ما إذا كان JCT سيحصل على قيمة ملموسة من تلك الفرصة.
هذه هي القصة التي سأتابعها.
ما رأيك؟ هل يمكن أن تصبح Janction لاعبًا مهمًا في مجال الحوسبة اللامركزية للذكاء الاصطناعي، أم سيظل المزوّدون المركزيون أقوى من أن تتمكن البدائل اللامركزية من منافستهم؟
لنتناقش في الأساسيات، لا في السعر فقط.