

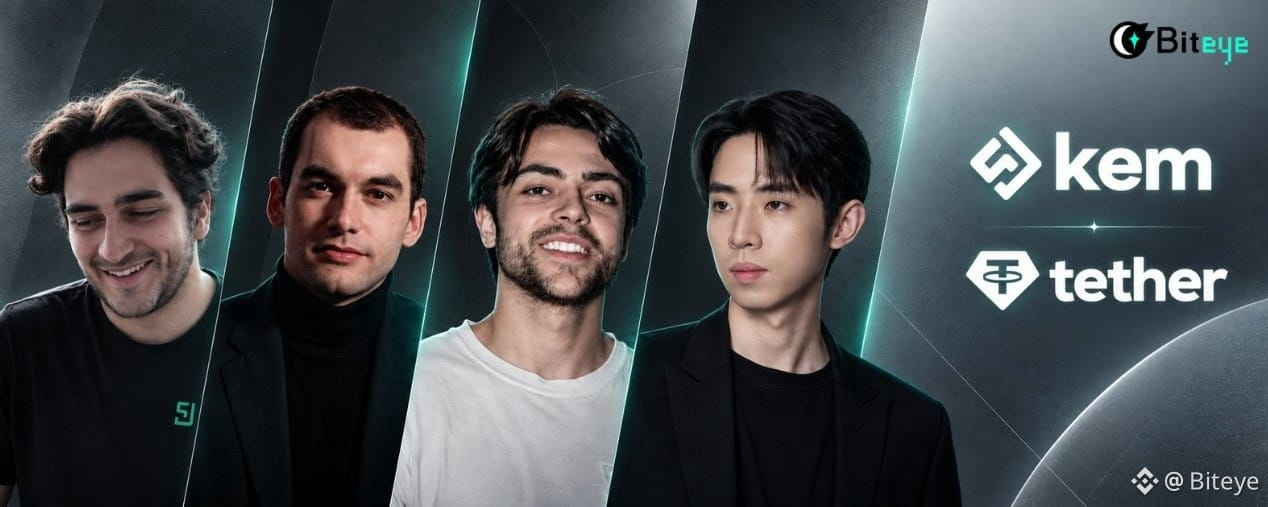
الملخص: في أغسطس 2024، قادت Tether جولة تمويل تأسيسي بقيمة 3 ملايين دولار لشركة ناشئة كويتية تُدعى Kem.
الكاتب: Changan I Biteye فريق المحتوى
لا يُعدّ مبلغ 3 ملايين دولار استثمارًا كبيرًا بالنسبة إلى Tether. والأكثر إثارة للاهتمام أن مؤسسي الشركة أربعة شبان وُلدوا بعد عام 2000.
في ذلك الوقت، لم يكن لدى Kem @kem_app هذا العدد من المنتجات والمستخدمين الذي لديها اليوم، بل كان لديها فريق شاب يعمل في مجال التمويل التقليدي (TradFi) في الشرق الأوسط، وهو مجال محلي جدًا، بل وربما يبدو تفصيليًا بعض الشيء. ومع ذلك، استثمرت Tether فيها منذ وقت مبكر.
وبعد عامين، تبدو هذه الصفقة أكثر جدارة بالنقاش عند استرجاعها. فالمسار الذي سلكته Kem لاحقًا صادف تمامًا أحد أهم التحولات التي شهدتها العملات المستقرة في السنوات الأخيرة.
ما الذي فعله هؤلاء الشباب على نحو صحيح؟ وما الذي رأته Tether فيهم آنذاك؟
🌟1️⃣ما طبيعة شركة Kem؟
إذا نظرنا إلى Kem @Kem_App_CN على أنها مجرد شركة بطاقات للعملات المشفرة، فسنقلل من شأنها بعض الشيء.
تأسست Kem عام 2021، ويقع مقرها الرئيسي في الكويت، وهي شركة تكنولوجيا مالية من الجيل الجديد تستهدف أسواق دول مجلس التعاون الخليجي. بدأت الشركة بخدمات التحويلات المحلية، لكنها توسعت تدريجيًا من أداة دفع واحدة إلى تطبيق مالي فائق (Super App) يخدم الأفراد والشركات. وفي عام 2026، أدرجتها CNBC ضمن قائمة أفضل 500 شركة للتكنولوجيا المالية.
يستطيع المستخدمون الأفراد عبر Kem إيداع العملات التقليدية والعملات المشفرة وسحبها، ومبادلة أصول مثل USDT، والاستثمار في الذهب الرقمي XAUT، والادخار، والإنفاق باستخدام بطاقة Visa، فضلًا عن شراء خدمات حياتية مثل شرائح eSIM ودخول صالات المطارات.
تسرّع Kem مؤخرًا من تطوير أعمالها الموجهة إلى الشركات. وتتيح Kem Business للتجار قبول USDT عبر خدمة الدفع عند إتمام الشراء (Checkout) وروابط الدفع وواجهات API، كما تشمل خدماتها صرف الرواتب ومعالجة المبالغ المستردة وإدارة ضريبة القيمة المضافة والفواتير والتسويات وتحليل الأموال.
بحسب المعلومات التي قدمها فريق Kem، تجاوز عدد تنزيلات المنتج عبر جميع المنصات حاليًا 600 ألف، وأُنشئ أكثر من 200 ألف محفظة لـTether Gold (XAUT)، ما يجعل Kem إحدى قنوات التوزيع بالتجزئة لـXAUT الرائدة عالميًا.
🌟2️⃣لماذا تحتاج Tether إلى التوسع في الخدمات المالية اليومية؟
حلّ USDT المشكلة الأساسية المتعلقة بتوفير العملات المستقرة، لكن مع استمرار نمو حجم إصداره، يزداد وضوح سؤال جديد أمام Tether: أين ستُستخدم هذه العملات المستقرة في نهاية المطاف؟
لفترة طويلة، تركز استخدام USDT أساسًا على التداول والتحويلات على البلوك تشين وداخل منظومة العملات المشفرة. لكن إذا أرادت العملات المستقرة مواصلة توسيع قاعدة مستخدميها، فعليها الدخول في الأنشطة المالية التي يمارسها الناس العاديون يوميًا، مثل تلقي الرواتب والتحويلات والإنفاق وتسويات الشركات.
وهذا أيضًا ما يفسر بدء Tether خلال السنوات الأخيرة في التوسع نحو المراحل اللاحقة من استخدام العملات المستقرة.
2.1 من إصدار العملات المستقرة إلى تطبيقاتها
كان هدف Tether سابقًا إصدار USDT والحفاظ على سيولته وربطه بالدولار، لكن مع ازدياد حجم سوق العملات المستقرة، لم يعد الاكتفاء بدور المُصدر كافيًا.
تتمثل الخطوة التالية الأهم في إدخال USDT فعليًا في حالات الاستخدام المالي اليومية، مثل المدفوعات والتحويلات والادخار وتسويات الشركات. فالاستخدام المستمر للعملات المستقرة من قبل المستخدمين العاديين هو ما يمكن أن يحول حجم الإصدار والسيولة إلى آثار شبكية أطول أمدًا.
لذلك، بدأ توسع Tether خلال السنوات الأخيرة يتجه بوضوح نحو التطبيقات. فقد استثمرت في Oobit لتوفير مدفوعات الإنفاق، وفي XREX للتوسع في معاملات الشركات العابرة للحدود، وفي Sorted Wallet لخدمة الأسواق الناشئة، بينما تستهدف Kem منظومة تطبيقات الأفراد والشركات في منطقة دول مجلس التعاون الخليجي.
والخطة وراء ذلك واضحة: توفر Tether العملات المستقرة والسيولة، لكن إيصال USDT إلى المستخدمين فعليًا يتطلب منتجات محلية وقنوات مصرفية وشبكات دفع وقدرات على الامتثال.
2.2 لماذا دول مجلس التعاون الخليجي لا أسواق أخرى؟
لم يقع الاختيار على دول مجلس التعاون الخليجي لأن عدد مستخدمي العملات المشفرة فيها كبير على نحو خاص، بل لوجود احتياجات مالية كثيرة يمكن للعملات المستقرة تلبيتها.
إحدى أبرز سمات دول مجلس التعاون الخليجي ارتفاع نسبة المقيمين الأجانب فيها. ففي الكويت مثلًا، يقترب المقيمون الأجانب من 70% من إجمالي السكان. وعلى امتداد منطقة الخليج، ينحدر كثير من السكان من الهند وباكستان والفلبين وبلدان آسيوية أخرى.
في عام 2025، بلغت قيمة الرواتب التي أرسلها العمال الأجانب في منطقة الخليج إلى بلدانهم نحو 161 مليار دولار. وتحتاج هذه الفئة باستمرار إلى تلقي الرواتب شهريًا وتحويلها إلى دولارات وإرسال الأموال إلى ذويهم والإنفاق عبر الحدود.
في الوقت نفسه، لا تشبه دول مجلس التعاون الخليجي تمامًا كثيرًا من الأسواق الناشئة الأخرى. فمستوى دخل السكان المحليين مرتفع، والبنية التحتية المصرفية وبنية الدفع ناضجتان نسبيًا، كما تعمل الحكومات في هذه الدول بنشاط على تطوير تنظيم الأصول الرقمية.
بالنسبة إلى شركات العملات المستقرة، يعني هذا وجود طلب حقيقي، إلى جانب إمكانية إدماج منتجاتها فعليًا في النظام المالي السائد من خلال التراخيص والشراكات المصرفية وشبكات الدفع.
🌟3️⃣ لماذا اختارت Tether شركة Kem؟
حين استثمرت Tether في Kem، لم يكن السوق يفتقر إلى المحافظ أو منصات التداول أو بطاقات الدفع. وربما رأت Tether في Kem ثلاثة عوامل أطول أمدًا: طلبًا محليًا حقيقيًا على المدفوعات، وفريقًا مؤسسًا متعدد الثقافات، وقدرة على الربط بين عالم العملات المشفرة والتمويل التقليدي.
3.1 تلبية احتياجات الدفع أولًا، ثم إدماج العملات المستقرة
تبدأ مشاريع كثيرة في عالم العملات المشفرة بالتقنية والأصول، ثم تبحث عن حالات استخدام لها. أما Kem فسلكت المسار المعاكس تمامًا؛ إذ بدأت بتلبية احتياجات الدفع الموجودة أصلًا لدى المستخدمين، ثم أدمجت العملات المستقرة في منتجها.
لن يستخدم المستخدمون العاديون منتجًا على المدى الطويل لمجرد أنه يدعم USDT؛ فما يهمهم فعلًا هو سرعة التحويلات وتكلفتها وسهولة استخدامها. وحين تتوفر هذه التجربة الأساسية، يمكن للعملات المستقرة أن تتحول من أداة في عالم العملات المشفرة إلى جزء من الحياة اليومية.
وهنا تكمن قيمة Kem بالنسبة إلى Tether: فلا حاجة إلى إعادة تثقيف السوق أو مطالبة المستخدمين بفهم العملات المستقرة أولًا، إذ يمكن وضع USDT في الخلفية بوصفه طبقة للتسوية، وإدماجه مباشرةً في حالات الاستخدام المالي القائمة، مثل الدفع والتحويلات والإنفاق.
3.2 خلفية «عالمية» للمؤسسين الأربعة
تعرّف المؤسسون الأربعة المشاركون في تأسيس Kem إلى بعضهم خلال دراستهم الثانوية في الولايات المتحدة، لكن مساراتهم في الحياة والعمل امتدت عبر الصين والشرق الأوسط والولايات المتحدة وأوروبا الشرقية.
ينسجم ذلك تمامًا مع بنية أسواق دول مجلس التعاون الخليجي. فعدد المقيمين الأجانب فيها كبير، والعمل عبر الحدود والتحويلات والإنفاق في الخارج أمور شائعة، كما أن المؤسسين اختبروا بأنفسهم آثار الحروب وانخفاض قيمة العملات والقيود المالية.
ذكر Justin @HaowenJW أنه اختبر بنفسه مدى سهولة الدفع عبر الهاتف المحمول في الصين، ورأى في الوقت نفسه كيف يمكن للأشخاص في بعض المناطق أن يفقدوا بسرعة أمنهم المالي بسبب النزاعات ومشكلات العملات. وبالنسبة إلى Kem، تشكل هذه الخبرة متعددة الثقافات ميزة بحد ذاتها لفهم مستخدمي دول مجلس التعاون الخليجي.
3.3 خبرات الفريق تمتد بين عالم العملات المشفرة والتمويل التقليدي
لا تقتصر خبرات فريق Kem على عالم العملات المشفرة. فقد عمل أعضاؤه في مؤسسات مثل Sinovation Ventures وTarget Global وMSA Capital وPwC، وتشمل خلفياتهم رأس المال الجريء والبلوك تشين والتحقق الرقمي. كما يضم الفريق التقني أعضاءً سبق لهم العمل في شركات للتكنولوجيا المالية مثل Tinkoff Bank.
تتناسب هذه الخبرات مع مدفوعات العملات المستقرة، لأن إدماج USDT فعليًا في الحياة المالية اليومية يتطلب التعامل مع المدفوعات والحفظ وإجراءات اعرف عميلك والإيداع والسحب بالعملات التقليدية واللوائح المحلية.
تتعاون Kem حاليًا مع جهات مثل Rain وInterlace وFireblocks وPersona وChainalysis وVisa. وهذا يعني بالنسبة إلى Tether أن Kem لا تفهم عالم العملات المشفرة فحسب، بل تملك أيضًا القدرة على إدماج USDT في النظام المالي المحلي لدول مجلس التعاون الخليجي.
🌟4️⃣ أين تكمن الميزة التنافسية لـKem؟ وما مدى صلابة خندقها التنافسي؟
لا ينقص سوق بطاقات العملات المشفرة اليومَ المنتجات. فقد تجاوز عدد مستخدمي RedotPay 8.5 ملايين، وتغطي خدماتها أكثر من 100 دولة. وبالنسبة إلى Kem، يصعب بناء ميزة تنافسية اعتمادًا على بطاقة Visa واحدة تتيح إنفاق USDT فحسب؛ لذلك علينا النظر إلى الموارد التي راكمتها بالفعل في دول مجلس التعاون الخليجي، والتي يصعب على الآخرين تقليدها.
4.1 استثمار Tether ودعم منظومتها
في عام 2024، استثمرت Tether مباشرةً في Kem، وأعلنت بوضوح رغبتها في الاستفادة منها لتوسيع استخدام USDT في الشرق الأوسط.
بالنسبة إلى شركة تكنولوجيا مالية لا تزال في مرحلة مبكرة، لا يقتصر الأمر على الدعم المالي، بل يشكل أيضًا دعمًا للعلامة التجارية والثقة، ما يقلل الوقت والجهد اللازمين لتعريف المستخدمين والبنوك وسائر الشركاء بـKem.
4.2 الامتثال المحلي والقنوات المالية أصعب في التقليد
مقارنةً بميزات التطبيقات وعروض استرداد النقود، فإن التراخيص والعلاقات مع البنوك المحلية وقنوات الدفع هي الجوانب الأصعب في التقليد.
في فبراير من هذا العام، حصلت Kem على موافقة مبدئية (In-Principle Approval) من مصرف البحرين المركزي لترخيصين: CASP من الفئة الثانية وSIO. كما ربطت خدماتها بمزودي خدمات الدفع والحفظ والامتثال، مثل Rain وInterlace وFireblocks وPersona وChainalysis. ووفقًا للمعلومات التي قدمها الفريق، تواصل الشركة أيضًا العمل على تطوير قنوات مصرفية محلية وشراكات مرتبطة بـVisa.
4.3 زيادة تكلفة انتقال المستخدمين تدريجيًا، انطلاقًا من بطاقة واحدة
لا تتمتع بطاقة العملات المشفرة بحد ذاتها بولاء قوي، فمن السهل على المستخدمين تغيير المنصة بسبب الرسوم أو استرداد النقود. وتتمثل فكرة Kem في جمع مزيد من الخدمات المالية ضمن حساب واحد: فهي توفر للأفراد التحويلات وUSDT والذهب والإنفاق، فيما توسع خدماتها للشركات لتشمل تحصيل المدفوعات والرواتب وإدارة الأموال.
حين تصبح نفقات المستخدمين ومدخراتهم وتحويلاتهم متمركزة تدريجيًا في Kem، وتبدأ الشركات باستخدامها لتحصيل المدفوعات وصرف الرواتب، ترتفع تكلفة الانتقال إلى منصة أخرى بطبيعة الحال مقارنةً بمجرد استبدال بطاقة عملات مشفرة بأخرى.
🌟5️⃣ فرص النمو والتحديات
تكمن فرص نمو Kem في التوسع الجغرافي من جهة، وتوسيع نطاق الأعمال من جهة أخرى.
جغرافيًا، تتركز مزايا Kem حاليًا في دول مجلس التعاون الخليجي. وإذا نجحت في تفعيل ترخيصها وشراكات الدفع المحلية في البحرين، فستكون أسواق مثل السعودية والإمارات وقطر، حيث توجد أعداد كبيرة من المقيمين الأجانب واحتياجات واسعة لتحويل الأموال عبر الحدود، محطتها التالية الطبيعية.
أما على صعيد الأعمال، فالأهم هو مواصلة التوسع من قطاع الأفراد إلى قطاع الشركات. فهامش أرباح بطاقة العملات المشفرة ضئيل، ويسهل على المستخدمين الانتقال إلى منصة أخرى بسبب الرسوم أو استرداد النقود. في المقابل، يسهل على خدمات تحصيل المدفوعات للتجار والرواتب والمدفوعات العابرة للحدود وواجهات API للشركات تحقيق إيرادات مستقرة. وقد بدأت Kem بالفعل العمل على هذه المجالات، وسيؤثر نجاحها في توسيع نطاقها مباشرةً في قدرتها على تحقيق الإيرادات.
لكن التحديات كثيرة أيضًا. فحين تدخل العملات المستقرة في الرواتب وأموال الشركات والمدفوعات اليومية، ترتفع متطلبات التراخيص وإجراءات اعرف عميلك والحفظ والتعاون مع البنوك المحلية. وفي الوقت نفسه، تتوسع شركات التكنولوجيا المالية المرتبطة بالعملات المشفرة، مثل RedotPay وKAST، كما تدخل شركات التكنولوجيا المالية التقليدية، مثل Revolut، إلى الشرق الأوسط؛ لذا ستزداد حدة المنافسة.
ما يتعين على Kem إثباته فعلًا في المرحلة المقبلة هو قدرتها على تحويل أفضلية السبق التي تتمتع بها حاليًا في دول مجلس التعاون الخليجي إلى تراخيص وقنوات وشريحة من المستخدمين الذين يواصلون استخدام خدماتها.
🌟6️⃣كلمة أخيرة
إن رهان Tether على هؤلاء المؤسسين الشباب الأربعة هو في جوهره رهان على اتجاه «العملات المستقرة للاستخدام اليومي» (Everyday Stablecoin).
قال Paolo Ardoino، الرئيس التنفيذي لـTether، @paoloardoino: «يتوافق استثمارنا في تطبيق Kem تمامًا مع مهمتنا الرامية إلى تعزيز الحرية المالية للجميع».
تركزت المنافسة الأساسية في سوق العملات المستقرة سابقًا على حجم الإصدار وسيولة التداول ومدى التغطية في منصات التداول. ومع نضوج السوق، تتوسع أبعاد المنافسة باستمرار؛ من إدارة الثروات وتخصيص الأصول إلى المدفوعات والتحويلات والرواتب وتسويات الشركات.
تنتقل العملات المستقرة تدريجيًا من كونها أصولًا للتداول في عالم العملات المشفرة إلى حالات استخدام مالية أكثر واقعية. وتمثل Kem هذا التوجه تحديدًا.
إذا تمكنت Kem من مواصلة تطبيق هذا النموذج بنجاح في دول مجلس التعاون الخليجي، ثم نقله إلى مزيد من الأسواق، فلن يكون رهان Tether قد أصاب شركة فحسب، بل قد يكون راهن على بوابة دخول العملات المستقرة إلى السوق الجماهيري في مرحلتها التالية.