


#earningsseason #TeslaMetaAIEarningsShowdown 🌍 #PositiveMindsGlobalResults | Binance Square | ٢١ أكتوبر ٢٠٢٦
عملاقان، اختبار حاسم واحد: النمو مقابل الربحية
تقترب شركتا تسلا وميتا بلاتفورمز من اختبار حاسم لنتائج الربع الثالث من عام 2026. تستثمر الشركتان بكثافة في الذكاء الاصطناعي، لكن نموذجي أعمالهما يواجهان تحديات مختلفة. فعلى تسلا أن تثبت أن الطلب على السيارات يمكن أن يتحول إلى هوامش ربح أفضل، بينما يتعين على ميتا أن تثبت أن إنفاقها الضخم على الذكاء الاصطناعي قادر على تحقيق نمو مستدام في الإعلانات وعوائد طويلة الأجل.
لم يعد السؤال المحوري للمستثمرين يقتصر على قدرة هذه الشركات على النمو، بل أصبح ما إذا كان نموها قادرًا على تبرير التكلفة المتزايدة لبناء المستقبل.
🚗 تسلا: تسليمات قوية، لكن هل يمكن للهوامش أن تتعافى؟
توقعات المحللين:
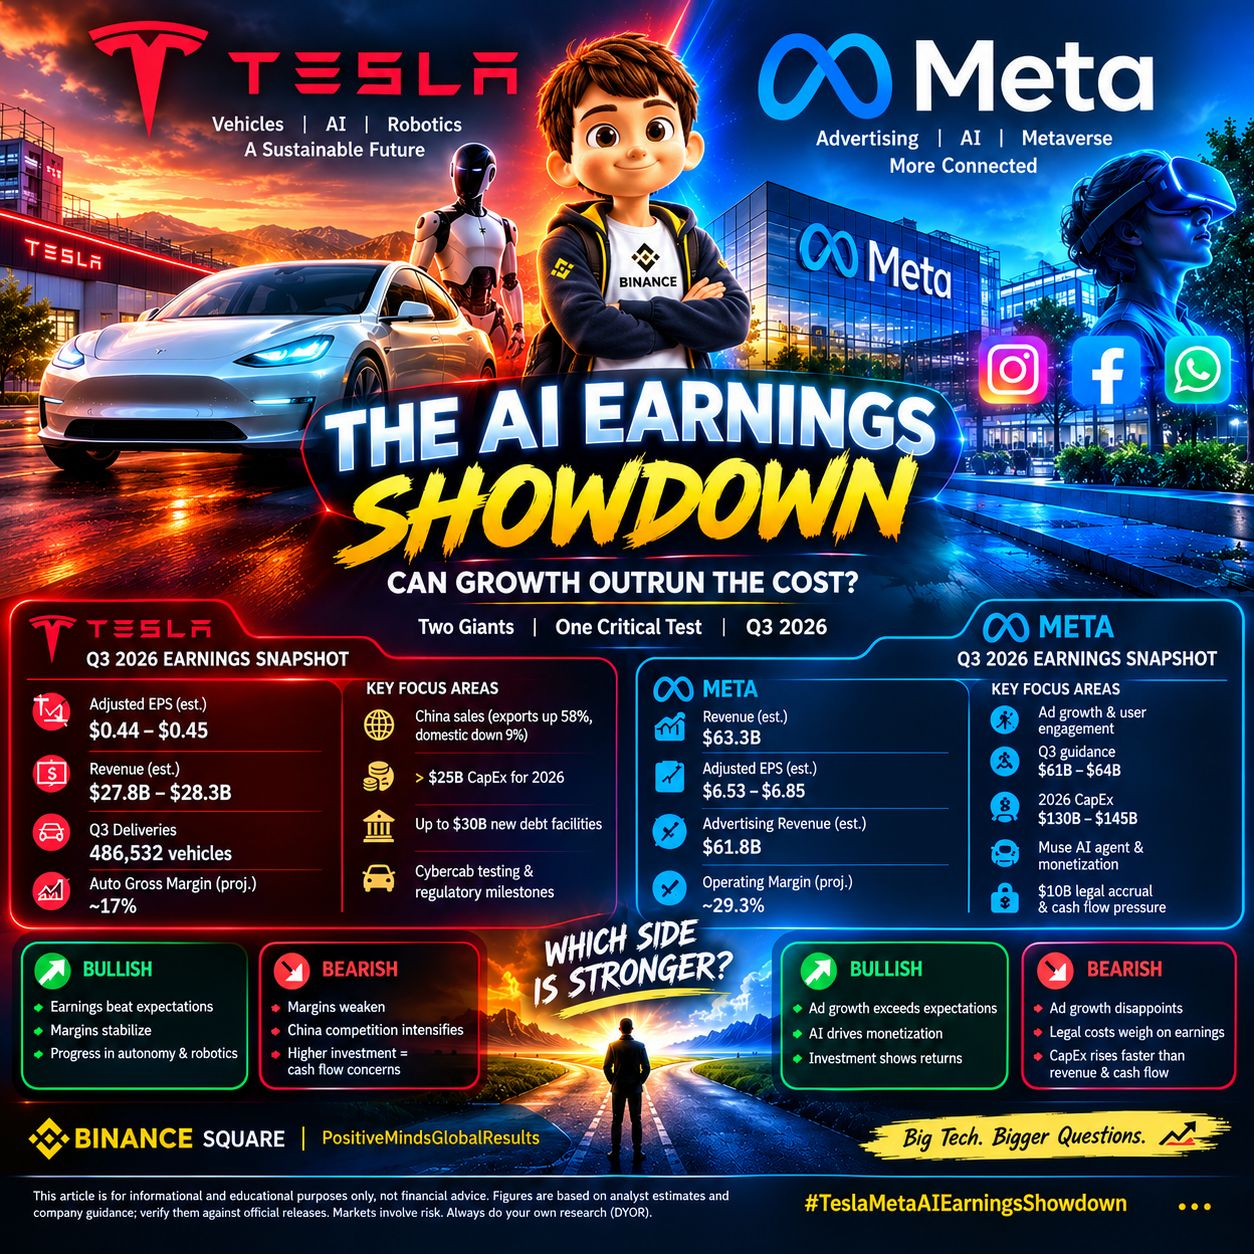
ربحية السهم المعدلة: نحو $0.44–$0.45
الإيرادات: نحو $27.8–$28.3 مليار
هامش الربح الإجمالي المتوقع لقطاع السيارات: نحو 17%
بلغت تسليمات الربع الثالث المُعلنة، وفقًا للمعلومات المقدمة، 486,532 مركبة
يشير أداء التسليمات المُعلن لدى تسلا إلى مرونة الطلب، لكن التسليمات وحدها لا تضمن تحسن الأرباح. فقد تحد ضغوط التسعير ونفقات التصنيع والحوافز والمنافسة من الربحية، حتى عندما تتجاوز أحجام تسليم المركبات التوقعات.
لا تزال الصين ساحة تنافس رئيسية. ووفقًا للأرقام المقدمة، يعود جانب كبير من قوة الإنتاج في سبتمبر إلى زيادة الصادرات الدولية بنسبة 58%، في حين تراجعت مبيعات التجزئة المحلية بنسبة 9%. ويسلط هذا التباين الضوء على أهمية التمييز بين نمو الإنتاج والصادرات وبين الطلب المحلي الأساسي.
وسيراقب المستثمرون أيضًا النفقات الرأسمالية التي تخطط تسلا لتجاوز 25 مليار دولار في 2026، والإفصاحات المتعلقة بتسهيلات ائتمانية تصل إلى 30 مليار دولار. وتثير هذه الأرقام تساؤلات حول إدارة السيولة، وأولويات الاستثمار، والوقت اللازم لتحقيق عوائد من مشروعات الذكاء الاصطناعي والروبوتات.
المحفز المحتمل التالي: قد تؤثر اختبارات Cybercab والموافقات التنظيمية والمحطات التشغيلية الرئيسية في التوقعات المتعلقة بطموحات تسلا في القيادة الذاتية. غير أن التقدم التنظيمي والقدرة على التوسع التجاري لا يزالان عاملين حاسمين يكتنفهما عدم اليقين.
السيناريو المتفائل: تتجاوز الأرباح التوقعات، وتستقر هوامش قطاع السيارات، وتقدم الإدارة أدلة موثوقة على التقدم في القيادة الذاتية والروبوتات.
السيناريو المتشائم: تتراجع الهوامش، أو تشتد المنافسة في الصين، أو تؤدي الالتزامات الاستثمارية المتزايدة إلى إثارة الشكوك بشأن توليد النقد مستقبلًا.
🤖 ميتا: قوة الإعلانات في مواجهة اختبار الإنفاق على الذكاء الاصطناعي
توقعات المحللين:
إيرادات الربع الثالث: نحو $63.3 مليار
ربحية السهم المعدلة: نحو $6.53–$6.85
إيرادات الإعلانات: نحو $61.8 مليار
توجيهات إيرادات الربع الثالث الصادرة سابقًا: $61–$64 مليار
توجيهات النفقات الرأسمالية لعام 2026: $130–$145 مليار
لا تزال أعمال ميتا الأساسية في مجال الإعلانات المحرك الرئيسي لأرباحها. وقد يدعم نمو الإيرادات ارتفاع التفاعل عبر فيسبوك وإنستغرام ومنصاتها الأخرى، إلى جانب تحسين استهداف الإعلانات والتوصيات المدعومة بالذكاء الاصطناعي.
لكن فاتورة الاستثمار هائلة. وتعكس النفقات الرأسمالية التي تخطط لها ميتا، والبالغة $130–$145 مليار، طموحها لبناء بنية تحتية للذكاء الاصطناعي وتوسيع القدرة الحاسوبية. والفرصة الاستراتيجية كبيرة، لكن الإنفاق على البنية التحتية قد يضغط على التدفق النقدي الحر قبل أن تحقق المنتجات الناتجة إيرادات ملموسة.
يُقال إن إطلاق وكيل Muse AI عزز معنويات المستثمرين، إذ تشير البيانات المقدمة إلى ارتفاع سعر السهم بنسبة 27% في سبتمبر. لكن حماس السوق لا يثبت النجاح التجاري تلقائيًا. وسيرغب المستثمرون في أدلة على التبني وتحقيق الإيرادات والعوائد القابلة للقياس على الاستثمار في الذكاء الاصطناعي.
ومن المخاوف الأخرى الربحية. تشير المعلومات المقدمة إلى هامش تشغيل متوقع يبلغ نحو 29.3%، إلى جانب مخصص قانوني مُعلن بقيمة 10 مليارات دولار مرتبط بتسوية متعددة الولايات. ويجب فحص المعالجة المحاسبية وتأثيرها في النتائج المُعلنة بعناية. وقد يؤدي الإنفاق الكبير على البنية التحتية والتكاليف القانونية إلى تعقيد توقعات التدفقات النقدية.
السيناريو المتفائل: يتجاوز نمو الإعلانات التوقعات، ويحسّن الذكاء الاصطناعي تحقيق الإيرادات، وتثبت الإدارة أن الاستثمار يترجم إلى أداء أقوى للأعمال.
السيناريو المتشائم: يخيب نمو الإعلانات الآمال، أو تضغط التكاليف القانونية على الأرباح، أو ترتفع النفقات الرأسمالية بوتيرة أسرع من الإيرادات وتوليد النقد.
📊 تسلا مقابل ميتا: ما الأهم؟
يتمثل التحدي الأساسي أمام تسلا في تحويل مبيعات السيارات إلى ربحية مستدامة، مع تمويل طموحاتها في الذكاء الاصطناعي والروبوتات. أما تحدي ميتا، فهو الحفاظ على نمو الإعلانات مع إثبات قدرة الإنفاق الضخم على البنية التحتية للذكاء الاصطناعي على تحقيق عوائد جذابة.
بالنسبة إلى تسلا، راقبوا هامش الربح الإجمالي للسيارات، والتسليمات، والطلب في الصين، والتدفق النقدي، ومحطات Cybercab الرئيسية.
وبالنسبة إلى ميتا، راقبوا إيرادات الإعلانات، وهامش التشغيل، والنفقات الرأسمالية، والتدفق النقدي الحر، والأدلة على تحقيق الإيرادات من الذكاء الاصطناعي.
🔮 التوقعات النهائية للسوق: تفاؤل أم تشاؤم؟
تسلا: مخاطر تنفيذ مرتفعة. قد تدعم مفاجأة إيجابية في الأرباح السهم، لكن ضعف الهوامش أو التوجيهات الحذرة قد يفوقان أثر قوة التسليمات.
ميتا: إمكانات قوية في أعمالها الأساسية، تقابلها مخاطر استثمارية متزايدة. قد يدعم صمود الإعلانات وتحقيق الإيرادات بفضل الذكاء الاصطناعي السيناريو المتفائل، في حين قد يحد الضغط على التدفقات النقدية والنفقات القانونية من المكاسب المحتملة.
لا يُعد أي من السهمين متفائلًا تلقائيًا لمجرد أن المحللين يتوقعون نمو الإيرادات. فسيتوقف رد فعل السوق على النتائج الفعلية مقارنة بالتوقعات، والتوجيهات المستقبلية، والتقييم، وقدرة الإدارة على توضيح كيف سيُفضي إنفاق اليوم إلى أرباح الغد.
الخلاصة الأهم: تخضع تسلا للاختبار فيما يتعلق بالهوامش والتنفيذ، بينما تخضع ميتا للاختبار فيما يتعلق بتحقيق الإيرادات وكفاءة رأس المال. وفي موسم الأرباح هذا، قد تحظى الشركات التي تثبت قدرتها على تحقيق نمو مربح، لا مجرد استثمارات طموحة، بأقوى ثقة من المستثمرين.
💬 ما رأيكم: أي الشركتين تتمتع بمقومات أقوى للأرباح — مستقبل تسلا في الذكاء الاصطناعي والروبوتات أم منظومة ميتا للإعلانات والذكاء الاصطناعي؟ وهل أنتم متفائلون أم متشائمون بشأن أي من السهمين بعد إعلان الأرباح؟
⚠️ إخلاء المسؤولية: هذا المقال لأغراض المعلومات والتثقيف فقط، ولا يُعد نصيحة مالية. تستند الأرقام إلى المعلومات المقدمة وتقديرات المحللين؛ لذا يُرجى التحقق منها بالرجوع إلى إعلانات الأرباح الرسمية وإفصاحات الشركات. تنطوي الأسواق على مخاطر. أجروا دائمًا أبحاثكم الخاصة (DYOR).
#TeslaMetaAIEarningsShowdown #TeslaVsMeta2026 #EarningsSeason2026 #AIProfitabilityTest #BigTechEarnings #TeslaQ3Earnings #MetaQ3Earnings #AIInvestmentReturns #CapExVsCashFlow #WallStreetOutlook #BinanceSqaure