
أولًا: ما هو JCT؟ ولماذا يستحق الدراسة؟
JCT، واسمه الكامل Janction، مشروع بلوكتشين يركز على القدرة الحاسوبية للذكاء الاصطناعي، والبنية التحتية المادية اللامركزية (DePIN)، وسوق موارد وحدات معالجة الرسومات الموزعة.
المشكلة التي يسعى إلى حلها واضحة ومباشرة: يتواصل توسّع قطاع الذكاء الاصطناعي، لكن أسعار وحدات معالجة الرسومات عالية الأداء باهظة، وموارد القدرة الحاسوبية موزعة بشكل غير متكافئ، كما أن تكلفة حصول المطورين والشركات الصغيرة والمتوسطة على موارد الحوسبة ليست منخفضة.
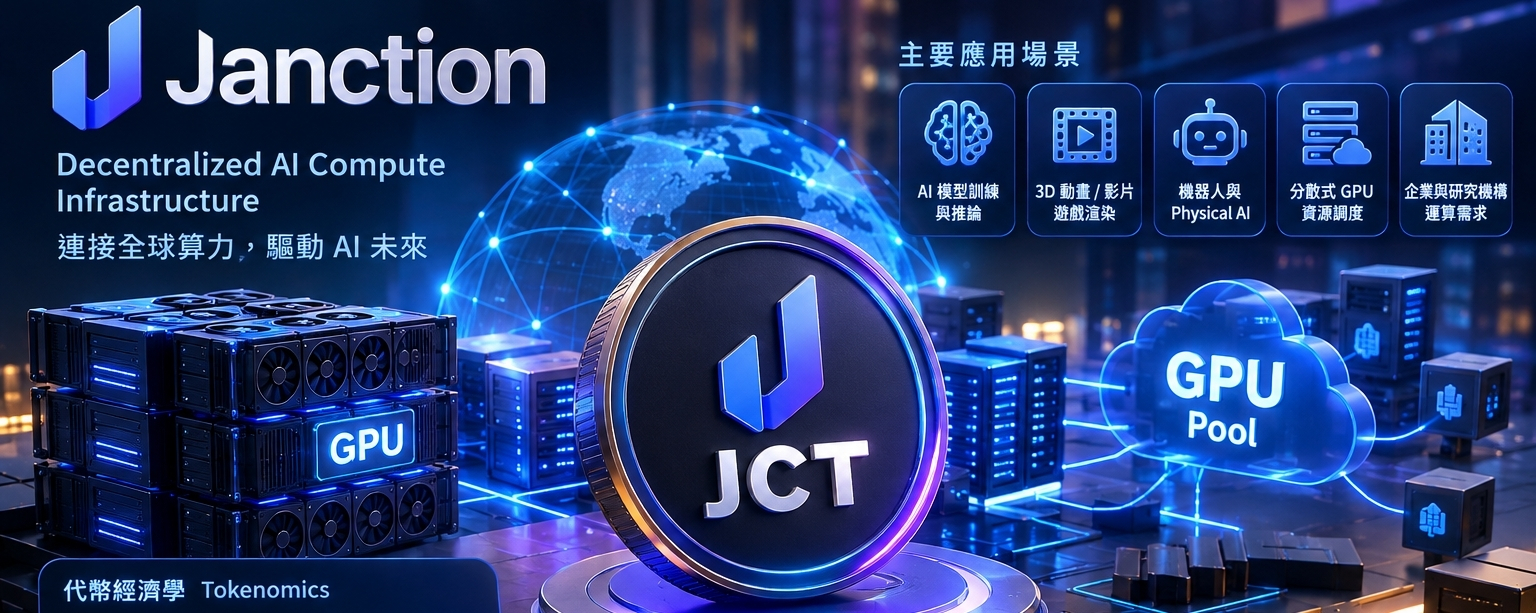
تتمثل الفكرة الأساسية لـ Janction في دمج موارد القدرة الحاسوبية غير المستغلة لوحدات معالجة الرسومات ومحطات العمل ومراكز البيانات في مناطق مختلفة، بما يتيح للمستخدمين الذين يحتاجون إلى موارد حوسبة الحصول على القدرة الحاسوبية وفقًا لاحتياجاتهم.
تشمل التطبيقات المحتملة:
1. تدريب نماذج الذكاء الاصطناعي والاستدلال.
2. عرض الرسوم المتحركة ثلاثية الأبعاد والفيديو والألعاب.
3. توليد البيانات للروبوتات والذكاء الاصطناعي المادي.
4. تنسيق موارد وحدات GPU الموزعة وتسويتها.
5. احتياجات الحوسبة لدى الشركات والمؤسسات البحثية.
تعرّف المواد الرسمية خدمات القدرة الحاسوبية مثل GPU Pool وSmart Render، ما يدل على أن المشروع ليس مجرد فكرة لإصدار رمز، بل يسعى إلى بناء بنية تحتية حاسوبية فعلية.
لكن يجب أولًا توضيح سؤال محوري:
وجود طلب على الذكاء الاصطناعي لا يعني أن Janction حصلت على عدد كافٍ من الطلبات التجارية، ووجود سوق لوحدات GPU لا يعني أن حاملي JCT سيحققون أرباحًا حتمًا.
هذه أهم نقطة للانطلاق في دراسة JCT.
الموقع الرسمي: https://www.janction.ai/
الوثائق الرسمية للتقنية والرمز: https://docs.janction.ai/
ثانيًا: الأساسيات — هل لسوق القدرة الحاسوبية للذكاء الاصطناعي قيمة تجارية حقيقية؟
في رأيي، أكثر ما يستحق الدراسة في JCT ليس مكاسبه قصيرة الأجل، بل السوق الذي يدخل إليه.
لا تقتصر الموارد التي يحتاج إليها قطاع الذكاء الاصطناعي على النماذج والبيانات، بل تشمل أيضًا وحدات GPU والتخزين ونقل البيانات وخدمات الاستدلال وتنسيق الحوسبة.
إذا تمكنت Janction من دمج القدرة الحاسوبية غير المستغلة بفاعلية، وتقديم خدمة مستقرة ومعقولة السعر وموثوقة وآمنة، فستتاح لها فرصة تحقيق إيرادات من الطلب الحقيقي على الحوسبة.
لكن نموذج الأعمال هذا يواجه أربعة تحديات واقعية.
أولًا، هل أسعار القدرة الحاسوبية تنافسية فعلًا؟
إذا كان استخدام الخدمات السحابية التقليدية أسهل وأكثر استقرارًا للعملاء، فقد لا تتمكن منصة القدرة الحاسوبية اللامركزية من الحصول على طلبات، حتى لو كانت أسعارها أقل.
ثانيًا، هل موارد وحدات GPU موثوقة؟
تتطلب القدرة الحاسوبية عبر مناطق وأجهزة مختلفة جدولة الموارد، والتحقق من الأداء، والعزل الأمني، ومعالجة الأعطال. وتؤثر هذه الجوانب التقنية مباشرةً في استعداد العملاء للدفع على المدى الطويل.
ثالثًا، هل يوجد عملاء مستمرون؟
لا يمكن للاختبارات لمرة واحدة أو حملات الدعم إثبات نجاح نموذج الأعمال. ما له قيمة حقيقية هو الاستخدام المستمر، والدفع المتكرر، والطلب المتنامي تدريجيًا من العملاء.
رابعًا، هل تستطيع المنصة تحقيق تدفق نقدي إيجابي؟
إذا كانت المنصة مضطرة إلى دفع مكافآت كبيرة لمزودي وحدات GPU، وتقديم إعانات تسويقية، وتحمل تكاليف تشغيلية مقابل كل طلب تحصل عليه، فقد لا يؤدي ازدياد حجم المعاملات إلى تحسين الربحية بالضرورة.
لذلك، عند تقييم أساسيات JCT، ينبغي إعطاء الأولوية لمتابعة حجم الاستخدام الفعلي للقدرة الحاسوبية، والعملاء الذين يدفعون، وإيرادات المنصة، ومعدل استغلال الموارد، وهامش الربح الإجمالي.
لا يمكن حاليًا الجزم بأن JCT يتمتع بتدفقات نقدية ناضجة ومستقرة ومستدامة لمجرد أن المشروع يصف موقعه في السوق رسميًا على هذا النحو.
ثالثًا: السؤال الأهم: من يدفع؟ وإلى أين تذهب الأموال؟ وكم سيعود إلى JCT؟
في رأيي، يجب أن تنقسم دراسة العملات المشفرة إلى ثلاثة مستويات.
المستوى الأول: من يدفع؟
في الحالة المثالية، ينبغي أن يكون الدافعون مطوري الذكاء الاصطناعي والشركات والمؤسسات البحثية وفرق إنتاج المحتوى التي تحتاج إلى وحدات GPU.
إن دفع هؤلاء العملاء مقابل خدمات القدرة الحاسوبية هو مصدر الإيرادات الخارجية لنموذج الأعمال بأكمله.
إذا كان الطلب الرئيسي ناتجًا عن معاملات هدفها الوحيد الحصول على مكافآت الرموز، فمن الجدير التشكيك في استدامة هذا الطلب.
المستوى الثاني: إلى أين تذهب الأموال؟
بعد أن تحقق المنصة إيرادات، قد تحتاج إلى دفع تكاليف تشمل:
تكاليف القدرة الحاسوبية لمزودي وحدات GPU، وتكاليف الشبكة والتخزين، ونفقات تشغيل المنصة، وتكاليف البحث والتطوير التقني، ومكافآت المنظومة.
لذلك، لا تعادل إيرادات المنصة أرباحها، فضلًا عن أنها لا تعادل عوائد حاملي JCT.
المستوى الثالث: كم سيعود إلى JCT؟
هذا هو السؤال الذي ينبغي أن يهتم به المستثمرون أكثر من غيره.
يتضمن التصميم الرسمي لاقتصاد رموز JCT استخدامات مثل الوظائف العملية والحوكمة والتخزين للتكديس والتسوية في السوق.
لكن امتلاك الرمز لهذه الوظائف لا يعني أن جميع إيرادات المنصة ستتدفق إلى JCT.
لا بد من التحقق مما يلي:
- هل يتعين على المستخدمين امتلاك JCT أو شراؤه لاستخدام الخدمة؟
- عندما يدفع العملاء رسوم القدرة الحاسوبية، هل يُعد JCT أصلًا ضروريًا للتسوية أم وسيلة دفع اختيارية؟
- هل يبيع مزودو وحدات GPU ما يتلقونه من JCT فورًا؟
- هل لدى المنصة آلية قابلة للتحقق لإعادة الشراء أو الحرق أو توزيع الإيرادات على الحاملين؟
- هل تأتي عوائد التخزين للتكديس من إيرادات حقيقية أم من رموز جديدة مُصدرة؟
إذا نمت إيرادات المنصة، لكن أمكن للعملاء استخدام خدماتها دون امتلاك JCT إطلاقًا، أو لم تكن لدى المنصة أي آلية لتحويل الإيرادات إلى طلب على الرمز، فقد تكون هناك فجوة واضحة بين النجاح التجاري وارتفاع سعر العملة.
لا تكمن القيمة الحقيقية لـ JCT على المدى الطويل في إلصاق شعار الذكاء الاصطناعي به، بل في قدرة سوق القدرة الحاسوبية بأكمله على توليد طلب مستمر، وفي مدى فعالية انتقال هذا الطلب إلى الرمز.
رابعًا: اقتصاديات الرمز: إجمالي المعروض البالغ 50B فرصة ومصدر للمخاطر
وفقًا للوثيقة الرسمية لاقتصاد رموز Janction، يبلغ الحد الأقصى لمعروض JCT 50 مليار رمز.
التوزيع الرئيسي كما يلي:
- المنظومة: 34.29%
- الفريق: 21.34%
- المؤسسة: 18%
- المستثمرون: 10%
- التوزيعات المجانية: 5.70%
- السيولة: 4%
- المستشارون: 3.67%
- حوافز المجتمع: 3%
هناك أمران جديران بالملاحظة هنا.
أولًا، يشكل الفريق والمؤسسة والمستثمرون معًا 49.34% من إجمالي المعروض.
لا يعني هذا أن هذه الرموز ستُباع حتمًا، لكنه يعني أن على المستثمرين متابعة جدول فك القفل، والمالكين الفعليين، وتدفقات الأموال باستمرار.
ثانيًا، لا يزال المعروض المتداول يشكل جزءًا فقط من إجمالي المعروض.
استنادًا إلى بيانات السوق التي عرضها CoinMarketCap وCoinGecko في حدود 21 أكتوبر 2026، يبلغ المعروض المتداول من JCT نحو 11.49 مليار رمز، أي ما يقارب 23% من إجمالي المعروض البالغ 50 مليارًا.
وهذا يعني أن عددًا كبيرًا من الرموز لم يدخل بعد إلى السوق المتداولة.
إذا تجاوز معدل زيادة المعروض مستقبلًا معدل نمو الطلب، فقد يتعرض السعر للضغط.
لكن يجب التأكيد على أن فك القفل لا يعني البيع حتمًا. فهو يجعل الرموز مؤهلة للتداول فحسب، أما التأثير الفعلي فيعتمد على سلوك المتلقين وعمق السوق وطلب المشترين.
بيانات اقتصاد الرموز الرسمية:
https://docs.janction.ai/token/tokenomics
خامسًا: أكبر المخاطر على المدى القريب: فك قفل الرموز في نوفمبر 2026
وفقًا لبيانات تتبع عمليات فك القفل المنشورة على Tokenomics.com، من المتوقع أن تكون عملية فك القفل المهمة التالية لـ JCT في 10 نوفمبر 2026.
ويقدّر الموقع كمية الرموز التي سيُفك قفلها بنحو 1.177 مليار، أي ما يعادل 2.4% من إجمالي المعروض.
وبحسب التقييم الوارد على صفحته في ذلك الوقت، تعادل هذه الرموز نحو 10.2% من القيمة السوقية الحالية للمعروض المتداول.
هذا عامل متعلق بالمعروض لا يمكن تجاهله.
مع ذلك، يستند هذا الرقم إلى جدول فك القفل والتقييم الواردين في موقع التتبع. وينبغي التحقق من التاريخ والكمية والتوزيع الفعلي وفق أحدث الإعلانات الرسمية وبيانات السلسلة.
قد يؤدي فك القفل إلى ثلاثة سيناريوهات:
السيناريو الأول: استيعاب الأخبار السلبية مسبقًا.
يستوعب السوق توقعات فك القفل مسبقًا، وعند حدوثه فعليًا يكون ضغط البيع أقل من المتوقع.
السيناريو الثاني: ارتفاع السعر ثم جني الأرباح.
إذا دخل معروض جديد إلى السوق من دون توسع موازٍ في طلبات الشراء، فقد يشهد السعر تقلبات حادة عند مستويات مرتفعة.
السيناريو الثالث: نمو الطلب يمتص المعروض الجديد.
إذا أحرزت المنصة تقدمًا تجاريًا كبيرًا وازداد عمق التداول والطلب الفعلي في الوقت نفسه، فقد يُمتص جزء من ضغط فك القفل.
لذلك، لا يحدد فك القفل اتجاه السعر بمفرده، لكنه يظل مؤشرًا مهمًا لتقييم المخاطر على المديين القصير والمتوسط، خصوصًا أن المعروض المتداول لا يتجاوز نحو 23% من إجمالي المعروض.
تتبع فك القفل:
https://app.tokenomics.com/tokenomics/janction/unlocks
سادسًا: تحليل التقييم — هل JCT رخيص أم مرتفع السعر الآن؟
وفقًا لبيانات السوق في حدود 21 أكتوبر 2026، كان سعر JCT يقارب 0.004 دولار، وأظهرت بعض مصادر الأسعار ارتفاعًا يوميًا تجاوز 100% خلال فترة وجيزة.
تتغير الأسعار والقيمة السوقية وحجم التداول من منصة إلى أخرى وبمرور الوقت. وفيما يلي شرح لبنية التقييم فحسب، وليس سعرًا مباشرًا ثابتًا.
عندما يكون السعر نحو 0.0043 دولار:
بحساب المعروض المتداول البالغ نحو 11.494 مليار رمز، تبلغ القيمة السوقية للمعروض المتداول نحو 49.4 مليون دولار.
وبحساب الحد الأقصى للمعروض البالغ 50 مليار رمز، تبلغ القيمة المخففة بالكامل (FDV) نحو 215 مليون دولار.
الأهم هنا ليس أن سعر الرمز لا يتجاوز بضعة أجزاء من الألف من الدولار، بل مقدار الطلب التجاري الحقيقي اللازم لدعم التقييم.
انخفاض سعر الوحدة لا يعني أنها رخيصة.
قد يبدو انتقال سعر الرمز من 0.004 دولار إلى 0.04 دولار مجرد زيادة قدرها 0.036 دولار، لكنه يعني ارتفاع السعر عشرة أضعاف وزيادة كبيرة في التقييم الإجمالي.
على افتراض بقاء الحد الأقصى للمعروض مستقبلًا عند 50 مليار رمز:
JCT = 0.01 دولار، ما يعادل قيمة مخففة بالكامل تقارب 500 مليون دولار.
JCT = 0.02 دولار، ما يعادل قيمة مخففة بالكامل تقارب مليار دولار.
JCT = 0.05 دولار، ما يعادل قيمة مخففة بالكامل تقارب 2.5 مليار دولار.
JCT = 0.10 دولار، ما يعادل قيمة مخففة بالكامل تقارب 5 مليارات دولار.
هذه أمثلة حسابية وليست توقعات للأسعار.
لدعم تقييم أعلى، يجب أن يواصل المشروع إثبات قيمته التجارية، مثل الطلب المدفوع على القدرة الحاسوبية، ونمو الإيرادات، والاحتفاظ بالعملاء، وآليات التقاط القيمة لصالح JCT.
وإلا، فحتى مع استمرار نمو قطاع الذكاء الاصطناعي، قد لا يحقق JCT نموًا مماثلًا في القيمة.
سابعًا: التحليل الفني وحركة السعر قصيرة الأجل — كيف نقيّم الوضع بعد الارتفاع الحاد؟
شهد JCT مؤخرًا توسعًا واضحًا في السعر وحجم التداول، ما يشير إلى ارتفاع سريع في اهتمام السوق، لكنه يعني أيضًا زيادة مخاطر التداول قصير الأجل.
أكثر الأخطاء شيوعًا خلال الارتفاعات الحادة هو ملاحقة السعر بمجرد اختراقه مستوىً ما، من دون تقييم نسبة المخاطرة إلى العائد.
سأقسم الحركة القادمة إلى ثلاثة سيناريوهات.
السيناريو A: استمرار القوة
إذا تجاوز السعر القمة الأخيرة وتمكن من الحفاظ على حجم تداول عند مستويات مرتفعة، ووجد دعمًا شرائيًا عند التراجع، فهذا يشير إلى احتمال استمرار الاتجاه قصير الأجل.
لكن يجب التحقق من أن الاختراق حقيقي، لا الاكتفاء بمراقبة قفزة لحظية في السعر.
السيناريو B: تذبذب عند مستويات مرتفعة
إذا بدأ حجم التداول بالانخفاض بعد الارتفاع الحاد، ولم يتمكن السعر من مواصلة تسجيل قمم جديدة، فقد يشير ذلك إلى تراجع زخم ملاحقة الأسعار.
في هذه الحالة، ينبغي مراقبة ما إذا كانت هناك طلبات شراء تدعم منطقة التراجع، وما إذا كان السعر قادرًا على تكوين قاع أعلى.
السيناريو C: تراجع بعد ارتفاع حاد
إذا هبط السعر دون منطقة الاختراق، ثم عجز الارتداد عن استعادة مستواه، فينبغي الحذر من خروج الأموال قصيرة الأجل.
وخاصةً أن الرموز ذات المعروض المتداول المحدود وحجم التداول الذي يتضخم بسرعة قد تشهد تقلبات كبيرة في فترة وجيزة.
عمليًا، سأراقب أربع إشارات:
1. هل تم اختراق القمة الأخيرة بصورة مؤكدة؟
2. هل يصمد السعر عند التراجع بعد الاختراق؟
3. هل يزداد حجم التداول الفوري بالتزامن، أم أن الزيادة تقتصر على تداول العقود؟
4. عند ارتفاع السعر، هل تشير بيانات العقود المفتوحة ومعدل التمويل والتصفية إلى استخدام مفرط للرافعة المالية؟
لا ينبغي حاليًا استنتاج السعر المستهدف التالي اعتمادًا على مكاسب يوم واحد فقط. وينبغي إعادة تحديد مستويات الدعم والمقاومة الدقيقة بالرجوع إلى أحدث الشموع البيانية وأحجام التداول وعمق السوق في منصات التداول.
ثامنًا: المنافسة بين JCT وقطاعَي الذكاء الاصطناعي وDePIN
يعمل JCT في سوق له طلب حقيقي، لكن المنافسة فيه شديدة أيضًا.
فهو لا يواجه مشاريع القدرة الحاسوبية اللامركزية الأخرى فحسب، بل ينافس أيضًا مزودي خدمات GPU السحابية التقليديين ومراكز البيانات المتخصصة ومنصات الحوسبة الأخرى.
ما يحدد النجاح فعليًا ليس جمال السردية، بل القدرة على تحقيق ما يلي:
خفض التكلفة الفعلية للحوسبة، ورفع معدل استغلال الأجهزة، وتقديم خدمة أكثر استقرارًا، وتوفير أدوات تطوير أسهل استخدامًا، وتعزيز القدرة على الاحتفاظ بالعملاء.
إذا تمكنت Janction من بناء عرض وطلب مستقرين على كلا الجانبين، ومواصلة زيادة أعباء العمل المدفوعة فعليًا على القدرة الحاسوبية، فستتاح لها فرصة التحول من مشروع قائم على الفكرة إلى منصة بنية تحتية ذات أساس تجاري.
لكن إذا كان الطلب على القدرة الحاسوبية مدفوعًا أساسًا بالإعانات، أو تعذر إثبات تفوق الخدمة من حيث التكلفة والأداء، فقد لا تتحول سردية الذكاء الاصطناعي إلى قدرة تنافسية طويلة الأمد.
تاسعًا: ثلاثة سيناريوهات للتطور المستقبلي
السيناريو المتفائل: نمو الطلب التجاري بالتزامن مع التقاط القيمة للرمز
تنجح Janction في جذب الشركات ومطوري الذكاء الاصطناعي، ويستمر ارتفاع استخدام وحدات GPU، وتحقق المنصة إيرادات يمكن التحقق منها، ويصبح استخدام JCT ضروريًا للاستفادة من الخدمات الفعلية.
إذا أُنشئت أيضًا آلية شفافة ومستدامة لاقتصاد الرموز، فستتاح لـ JCT فرصة الحصول على تقييم سوقي أعلى.
السيناريو المحايد: سردية الذكاء الاصطناعي قوية، لكن وتيرة التحول التجاري محدودة
يواصل السوق الاهتمام بالذكاء الاصطناعي وDePIN، ويحافظ JCT على نشاط التداول، لكن نمو إيرادات المنصة والعملاء الدافعين لا يكون سريعًا بما يكفي.
في هذه الحالة، قد يعتمد الرمز على معنويات السوق للحفاظ على تقييمه، مع تقلبات سعرية أكبر وسهولة تأثره بفك القفل وبسوق العملات المشفرة عمومًا.
السيناريو المتشائم: المعروض الجديد يتجاوز الطلب الحقيقي
إذا كان معدل تبني المنصة غير كافٍ، ولم تتمكن من بناء إيرادات مستمرة، في حين واصل فك قفل الرموز زيادة المعروض في السوق، فقد يتعرض تقييم JCT للتراجع.
حتى استمرار نمو قطاع الذكاء الاصطناعي لا يضمن استفادة كل رمز مرتبط بالذكاء الاصطناعي.
عاشرًا: أهم خمس إشارات ينبغي متابعتها لاحقًا
أولًا، هل ستعلن الجهة الرسمية عن بيانات قابلة للتحقق بشأن استخدام وحدات GPU والعملاء الدافعين وإيرادات المنصة؟
ثانيًا، هل توجد شراكات مؤسسية قابلة للتحقق، وعمليات نشر فعلية، وطلبات تجارية مستمرة؟
ثالثًا، هل لدى JCT طلب استخدام واضح، أو آلية لإعادة الشراء أو الحرق أو التقاط القيمة بوسائل أخرى؟
رابعًا، ما الكميات الفعلية التي سيُفك قفلها في نوفمبر 2026 وبعده، وما عناوين المستلمين ومسار انتقال الرموز؟
خامسًا، هل يصاحب ارتفاع السعر طلب فوري، أم يعتمد أساسًا على العقود ذات الرافعة المالية العالية؟
هذه الإشارات الخمس أقدر على المساعدة في تحديد ما إذا كان JCT ينتقل من مجرد موضوع رائج إلى مشروع ذي أساسيات قوية، مقارنةً بملاحقة حماس المجتمع وحده.
الحادي عشر: الخلاصة النهائية — يستحق JCT الدراسة، لكن لا ينبغي ملاحقة ارتفاع سعره لمجرد سردية الذكاء الاصطناعي
تقييمي لـ JCT هو:
يعمل المشروع في مجال يستحق الدراسة، لأن الطلب على القدرة الحاسوبية للذكاء الاصطناعي وتنسيق موارد GPU والحوسبة الموزعة يتيح بالفعل فرصًا للتطبيق التجاري.
لكن آفاق القطاع الذي يعمل فيه المشروع، والنجاح التجاري للمنصة، والعائد الاستثماري لرمز JCT، مسائل تنتمي إلى ثلاثة مستويات مختلفة.
ما يحتاج إلى التحقق الآن ليس حجم سوق الذكاء الاصطناعي، بل قدرة Janction على اجتذاب طلب مدفوع فعلًا، وتحقيق إيرادات مستمرة، وضمان انعكاس هذه الأنشطة الاقتصادية بفاعلية على قيمة رمز JCT.
على المدى القصير، قد يتيح الارتفاع الحاد فرصة لمواصلة الاتجاه، لكنه قد يزيد أيضًا مخاطر ملاحقة السعر. وعلى المديين المتوسط والطويل، يجب أخذ نسبة المعروض المتداول البالغة نحو 23% وجدول فك القفل القادم في الحسبان.
لا يتجاوز معياري الأساسي ثلاثة أسئلة:
اسأل أولًا: من يدفع؟ ثم: إلى أين تذهب الأموال؟ وأخيرًا: كم سيعود إلى JCT؟
إذا شهدنا مستقبلًا نموًا مستمرًا في الطلب الحقيقي على القدرة الحاسوبية، وتحسنًا تدريجيًا في إيرادات المنصة، ووضوحًا أكبر في آليات التقاط القيمة للرمز، فستتاح لـ JCT فرصة التحول من عملة قائمة على فكرة الذكاء الاصطناعي إلى أصل بنية تحتية ذي أساس تجاري.
ما دامت هذه الشروط لم تُثبت بما يكفي، ينبغي النظر إلى JCT على أنه مشروع ناشئ ذو إمكانات نمو، لكنه لا يزال معرضًا لتقلبات عالية ومخاطر تخفيف قيمة الرمز، لا كأصل ذي تدفقات نقدية ثبت بالفعل أنه مقوّم بأقل من قيمته.
#JCT #Jancti.on #AI #DePIN #GPU #الذكاء_الاصطناعي #العملات_المشفرة #منصة_بينانس #تحليل_الأساسيات #اقتصاديات_الرموز
\u003cc-629/\u003e
\u003cm-632/\u003e