

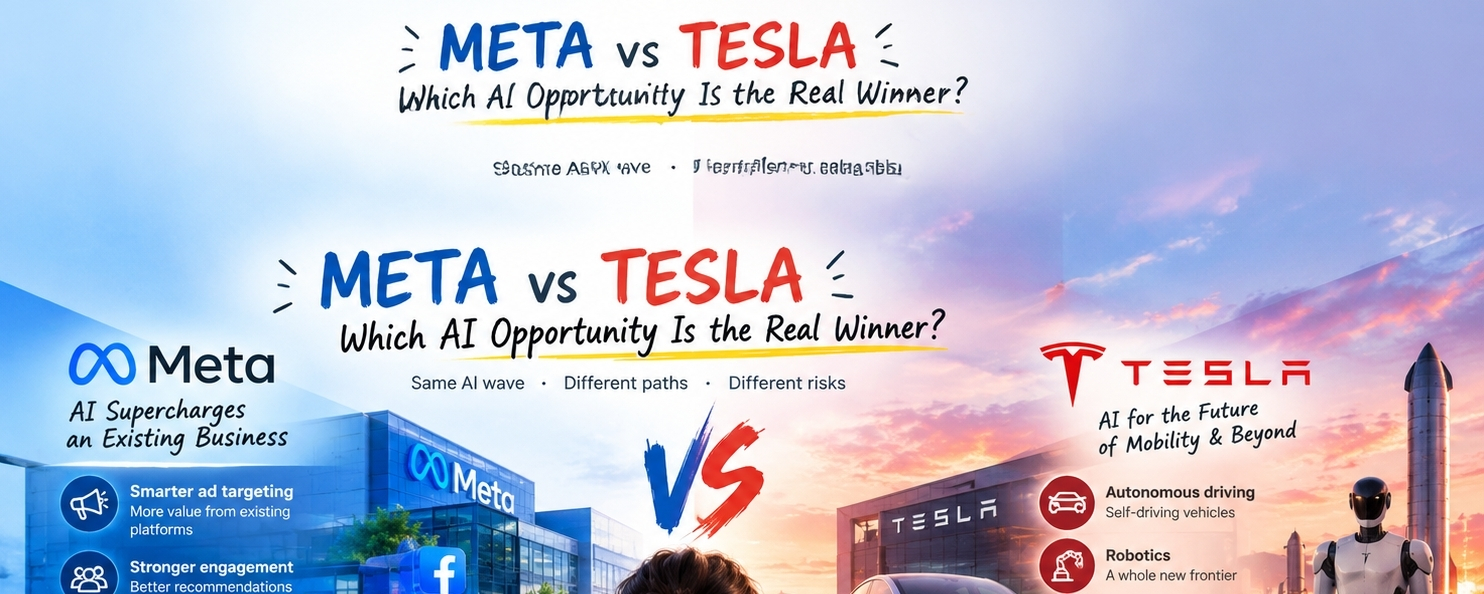
كنت أظن أن اختيار سهم في مجال الذكاء الاصطناعي يعتمد في الغالب على تحديد الشركة التي تمتلك أكثر التقنيات إثارة. لكن كلما تعمقت في النظر إلى $META و$TSLA ، أدركت أن السؤال الحقيقي مختلف: أي شركة تستطيع تحويل استثماراتها في الذكاء الاصطناعي إلى نمو مستدام في أعمالها؟
ما يثير اهتمامي بشأن ميتا هو الطريقة التي يمكن بها للذكاء الاصطناعي تحسين أعمالها الحالية. فاستهداف الإعلانات بشكل أفضل، وتعزيز التفاعل، وتحسين أنظمة التوصية، كلها أمور قد تساعد على تحقيق قيمة أكبر من المنصات التي تديرها بالفعل. وهذا، بالنسبة إليّ، يربط بوضوح أكبر بين تطوير الذكاء الاصطناعي وإمكانية نمو الإيرادات. ومع ذلك، تستحق النفقات الكبيرة على البنية التحتية والتكاليف المتزايدة الاهتمام.
تطرح $TSLA قصة مختلفة. فطموحاتها في مجال الذكاء الاصطناعي تتجاوز السيارات لتشمل القيادة الذاتية والروبوتات. وإذا حققت هذه المشاريع نجاحًا تجاريًا ملموسًا، فقد تكون الفرصة كبيرة. لكن الإمكانات المستقبلية لا تعادل أداءً ماليًا مثبتًا. فالتنفيذ والمنافسة والوقت اللازم لتحقيق العوائد كلها عوامل مهمة.
شخصيًا، أجد أن نموذج أعمال META الحالي أسهل في التقييم، بينما تترك رؤية تسلا للذكاء الاصطناعي أسئلة أكثر بلا إجابة. لكن هذا لا يعني تلقائيًا أن أحد السهمين استثمار أفضل بأي سعر.
سأقارن نمو الإيرادات وهوامش التشغيل والإنفاق الرأسمالي وتوجيهات الإدارة قبل اتخاذ القرار.
سؤالي بسيط: هل تفضل الاستثمار في الذكاء الاصطناعي الذي يدعم بالفعل شركة راسخة، أم في الذكاء الاصطناعي الذي قد يعيد تشكيل صناعة بأكملها؟
$META أم $TSLA؟ أخبرني لماذا. 👇