تسلا أم ميتا؟ أميل إلى التفاؤل الحذر تجاه سهم $META، بينما أتخذ موقفًا محايدًا يميل إلى التشاؤم تجاه $TSLA، مع اقتراب إعلان النتائج المالية.
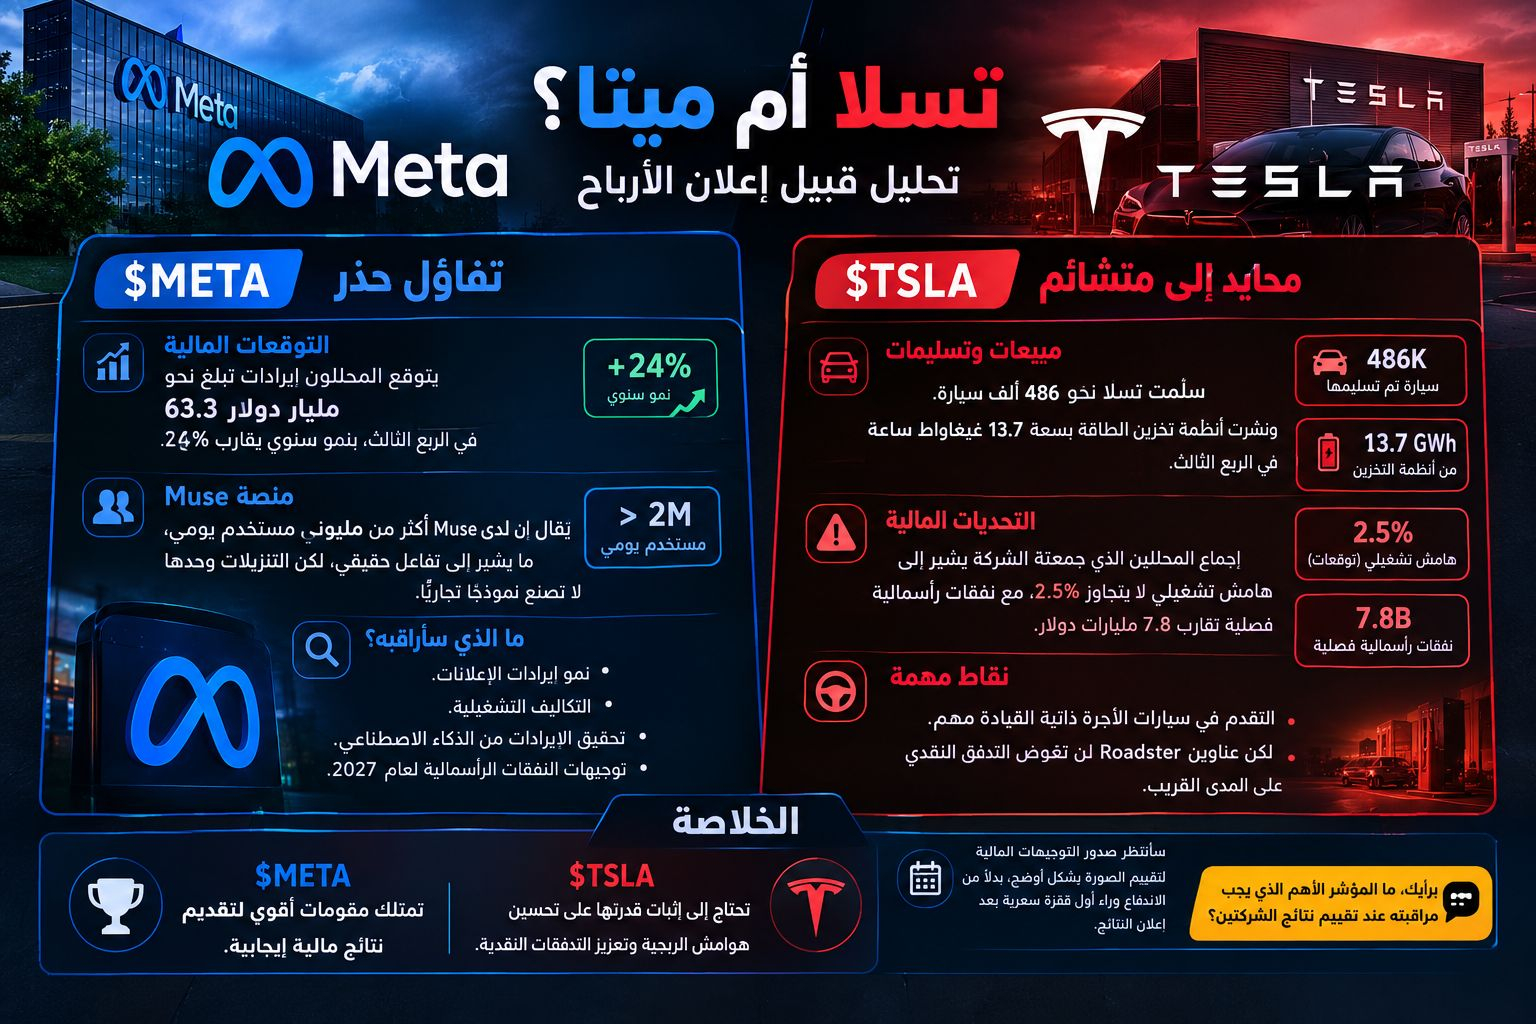
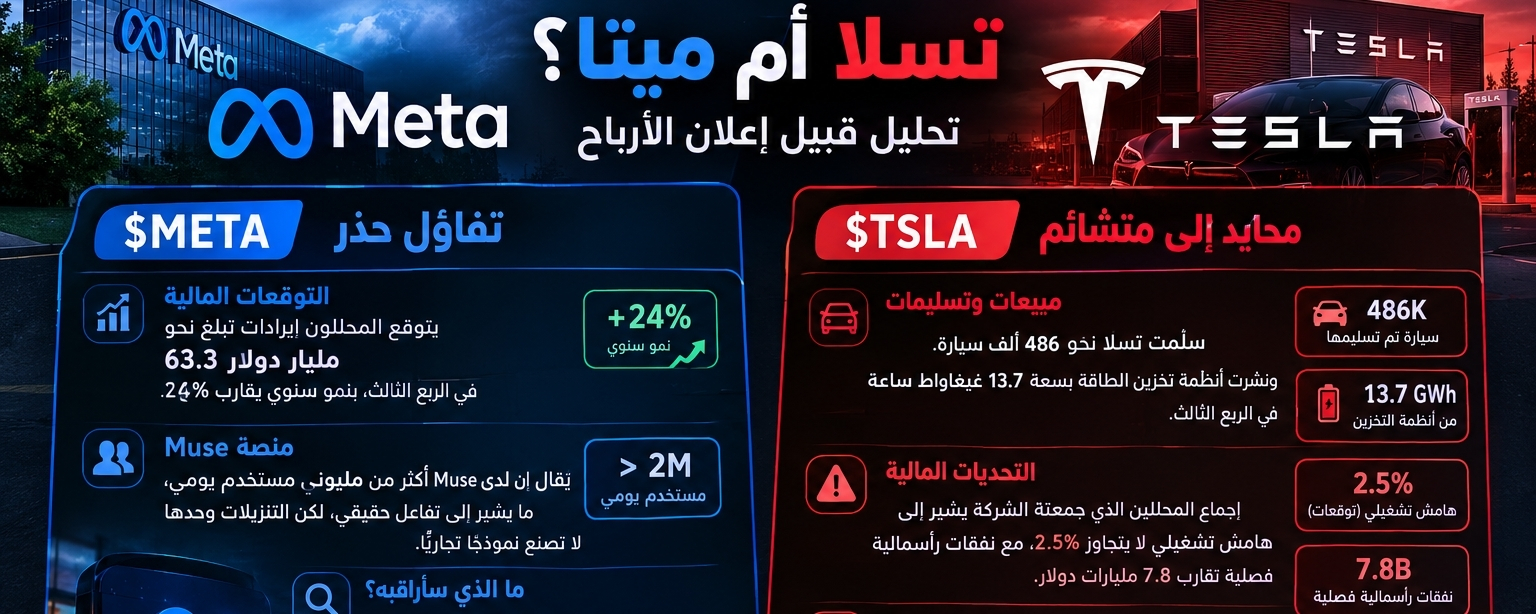
ميتا ($META): تبدو الصورة أكثر وضوحًا، إذ يتوقع المحللون إيرادات تقارب 63.3 مليار دولار في الربع الثالث، بزيادة سنوية تبلغ نحو 24%.
ويُقال إن منصة Muse تجاوزت مليوني مستخدم يوميًا، ما يعكس مستوى ملحوظًا من التفاعل. لكن نمو المستخدمين وحده لا يكفي لضمان النجاح التجاري. لذلك، سأركز على نمو إيرادات الإعلانات، والتكاليف التشغيلية، وقدرة الشركة على تحويل الذكاء الاصطناعي إلى مصدر للإيرادات، إلى جانب خطط الإنفاق الرأسمالي لعام 2027.
تسلا ($TSLA): سلّمت الشركة نحو 486 ألف سيارة، ونشرت أنظمة لتخزين الطاقة بسعة إجمالية بلغت 13.7 غيغاواط ساعة خلال الربع الثالث. ومع ذلك، تشير توقعات المحللين التي جمعتها الشركة إلى هامش تشغيلي لا يتجاوز 2.5%، بالتزامن مع نفقات رأسمالية فصلية تُقدّر بنحو 7.8 مليارات دولار.
هذه الأرقام تترك مجالًا محدودًا للأخطاء في التنفيذ. ورغم أهمية التقدم في مشروع سيارات الأجرة ذاتية القيادة، فإن الوعود المتعلقة بسيارة Roadster لن تكون كافية لتعويض ضعف التدفقات النقدية على المدى القريب.
الخلاصة:
تمتلك $META مقومات أقوى لتقديم نتائج مالية إيجابية، بينما تحتاج $TSLA إلى إثبات قدرتها على تحسين هوامش الربحية وتعزيز التدفقات النقدية.
سأنتظر صدور التوجيهات المالية لتقييم الصورة بشكل أوضح، بدلًا من الاندفاع وراء أول قفزة سعرية بعد إعلان النتائج.