

先给答案
打算拿 2–3 年,并且认为还没发出来的币终究会稀释你 → UNI。按"全部币"算它便宜 18–34%,而且这种稀释有明确的到期日:2028 年。
打算拿 6–12 个月,并且相信场外买家能继续接住解锁 → HYPE。按"现在流通的币"算它便宜一半,回购的金额当下就大于实际解锁的量。
只想知道"哪个是更好的生意" → 两个都不是。两家的收入都在同比下滑,而且按收入倍数算,两家都不便宜。
这两个判断的分量不一样:UNI 的便宜是"有条件、有日期"的;HYPE 的买盘是"当下看得见、但不知道能撑多久"的。
先把三个词说清楚
后面所有讨论都绕不开这三个词,它们经常被混用:
手续费:用户每笔交易付的钱。
协议收入:手续费里,平台自己留下的那一部分。剩下的大头给提供流动性的人。
收取率(take rate):留下的比例。这是全文最重要的一列数字。
举例:某个池子收 0.3% 的手续费,其中 5 个基点(也就是 0.05%)留给协议,那么收取率就是 5 ÷ 30 ≈ 16.7%。剩下 0.25% 归放钱进池子的人。
还有两个词顺手记一下:bps 是"万分之一",15.2bps = 0.152%;FDV(完全稀释估值) 是把还没发出来的币也算进去的总价值,第四章会专门讲。
一、都在收手续费,收入却差了将近 8 倍
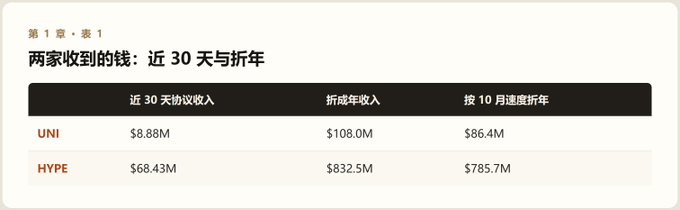
这个差距不是"谁的生意大"造成的。过去 12 个月,两家从用户手里收的手续费几乎一样多:UNI 收了约 $944M,HYPE 收了约 $907M。 但 UNI 只留下了其中的 6–8%,HYPE 留下了七成以上(最近 30 天是 81%)。同样的流水,留下的钱差了将近 8 倍。
原因只有一个:它们从手续费里留下的比例不一样。 这是下一章的主题,先记住这个数字差。
("折成年收入"是把最近 30 天乘以 365/30;"按 10 月速度折年"是拿 10 月 1–19 日的日均乘以 365。这两个都是把当前速度拉直,不是预测。)
两家都在下滑,但下滑的性质不一样
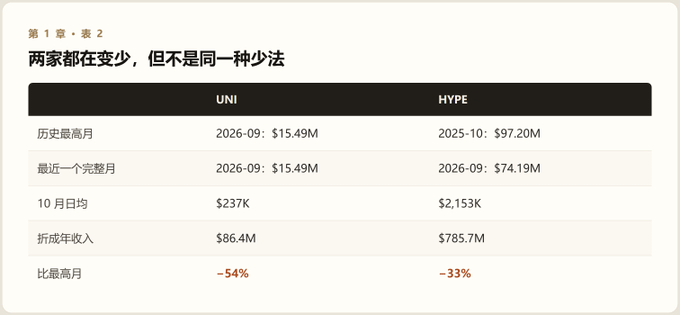
UNI 的峰值就在上个月——9 月做到 $15.49M,然后 10 月日均掉到 $237K,年收入从 $186M 降到 $86M,腰斩。原因是 Robinhood 旗下那条链的免 gas 补贴在 9 月底到期了。补贴一停,很多本来就不赚钱的交易就消失了。
这不是需求崩了,是账单回到了真实水平。但反过来说,9 月那个数字也不该被当成常态——它是被补贴撑起来的。
HYPE 是另一种故事。2025 年 9 月到 2026 年 9 月,收入从 $85.20M 降到 $74.19M,同比少了 13%;如果把 8 月新并入的一块储备收益剔掉,核心业务大概少了 20%。它不是在挤水分,是市场份额在丢:交易量份额从 2025 年初的七成以上,到 2025 年底已经掉到两成左右(不同统计口径给出的数字是 17% 到 38.7%)。唯一还算稳的是"未平仓合约"份额——也就是还没平掉的仓位——还有 49–56%,说明钱还没走,但交易在走。
一个是挤水分,一个是丢阵地。 挤水分有底,因为补贴之前的真实需求还在;丢阵地没有底,因为你不知道它会掉到哪里。所以这一章真正的问题不是"谁增长更快",而是"谁的下滑先停住"。
二、为什么一个只留 8%,一个能留 81%
要把这件事讲清楚,得先知道两家的交易是怎么撮合的。
Uniswap 用的是"池子"。 有人提前把两种币按比例放进一个合约里,形成一个自动报价的池子;你来换币,按公式直接跟池子成交。池子里的钱是别人出的,他们承担了价格波动的风险,所以手续费的大头必须给他们。协议只能从这里抽一小块。
Hyperliquid 更接近一家传统交易所。 它做的是永续合约(一种没有到期日的杠杆合约),买卖双方在订单簿上撮合,平台提供撮合、清算、风控。收费方式跟币安、CME 是一样的:手续费的大头归平台。
这个区别,决定了后面所有的数字。
UNI:只留下 7.9%,但有两个可以投票改变的杠杆
把 UNI 的收入拆开看:
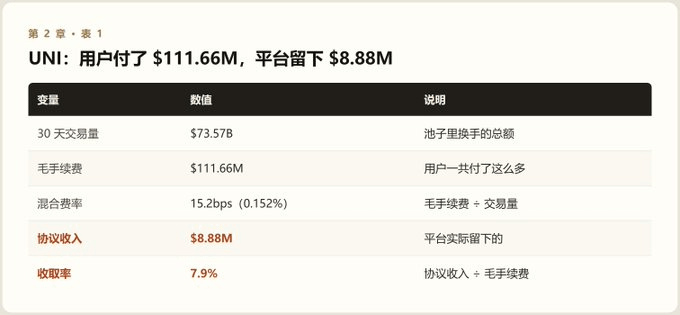
7.9% 是一个"混合值",不是单个池子的费率。已经打开费用开关的池子,实际是 5/30 = 16.7%;但只有大约一半的交易量落在这些池子里,平均下来才是 7.9%。
这就引出了第一个杠杆——覆盖率:
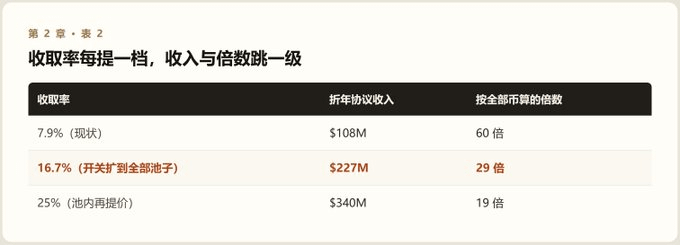
(表里的"倍数" = 按全部币算的市值 ÷ 折年收入,可以理解成"按现在的赚钱速度,多少年能把整个项目买回来"。)
注意:这中间交易量一点没涨。 只是把已经通过的费率规则铺到剩下那一半池子上,收入就翻 2.1 倍,估值从 60 倍掉到 29 倍。这个动作不需要美股上链,只需要治理投票执行。
第二个杠杆是在池子里再提价,但它有硬约束。
自动做市的池子价格不会自己更新。市场价格一变,套利者会抢先来把差价吃掉——这笔损失叫 LVR,是流动性提供者的固定成本。手续费收入必须先盖住它,否则没人愿意往池子里放钱。
实测数据很紧:这条链上"股票代币对股票代币"的池子,手续费收入只覆盖 LVR 的 1.02 倍,刚好打平;美股开盘那段时间是 1.05 倍。协议再多分一块,池子就直接变成负收益,钱会立刻撤走。
所以现实区间是 16.7% → 25%,再往上要靠结构变化,不是靠投票。
(还有一层:Uniswap 的协议是开源的。分成提得太高,做市商可以复制一份、把开关设成 0,用同一套代码和品牌流量。这个上限是"钱可以随时换池子"。)
回头看第一个杠杆:那一次投票买到的,其实是一个"台阶"。 交易量没变、用户没变,收入从 $108M 跳到 $227M——不是慢慢爬上去的,是投票通过那天一次性跨上去的。
对比 HYPE:它没有这个台阶可踩。80.9% 已经把能收的都收满了,要提高收入只能等更多人来交易,一个用户一个用户地积累。
这个差别为什么重要? 因为两家现在收入都在跌。"跌完之后靠什么涨回来",两家的路径不一样:UNI 有一条不依赖行情、靠内部决策就能动用的开关;HYPE 只能等交易量和份额回来。
但台阶有两个限制,不能当成"长期成长性": 它只能踩一次(开关一旦铺满就结束了),而且高度有限(最多到 25% 左右)。所以它给的是一次性的估值重估,不是每年复利式的增长。
HYPE:留下 80.9%,但已经没有空间了
HYPE 的收取率是 80.9%。这个数字过去一年在 70–78% 之间,8 月中旬因为把储备收益并进了收入口径,跳到 81.8%,现在 80.9%。
80.9% 意味着什么?意味着提价这条路已经走完了。 再往上提,交易会跑到 Aster、Lighter 或者链下去。所以 HYPE 要增长,只有一条路:交易量变多。而它的交易量份额正在掉。
买盘那边是另一回事,也是 HYPE 短期最强的论据:按现在的收入,每年能回购约 990 万枚 HYPE;核心贡献者实际领取的只有 520–640 万枚。回购大于解锁,差额 350–470 万枚。
代价是这个循环依赖一个看不到的对手方:场外买家。谁在买、买了多少、还买不买,都没有公开流程。
把两条链放在一起
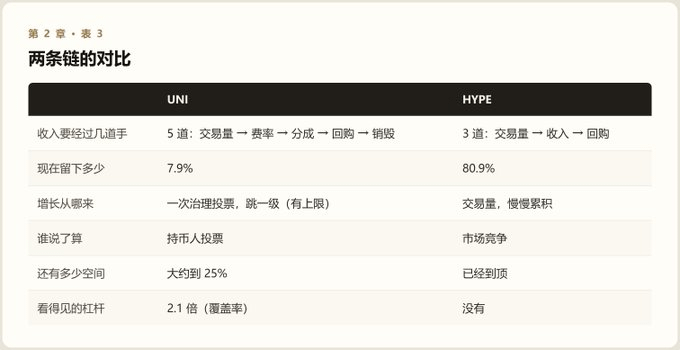
HYPE 的增长是线性的,看量;UNI 的增长是台阶式的,看治理。 而两家的量现在都在往下走——所以真正决定估值的问题是:"谁能在交易量不动的情况下改变别的变量?" 这一题只有 UNI 有答案。
三、"通缩"是真的吗
两家都号称自己在回购、在销毁,也就是把收入拿去市场上买币。但这件事在两家的效果完全不同。
UNI:算得出来,而且比宣传的弱
规则很简单:
销毁量 = 用于回购的美元 ÷ 币价
净供应变化 = 每年 2000 万枚的预算 − 销毁量
按现在的收入(年化 $86.4M)和价格($7.36):一年能销毁 1174 万枚,但预算要发出 2000 万枚,净增 826 万枚/年,相当于流通盘的 1.32%。
要让两者打平,年收入需要达到 $147.2M(日均 $40.3 万)。现在日均只有 $23.7 万,只到打平线的 59%。
最反直觉的一条:价格越涨,通缩越弱
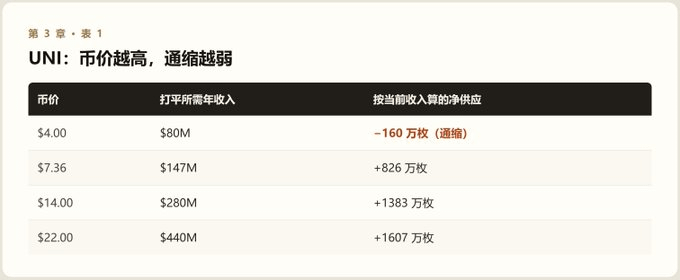
原因很朴素:预算固定是"枚数",而销毁用的是"美元"。 价格涨一倍,同样一笔美元买到的币就少一半,销毁变少,净增反而变多。
所以 UNI 不可能同时做到"涨 2–3 倍"和"净通缩",除非收入涨得比价格还快。9 月那个峰值月折年 $186M,也就够支撑 $9.3 的币价;要撑 $14,需要 $280M 的年收入。
但这个稀释有到期日
每年 2000 万枚不是永久的。治理文件写的是 2026–2027 两年、合计 4000 万枚,第一期 500 万枚已经从金库转给了 Uniswap Labs。
2028 年预算退出后,同样收入下会变成每年减少 1170 万枚(约 −1.9% 流通盘)。
这是 UNI 相对 HYPE 一个被低估的优势:它的稀释是有限期的,拐点可以算出来。
HYPE:有买盘,但没有日期
HYPE 每年回购约 990 万枚,大于实际解锁的 520–640 万枚。但有两个限定:
回购不等于销毁。 买回来的币放在援助基金里,是"持有"不是"烧掉"。这个基金现在拿着约 4800 万枚(约 21% 流通盘),理论上可以再卖回市场。
名义上每月解锁 992 万枚(原本锁定的币变成可以卖,约合流通盘的 4.5%),但实际只领 4–5%。这个循环能维持多久,取决于场外买家还愿不愿意接。
两家的"通缩"现在都不能当买入理由。区别在于:UNI 的通缩有日期、但还没有收入;HYPE 的通缩有收入、但没有日期。
四、贵不贵,取决于你把没发出来的币算不算进去
要判断一家贵不贵,先得把三个词说清楚:多少倍、市值、完全稀释估值(FDV)。前两个大家熟悉,第三个是这一章的钥匙。
第一,"多少倍"就是股市里说的 PE(市盈率)那种东西:用公司的总价值,除以它一年赚的钱。 60 倍的意思是:按现在的赚钱速度,要 60 年才能回本。
这里有个岔路口:除以"收入"还是除以"利润",算出来的数差很多。 以 CME 为例,市值约 $1,000 亿:一年收入 $67.6 亿,按收入算是 15 倍;扣掉成本后一年净赚约 $41 亿,按利润算是 24 倍。利润比收入小,所以按利润算出来的数更大。
本文这两家用的是收入口径——加密协议没有可靠的"净利润"(协议收入不等于利润,而且大部分不直接给持币人),只能拿收入当分母。所以 60 倍只能和交易所的 6–16 倍比,不能和 22–25 倍比。
它也只适合横向比较,不是回本倒计时——两家的收入都在往下走。
第二,市值。 现在能交易的币 × 价格,回答"市场上此刻值多少钱"。
第三,完全稀释估值(FDV)。 全部币(包括还没发出来的)× 价格,回答"如果所有币都发出来,值多少钱"。
先澄清一个容易误会的地方:UNI 其实早就全部解锁了(锁仓在 2024 年 9 月结束)。但数据商算"流通"时,会把社区金库和基金会账户里的币扣掉——UNI 有约 2.6 亿枚(近 30%) 在这些地址里,所以流通比例显示为 70%。这些币没有锁仓,治理投个票就能花出去(每年 2,000 万枚的增长预算就是从这儿出的),因此它是一笔随时可能进入市场的存量。两个数差 1.4 倍。
HYPE 不一样:它的 10 亿枚上限里,有 7.33 亿枚还没进入市场(归属期 + 未来排放),所以流通比例只有 23%,两个数差 4.3 倍。
于是同样一笔收入,配上不同的分子,会算出两个相反的答案:
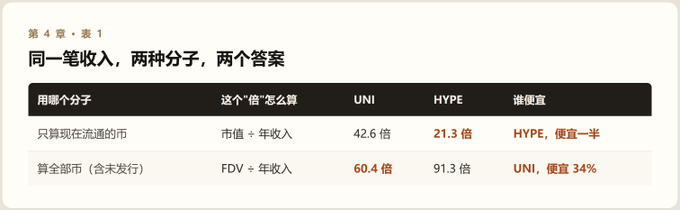
差的不是数据,是那 7.33 亿枚还没出生的 HYPE。
这不是算术题,是一个判断题:还没发出来的币,算不算你现在持有它的成本?
如果你打算拿两三年,答案多半是"算"——那么 7.33 亿枚会慢慢稀释你,该用第二行,UNI 便宜。
如果你只拿半年到一年,答案可能是"不算"——那些币大部分通过场外交易被机构接走,没有直接砸向市场,该用第一行,HYPE 便宜。
再给一个参照。用同一把尺子(收入口径),上市交易所大约在 6–16 倍之间:ICE 约 7 倍、Nasdaq 约 6 倍、CME 约 15 倍。(新闻里常写的 22–25 倍是利润口径,上面已经解释过。)
换成钱说一遍:交易所每赚 1 美元收入,市场愿意付 6–16 美元;UNI 每赚 1 美元,市场愿意付 60 美元;HYPE 是 91 美元。市场对这两家的出价,是它对交易所出价的 4–15 倍。
就算按最宽容的算法(只算已经流通的币),HYPE 的 21 倍也高于任何一家交易所。所以在"贵不贵"上两家没有分歧,分歧只在"谁更夸张"。
两家的差距不在"现在有多贵",而在能不能变便宜:UNI 有一条能指认的路(覆盖率从 7.9% 提到 16.7%,本身就是 2.1 倍),HYPE 的收入还在同比下滑。
所以这一章没有答案。它只能告诉你:说一家"贵"之前,先看清楚你用的是"现在流通的币",还是"全部会发出来的币"。
五、两家的东风:一个已经开门,一个还在排队
两家都在等一股东风:把自己从"协议"抬成"交易所"。但它们的法律工具完全不同:UNI 拿到的是一份已经生效的五年期豁免;HYPE 拿到的是一句政治表态、一笔待批的交易,和一份刚刚开始的规则程序。
UNI:美股上链,门开了,但门很窄
2026 年 9 月 17 日,SEC 给了一类叫 TSV(代币化证券交易场所)的五年期临时豁免:允许用自动做市池交易"代币化"的美股,不需要注册成交易所,往池子里放钱的人也不算做市商。
但条件很细:有成交量和标的数量的上限;代币必须跟正股同权,不能是合成品;禁止杠杆和再质押;必须许可制访问、每 10 分钟披露一次成交;发行人有 30 天无理由否决权;五年后可以用 30 天清算退出。
市场有多大? 代币化股票现在总市值约 22–23 亿美元,2026 年交易量约 90 亿美元,只占全球上市股票市值的 0.0015%。从 0.0015% 涨到 0.1%,是 67 倍——这是多头的全部想象空间。
值多少钱? 把它拆成三步,避免重复计算:
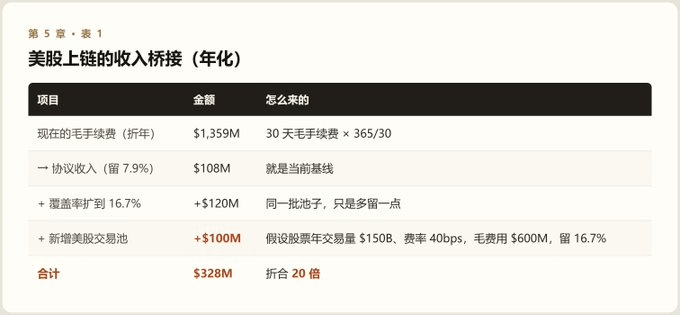
一个反直觉、但必须说的结论:美股上链其实在压低收取率。
第一,股票做市是主动生意,不是被动挂单。专业做市商要盯盘、要管理风险,议价能力比散户强,他们要的是薄利高量。
第二,监管在上游截流。豁免要求许可制访问、KYC、每 10 分钟披露——这些必须由一个持牌的运营方来做。能收合规溢价的是这个运营方,不是协议。
第三,协议是开源的。分成提太高,做市商可以自己部署一个 0 开关的同款池子。
而且费率有硬下限:前面说过,股票池的手续费只覆盖套利成本的 1.02 倍。费率压不到传统股票的 1–5bps;现在 84–351bps 那种水平也不是稳态,流动性变厚后会向 20–50bps 收敛。
所以这股东风的全部价值,是把市场肯为 UNI 每 1 美元收入付的钱,从 60 美元压到 20 美元。 交易所是 6–16 美元——压完之后仍然比交易所贵 1.3–3.3 倍,但至少从"离谱"变成了"可以讨论"。它不构成便宜。
HYPE:进美国,先分清哪些是真的
这股东风的素材很杂,先把它们按证据强度排一下:
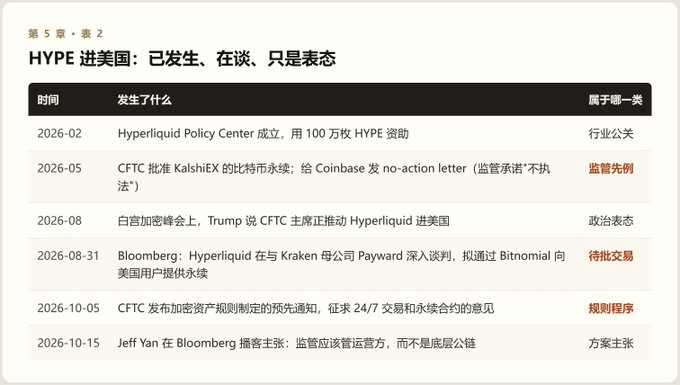
最实质的是 8 月 31 日那条。Bitnomial 是一家 CFTC 持牌的交易所、清算所和经纪商三合一机构,Payward 在 2025 年以最高 5.5 亿美元收购了它。谈判中的方案是:美国注册用户下单走 Bitnomial,底层交易放到 Hyperliquid 的 HIP-3 上——HIP-3 是它让第三方自己部署合约市场的机制,部署方要质押 50 万枚 HYPE,并且可以自己定费率。但这笔交易还没获批。
(Yan 那套"只管运营方、不管公链"的说法,是最有利于 HYPE 的版本,但它出自 Hyperliquid 自己,CFTC 到现在没有接受这个提法。)
这里有个容易搞混的地方:进美国不是一条路,是三条,对收入的影响完全不同。
第一条,现货 ETF——已经在跑了。 但它对协议收入几乎没贡献:ETF 买的是二级市场已经存在的币,不产生交易手续费。三只 ETF 分别在 5 月 12 日、5 月 15 日、6 月 3 日上市(最后那只还带质押)。到 9 月 4 日,合计规模冲到 4.81 亿美元,10 月中回落到约 4.1 亿;累计净流入约 3.19 亿美元,相当于 HYPE 市值的 2.31%。13F 文件(美国机构每季度必须披露的持仓)显示 30 家机构持有约 7490 万美元(截至 6 月 30 日)。
这里有三件事值得注意:
"美国人可以合法买 HYPE"这件事,已经被定价了一部分。 代价是市值的 2.3%,不是零,也不是全部。
3.19 亿美元的累计流入,大约等于核心贡献者 7–9 个月的领取额。 也就是说,这条管道目前刚好在接住解锁——但 10 月已经出现单周净流出(约 1757 万美元),这个循环并不稳定。
13F 只披露了 7490 万美元,比总规模小一个量级。 说明买家以不用申报的散户和家族办公室为主。这类钱来得快,走得也快。
第二条,合规永续——这才是真正的收入杠杆,但还没批。 美国用户通过 Bitnomial 交易,底层走 HIP-3。问题是:持牌主体是 Bitnomial,不是 Hyperliquid。 前面说过,HIP-3 的费率由部署方(Kraken 那边)自己定。也就是说,美国交易量 × 费率 × 协议分成 这三个变量里,后两个都不由 HYPE 持有人决定。
所以千万不要用"美国永续交易量 × 80.9%"去算增量收入。 80.9% 是链上永续的收取率,不是持牌渠道的。持牌方要承担 KYC、客户资金托管、合规报告和营销,它拿走的是合规溢价;协议拿到的只是链上手续费的那一部分。
这和 UNI 面对的是同一堵墙:监管在上游截流,收溢价的是运营方,不是协议。
第三条,协议直接对美国开放——概率极低。
风险也要说清楚:ICE 和 CME 正在游说 CFTC,要求 Hyperliquid 必须注册;"10–12 个月"是行业律师对规则制定的估计,而且要走完"预先通知 → 正式提案 → 最终规则"三步,2026 年内不会产生可以计入的收入;政治表态可以撤回;美国用户其实已经在用 VPN 访问(违反服务条款),所以"美国需求"的一部分已经算在现有交易量里了。
一句话:这是 2027 年的期权,不是 2026 年的收入。
两股东风放在一起
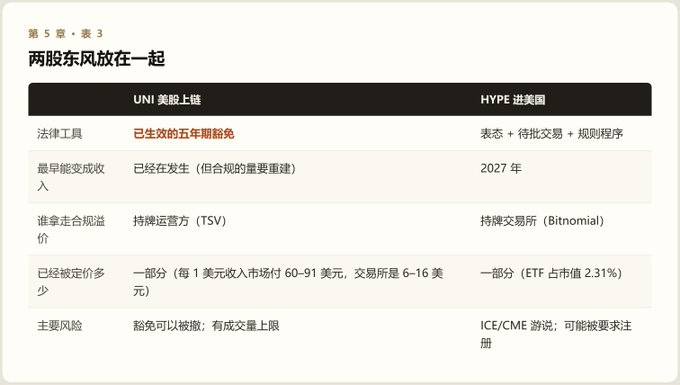
这两股东风都不该放进基准收入,只该放进情景分析。它们的作用是把估值往交易所的方向拉,但拉不到交易所的水平——不是"造出溢价"。
六、三个判断
第一,长持有、并且相信稀释确实会发生 → UNI。
按全部币算是便宜的(便宜 18–34%);稀释有到期日,2028 年转成通缩;增长靠治理,有一条能指认的 2.1 倍杠杆。代价是收入还在找底,而且 2028 年之前你每年要认 1.3% 的稀释。
第二,短持有、并且相信场外买家能继续接 → HYPE。
按流通盘算是便宜的(21.3 倍 vs 42.6 倍);回购金额当下就大于实际解锁量;ETF 管道刚好接住解锁。代价是你得接受那 7.33 亿枚的未来,以及一个没有公开流程、没有承诺期限的对手方。
第三,两家有一个共同的硬伤:东风的收益最后都被中介截流。 UNI 的合规溢价归持牌运营方,HYPE 的归持牌交易所。你买的是协议,不是牌照。 再加上 UNI 对单一客户的依赖(Robinhood 占约三分之二收入)、HYPE 的中心化(验证者、援助基金、场外交易都没有透明流程)——这两家都不是"买了可以不管"的资产。
如果只能记一句话:UNI 的便宜是有条件、有日期的;HYPE 的买盘是真的、但没有日期。
本文为研究笔记,不构成投资建议。