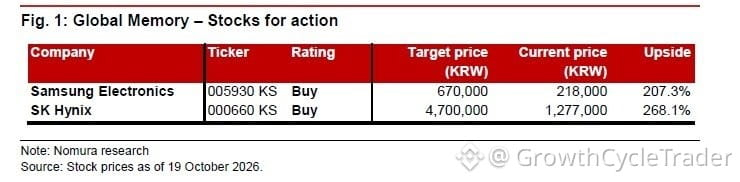
ترى نومورا أن نقص الذاكرة سيستمر حتى عام 2028، وتُبقي على توصية «شراء» لسهمَي سامسونغ وSK Hynix — إذ تشير الأسعار المستهدفة إلى ارتفاع محتمل بنسبة 219% و288%.
تستند هذه التوقعات إلى توسّع مراكز البيانات: إضافة 22.3 غيغاواط من السعة الجديدة هذا العام، و31.5 غيغاواط العام المقبل. وتتوقع نومورا أن يظل الطلب متقدماً على العرض وأن تحافظ الأسعار على مستوياتها، حتى مع تباطؤ نمو إيرادات الذكاء الاصطناعي ومواجهة بعض المشغّلين ضغوطاً على التمويل.
وترى المؤسسة أن البنية التحتية التي أُنشئت يمكن نقلها بين المشغّلين، لذا لن تؤدي ضغوط التمويل التي تواجهها شركات بعينها إلى تعطيل هذه الدورة. وتشير أيضاً إلى أن إيرادات OpenAI وAnthropic مجتمعةً ارتفعت بنسبة 507% على أساس سنوي في الربع الثالث، رغم أن الربع الرابع يحتاج إلى انتعاش حاد لتحقيق التوقعات السنوية.
وتتوقع نومورا ارتفاع صافي السيولة النقدية المجمّع لدى تسع شركات لصناعة الرقائق — من بينها سامسونغ وSK Hynix — من 282 مليار دولار في الربع الثاني إلى نحو تريليوني دولار بحلول نهاية عام 2028، مع اكتساب المورّدين نفوذاً مالياً أكبر على مشغّلي مراكز البيانات.
لكن هنا تكمن المفارقة: إذا استمرت السعة الجديدة في الارتفاع إلى 31.5 غيغاواط العام المقبل، في حين بدأ نمو إيرادات الذكاء الاصطناعي يتباطأ بالفعل، فهل سيستمر النقص فعلاً حتى عام 2028، أم أن أول خفض للإنفاق سيظهر في ذاكرة $DRAM القياسية بدلاً من الذاكرة ذات النطاق الترددي العالي؟
السعر المستهدف الذي يحدده بنك ليس جدولاً زمنياً للإمدادات. راقب الفجوة بين خطط التوسع ومعدلات الاستخدام الفعلية — فهناك ستظهر نقطة التحول التالية.