


استعادت أسهم التكنولوجيا بعض خسائرها يوم الاثنين، لكن ليس كلها، ولا من جميع الأسهم. ارتفع مؤشر ناسداك المركب بنسبة 1.11% إلى 26,430.89، وصعد مؤشر S&P 500 بنسبة 0.41% إلى 7,690.73، في حين تراجع مؤشر داو جونز الصناعي بنسبة 0.07% إلى 51,966.03، ولم يحقق مؤشر راسل 2000 سوى ارتفاع قدره 0.3%، لينهي الجلسة عند 2,729.09. وهذا التباين يقول الكثير. وعند التعمق في التفاصيل، تتضح الصورة أكثر: في ناسداك، انخفضت أسهم 2,647 شركة مقابل ارتفاع أسهم 2,258 شركة، وأغلقت أسهم معظم شركات مؤشر S&P 500 على انخفاض.
فمن كان يشتري؟ صيادو الصفقات، في المقام الأول، إذ يراهنون على أن طفرة الاستثمار في الذكاء الاصطناعي ستواصل دعم الأرباح القوية. ومن المقرر أن تعلن شركتا ميتا وتسلا نتائجهما في وقت لاحق من هذا الأسبوع، ما يعني أن الاختبار التالي بات على بُعد أيام، لا أشهر.
كان الأسبوع الماضي قاسيًا. فقد خسر مؤشر S&P 500 نحو 2%، في أسوأ أسبوع له منذ أواخر يونيو. وهبط مؤشر ناسداك 100 بنسبة 5.5%، في أسوأ أداء له منذ أبريل 2025، فيما تراجع قطاع تكنولوجيا المعلومات بأكثر من 6%، مسجلًا بدوره أسوأ أسبوع له منذ أبريل 2025. كان لدى المستثمرين قائمة طويلة من المخاوف، وبدا أنهم أخذوا منها كلها: كيف سيموّلون توسعات الذكاء الاصطناعي، واشتداد المنافسة، واحتمال حدوث تخمة في الرقائق خلال بضع سنوات.
لم تبقَ صناديق التحوط على الهامش. يقول قسم الوساطة الرئيسية في غولدمان ساكس إنها خفّضت انكشافها على قطاع التكنولوجيا بأسرع وتيرة على الأقل منذ عقد، خلال جلسات التداول الخمس المنتهية في 15 أكتوبر، إذ تخلّصت من الأسهم وسط موجة بيع عالمية. وكانت التكنولوجيا أسوأ المجموعات أداءً في مؤشر MSCI العالمي خلال الفترة نفسها. لكن هذا لا يعني أنها غادرت السوق تمامًا. فما زالت التكنولوجيا تشكّل 23.5% من محفظة غولدمان للوساطة الرئيسية عالميًا، وهي نسبة تقع ضمن أعلى 10% من قراءات السنوات الخمس الماضية.
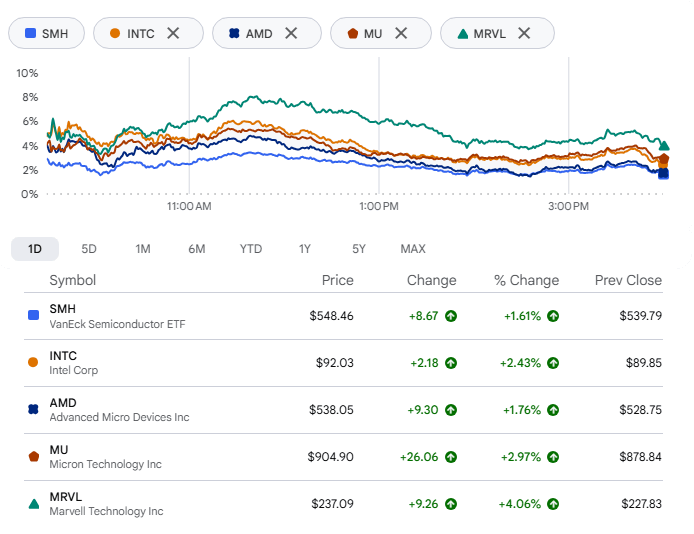
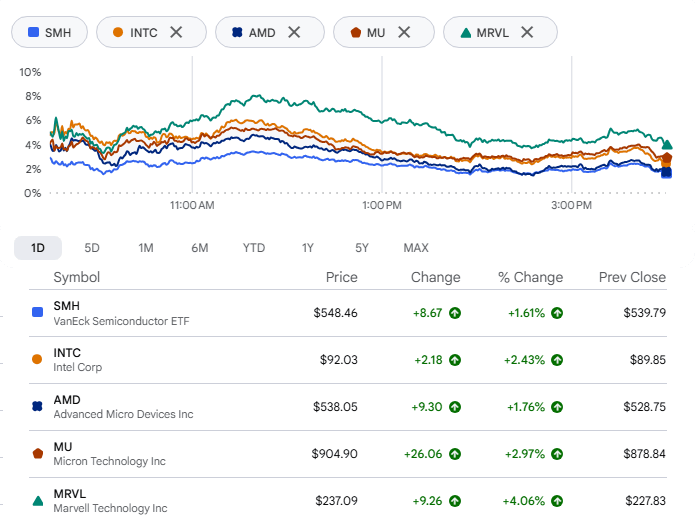
كانت الرقائق هي المحرك الأساسي للارتفاع. صعد صندوق VanEck لأشباه الموصلات المتداول في البورصة بنسبة 1.6%، لينهي أخيرًا تراجعًا استمر لأكثر من أسبوع. وأضافت إنتل 2%، بعد أن كانت لا تزال تتعافى من هبوط تجاوز 14% في الأسبوع السابق، وذلك بعدما رفع جيه بي مورغان تصنيفها من «أقل من الوزن» إلى «محايد». وارتفعت AMD بنسبة 1.8%، ومايكرون بنحو 3%، فيما صعدت سان ديسك ومارفل بنسبة 4% أو أكثر لكل منهما. جيد. لكن لا داعي للمبالغة في وصف الأمر. فالقلق بشأن الأموال لم يختفِ، ولا سيما لدى شركات الحوسبة السحابية الناشئة من الجيل الجديد.
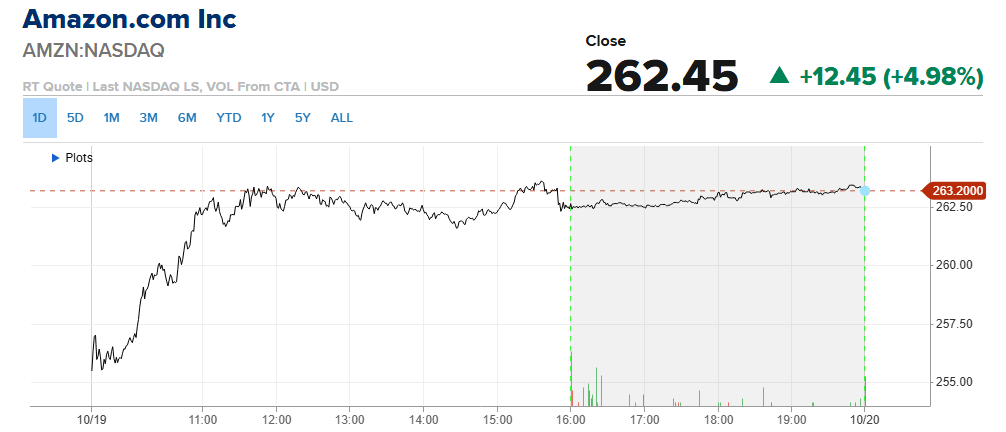
كان أداء أمازون أفضل. ارتفع سهمها بما يصل إلى 5% بعدما اختارها مورغان ستانلي ضمن أفضل خياراته ورفع السعر المستهدف من 335 إلى 350 دولارًا، مشيرًا إلى خمسة محفزات. وبالمقارنة مع سعر الإغلاق يوم الجمعة البالغ 250 دولارًا، يعني ذلك ارتفاعًا محتملًا بنحو 40%. ويقدّر البنك السعر في السيناريو المتشائم بـ220 دولارًا، وفي السيناريو المتفائل بـ410 دولارات، ويرى أن احتمالات السيناريو الإيجابي تفوق السلبي بثلاثة إلى واحد. ويستند معظم هذا الرأي إلى AWS. يتوقع مورغان ستانلي الآن أن تنمو إيرادات الوحدة بنسبة 47% في 2027 و42% في 2028، ارتفاعًا من 41% و37%، ويرجع ذلك جزئيًا إلى توقع إنفيديا نشر AWS نحو مليوني وحدة معالجة رسومات خلال هذين العامين. كما يتوقع أن تنفق أمازون 355 مليار دولار في 2027 و365 مليار دولار في 2028، ويرى أن السوق لا يزال يقلل من تقدير إمكانات نمو AWS وربحيتها. وتُعلن نتائج الربع الثالث في 29 أكتوبر.
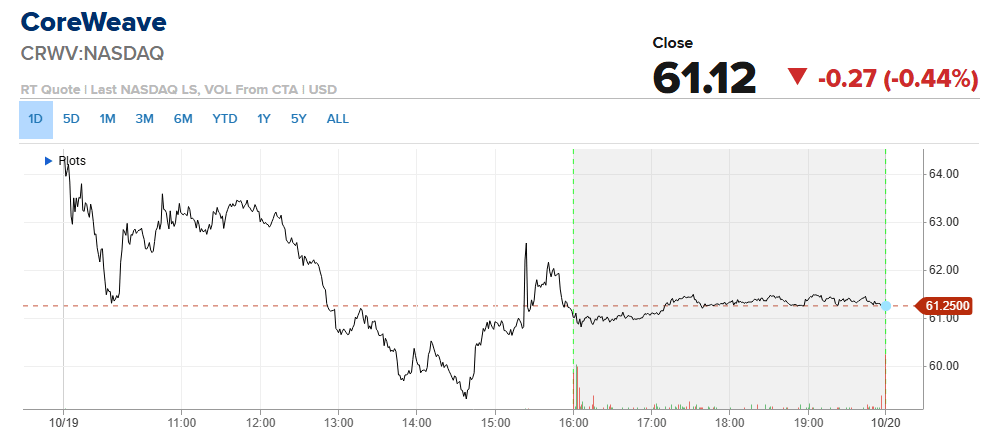
تقدّم CoreWeave مثالًا تحذيريًا. فقد تخلّت عن مكاسبها المبكرة وأغلقت منخفضة بنسبة 0.4%، رغم أن غولدمان ساكس رفع تصنيفها من «محايد» إلى «شراء». لكن تبيّن أن توصية الشراء لا تكفي كثيرًا بعد هبوط تجاوز 25% في أسبوع، وهو أكبر تراجع للسهم منذ نوفمبر 2025، مدفوعًا بمخاوف بشأن ديونه.
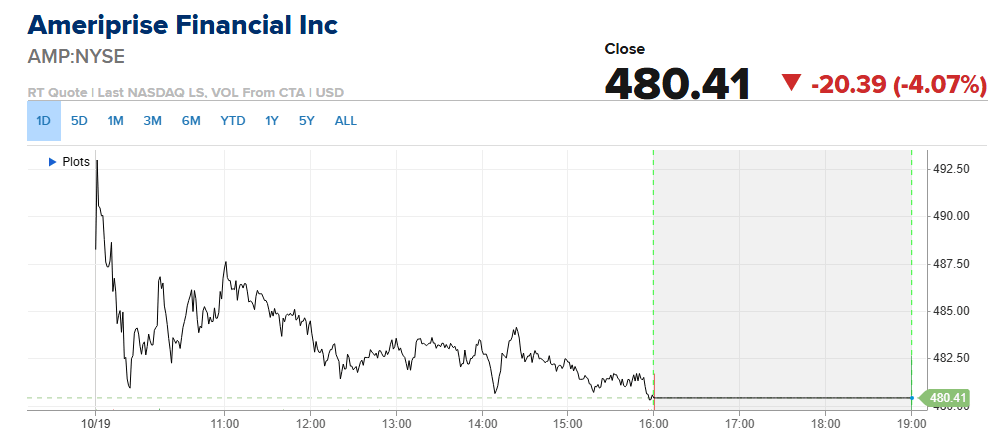
كانت المؤسسات المالية الأكثر تضررًا. فقد تراجع القطاع بنحو 1% خلال تداولات بعد الظهر. وخسرت Ameriprise نحو 4% بعدما خفّض بنك أوف أميركا تصنيفها درجتين إلى «أداء دون السوق»، مشيرًا إلى مغادرة عدة فرق كبيرة من المستشارين، وإلى معدل تحويل النقد الذي، بحسب تعبير البنك، «يضغط على نمو الأرباح». وهبط سهم ويلز فارغو بأكثر من 2%، ليتراجع بأكثر من 12% منذ بداية العام. وانخفضت سيتي غروب بنحو 2%، فيما تراجع سهما جيه بي مورغان وبنك أوف أميركا بنحو 2% لكل منهما.\
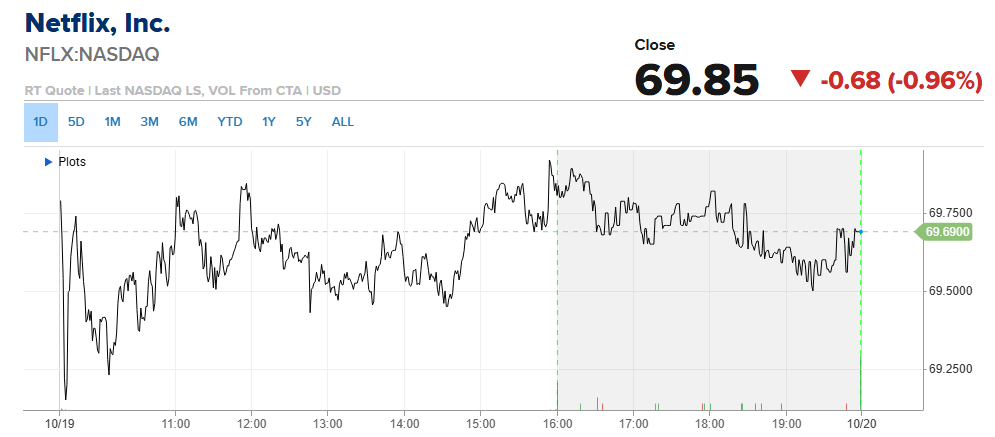
ثم هناك نتفلكس، التي تواجه مشكلة مختلفة تمامًا. فالمشاهدون يتجهون إلى منصات أخرى، ولم يقترب أي عمل من جذب مسلسل «مراهقة» الذي عُرض في 2025. ووفقًا لنيلسن، بلغت حصة نتفلكس من مشاهدة التلفزيون في الولايات المتحدة 7.8% في يوليو، مقارنةً بـ8.8% قبل عام، بينما بلغت حصة يوتيوب 14.2%. وتخفض نتفلكس عدد موظفيها بنحو 6%، وتستبدل رئيسة المحتوى بيلا باجاريا بالمسؤول التنفيذي السابق في ديزني بيتر رايس، فيما يغادر رئيس قسم الأفلام دان لين الشركة. وتصدر النتائج بعد إغلاق السوق يوم الثلاثاء. ويتوقع المحللون إيرادات تقارب 12.87 مليار دولار، بزيادة نحو 12%، وفقًا لبيانات LSEG التي أوردتها رويترز، ما سيمثل أبطأ نمو في الربع الثالث منذ ثلاث سنوات. وتراجع السهم بنحو الربع منذ بداية العام.
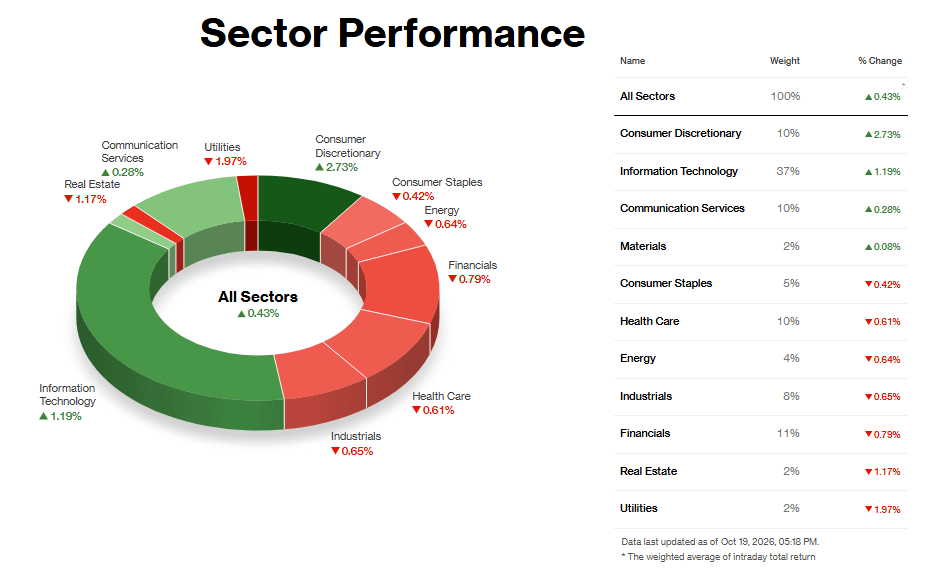
تحليل القطاعات:
القطاعات الأفضل أداءً
تصدّر قطاع السلع الاستهلاكية التقديرية المكاسب بارتفاع قدره 2.73%، وكان سهمان وراء معظم هذا الأداء. فقد قفزت أمازون بنحو 5% بعدما اختارها مورغان ستانلي ضمن أفضل خياراته ورفع السعر المستهدف من 335 إلى 350 دولارًا، مشيرًا إلى تسارع نمو AWS وتحسن الهوامش والتسوق المدعوم بالذكاء الاصطناعي. وصعدت تسلا بنحو 4% مع تمركز المتداولين استعدادًا لنتائج الأربعاء، وسط استمرار الأحاديث عن اندماجها مع سبيس إكس. ويتمتع السهمان بوزن كبير في القطاع، ما يساعد على تفسير ارتفاعه رغم خفض تصنيف وورلبول وتراجع ثقة شركات بناء المنازل.
ارتفع قطاع تكنولوجيا المعلومات، الذي يشكّل 37% من السوق، بنسبة 1.19% مع تعافي أسهم الرقائق بعد أسبوع قاسٍ. وأنهى مؤشر فيلادلفيا لأشباه الموصلات سلسلة خسائر امتدت لثماني جلسات، وهي الأطول منذ 2008، كما تلقت أسهم شركات الذاكرة دفعة من توقعات SemiAnalysis بإنشاء سعة جديدة لمراكز البيانات تبلغ 50 غيغاواط في 2027. وارتفعت أسهم مايكرون وإنفيديا وAMD، كما أسهم رفع جيه بي مورغان تصنيف إنتل إلى «محايد» في دعم القطاع. ومع ذلك، خسر القطاع أكثر من 6% الأسبوع الماضي وسط عمليات بيع مكثفة من صناديق التحوط، لذا يبدو هذا الارتفاع ارتدادًا لالتقاط الأنفاس لا تغييرًا في الاتجاه.
ارتفع قطاع خدمات الاتصالات بنسبة طفيفة بلغت 0.28%، من دون محفز رئيسي واحد. وتحرك مع تعافي أسهم التكنولوجيا، فيما تراجع سهم ميتا قبيل إعلان نتائجها.
القطاعات الأسوأ أداءً
تراجع قطاع المرافق بنسبة 1.97%، ليكون الأضعف في الجلسة، مع ارتفاع عائد سندات الخزانة لأجل 10 سنوات إلى نحو 5.14% وانحسار الإقبال على الملاذات الآمنة الذي شهده الأسبوع الماضي. ويصعب على الأسهم التي تُعامل كبدائل للسندات منافستها عندما تقدم سندات الخزانة عوائد بهذا الارتفاع. وهبط قطاع العقارات بنسبة 1.17% تحت ضغط أسعار الفائدة نفسها، إلى جانب قراءة لمؤشر ثقة شركات بناء المنازل بلغت 29، وهي الأدنى منذ يونيو 2012. وتراجع سهم Hudson Pacific بشدة بعد خفض تصنيفه من Piper Sandler، الذي أشار إلى ارتفاع أسعار الفائدة.
تراجع قطاع المؤسسات المالية بنسبة 0.79%، ولم يكن السبب واضحًا بالقدر نفسه. فقد دفع هبوط سهم جيه بي مورغان مؤشر داو إلى المنطقة السلبية، كما خفّض بنك أوف أميركا تصنيف Ameriprise درجتين إلى «أداء دون السوق». ولم يكن هناك محفز واحد يفسر أداء القطاع، رغم أن ارتفاع العوائد ظل يلقي بظلاله عليه. ويبدو ضعف قطاعي المرافق والعقارات شاملًا للقطاع ومدفوعًا بأسعار الفائدة، بينما ترتبط تحركات المؤسسات المالية بأسهم بعينها.
لن يمحو يوم اثنين جيد أسبوعًا كهذا. ستعلن نحو 70 شركة من شركات مؤشر S&P 500 نتائجها خلال الأيام القليلة المقبلة، وفي مقدمتها ميتا وتسلا. وما ستقوله هذه الشركات عن الإنفاق على الذكاء الاصطناعي وكيف تعتزم تمويله سيساعد في تحديد ما إذا كان لهذا الارتداد أي قدرة على الاستمرار.