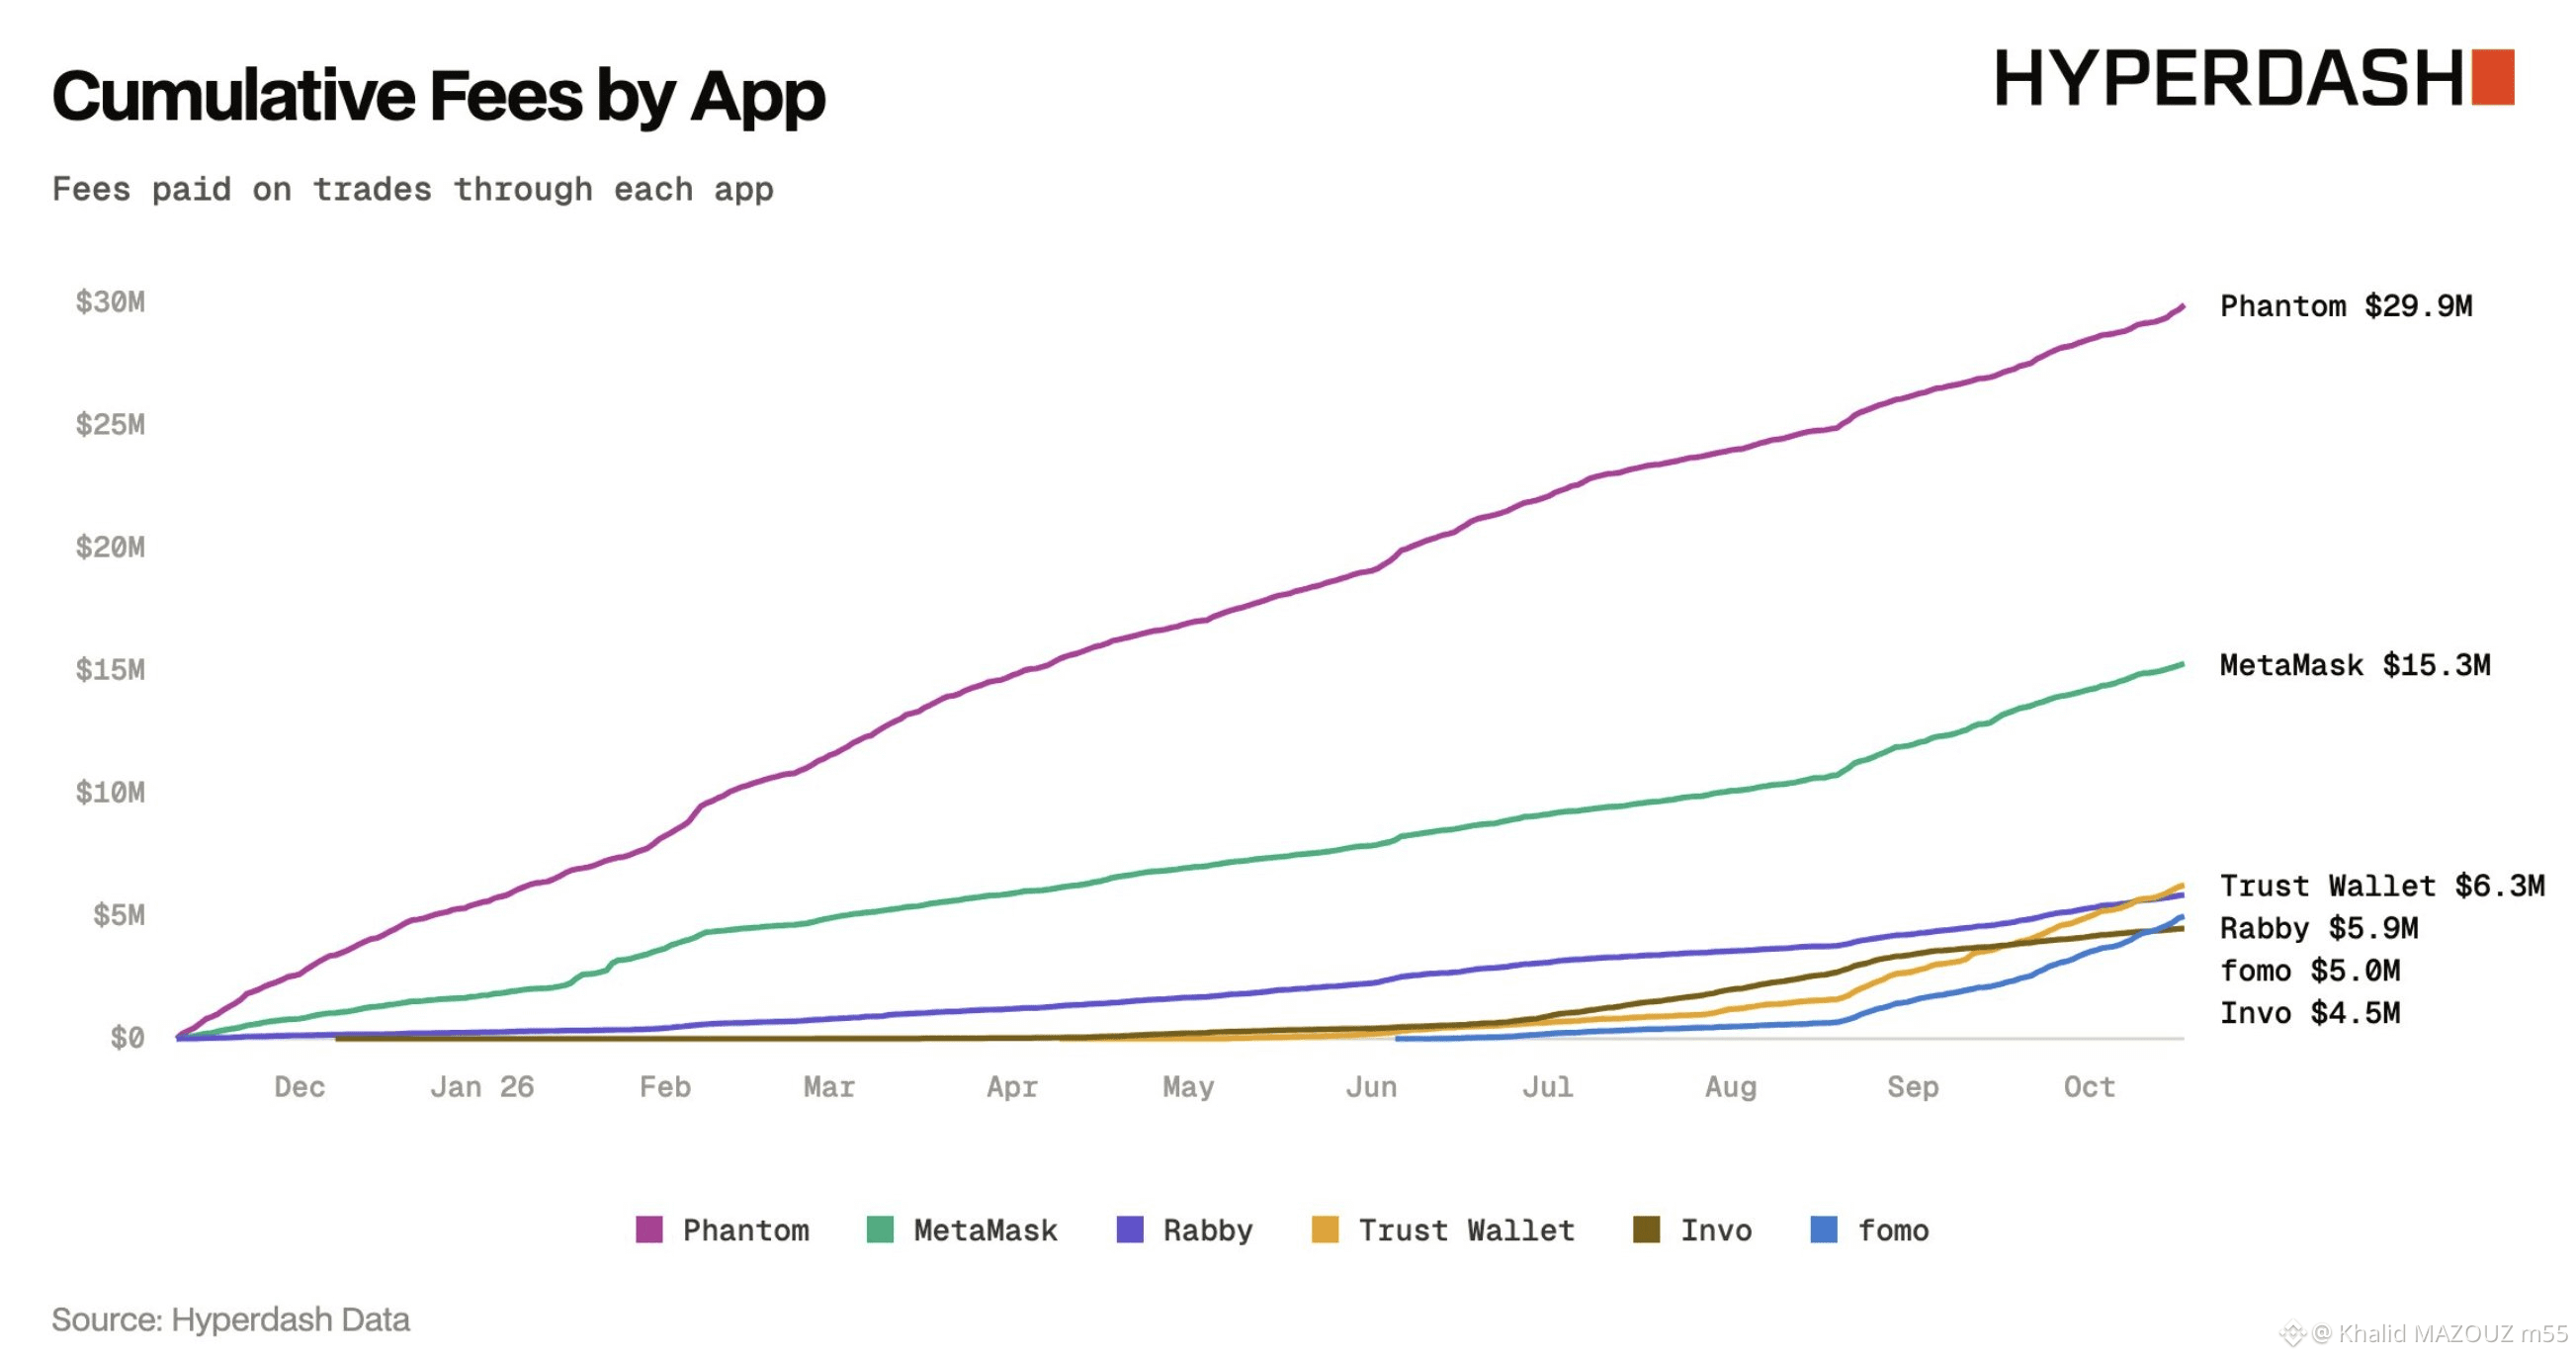
400,000 محفظة تتداول العقود الدائمة على Hyperliquid عبر تطبيقات موجّهة للأفراد. خُسر 280 مليون دولار إجمالًا. واستحوذت الرسوم على أكثر من نصف هذا المبلغ. ليس لأن المستخدمين تداولوا بشكل سيئ، بل لأن كل تطبيق يضيف رسوم منشئ خاصة به إلى جانب السعر الأساسي لـ Hyperliquid. أودع مستخدمو Invo مبلغ 12.4 مليون دولار وتداولوا بقيمة 5.8 مليار دولار. أي 467 دورة على رأس المال. وبهذا التكرار، تضغط الرسوم على أي ميزة حتى تتلاشى. تضاعف عدد المستخدمين النشطين شهريًا ثلاث مرات. لكن واحدًا فقط من كل سبعة متداولين جدد لا يزال موجودًا بعد ثلاثة أشهر. يعتمد النمو على تدفق محافظ جديدة، لا على الاحتفاظ بالمستخدمين. رأيت هذا الهيكل مرات عديدة في هذه الصناعة. فالتوزيع يتوسع أسرع من تجربة المستخدم. نموذج رسوم المنشئ مثالي للمنصة: مستخدمون جدد، وحجم تداول، ورسوم، كلها تتدفق إليها. أما التكلفة فيتحملها المستخدم. لقد حلّت Hyperliquid مشكلة حقيقية: فقد استعانت بمصادر خارجية لاكتساب المستخدمين، بينما حمّلتهم تبعات المخاطر. وهذا تصميم ذكي حقًا للبنية التحتية. لكن لنموذج يعتمد على تدفق مستمر لرأس مال جديد سقفٌ يصل إليه. والسؤال هو: هل ستتمكن أي من هذه التطبيقات من تحسين الاحتفاظ بالمستخدمين قبل بلوغه؟ #Hyperliquid #DeFi #الأصول_الرقمية #M55Capital


نشر
إخلاء مسؤولية: يتضمن آراء جهات خارجية. لا تُعدّ نصيحة. يُمكن استخدام Binance AI دون أي ضمان. اطلع على الشروط والأحكام.