

كان خط الأساس في الحلقة السابقة لا يزال عند -5.5%، أما في هذه الحلقة فخصصت نصف الوزن للنموذج والنصف الآخر للزخم، وحققت +172.93%.
في ختام الحلقة السابقة قلت إنني سأضيف في الحلقة التالية رسوم التمويل والانزلاق السعري. لكن بعد أن أنهيت كتابة ذلك المقال، توقفت قليلًا، لأن هناك سؤالًا أساسيًا لم أجد له حلًا بعد: إذا كان معامل IC اليومي للنموذج موجبًا، فلماذا أظل أخسر عندما أختار العملات بناءً عليه؟ ما لم نحل هذه المشكلة، فإن إضافة رسوم التمويل لن تفعل سوى حساب تكلفة استراتيجية خاطئة.
سأجيب عن هذا السؤال أولًا في هذه الحلقة. الجواب لا يكمن في النموذج، بل في قواعد اختيار العملات. بعد تصحيح القواعد، خصصت نصف الوزن للنموذج والنصف الآخر للزخم، فحققت خلال فترة الاختبار عائدًا قدره +172.93%، وتراجعًا بنسبة -18.44%، ونسبة شارب 2.076. لكن لا تتسرعوا في الابتهاج؛ سأتحدث لاحقًا عن مدى تضخّم هذا الرقم.
أولًا، تناقض: IC موجب، لكن الاستراتيجية خاسرة
بعد إعادة بناء المسار الكامل في الفترة السابقة، كان خط الأساس النظيف بعائد -5.52% وتراجع -91.61%. لكن النموذج نفسه حقق IC يوميًا قدره +0.0336 وICIR قدره 5.91 في مجموعة الاختبار. إيجابية IC تعني وجود علاقة بين ترتيب درجات التنبؤ والعوائد المستقبلية. أما خسارة الاستراتيجية فتعني أن المشكلة كانت في الخطوة التي حوّلت فيها الدرجات إلى مراكز.
المشكلة ليست في النموذج، بل في الواجهة.
ثانيًا، السبب الجذري: التدريب يستخدم score، واختيار العملات يستخدم p5 وp0
النموذج يصنف إلى خمس فئات؛ p5 هو احتمال أن تقع العوائد المستقبلية ضمن أعلى فئة، وp0 هو احتمال وقوعها ضمن أدنى فئة. أما التدريب وتقييم IC فيستخدمان score = p5 − p0.
لكن الاستراتيجية تختار مراكز الشراء بترتيب تنازلي حسب p5، ومراكز البيع بترتيب تنازلي حسب p0.
تكمن المشكلة في أن الارتباط المقطعي اليومي بين p5 وp0 يصل إلى +0.82. قد تكون قيمة p5 لعملة ما مرتفعة جدًا، وكذلك قيمة p0. وهذا لا يعني أن العملة سترتفع، بل إنها ستشهد تقلبًا حادًا. واختيار مراكز الشراء وفق القيمة المطلقة لـp5 ينتقي العملات المتطرفة، لا العملات المتوقع صعودها.
إذًا، يتنبأ النموذج بالاتجاه، بينما تختار الاستراتيجية التقلب. لذلك لا يوجد تناقض هنا بين إيجابية IC وخسارة الاستراتيجية.
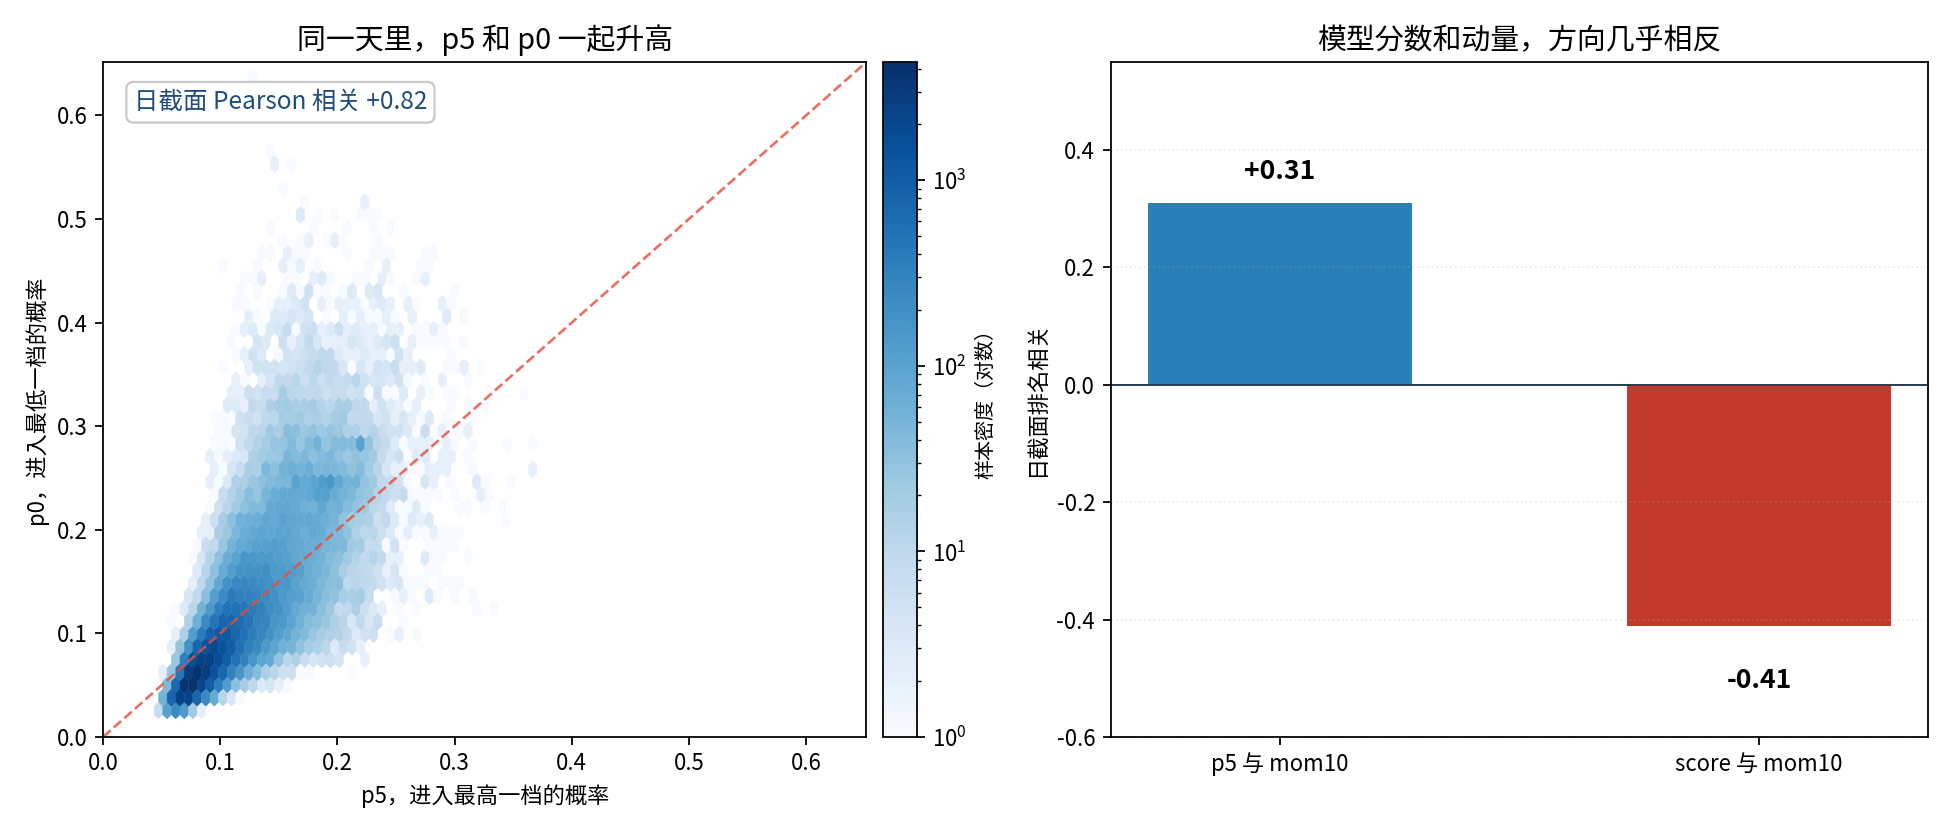
الشكل 1: على اليسار قيم p5 وp0 لجميع العينات البالغ عددها 84 ألفًا؛ وتتبع النقاط بوضوح خط القطر. وعلى اليمين ارتباط الرتب بين درجات النموذج والزخم؛ إحداهما موجبة والأخرى سالبة.
ثالثًا، ترتيب score وحده يؤدي إلى تجاوز حقوق الملكية الصفر
كان أول ما خطر لي واضحًا: ما دام التدريب يستخدم score، فلنرتب العملات باستخدام score أيضًا. نختار أعلى 5 قيم score لمراكز الشراء وأدنى 5 لمراكز البيع.
وكانت النتيجة أسوأ:
- استخدام score لمراكز الشراء والبيع معًا: عائد -110.67%، وتراجع -154.83%
- تغيير مراكز الشراء فقط: عائد -75.08%، وتراجع -114.98%
- تغيير مراكز البيع فقط: عائد -43.20%، وتراجع -109.29%
تجاوزت حقوق الملكية الصفر في الإعدادات الثلاثة، لذا أصبحت المقاييس مشوهة؛ وفي التداول الحقيقي يعني ذلك تصفية الحساب. كان الأداء أفضل قليلًا عند التوسع إلى top10، لكنه ظل خاسرًا: عائد -18.77% وتراجع -53.34%. كما أن إضافة buffer5 إلى مراكز الشراء باستخدام score لم تحقق سوى -83.11%، مع تجاوز حقوق الملكية الصفر.
الترتيب باستخدام score وحده ليس علاجًا. يبلغ ارتباط الرتب المقطعية بين score وmom10 -0.41؛ فهو يميل بطبيعته إلى الارتداد، وفي سوق فترة الاختبار التي هيمن عليها الزخم، فإن استخدامه وحده يعني التداول عكس الاتجاه.
رابعًا، بناء المحفظة: topN لا يفيد، والمنطقة العازلة تفيد
ما دام اتجاه اختيار العملات ليس المشكلة الوحيدة، فلنختبر أيضًا طرق بناء المحفظة.
زيادة عدد المراكز لا تفيد. حقق النموذج مع top10 عائدًا -27.85% وتراجعًا -54.89%، ومع top20 عائدًا -4.48% وتراجعًا -38.06%. لا يفعل التوسع سوى تخفيف الأثر، ولا يحوّل ألفا السالبة إلى ألفا موجبة.
تنجح منطقة عازلة للترتيب. حقق buffer4 عائدًا +137.55%، وتراجعًا -54.80%، ونسبة شارب 1.368. وشكلت القيم من buffer3 إلى buffer15 نطاقًا واسعًا من النتائج الإيجابية: buffer3 +72.36%، وbuffer5 +119.82%، وbuffer6 +103.74%، وbuffer7 +94.12%، وbuffer8 +99.20%، وbuffer10 +86.25%، وbuffer15 +86.38%.
يتضح السبب عند تفكيك الأداء حسب الاتجاه. بلغت خسارة ساق الشراء في النموذج مع top5 مقدار 877 ألفًا، فيما ربحت ساق البيع 325 ألفًا؛ أي إن مراكز الشراء كانت تستنزف الأموال ببطء. تتيح المنطقة العازلة الاحتفاظ بالفائزين الموجودين مدة أطول، بدلًا من تبديل المراكز باستمرار عند حدود الترتيب. وباستخدام buffer5 متماثل، حققت ساق الشراء +12.407 مليونًا.
لكن لا يمكن استخدام المنطقة العازلة إلا مع مراكز الشراء. في مراكز البيع فقط، تجاوزت حقوق الملكية الصفر مع buffer5، وبلغت أدنى مستوى لها في مارس 2026 عند -709 آلاف؛ أي إن الحساب الحقيقي صُفّي بالفعل. لا يمكن الاعتماد على المنطقة العازلة في جانب البيع.
أجرينا أيضًا اختبارًا وهميًا. بعد خلط الإشارات، بلغت نتيجة top5 -33.25%، وبلغت نتيجة buffer4 -47.65%، ما يوضح أن المنطقة العازلة لا تصنع ألفا من الضوضاء. لكن حتى الدرجات العشوائية قد تحقق +33.41% و+45.79%، لذا فإن التباين في عائد فترة واحدة كبير جدًا، ولا يصح استخلاص نتيجة لمجرد ظهور رقم جذاب.
خامسًا، لنكن واقعيين: عامل mom10 الواحد يتفوق على النموذج
قبل مواصلة ضبط النموذج، اختبرتُ معيارًا مرجعيًا بعامل واحد وبالمنهجية نفسها: mom10، أي الزخم خلال أيام التداول العشرة الماضية.
حقق mom10 مع top5 عائدًا +134.22%، وتراجعًا -39.03%، ونسبة شارب 1.385. ومع إضافة buffer5 لمراكز الشراء، بلغ العائد +152.67%، والتراجع -30.13%، ونسبة شارب 1.577.
بلغ خط الأساس للنموذج -5.52%. وبلغ ارتباط الرتب المقطعية بين p5 للنموذج وmom10 +0.31، فيما كان التداخل اليومي بين مراكز top5 بنسبة 23.3%.
بمعنى آخر، هناك بعض التداخل بين النموذج والزخم، لكنه محدود؛ واستخدام النموذج وحده لا يزال أدنى من الزخم. وقد يكون الـIC الموجب للنموذج نابعًا أساسًا من الفئات الوسطى، من دون ألفا قابلة للتداول عند طرفي الشراء والبيع المتطرفين. لم يثبت النموذج بعد أن له قيمة إضافية.
عند وضع هذه الإعدادات السابقة كلها على رسم واحد للعائد والتراجع، تتضح مواقعها. كلما اتجهنا إلى أعلى اليسار كان الأداء أفضل: مراكز score الطويلة والقصيرة في أسفل اليمين، والمزيج في أعلى اليسار.
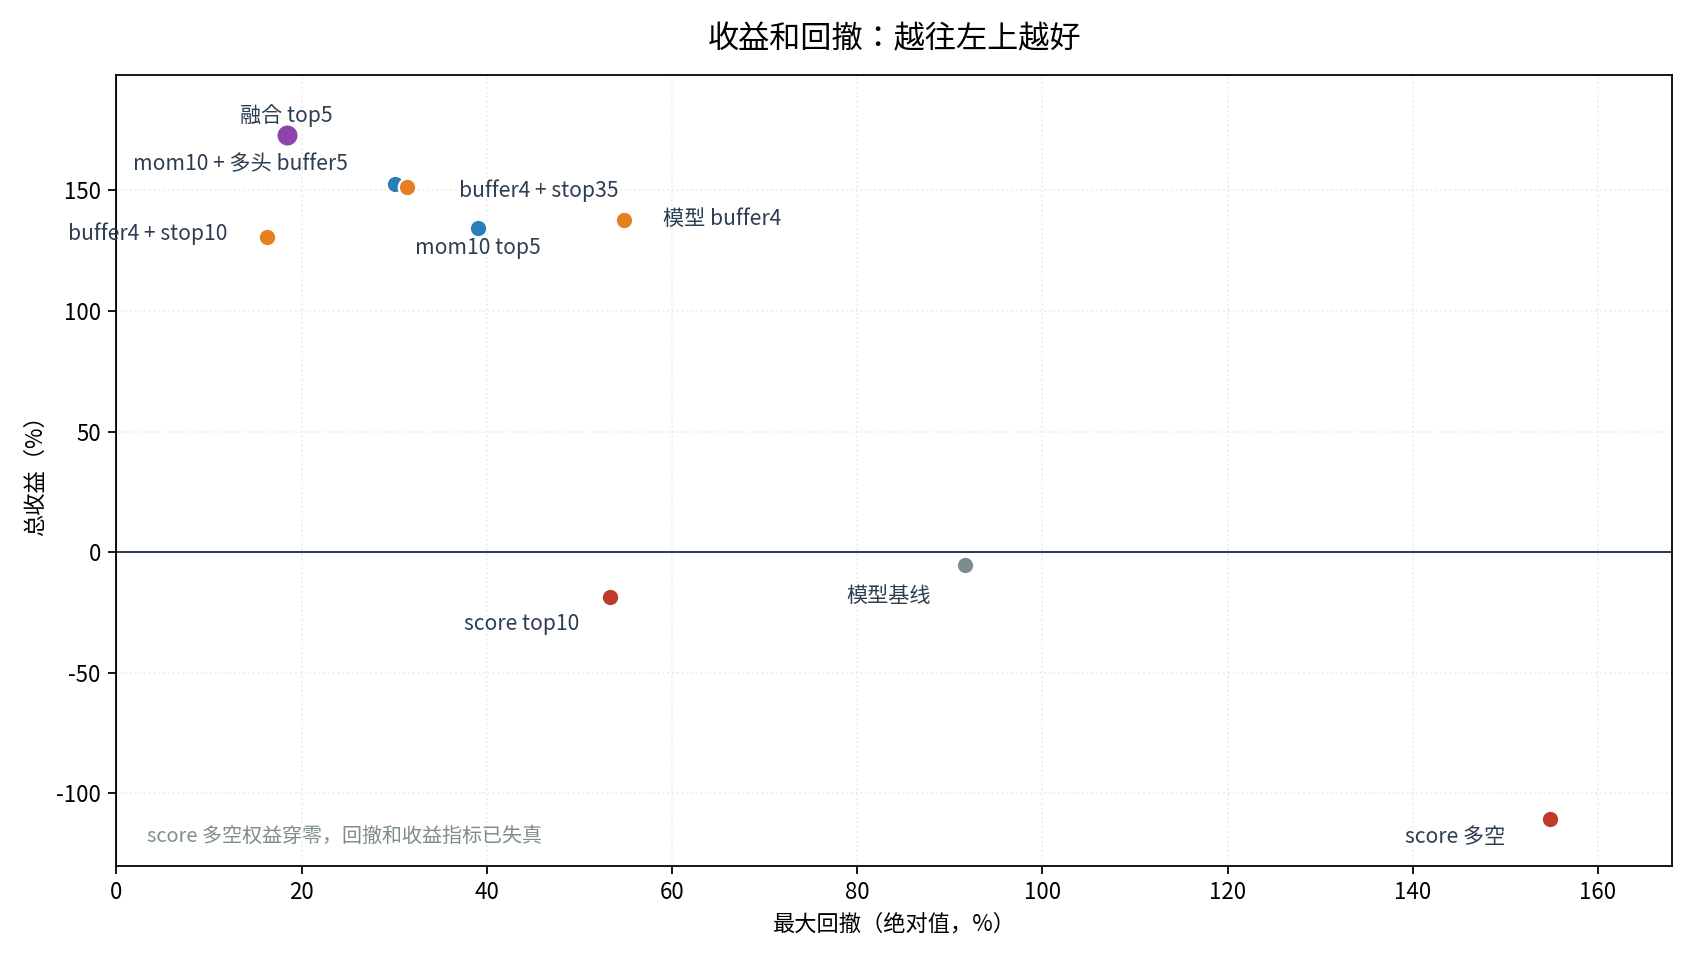
الشكل 2: تمثل كل نقطة إعدادًا، والمحور الأفقي هو أقصى تراجع، والمحور الرأسي هو إجمالي العائد. تجاوزت حقوق الملكية الصفر في مراكز score الطويلة والقصيرة، لذا أصبحت المقاييس مشوهة.
سادسًا، الدمج: أخذ نصف كل من إشارتين تكادان تكونان متعاكستين
العلاقة بينهما هي الجزء المثير للاهتمام فعلًا. يبلغ ارتباط الرتب المقطعية بين score وmom10 -0.41؛ أحدهما يميل إلى الارتداد والآخر إلى الزخم، وكأنهما يتعاركان.
ما دامت كل إشارة منهما لا تكفي بمفردها، فلنأخذ نصفًا من كل واحدة. يوميًا، نضرب الرتبة المئينية المقطعية لـscore والرتبة المئينية المقطعية لـmom10 في 0.5، ثم نجمعهما للحصول على درجة الدمج. نختار أعلى 5 درجات لمراكز الشراء وأدنى 5 لمراكز البيع. وتبقى بقية المنهجية كما هي.
النتيجة:
- العائد +172.93%
- أقصى تراجع -18.44%
- نسبة شارب 2.076
- Calmar 7.49
- كانت الأرباع الخمسة كلها موجبة، على التوالي: +539 ألفًا، +3.734 ملايين، +5.358 ملايين، +972 ألفًا، +6.690 ملايين
عند فصل ساقي الشراء والبيع، حققت مراكز الشراء في استراتيجية الدمج +7.040 ملايين، ومراكز البيع +10.253 ملايين. أما ساق الشراء في mom10 وحده فبلغت -1.849 مليون. قلب الدمج هذه الساق الخاسرة إلى الربح، فيما ظل جانب البيع يعتمد على الزخم.
بلغ التداخل بين مراكز الشراء في استراتيجية الدمج ومراكز الشراء في mom10 7.0% فقط، وبينها وبين مراكز الشراء في score 19.3%. وبلغ التداخل بين مراكز البيع في الدمج ومراكز البيع في mom10 25.2%، وبينها وبين مراكز البيع في score 5.8% فقط. هذه ليست نسخة معدلة من استراتيجية الزخم، بل تركيب لساقين مختلفتين.
تفوقت هذه الإعدادات على mom10 في المقاييس الثلاثة: العائد والتراجع ونسبة شارب. وهي الإعدادات الوحيدة التي حققت ذلك حتى الآن.
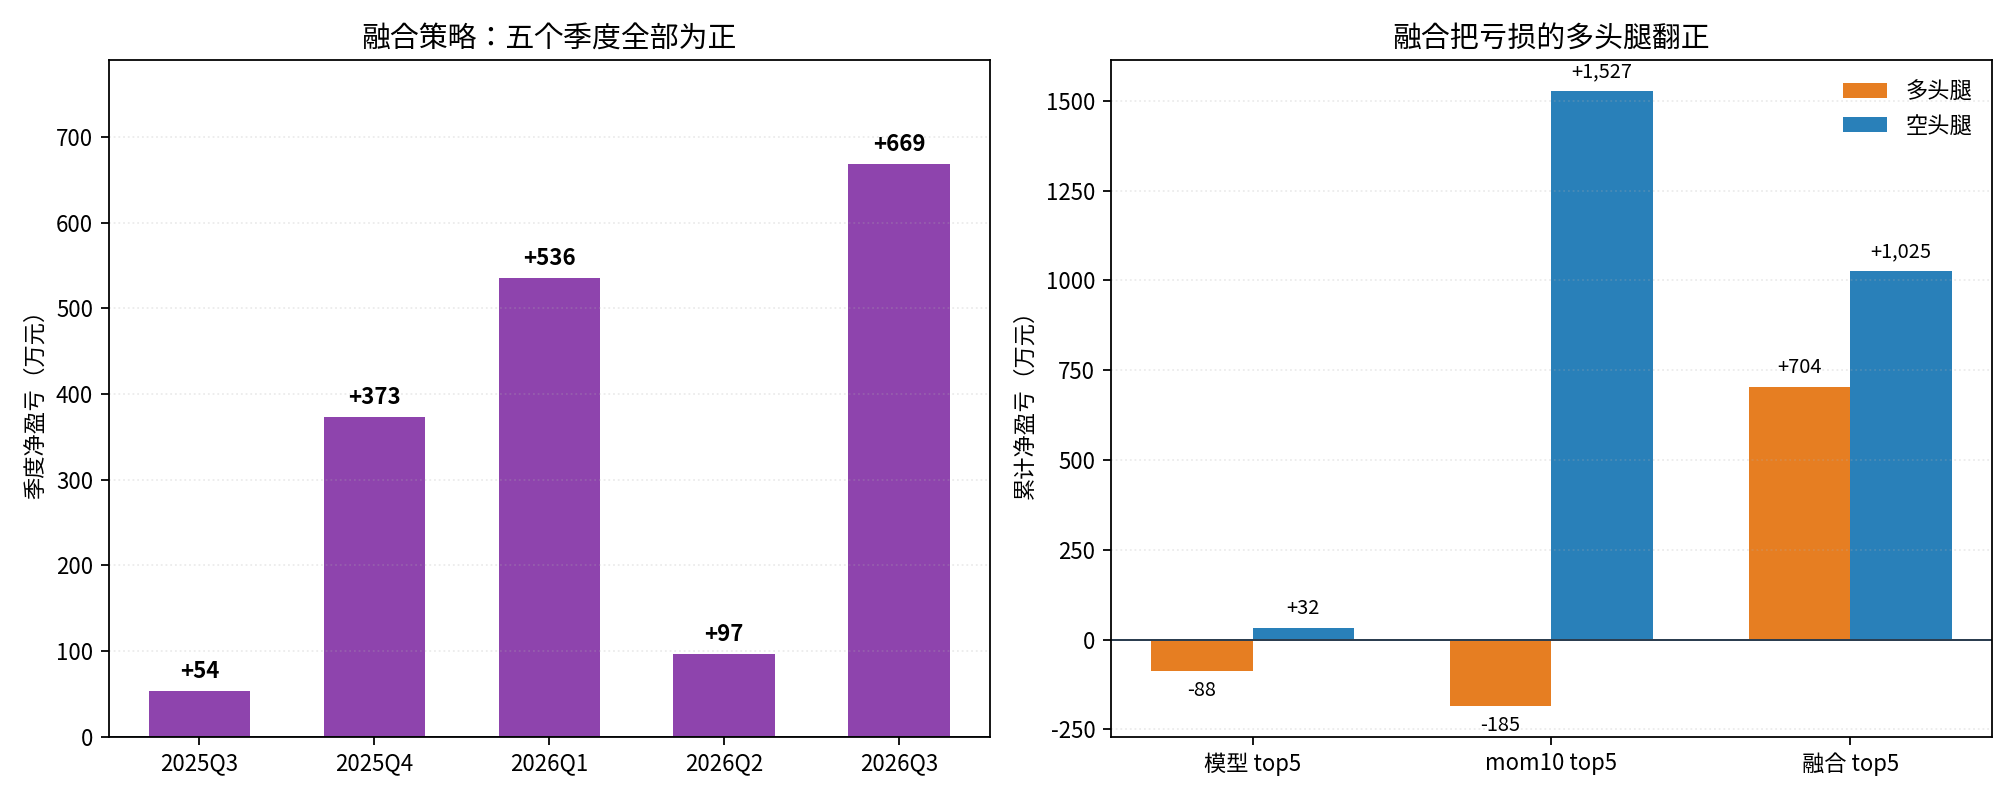
الشكل 3: على اليسار صافي الربح والخسارة ربع السنوي لاستراتيجية الدمج؛ وكانت الأرباع الخمسة كلها موجبة. وعلى اليمين مقارنة ساقي الشراء والبيع في الاستراتيجيات الثلاث؛ إذ قلب الدمج ساق الشراء الخاسرة في mom10 إلى الربح.
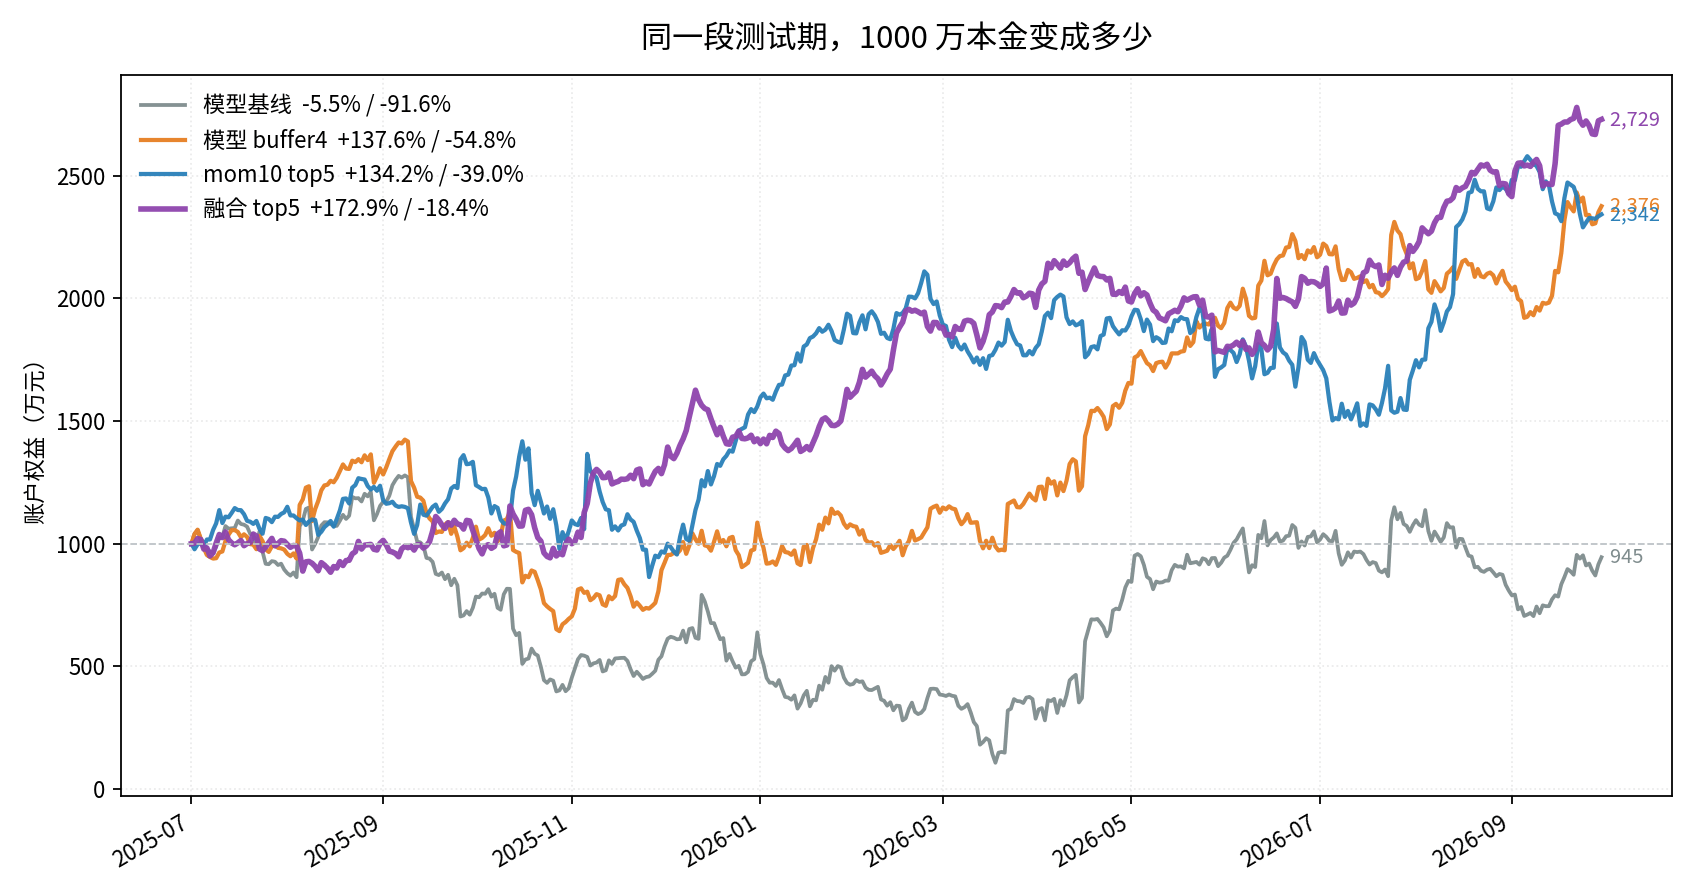
الشكل 4: الفترة الاختبارية نفسها، وبرأس مال قدره 10 ملايين. بلغت القيمة النهائية لاستراتيجية الدمج 27.29 مليونًا، وكان تراجعها أقل بوضوح من تراجع النموذج مع buffer4 ومن تراجع mom10.
سابعًا، إضافة المنطقة العازلة ووقف الخسارة
اختبرت أيضًا مزيج المنطقة العازلة ووقف الخسارة على إشارة النموذج.
- buffer4 مع stop10: عائد +130.86%، وتراجع -16.25%، ونسبة شارب 1.906، و646 عملية إيقاف خسارة
- buffer4 مع stop35: عائد +151.47%، وتراجع -31.42%، ونسبة شارب 1.635، و121 عملية إيقاف خسارة
وقف الخسارة حساس جدًا للانزلاق السعري. حقق buffer4 مع stop10 عائدًا +66.10% وتراجعًا -22.76% عند انزلاق سعري 1%، لكن العائد لم يتجاوز +1.35% والتراجع بلغ -48.76% عند انزلاق 2%. أما buffer4 مع stop35، فحقق عائدًا +126.40% وتراجعًا -37.00% حتى مع انزلاق سعري 2%.
لذلك، استخدم stop10 عند انخفاض الانزلاق السعري، وstop35 عندما يكون الانزلاق غير مؤكد.
وهناك نقطة أخرى تخالف الحدس: غالبًا ما تكون أيام تفعيل وقف الخسارة خاسرة، ويأتي تحسن العائد أساسًا من مسار إعادة تكوين المراكز بعد التفعيل، لا من تقليل الخسائر في يومه. وهذا يتفق مع استنتاج الفترة السابقة: تكمن فائدة وقف الخسارة في المسار بعد القطع، لا في حسابات لحظة التفعيل.
انتبهوا: هذه الطبقة مطبقة على إشارة النموذج، لا على إشارة الدمج. لم نختبر بعد الدمج مع المنطقة العازلة ووقف الخسارة.
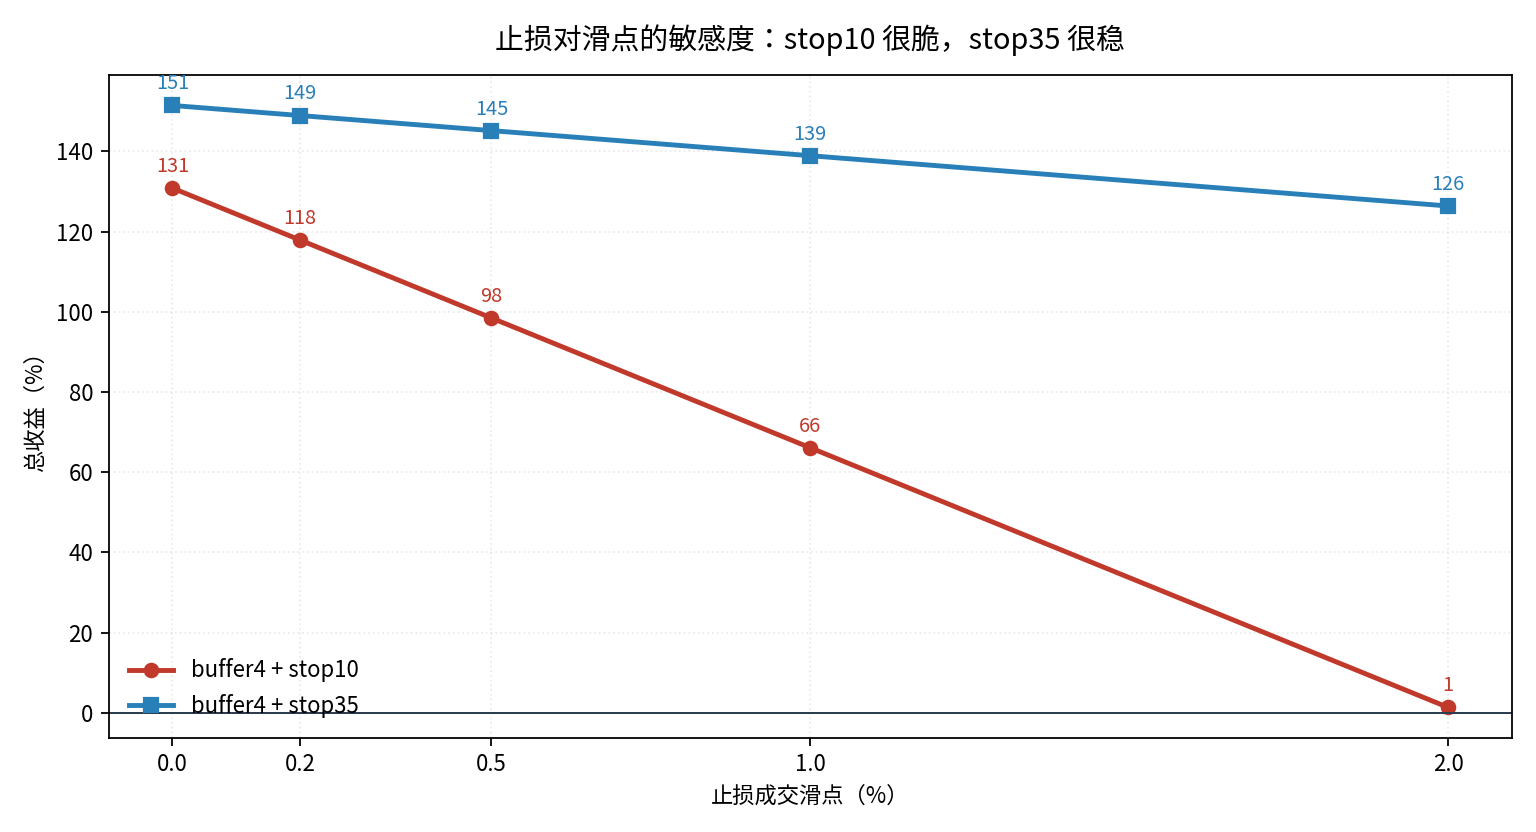
الشكل 5: هبط عائد stop10 من 131% إلى 1%، بينما هبط عائد stop35 من 151% إلى 126% فقط. كلما زاد عدد مرات التفعيل، ازداد أثر الانزلاق السعري.
ثامنًا، الحدود والفترة القادمة
لنستبعد أولًا ما قد يضخم النتائج.
كل النتائج تخص فترة اختبار واحدة، من يوليو 2025 إلى سبتمبر 2026، أي 457 يومًا. كما اختيرت المعلمات مرارًا خلال فترة الاختبار هذه، لذا فهي ليست عينة نظيفة خارج العينة. لم نختبر حساسية وزن الدمج 50/50 أو نافذة mom10. ولم ندمج بعد استراتيجية الدمج مع المنطقة العازلة ووقف الخسارة. ولم نقيس تكرار تفعيل وقف الخسارة. ولم نطبق مرشحات العملات الجديدة والعملات منخفضة السيولة. كما لم نحتسب رسوم التمويل أو التصفية القسرية أو الانزلاق السعري الفعلي.
كما أن عوائد الدمج شديدة التركز؛ إذ ساهمت أول 10 أيام تداول بنسبة 65.7% من صافي الربح والخسارة. ويعني هذا التركّز أن النتائج قد تختلف كثيرًا عند الانتقال إلى فترة عينة أخرى.
في الحلقة القادمة، سأوصل إشارة الدمج بالمنطقة العازلة ووقف الخسارة، ثم أختبرها في فترة تحقق وبأسلوب walk-forward. إذا لم تصمد في فترة التحقق، فستكون +172.93% مجرد رقم جميل في فترة الاختبار.
إذا كنت تعمل أيضًا على استراتيجيات عقود دائمة مثل $BTC و$ETH، فتحقق أولًا من أمر واحد: هل الدرجة المستخدمة في التدريب هي نفسها المستخدمة لاختيار العملات؟ إن لم تكن كذلك، فلا تبدأ بضبط المعلمات؛ بل وحّد الواجهة أولًا.
سيواصل هذا المختبر الكمي توثيق العمل علنًا، من البيانات والعوامل إلى إدارة المخاطر. إذا وجدت ذلك مفيدًا، فاحفظه، وإلى اللقاء في الحلقة القادمة.