


وفقًا لتقرير نشرته صحيفة فايننشال تايمز، ارتفعت الودائع في خزائن العملات المشفرة من 4 مليارات دولار في بداية العام الماضي إلى أكثر من 10 مليارات دولار. ويودع هذه الأموال مؤسساتٌ تشمل شركات التكنولوجيا المالية، ومديري خزائن الأصول الرقمية، وصناديق التحوط، إذ يخصصون رؤوس أموالهم لاستراتيجيات العقود الذكية التي يديرها مديرون يختارون أساليب الإقراض، ويحددون حدود المخاطر، ويتقاضون الرسوم. وتتراوح العوائد عادةً بين 3% و10%، فيما تصل العوائد في الاستراتيجيات الأعلى خطورة إلى 20% أو أكثر.
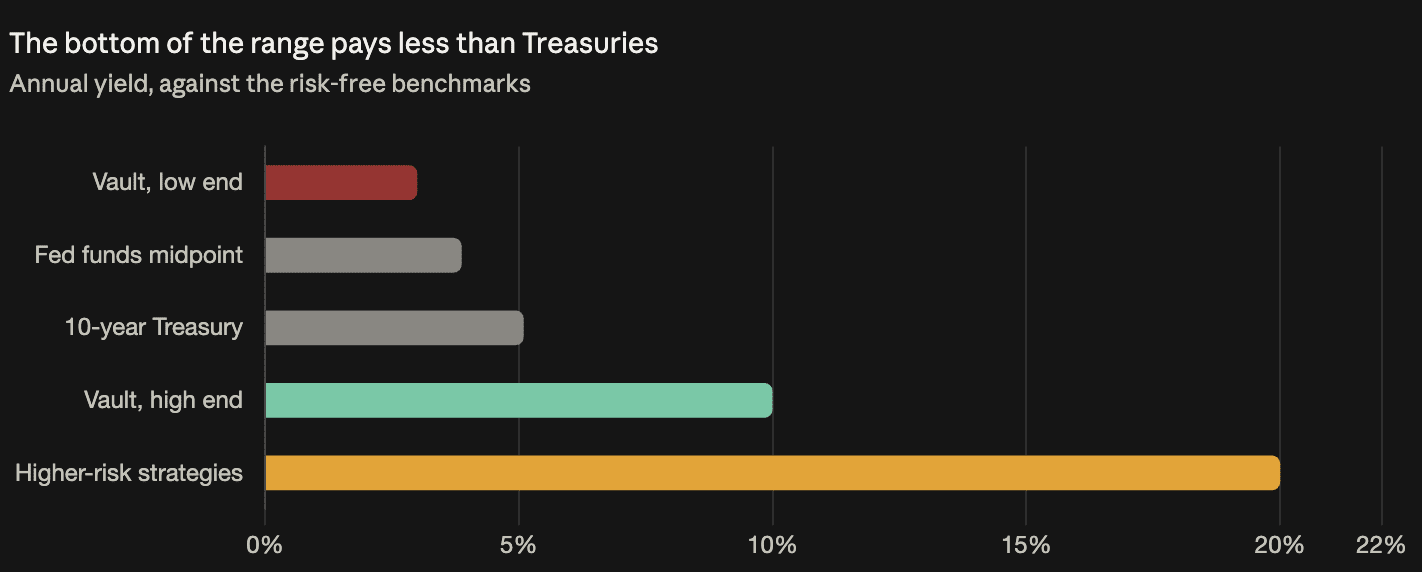
الطرف الأدنى من النطاق يدرّ عائدًا أقل من سندات الخزانة
الخزنة التي تحقق عائداً سنوياً قدره 3% تقل عن منتصف النطاق المستهدف لسعر الفائدة على الأموال الفيدرالية البالغ 3.875%، وتقل كثيراً عن عائد سندات الخزانة لأجل عشر سنوات، الذي أغلق يوم الجمعة عند 5.097%.
يقبل المودع في هذا الوضع ثلاثة مخاطر — الضمانات والسيولة والعقود الذكية — مقابل عائد يقل عما تدفعه السندات الحكومية، رغم أنها لا تنطوي على أيٍّ من هذه المخاطر. وهذا علاوة مخاطر سلبية.
يمكن الدفاع عن الحد الأعلى من النطاق المعتاد بدرجة أكبر، وإن لم يكن ذلك بفارق كبير. فالعشرة بالمئة تزيد بأقل من خمس نقاط مئوية على عائد السندات لأجل عشر سنوات، مقابل رأس مال لا أمين حفظ له ولا جهة تنظيمية ولا سبيل للانتصاف.
وحدها الاستراتيجيات التي تتجاوز عوائدها 20% تقدم تعويضاً يبدو متناسباً مع المخاطر، وقد وُصفت صراحة بأنها أعلى خطورة من دون مزيد من التحديد.
الودائع ترتفع فيما العوائد تنخفض
الانتقال من 4 مليارات دولار إلى 10 مليارات يعادل زيادة بمقدار مرتين ونصف، أو نحو 64% على أساس سنوي.
وخلال الفترة نفسها، تراجعت عوائد التمويل اللامركزي (DeFi). أمضى القطاع شهر سبتمبر مستوعباً تأجيل قانون الوضوح وتقلص العوائد معاً، فيما أشارت تقارير إلى أن بروتوكولات إعادة التخزين بالكاد تحقق أرباحاً.
وصول مزيد من رأس المال مع انخفاض التعويض نمط محدد. وهذا يعني أن قرارات التخصيص تُتخذ بناءً على توافر العائد لا على كفايته، وهو التسلسل الذي يسبق عادةً إعادة تسعير الأصول، لا الذي يليها.
المودعون هم محور القصة
هذا ليس استزراعاً للعوائد موجهاً إلى مستثمري التجزئة. فشركات التكنولوجيا المالية ومديرو خزائن الأصول الرقمية وصناديق التحوط جهات مؤسسية تخصص الاستثمارات، ولديها لجان استثمار والتزامات بالإبلاغ.
وتُعد فئة خزائن الأصول الرقمية الأبرز. فالشركات التي تحتفظ بالعملات المشفرة في ميزانياتها العمومية تقرضها ضمن استراتيجيات الخزائن لتحقيق عائد من مراكز خاملة لولا ذلك — ما يحوّل حيازة الخزينة إلى انكشاف ائتماني.
ولهذا نظير في منتجات منصات التداول. فقد ارتفعت الاقتراضات بضمان أصول bStocks المودعة على Binance إلى 46.2% بحلول 10 سبتمبر، بعد أن كانت 5.5% في نهاية يونيو، إذ بدأ حاملوها استخدام الأسهم المرمّزة كهامش ضمان. ويظهر الدافع نفسه في الحالتين: توظيف الضمانات الخاملة لتحقيق عائد.
دور المدير هو صندوق استثماري بلا تجهيزاته
لكل خزنة مدير يختار استراتيجيات الإقراض، ويحدد معايير المخاطر، ويتقاضى رسوماً على رأس المال المجمع من أطراف ثالثة.
هذا تفويض بإدارة الأصول التقديرية. وتقارن صحيفة فايننشال تايمز هذا الدور بدور مدير الاستثمار، وهي مقارنة مناسبة من حيث الوظيفة لكنها لا تعكس البنية كاملة — إذ لا يوجد أمين حفظ يحتفظ بالأصول منفصلة، ولا جهة تنظيمية تراجع الاستراتيجية، ولا حسابات مدققة، ولا سبيل لاسترداد الأموال إذا وقع خلل.
ما تعنيه المخاطر الثلاثة عملياً
مخاطر الضمانات. قد تنخفض قيمة الأصول التي تضمن القروض بوتيرة أسرع من إمكانية تسييلها، فتغدو المراكز غير مغطاة بضمانات كافية. وهذا هو الخطر الأهم عند حدوث هبوط سريع، والضمانات المشفرة تتحرك بوتيرة أسرع من معظم الأصول.
مخاطر السيولة. يُقرض رأس المال المودع، ولذلك لا يكون متاحاً عند الطلب. ويصبح السحب صعباً تحديداً عندما يرغب الجميع في السحب في الوقت نفسه.
مخاطر العقود الذكية. يمكن استغلال الشيفرة البرمجية، وبمجرد خروج الأموال لا توجد آلية لعكس المعاملة.
ضع الحجم في سياقه قبل المبالغة في دلالته
تعادل عشرة مليارات دولار تقريباً حجم تداول يوم واحد في السوق الفورية على منصة تداول كبرى واحدة.
معدل النمو حقيقي، والتركيبة المؤسسية مهمة. لكن الحجم المطلق صغير بما يكفي بحيث لا يمتد أثر أي إخفاق في هذا القطاع إلى نطاق واسع، وهذا هو الجانب المطمئن من الملاحظة نفسها.
قيد واحد جدير بالملاحظة
لا يذكر التقرير أي خزائن أو منصات أو مديرين بعينهم، لذا لا يمكن عزو رقم 10 مليارات دولار إلى جهة محددة أو التحقق منه بصورة مستقلة. كما أن عبارة «بداية العام الماضي» غير مؤرخة.
في قطاع يتمحور خطره الأساسي حول الطرف المقابل — أي مدير، وأي استراتيجية، وأي عقد — فإن الرقم الإجمالي من دون تفصيل مكوناته يخبر القارئ بأن السوق تنمو، لكنه لا يوضح أين يتركز الانكشاف.