


أقرّ المشرّعون الفرنسيون بفارق ضئيل يوم الجمعة تعديلاً ضريبياً جديداً على العملات المشفرة، قد يجعل مبادلة العملات المشفرة بالعملات المستقرة أحداثاً خاضعة للضريبة بدءاً من عام 2027.
اعتمدت الجمعية الوطنية الفرنسية يوم الجمعة التعديل I-3898، بأغلبية 38 صوتاً مقابل 37، مع امتناع 25 عضواً عن التصويت. وقد طُرح هذا الإجراء في البداية بوصفه التعديل البرلماني I-CF1826 من قبل النائب الفرنسي نيكولا سانسو، واعتمد في 7 أكتوبر.
من المقرر أن تصوّت الجمعية يوم الثلاثاء على الجزء الأول من مشروع قانون المالية لعام 2027، وفقاً لجدول أعمالها الرسمي. ولا تزال مقترحات أخرى متعلقة بالعملات المشفرة قيد النظر، لكن ليس من الواضح ما إذا كانت ستُناقش أو سيُصوّت على كل منها في ذلك اليوم.
إذا أُقرّ، فسيُخضع تعديل العملات المستقرة بعض عمليات المبادلة من العملات المشفرة إلى العملات المستقرة للضريبة، وسيغيّر طريقة احتساب الدولة لضريبة أرباح رأس المال الناتجة عن العملات المشفرة.
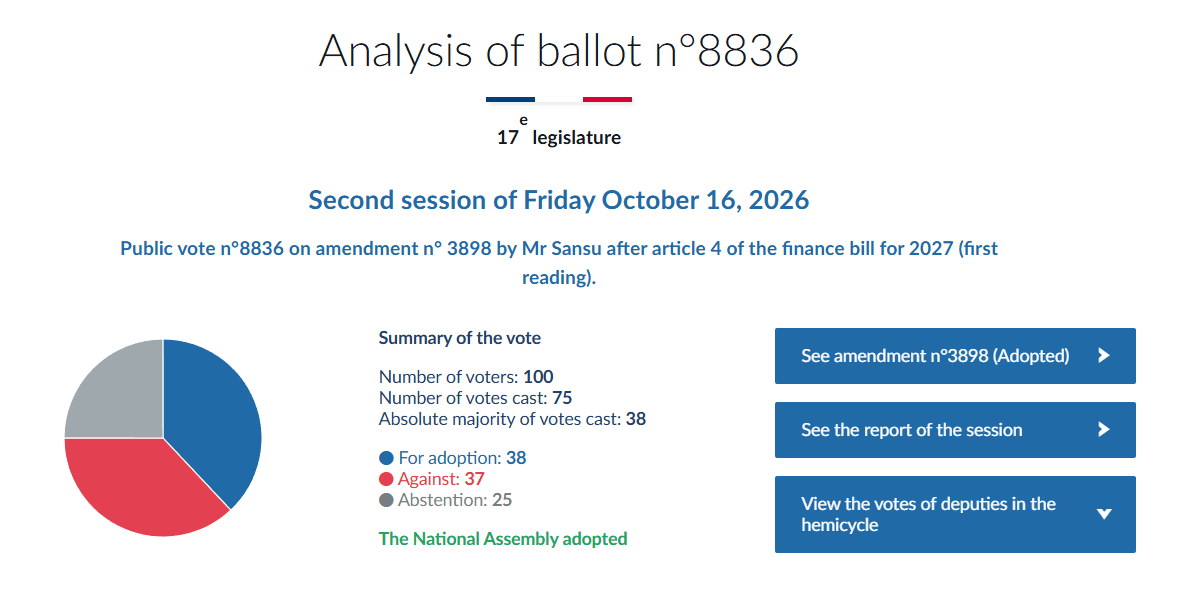
الجمعية الوطنية الفرنسية تمضي قدماً في التعديل I-3898 بشأن فرض الضرائب على مبادلات العملات المشفرة بالعملات المستقرة. المصدر: assemblee-nationale.fr
بموجب المقترح، سيترتب على تحويل المستثمرين عملة بيتكوين (BTC) أو غيرها من العملات المشفرة إلى عملات مستقرة فرض ضريبة على الأرباح، حتى من دون تحويلها إلى عملة نقدية تقليدية. وسيعتمد الحساب على تكلفة شراء الأصل المشفر المباع ومتوسط سعر الشراء المرجّح.
المشرّعون الفرنسيون يناقشون ضريبة الخروج على العملات المشفرة وإجراءات الإبلاغ عن المحافظ ذاتية الحفظ
وفي سياق منفصل، رفضت الجمعية يوم الجمعة مقترحاً بترحيل الخسائر المحققة من العملات المشفرة لمدة 10 سنوات، إذ صوّت 18 نائباً لصالحه، و75 ضده، وامتنع 3 عن التصويت.
يستعد المشرّعون الفرنسيون لمناقشة مقترحات أخرى متعلقة بالعملات المشفرة ضمن موازنة العام المقبل. ويقترح التعديل I-CF1822 توسيع نطاق نظام ضريبة الخروج في فرنسا ليشمل الأرباح غير المحققة، عندما ينقل دافعو الضرائب الذين تتجاوز القيمة الإجمالية لمحافظهم من العملات المشفرة 800,000 يورو (895,000 دولار) محل إقامتهم إلى الخارج.
وينظر المشرّعون أيضاً في التعديل I-2701، الذي سيلزم الأفراد بالإفصاح عن أرصدة محافظهم ذاتية الحفظ إذا تجاوزت قيمتها الإجمالية 100,000 يورو (112,000 دولار) في السنة الضريبية المعنية.
حتى يوم الاثنين، لا يزال المقترحان قيد الدراسة ضمن مشروع قانون المالية لعام 2027.
مجلة: كيف يُتوقع أن تعمل قواعد الاتحاد الأوروبي الضريبية على العملات المشفرة للمستخدمين والمنصات