



لنبدأ بحقيقة قد لا ترغب في سماعها.
هذا العام، وللمرة الأولى، افترق القطاع عن مسار الاستثمار.
طلبات الذكاء الاصطناعي تتسارع، وأسهمه تتراجع.
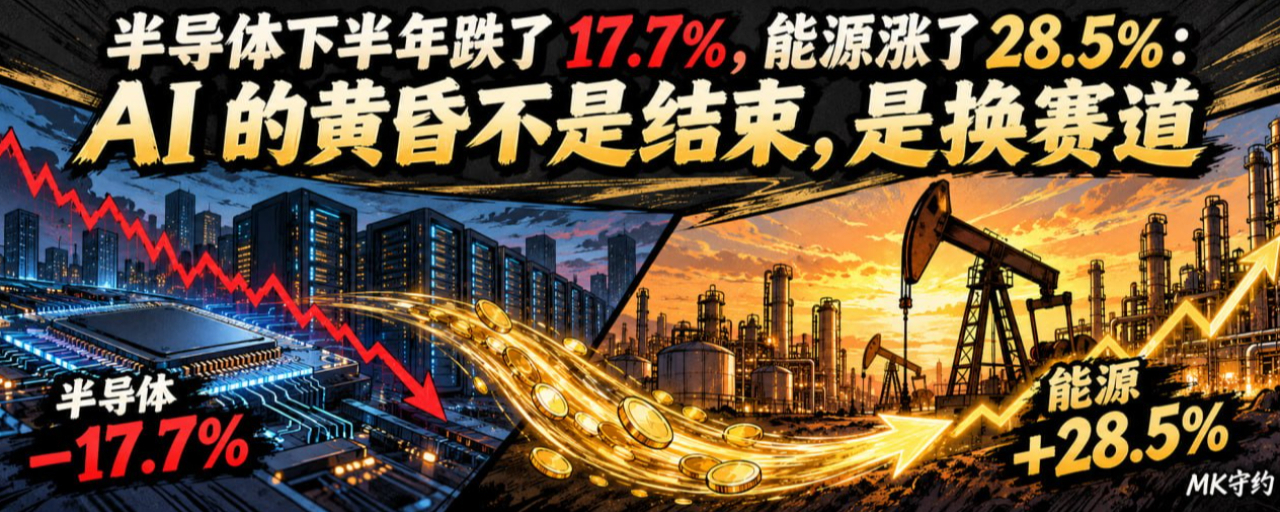
هكذا يبدو الغروب الحقيقي: ليس أن القطاع يحتضر، بل أن الأموال تغيّر مقاعدها.
أعددتُ ترتيب القطاعات للنصف الثاني من العام. ألقِ نظرة أولًا على ثلاثة أرقام.
أشباه الموصلات: تراجعت بنسبة 17.7% في النصف الثاني من العام.
كان هذا أسوأ القطاعات أداءً على الإطلاق.
الطاقة: ارتفعت بنسبة 28.5% في النصف الثاني من العام.
البيتكوين: ارتفع بنسبة 37.8% في النصف الثاني من العام، ليحتل المركز الثاني.
تحوّل صاحب المركز الأول في النصف الأول إلى صاحب المركز الأخير في النصف الثاني.
وهذا هو الموضوع الحقيقي الذي ينبغي الحديث عنه اليوم.
لنرَ أولًا إلى أين وصل غروب الذكاء الاصطناعي.
أعلنت TSMC وASML نتائجهما يوم الخميس الماضي والأربعاء الذي سبقه.
بلغ صافي ربح TSMC في الربع الثالث 763.06 مليار دولار تايواني جديد، بزيادة 68.7% على أساس سنوي، مسجلًا رقمًا قياسيًا.
وبلغت الإيرادات 46.72 مليار دولار، بزيادة 41.2% على أساس سنوي.
وقدّمت الشركة توقعات للربع الرابع تتراوح بين 52.3 و54.3 مليار دولار.
ورفعت توقعاتها لنمو العام بأكمله إلى ما يزيد قليلًا على 40%، كما رفعت الإنفاق الرأسمالي.
ورفعت ASML في اليوم نفسه توقعاتها للعام بأكمله.
أما الطلبيات، فكل تقرير أجمل من سابقه.
ثم لننظر إلى أسعار الأسهم.
هبط سهم TSMC بنسبة 1.8% في يوم إعلان النتائج، وما زال أدنى من أعلى مستوى له خلال 52 أسبوعًا بنسبة 13.4%.
أما سهم ASML، فيبتعد عن قمته بنسبة 17.1%.
ويبتعد سهم Nvidia عن قمته بنسبة 10.7%.
هبط سهم Oracle بنسبة 8.8% يوم صدور مؤشر أسعار المستهلكين، فيما تراجع سهم CoreWeave بنسبة 15.5% في يوم واحد.
وعند افتتاح الأسواق الآسيوية يوم الجمعة، هبط سهم Samsung بنسبة 9.5%، وسهم SK Hynix بنسبة 11%، وسهم SoftBank بنسبة 9.3%.
في الأسبوع نفسه، كانت كل الأخبار الجيدة عن الطلبيات، وكل الأخبار السيئة عن أسعار الأسهم.
لذلك، لا يكمن سبب هذا التراجع في جانب الطلب.
بل في جانب التمويل.
بلغ عائد سندات الخزانة الأمريكية لأجل 10 سنوات 5.09%، ولأجل 30 سنة 5.43%.
قفز كل من مؤشر أسعار المستهلكين ومؤشر أسعار المنتجين الأسبوع الماضي؛ إذ ارتفع مؤشر أسعار المنتجين 1.3% على أساس شهري، وهي أكبر زيادة شهرية منذ مارس 2022.
لا تسعّر الأسواق سوى احتمال 27.5% لرفع الفائدة في أكتوبر، مقابل 78.5% في ديسمبر.
بعبارة أخرى، ترى الأسواق أن الاحتياطي الفيدرالي سينتظر إلى ما بعد انتخابات منتصف الولاية قبل أن يتحرك.
لكن الشركات التي تقترض لبناء مراكز البيانات لا تستطيع الانتظار لأكثر من شهر.
لقد استنفدت تدفقاتها النقدية الحرة، فيما تواصل تكاليف التمويل الارتفاع.
وقال أحد المحللين حرفيًا إن برج الإنفاق الرأسمالي على الذكاء الاصطناعي بدأ يُسحب من تحته لبنةً تلو الأخرى.
وهذا يفسر لماذا تسوء أسعار الأسهم كلما جاءت نتائج الأعمال أفضل.
والآن، إليك إجابة السؤال الذي يشغلك أكثر اليوم: أين تكمن القطاعات الرابحة في النصف الثاني من العام؟
المسار الأول هو الأصول المادية والطاقة.
ارتفع قطاع الطاقة 28.5% في النصف الثاني من العام، و52.6% منذ بداية العام، وما زال عند أعلى مستوى له خلال 52 أسبوعًا.
بلغ سعر النفط الخام 97 دولارًا، مرتفعًا 40% في النصف الثاني وحده.
وهنا مفارقة: التضخم يشتعل، لكن الذهب لم يرتفع.
لم يرتفع الذهب سوى 3.7% في النصف الثاني من العام، وما زال أقل من أعلى مستوى له خلال 52 أسبوعًا بنسبة 21%.
تراجع العائد الحقيقي لسندات الخزانة الأمريكية لأجل 10 سنوات هذا الأسبوع من 2.91% إلى 2.74%.
انخفضت أسعار الفائدة الحقيقية 17 نقطة أساس، ومع ذلك لم يستفد الذهب من هذه الحركة.
المستفيد من تداولات التضخم هذه المرة ليس الذهب، بل الطاقة.
المسار الثاني هو الدفاع عن طريق التدفقات النقدية.
ارتفع قطاع السلع الاستهلاكية الأساسية 5.5% في النصف الثاني من العام، ولا يفصله عن أعلى مستوى له خلال 52 أسبوعًا سوى 2.7%.
ارتفع قطاع الرعاية الصحية 11.4% في النصف الثاني من العام، ولا يفصله عن قمته سوى 0.3%؛ أي إنه يكاد يلامس مستوى قياسيًا جديدًا.
وكان القطاعان أيضًا الأكثر صمودًا أمام الهبوط الأسبوع الماضي؛ إذ ارتفعت السلع الاستهلاكية الأساسية 5% خلال أسبوع.
لم تغادر الأموال السوق؛ بل انتقلت من الأصول ذات أطول مدة، والأعلى تكلفة، إلى التدفقات النقدية الأكثر يقينًا.
المسار الثالث هو المسار الخاص بالعملات المشفرة.
ارتفع البيتكوين 37.8% في النصف الثاني من العام، ليحتل المرتبة الثانية بين القطاعات.
لكنه ما زال أدنى من أعلى مستوى له خلال 52 أسبوعًا بنسبة 27.8%.
يبلغ سعر العقد الدائم للبيتكوين على بينانس الآن 82,800 دولار.
ويبلغ سعر الإيثيريوم 2,433 دولارًا، وسعر SOL نحو 105 دولارات.
سلكت العملات المشفرة في هذه الجولة مسارًا مستقلًا، ولم تواكب الذكاء الاصطناعي.
وضعها الآن هو أنها ارتفعت في جولة، لكنها ما زالت في منتصف الطريق إلى القمة.
وفي المقابل، هناك ثلاثة أرقام يجب مراقبتها.
ما زالت السندات عالية العائد أدنى من أعلى مستوى لها خلال 52 أسبوعًا بنسبة 5.4%، وأداؤها الإجمالي سلبي في النصف الثاني من العام.
تراجعت الأسهم الصغيرة 10% في النصف الثاني من العام.
أحدهما مقياس لحرارة الائتمان، والآخر لحرارة التمويل.
عندما يضعف هذان الرقمان معًا، تكون سلسلة التمويل قد دخلت فعلًا في مرحلة ضيق.
والآن، إليك الجدول الزمني.
يجتمع الاحتياطي الفيدرالي في 28 أكتوبر، ولا تسعّر الأسواق سوى احتمال 27.5% لرفع الفائدة.
وتُجرى انتخابات منتصف الولاية في 3 نوفمبر.
ثم يُعقد اجتماع آخر في 9 ديسمبر، حيث تسعّر الأسواق احتمالًا يبلغ 78.5%.
أي إن نافذة الخطر الحقيقية تقع في ديسمبر، لا أكتوبر.
ما زال أمامنا شهر وثلاثة أسابيع حتى ديسمبر، وهي مدة كافية لتعديل مراكزك.
وأخيرًا، إليك ثلاث حقائق صريحة.
الأولى: غروب الذكاء الاصطناعي لا يعني نهاية القطاع؛ بل إن التقييمات والتمويل وصلا أولًا إلى حدودهما.
لا تجعل قوة الطلبيات سببًا للشراء؛ فقد عرضت الأسواق هذا الدرس الأسبوع الماضي بالفعل.
الثانية: الانتقال إلى قطاع آخر لا يعني مطاردة الارتفاعات.
المقصود الحقيقي واحد: تقليص مدة استثمارات المحفظة.
الثالثة: ما ينبغي أن تراقبه ليس الرسم البياني للأسعار، بل ثلاثة أرقام.
هل اتسعت فروق عوائد السندات عالية العائد؟ وهل عاد عائد سندات الخزانة الأمريكية لأجل 10 سنوات إلى 5.34%؟ وما معدل تمويل العقود الدائمة للعملات المشفرة؟
إذا تحركت هذه الأرقام الثلاثة جميعًا في الاتجاه السيئ، فحينها فقط يكون الوضع قد تغيّر فعلًا.
وحتى ذلك الحين، الشيء الوحيد الذي عليك ضبطه هو مستوى الرافعة المالية لديك.
— MK، ملتزمًا بوعده
توضيحان: ① حسبتُ بنفسي اليوم جميع نسب صعود وهبوط القطاعات استنادًا إلى الأسعار اليومية لصناديق ETF (يبدأ H2 من إغلاق 6-30، ويبدأ الربع الرابع من 9-30، وآخر البيانات عند إغلاق 10-15)، ولم أنقلها عن ترتيب أعدّه غيري؛ ② احتسبتُ «النصف الثاني من العام» وفقًا للطريقة المعتادة في بيانات البنوك المركزية، من بداية H2 حتى الأمس، لذا فإن ارتفاع الطاقة +28.5% وتراجع أشباه الموصلات −17.7% في الترتيب يعكسان عوائد فعلية للفترة.