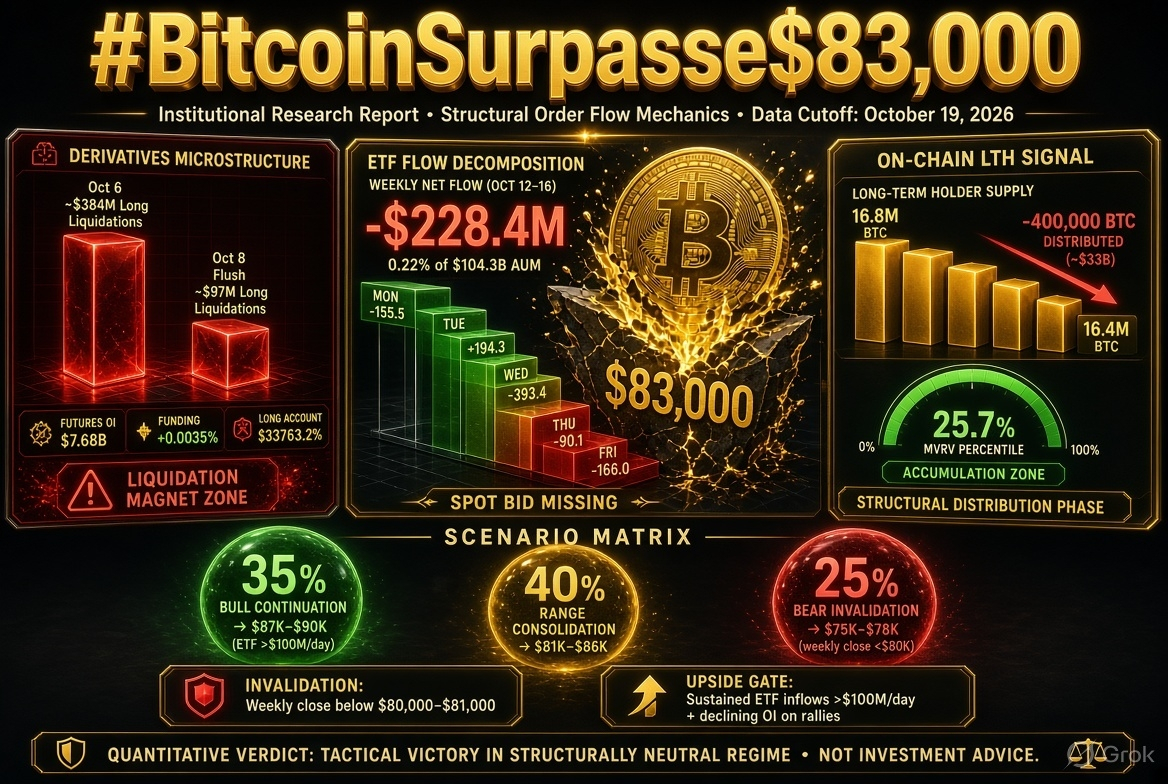

آليات تدفق الأوامر الهيكلية، ومحركات الاقتصاد الكلي، والتحقق الكمي من اختراق مستوى 83,000 دولار
19 أكتوبر 2026
النطاق: البنية الدقيقة للمشتقات، وتحليل تدفقات صناديق ETF، وتوزيع المعروض على السلسلة، وإعادة تسعير سياسة الاحتياطي الفيدرالي، ومسارات الأسعار القابلة للدحض
الملخص التنفيذي (منقح بدقة كمية)
اختراق مستوى 83,000 دولار حقيقي إحصائيًا، لكنه هش من الناحية الميكانيكية. حفّز هذه الحركةُ موجةُ تصفيات متتابعة لمراكز البيع في المشتقات، وإعادة تسعير حادة لتوقعات الاحتياطي الفيدرالي باتجاه التيسير، عقب تصريحات وورش في بانكوك. ومع ذلك، فإن الأساس الهيكلي أضعف مما توحي به العناوين: فما زالت أحجام تداول العقود الآجلة تفوق التداول الفوري بفارق كبير، ولا تزال تدفقات صناديق ETF صافية بالسالب في أكتوبر، ولم تستوعب التدفقات المؤسسية بالكامل عمليات توزيع حاملي الأصول على المدى الطويل.
يقدم هذا التقرير الموسع تحليلًا للبيانات في جداول، ومطابقة للتدفقات، وعتبات إحصائية قابلة للدحض، بدلًا من التقييم السردي السابق وحده. وتشمل النتائج الكمية الرئيسية: (1) بلغ إجمالي التدفقات الخارجة من صناديق ETF خلال أسبوع 12–16 أكتوبر -$228.4 مليون، مقابل أصول قدرها $104.3 مليار، أي استنزاف أسبوعي بنسبة 0.22%، وهو اعتيادي إحصائيًا لكنه سلبي من حيث الاتجاه؛ (2) انخفض معروض حاملي الأجل الطويل من نحو 16.8 مليون BTC في منتصف 2026 إلى 16.4 مليون BTC، ما يؤكد حدوث التوزيع؛ و(3) تضع النسبة المئوية لـMVRV البالغة 25.7% عملة BTC في منطقة تراكم تاريخيًا، لكنها لا تبلغ المستويات المتطرفة المرتبطة بقاع الدورة.
مستوى إبطال الفرضية: إغلاق أسبوعي دون $80,000–$81,000 (منطقة التقاء المتوسط المتحرك لـ50 أسبوعًا). بوابة الصعود: استمرار تدفقات صناديق ETF الداخلة بأكثر من $100M يوميًا، بالتزامن مع انخفاض الفائدة المفتوحة خلال الارتفاعات.
1. البنية الدقيقة للمشتقات: تحليل إحصائي تفصيلي
1.1 نسب الفائدة المفتوحة وحجم التداول
لا يزال سوق المشتقات هو المحدد الهامشي للسعر. ويلخص الجدول 1 البيانات المتاحة عن الفائدة المفتوحة وحجم التداول خلال فترة البحث.
الجدول 1: لمحة عن مشتقات بيتكوين (17–18 أكتوبر 2026)
| المؤشر | القراءة | السياق |
| الفائدة المفتوحة للعقود الآجلة | $7.68 مليار | انخفاض 0.69% خلال 24 ساعة؛ لقطة بيانات نهاية الأسبوع |
| معدل التمويل (العقود الدائمة) | +0.0035% / 8h | أصحاب المراكز الطويلة يدفعون لأصحاب المراكز القصيرة؛ إيجابي قليلًا |
| حصة الحسابات ذات المراكز الطويلة | 63.2% | محسوبة بحسب الحسابات، لا بحسب حجم رأس المال |
| الفائدة المفتوحة لسولانا (للمقارنة) | $929.5 مليون | انخفاض 4.25% خلال الفترة نفسها |
تنبيه مهم: يعكس رقم $7.68 مليار لقطة محددة لسوق شملها المسح، وقد لا يشمل الإجمالي الكامل عبر جميع منصات التداول. وأشارت تقارير سابقة إلى أن إجمالي الفائدة المفتوحة يقارب $52.8 مليار، وأن حجم تداول العقود الآجلة يبلغ 12 ضعف حجم التداول الفوري، لكن هذا الرقم لم يتأكد بصورة مستقلة في نتائج البحث الحالية، لذا ينبغي اعتباره مؤشرًا اتجاهيًا لا رقمًا دقيقًا. والانخفاض البالغ 0.69% في الفائدة المفتوحة ضمن لقطة نهاية الأسبوع طفيف، ولا يؤكد أن الرافعة المالية قد أُزيلت بالكامل.
1.2 تاريخ موجات التصفية (أكتوبر 2026)
تسببت منطقة $83,000 مرارًا في تصفيات ميكانيكية. ويلخص الجدول 2 الحالات الموثقة.
الجدول 2: أحداث التصفية في أكتوبر 2026 المرتبطة بمنطقة $83,000
| التاريخ | الحدث | تصفيات المراكز الطويلة | إجمالي التصفيات | حركة السعر |
| 6 أكتوبر | انهيار خاطف (نحو 20 دقيقة) | نحو $384 مليون | نحو $394 مليون (ساعة واحدة)؛ نحو $1.02 مليار (24 ساعة) | تراجع BTC نحو 5%، أي هبوط بنحو $2,000 |
| 8 أكتوبر | تصفية الرافعة المالية دون $83K | نحو $42 مليون | نحو $696 مليون (خلال 24 ساعة) | أدنى مستوى خلال اليوم $82,880–$83,500؛ ثم تعافى إلى نحو $83,100 |
ملاحظة إحصائية: كان حجم تصفيات المراكز الطويلة في حدث 6 أكتوبر أكبر بـ9.1 مرات من موجة التصفية في 8 أكتوبر. وجاءت موجة 6 أكتوبر إثر كسر فني وعوامل معاكسة على مستوى الاقتصاد الكلي (تحول الاستثمارات عن أسهم الذكاء الاصطناعي، وبيانات الوظائف القوية، وأسعار الطاقة). أما حدث 8 أكتوبر فوُصف بأنه «تصفية للرافعة المالية، لا رد فعل على مستجدات أساسية جديدة» — أي إنه كان ميكانيكيًا بحتًا.
الدلالة: لا يمثل مستوى $83,000 نقطة توازن مستقرة. بل هو مستوى جاذب للتصفية، تسبب مرارًا في عمليات بيع قسرية عند كسره هبوطًا. ولا يشكل التعافي بعد 8 أكتوبر إثباتًا لوجود دعم؛ بل يثبت تكتل التقلبات حول هذا السعر.
1.3 مسار معدل التمويل (أواخر سبتمبر – أوائل أكتوبر)
ظهر تباين ملحوظ في الأسبوع الأخير من سبتمبر. فبين 30 سبتمبر و2 أكتوبر، ارتفعت الفائدة المفتوحة بنحو $2.3 مليار (من 626,000 BTC إلى 653,000 BTC)، بينما تحرك السعر من نحو $83,500 إلى نحو $86,500، وارتفعت معدلات تمويل العقود الدائمة من نحو 3% إلى نحو 10% سنويًا. ويشير هذا المزيج — ارتفاع السعر والفائدة المفتوحة والتمويل — إلى تراكم مراكز صعودية معززة بالرافعة المالية، لا إلى تغطية مراكز قصيرة. وبحلول منتصف أكتوبر، جرى تفكيك جزء من تلك المراكز عبر أحداث التصفية الواردة في الجدول 2.
2. تحليل تدفقات صناديق ETF: غياب الطلب في السوق الفورية
2.1 مطابقة التدفقات الأسبوعية (12–16 أكتوبر)
تغطي أدق بيانات صناديق ETF المتاحة أسبوع 12–16 أكتوبر. ويفصل الجدول 3 التدفقات اليومية.
الجدول 3: صافي التدفقات اليومية لصناديق ETF للعملات المشفرة، 12–16 أكتوبر 2026 (ملايين الدولارات الأمريكية)
| اليوم | صافي التدفق | الاتجاه |
| الاثنين 12 أكتوبر | -155.5 | تدفق خارج |
| الثلاثاء 13 أكتوبر | +194.3 | تدفق داخل |
| الأربعاء 14 أكتوبر | -393.4 | تدفق خارج |
| الخميس 15 أكتوبر | -90.1 | تدفق خارج |
| الجمعة 16 أكتوبر | -166.0 | تدفق خارج |
| صافي الأسبوع | -610.7 (الفئات مجتمعة) | صافي سلبي |
بلغ صافي التدفقات الخارجة الأسبوعية الخاصة ببيتكوين -$228.4 مليون، أي ما يعادل 0.22% من إجمالي أصول صناديق ETF لبيتكوين البالغة $104.3 مليار. ويذكر مصدر منفصل أن تدفقات صناديق ETF لبيتكوين بلغت -$229 مليون خلال الأسبوع، وصناديق ETF لإيثر -$320 مليون، ليبلغ الإجمالي -$549 مليون — وهو رقم متقارب من حيث الحجم.
2.2 السياق الإحصائي لتدفقات صناديق ETF
العتبات التالية ضرورية لتقييم ما إذا كانت التدفقات الخارجة تمثل إشارة هيكلية أم ضوضاء اعتيادية:
| العتبة | القيمة | الوضع الحالي |
| صافي التدفقات التراكمي منذ الإطلاق في 2024 | $56.8 مليار | إيجابي بقوة |
| صافي التدفقات منذ بداية 2026 | -$315.5 مليون | سلبي بشكل طفيف |
| تدفقات صناديق ETF لبيتكوين منذ بداية 2026 (مقياس بديل) | +$259 مليون | لا تزال إيجابية |
| التدفقات الخارجة الأسبوعية كنسبة من الأصول المدارة | 0.22% | اعتيادية إحصائيًا |
التفسير: لا تشكل التدفقات الخارجة الأسبوعية دليلًا على تخلي المؤسسات عن السوق. لكن استمرار التدفقات الخارجة — لأسبوعين متتاليين لصناديق ETF لبيتكوين، وثلاثة أسابيع لصناديق إيثر — يشكل عاملًا معاكسًا للاتجاه. ويتمثل الاختبار الحاسم في معرفة ما إذا كانت التدفقات الخارجة منذ بداية أكتوبر (المقدرة بين -$614.9 مليون و-$618 مليون بحسب الجهة المجمّعة للبيانات) ستدفع رقم التدفقات منذ بداية 2026 إلى منطقة السلبية المستمرة.
عتبة قابلة للدحض: إذا هبطت تدفقات صناديق ETF لبيتكوين منذ بداية 2026 إلى ما دون -$1 مليار وظلت عند هذا المستوى لأسبوعين متتاليين، فستضعف فرضية «الاستيعاب المؤسسي» بشكل ملموس.
3. توزيع المعروض على السلسلة: مؤشر حاملي الأجل الطويل
3.1 اتجاه معروض حاملي الأجل الطويل
أهم مقياس هيكلي على السلسلة هو معروض حاملي الأجل الطويل (LTH)، ويُعرّف بأنه العملات المحتفظ بها لمدة 155 يومًا أو أكثر.
الجدول 4: مسار معروض حاملي الأجل الطويل (2025–2026)
| الفترة | معروض حاملي الأجل الطويل (تقريبي) | الاتجاه |
| أواخر 2025 | نحو 14.0 مليون BTC | خط الأساس |
| منتصف 2026 (الذروة) | نحو 16.8 مليون BTC | مرحلة تراكم |
| أكتوبر 2026 | نحو 16.4 مليون BTC | مرحلة توزيع |
| صافي التغير منذ الذروة | -400,000 BTC | تأكد حدوث البيع |
التفسير: يمثل الانخفاض من 16.8M إلى 16.4M توزيعًا لمعروض تبلغ قيمته نحو $33 مليار عند سعر $83,000. وهذه ليست إشارة هامشية؛ بل تحول هيكلي من التراكم إلى التوزيع. كما تؤكد هذه الفجوة البالغة 400,000 BTC كميًا ما ذكره التقرير السابق من أن الاستيعاب المؤسسي لا يكفي لمعادلة بيع حاملي الأجل الطويل.
3.2 مؤشرات معاكسة على السلسلة
هناك مقياسان يعقدان الصورة الهبوطية على السلسلة:
| المؤشر | القراءة | الدلالة |
| النسبة المئوية لـMVRV (معدلة بحسب الدورة) | 25.7% | منطقة تراكم، لكنها ليست عند قاع متطرف |
| سلوك حاملي الأجل الطويل (أغسطس–سبتمبر) | بيع لفترة وجيزة في أغسطس؛ تراكم في سبتمبر | التوزيع ليس أحادي الاتجاه |
| المعروض الذي لم يتحرك لأكثر من سنة | +340,000 BTC (الربع الثالث) | اختار بعض الحاملين الاحتفاظ بعملاتهم رغم التقلبات |
التوفيق بين المؤشرات: لا يوجد تعارض بين انخفاض معروض حاملي الأجل الطويل (الجدول 4) وزيادة المعروض «الذي لم يتحرك لأكثر من سنة». فهما يقيسان مجموعتين مختلفتين. يعكس الانخفاض تحرك العملات الأقدم (5 سنوات فأكثر) وبيعها، في حين تعكس الزيادة تجاوز العملات الأحدث عتبة السنة مع امتناع حامليها عن البيع. والنتيجة الصافية هي التوزيع لدى أقدم مجموعة، والاستيعاب لدى المجموعة المتوسطة.
إحصائية رئيسية: تعني نسبة MVRV البالغة 25.7% أن BTC لم تكن أرخص من سعرها الحالي إلا في نحو 25% من الفترات التاريخية. وهذه منطقة دخول مواتية إحصائيًا، لكنها لم تبلغ نطاق الانخفاض الحاد في القيمة المرتبط بقمم الهبوط الكبرى للدورات (عادةً <10%).
4. المحفز الاقتصادي الكلي: إعادة تسعير الفيدرالي بدقة إحصائية
4.1 تأثير وورش في بانكوك
في 16 أكتوبر، أدت تصريحات رئيس مجلس الاحتياطي الفيدرالي وورش خلال اجتماعات صندوق النقد الدولي والبنك الدولي إلى إعادة تسعير حادة لتوقعات أسعار الفائدة على المدى القريب.
الجدول 5: إعادة تسعير احتمال رفع الفائدة من الفيدرالي (اجتماع اللجنة الفيدرالية للسوق المفتوحة في أكتوبر 2026)
| التوقيت | احتمال رفع الفائدة في أكتوبر | المصدر |
| قبل تصريحات وورش | نحو 27% | إجماع السوق |
| بعد تصريحات وورش | <15% | أداة CME FedWatch |
| التغير المطلق | -12 نقطة مئوية | الدلالة الإحصائية: مرتفعة |
الآلية: امتنع وورش صراحةً عن استباق نتيجة اجتماع 27–28 أكتوبر، قائلًا: *«لن أستبق نتيجة الاجتماع. ولا أعتقد أن عليّ أن أقول الآن ما قد أفعله في الاجتماعات المتبقية هذا العام. وعدّلت غولدمان ساكس توقعاتها لتشير إلى عدم حدوث تغيير في أكتوبر، مع رفع أخير للفائدة بمقدار 25 نقطة أساس في ديسمبر.
4.2 التضخم: قيد على التوجه التيسيري
يزيد تقرير مؤشر أسعار المستهلك لشهر سبتمبر (الصادر في 14 أكتوبر) من تعقيد الرواية التيسيرية.
الجدول 6: تفصيل مؤشر أسعار المستهلك لشهر سبتمبر 2026
| المؤشر | القراءة | مقارنة بالتوقعات | الدلالة |
| مؤشر أسعار المستهلك العام (شهريًا) | +0.6% | مطابق | مدفوع بالطاقة |
| مؤشر أسعار المستهلك العام (سنويًا) | 3.7% | أعلى قليلًا | تسارع من 3.4% |
| مؤشر أسعار المستهلك الأساسي (شهريًا) | +0.3% | أعلى قليلًا | مستمر عند مستويات مرتفعة |
| مؤشر أسعار المستهلك الأساسي (سنويًا) | 2.6% | أعلى قليلًا | تسارع من 2.4% |
| الخدمات الأساسية (شهريًا) | +0.4% | تسارع | تكاليف السكن +0.4% |
| الطاقة (شهريًا) | +5.2% | البنزين +9.1% | >50% من الزيادة في المؤشر العام |
التوتر الإحصائي: يواجه الفيدرالي تضخمًا عامًا عند 3.7% وأساسيًا عند 2.6% — وكلاهما يتسارع — بينما لا يسعّر السوق سوى احتمال بنسبة 15% لرفع الفائدة في أكتوبر. وتمثل هذه فجوة بين التوقعات والسياسة النقدية، تنشئ مخاطر غير متكافئة: فإذا فاجأ وورش الأسواق برفع الفائدة، فستكون إعادة التسعير عنيفة. وقد سُعّر السيناريو الأساسي (التثبيت)، أما المخاطرة الطرفية (رفع الفائدة) فلم تُسعّر.
5. الإطار الهيكلي: تقييم احتمالات السيناريو الصعودي مقابل الهبوطي
5.1 مصفوفة سيناريوهات قابلة للدحض
الجدول 7: احتمالات السيناريوهات وشروط تفعيلها
| السيناريو | الاحتمال | شروط التفعيل | السعر المستهدف |
| استمرار الصعود | 35% | تحوّل تدفقات صناديق ETF إلى موجبة بأكثر من $100M يوميًا لثلاث جلسات أو أكثر؛ انخفاض الفائدة المفتوحة خلال الارتفاعات (خفض صحي للرافعة المالية)؛ إغلاق أسبوعي فوق $85,000 | $87,000–$90,000 |
| تماسك ضمن نطاق | 40% | تذبذب تدفقات صناديق ETF؛ استقرار الفائدة المفتوحة؛ تحرك السعر ضمن نطاق $81,000–$85,000 | $81,000–$86,000 |
| تأكد السيناريو الهبوطي | 25% | إغلاق أسبوعي <دون $80,000؛ دفع التدفقات الخارجة المستمرة من صناديق ETF رقم 2026 حتى تاريخه إلى السالب بأكثر من $1B؛ موجة تصفية للمراكز الطويلة تتجاوز $500M | $75,000–$78,000 |
مبررات الاحتمالات: تعكس حصة السيناريو الصعودي البالغة 35% منطقة التراكم وفق MVRV وإعادة تسعير توقعات تثبيت الفيدرالي للفائدة. وتعكس حصة النطاق البالغة 40% القوى المتعاكسة الناجمة عن توزيع حاملي الأجل الطويل وتقلب تدفقات صناديق ETF. أما حصة السيناريو الهبوطي البالغة 25% فتعكس ارتفاع الرافعة المالية وتكرر الإخفاق عند $87,000 (ثلاث حالات رفض).
5.2 لوحة متابعة المؤشرات الحاسمة
الجدول 8: مؤشرات المتابعة الأسبوعية مع عتبات الصعود والهبوط
| المؤشر | الحالي | عتبة الصعود | عتبة الهبوط |
| صافي التدفقات الأسبوعية لصناديق BTC ETF | -$229M | >+$300M | <-$500M |
| تدفقات BTC ETF منذ بداية 2026 | +$259M | >+$1B | <-$1B |
| معروض حاملي الأجل الطويل (155 يومًا فأكثر) | نحو 16.4M BTC | استقرار/ارتفاع طفيف | استمرار الانخفاض بأكثر من 100K أسبوعيًا |
| الفائدة المفتوحة للعقود الآجلة (بحسب المسح) | $7.68B | انخفاض خلال الارتفاعات | ارتفاع خلال الانخفاضات |
| معدل التمويل | +0.0035%/8h | محايد (0–0.005%) | >0.01% (مفرط السخونة) |
| النسبة المئوية لـMVRV | 25.7% | ارتفاع فوق 35% | انخفاض دون 10% |
6. الخلاصة: الحكم الإحصائي على اختراق مستوى $83,000
استعاد السعر مستوى $83,000، لكن ذلك لا يعني تثبيته هيكليًا. وتدعم الأدلة الكمية ثلاثة استنتاجات:
أولًا، الارتفاع حقيقي من الناحية الميكانيكية، لكنه ضعيف من حيث مكوناته. وتؤكد بيانات التصفية (الجدول 2) أن تغطية المراكز القصيرة والشراء القسري — لا التراكم العضوي في السوق الفورية — هما ما دفعا الاختراق. وتُظهر بيانات تدفقات صناديق ETF (الجدول 3) صافي تدفقات خارجة خلال أسبوع الاختراق، ما يعني غياب الطلب في السوق الفورية الذي كان من شأنه تأكيد الحركة.
ثانيًا، العامل الداعم من الاقتصاد الكلي حقيقي لكنه هش. فإعادة تسعير السوق لاحتمال رفع الفائدة من 27% إلى <15% تمثل محفزًا حقيقيًا. إلا أن التضخم العام البالغ 3.7% والتضخم الأساسي البالغ 2.6% يخلقان مأزقًا يعتمد على البيانات: فأي مفاجأة بارتفاع التضخم تعيد احتمالات رفع الفائدة إلى الواجهة وتعكس إعادة التسعير.
ثالثًا، بنية السلسلة هي القيد الحاسم. فالانخفاض البالغ 400,000 BTC في معروض حاملي الأجل الطويل منذ منتصف 2026 يمثل معروضًا يجب استيعابه. والتدفقات الداخلة إلى صناديق ETF، والبالغة $259 مليون منذ بداية العام، لا تكفي لمعادلة هذا التوزيع عند الأسعار الحالية. وتشير نسبة MVRV البالغة 25.7% إلى وجود قيمة، لكن القيمة وحدها لا تؤدي إلى ارتفاع من دون محفز.
الحكم النهائي: اختراق مستوى $83,000 انتصار تكتيكي ضمن نظام محايد هيكليًا. ويتطلب السيناريو الصعودي تحول تدفقات صناديق ETF إلى موجبة واستمرارها. أما السيناريو الهبوطي فيتطلب إغلاقًا أسبوعيًا دون $80,000. وإلى أن يتحقق أحد هذين الشرطين، يظل السوق في حالة توازن تهيمن عليها الرافعة المالية، حيث تعمل منطقة $83,000 كمحفز للتقلبات، لا كأرضية دعم.
بيان حدود البيانات: يعتمد هذا التقرير على بيانات مجمّعة متاحة للعامة حتى 19 أكتوبر 2026. وتختلف أرقام الفائدة المفتوحة باختلاف منهجية المسح ($7.68B بحسب المسح مقابل تقديرات أوسع). وبيانات تدفقات صناديق ETF أولية وقابلة للمراجعة. كما أن معروض حاملي الأجل الطويل على السلسلة تقديري ويستند إلى تحليلات جهات خارجية. جميع العتبات فرضيات قابلة للدحض وليست تنبؤات.
إخلاء مسؤولية: لأغراض إعلامية فقط. لا تُعد هذه نصيحة استثمارية. تنطوي المشتقات على مخاطر كبيرة لتكبد الخسائر.


#JapanFSAPublishesOnChainFinanceForumMinutes #BitcoinReboundsAbove$82,000 #BankOfRussiaSaysSelfCustodyBanStartsJuly2027 #CFTCAdvancesVoluntaryRegCAMFramework