

أولًا، بعد العاصفة: صمد مستوى 80 ألفًا
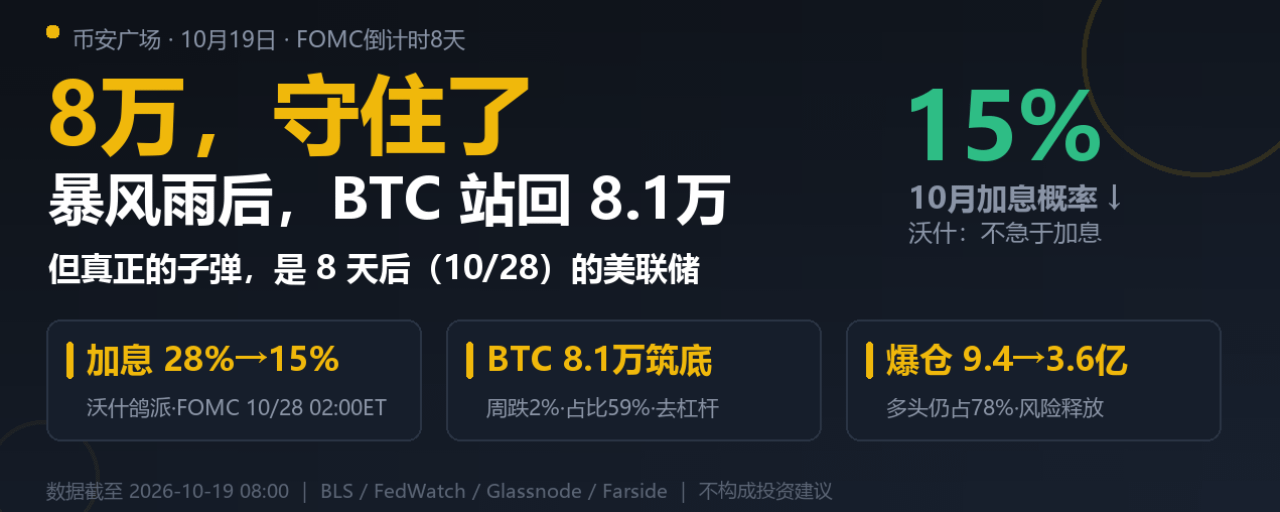
خلال الأسبوع الذي شهد قفزات متتالية في مؤشري أسعار المستهلك والمنتجين، هبط BTC لفترة وجيزة دون 80 ألفًا (إلى أدنى مستوى عند 79,730)، وبلغت تصفيات المراكز في السوق بأكمله 940 مليونًا. لكن بحلول 10/19، تراجعت التصفيات إلى 360 مليونًا، وظلّت حصة مراكز الشراء عند 78% — ما يعني أن عملية التخلص من الرافعة المالية أوشكت على الاكتمال. وعاد BTC إلى نطاق 81–82 ألفًا، منخفضًا نحو 2% خلال الأسبوع، فيما ارتفعت حصته من القيمة السوقية إلى 59%، ما يشير إلى أن المستثمرين يفضّلون الاحتماء بـBTC وسط حالة عدم اليقين.
ثانيًا، المتغير الأكبر لم يعد مؤشر أسعار المستهلك، بل لجنة السوق المفتوحة الفيدرالية (FOMC)
تحوّل اهتمام السوق من بيانات التضخم إلى قرار الاحتياطي الفيدرالي في 10/28 (فجر 10/29 بتوقيت بكين). وفي 10/16، رفض الرئيس وورش استباق السياسة النقدية خلال الاجتماع السنوي لصندوق النقد الدولي في بانكوك، ففسّر السوق ذلك على أنه موقف يميل إلى التيسير، وانخفض احتمال رفع الفائدة في أكتوبر من نحو 28% إلى 15%. لكن الآراء متباينة بشدة: ترى Oxford Economics أن الفائدة سترتفع في أكتوبر وديسمبر؛ ووصف رئيس سابق لبنك أوف أمريكا الاحتمالات بأنها «50-50». ومع اقتراب انتخابات التجديد النصفي (11/3)، لا يرغب الاحتياطي الفيدرالي أيضًا في أن يبدو مسيّسًا برفع الفائدة قبل الانتخابات بستة أيام — لذا فإن «عدم التحرك في أكتوبر» هو التوقع السائد، بينما يتزايد احتمال رفع الفائدة في ديسمبر.
ثالثًا: أجندة هذا الأسبوع هي المحفّز
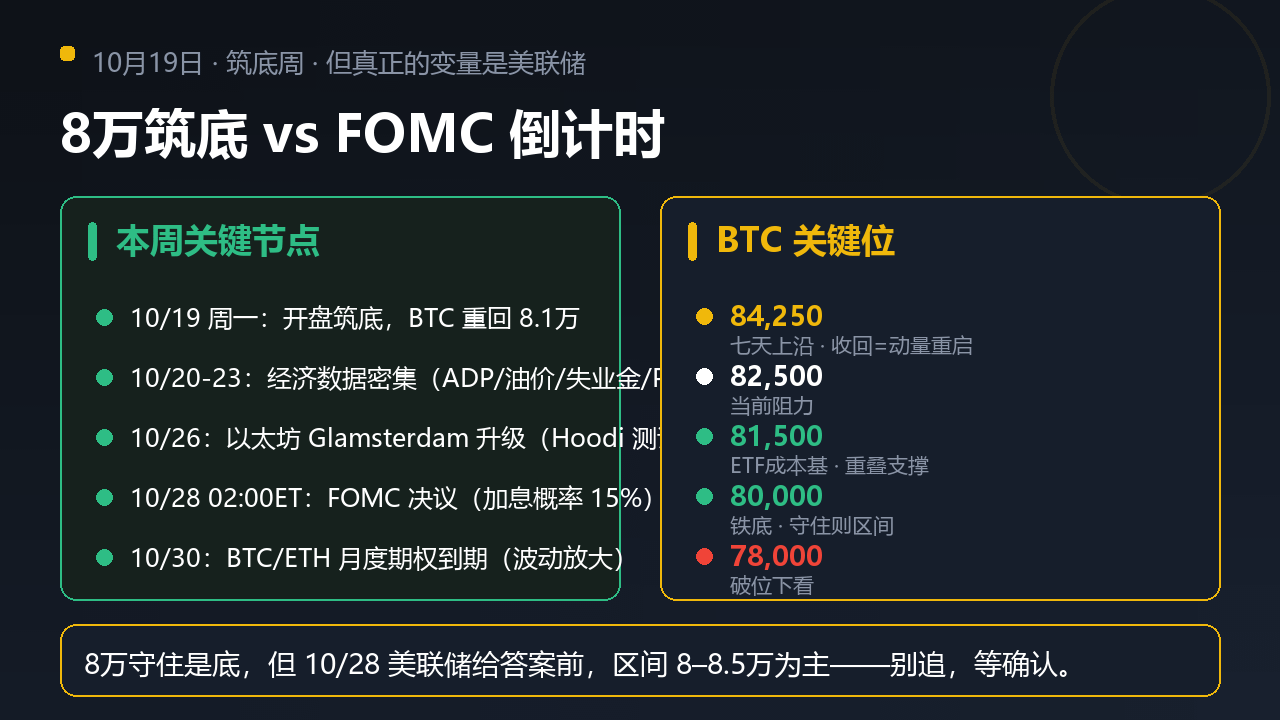
20–23 أكتوبر: بيانات اقتصادية مكثفة (ADP، مخزونات النفط، طلبات إعانة البطالة، ومؤشر مديري المشتريات PMI)؛ 26 أكتوبر: ترقية Glamsterdam لإيثيريوم؛ 28 أكتوبر: اجتماع اللجنة الفيدرالية للسوق المفتوحة FOMC؛ 30 أكتوبر: انتهاء صلاحية الخيارات الشهرية لـ BTC/ETH — كل واحد منها مفتاح للتقلبات.
رابعًا: شدّ وجذب بين الصعود والهبوط — أي الطرفين حجته أقوى؟
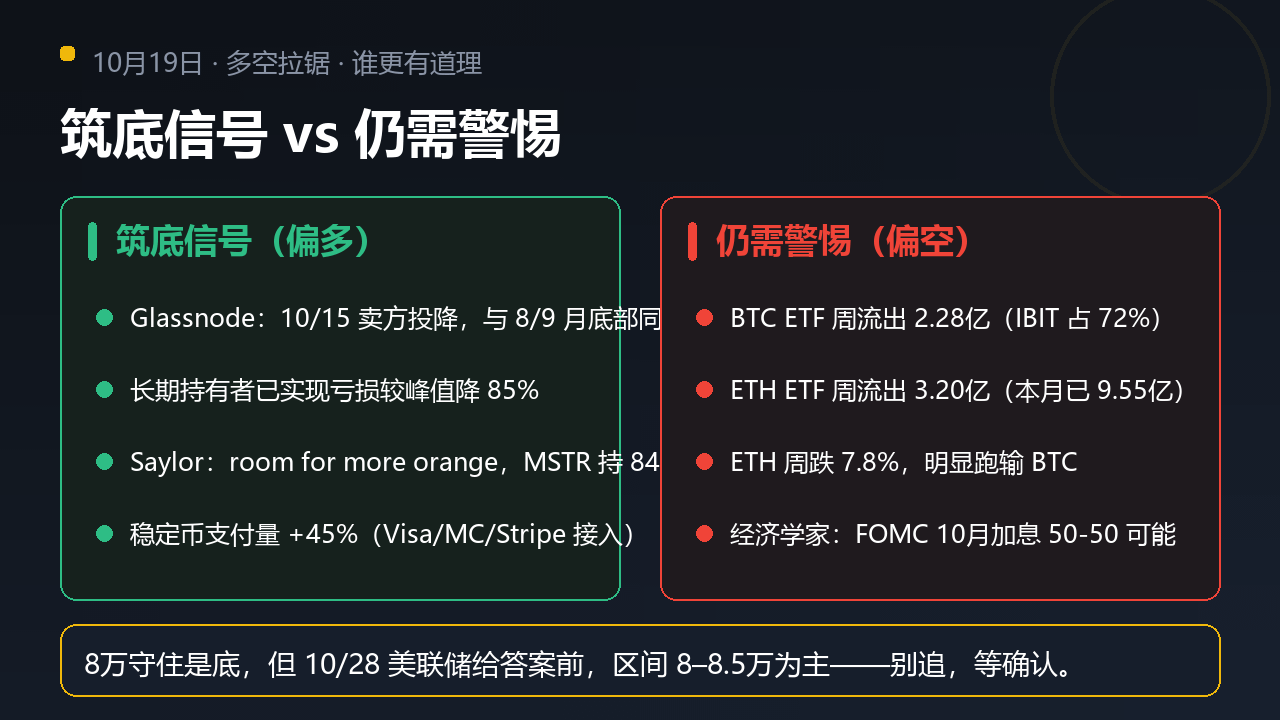
عوامل صعودية: نمط استسلام البائعين الذي رصدته Glassnode في 15 أكتوبر يشبه قيعان أغسطس وسبتمبر؛ خسائر حاملي العملات على المدى الطويل تراجعت 85% عن ذروتها؛ ألمح Saylor إلى مواصلة زيادة حيازاته (لدى MSTR نحو 848 ألف BTC)؛ ارتفع حجم مدفوعات العملات المستقرة 45% (مع انضمام Visa وMC وStripe). عوامل هبوطية: صافي التدفقات الخارجة الأسبوعية من صناديق BTC ETF بلغ 228 مليونًا (وشكّل IBIT نسبة 72%)، ومن صناديق ETH ETF بلغ 320 مليونًا (955 مليونًا هذا الشهر)؛ هبط ETH بنسبة 7.8% خلال الأسبوع متخلفًا عن السوق؛ وما زال الاقتصاديون حذرين بشأن رفع أسعار الفائدة.
خامسًا: الخطوة التالية لـ BTC
84,250: الحد الأعلى لنطاق الأيام السبعة؛ استعادة هذا المستوى تعني استئناف الزخم؛
82,500: المقاومة الحالية؛
81,500: متوسط تكلفة صناديق ETF، وهو مستوى دعم متداخل؛
80,000: القاع الصلب؛ الثبات فوقه يعني استمرار التداول ضمن النطاق؛
78,000: كسره يعني التوجه إلى مستويات أدنى.
سادسًا: وجهة نظري
الثبات فوق 80 ألفًا يشكّل قاعًا، وإشارات بناء القاعدة تتراكم، لكن قبل أن يحسم الاحتياطي الفيدرالي الأمر في 28 أكتوبر، سيظل التداول ضمن نطاق 80–85 ألفًا هو السيناريو الأرجح. لا تطارد الأسعار المرتفعة؛ انتظر تأكيد الاتجاه بعد صدور قرار FOMC ثم تحرّك.
للاطلاع فقط، ولا يشكّل ذلك نصيحة استثمارية. البيانات: BLS / FedWatch / Glassnode / Farside / CoinGecko / Cointelegraph.
