


تؤدي زيادة قدرها نقطة أساس واحدة في معدلات الفائدة على الودائع المصرفية الأمريكية إلى خفض متوسط نمو العملات المستقرة خلال 10 أسابيع من نحو 15% إلى نحو 12%، وفقًا لورقة عمل صادرة عن بنك التسويات الدولية.
وتُقدّر طريقة ثانية تهدف إلى عزل السبب والنتيجة أن التأثير أكبر بنحو ثلاثة أضعاف، ما يخفض النمو إلى نحو 6%.
يشير التقدير الأساسي إلى تراجع وتيرة النمو خلال 10 أسابيع بنحو 3 نقاط مئوية مقابل كل نقطة أساس من إعادة تسعير الودائع. تباطأ النمو، لكنه ظل إيجابيًا.
تراجع USDC بمقدار 4.8 نقاط مئوية، مقابل 1.9 نقطة مئوية لـUSDT
أعدّ ورقة العمل رقم 1382 إيñاكي ألداسورو، وهو خبير اقتصادي في بنك التسويات الدولية، ورشاد أحمد من معهد أندرسن للتمويل والاقتصاد، ونُشرت في 13 أكتوبر. تستخدم الورقة بيانات أسبوعية أمريكية من يناير 2019 إلى يونيو 2025، وهي الفترة التي ارتفعت خلالها القيمة السوقية للعملات المستقرة من أقل من 5 مليارات دولار إلى أكثر من 220 مليار دولار.
بالنسبة إلى USDC التابعة لشركة سيركل، كان الارتباط أقوى مما كان عليه بالنسبة إلى USDT التابعة لشركة تيثر. فقدت USDC نحو 4.8 نقاط مئوية من نموها على مدى 10 أسابيع لكل نقطة أساس، بينما فقدت USDT نحو 1.9 نقطة مئوية.
يعزو المؤلفان هذا الفارق إلى الروابط الأوثق بين USDC والمودعين الأمريكيين. وقد لوحظ هذا الأثر لدى العملات المستقرة المقدمة إلى بروتوكولات التمويل اللامركزي، لكنه لم يُلاحظ لدى الأصول المشفرة خارج فئة العملات المستقرة.
لا تمرر البنوك إلى المدخرين إلا جزءًا ضئيلًا جدًا من أي تغيير في أسعار الفائدة إذا كان سعر الفائدة على الأموال الفيدرالية أقل من نحو 3%. لكن عندما يتجاوز هذا المستوى، تصبح المنافسة على أسعار الودائع حادة، واستخدم المؤلفان هذا الانعطاف أداةً لتحديد العلاقة السببية.
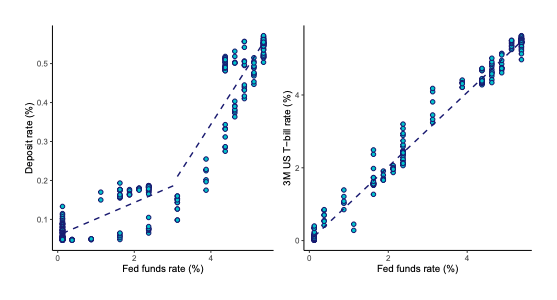 سعر الفائدة على الأموال الفيدرالية مقارنةً بأسعار الفائدة على الودائع الأمريكية، يسارًا، وأسعار أذون الخزانة لأجل 3 أشهر، يمينًا، من يناير 2019 إلى يونيو 2025، وفقًا للشكل 2 من ورقة عمل بنك التسويات الدولية.
عندما تقترب أسعار الفائدة من الصفر، يحقق المدخرون عائدًا متقاربًا من الودائع المصرفية ومن رمز لا يدفع أي عائد. ومع ارتفاع أسعار الفائدة، تبدأ الوديعة بدفع عائد أكبر، بينما يظل الرمز بلا عائد، فتتسع الفجوة.
تقول الورقة إن العملات المستقرة المدعومة بالاحتياطيات تُعد بدائل جزئية للودائع.
وكتب المؤلفان أن البنوك «تحتفظ ببعض النفوذ على وتيرة هذا التبني من خلال تسعير الودائع».
ألداسورو وأحمد يدعوان الجهات التنظيمية إلى دراسة العائد الذي يدفعه المُصدرون
تقترح الورقة على الجهات التنظيمية أداتين للتدخل. تتعلق الأولى بالسماح للمُصدرين بدفع عائد لحاملي العملات.
أما الثانية فهي إلزام المُصدرين بالاحتفاظ بجزء من الاحتياطيات في صورة ودائع مصرفية، وهو ما قال المؤلفان إن له مزايا وعيوبًا.
تواجه هذه القاعدة انتقادات بالفعل في أوروبا. فقد دعا البنك المركزي الأوروبي والبنوك المركزية الوطنية الـ27 في الاتحاد الأوروبي بروكسل إلى إلغاء شرط الاحتفاظ بما لا يقل عن 30% من الاحتياطيات في ودائع مصرفية، أو 60% بالنسبة إلى الرموز المهمة، بموجب قانون MiCA، حسبما أفادت كريبتوبوليتان في 22 سبتمبر.
يريد جماعات الضغط المصرفية الأمريكية استبعاد عوائد العملات المستقرة من القواعد، ومن المقرر أن يدخل قانون GENIUS حيز التنفيذ في يناير. وتحدد الورقة نقطة الضغط: العملات المستقرة الأمريكية لا تدفع أي فائدة لحامليها.
دافعت سيركل، التي يبلغ المعروض من USDC لديها نحو 72.5 مليار دولار، عن تقسيم إيراداتها في 16 أكتوبر، حسبما أفادت كريبتوبوليتان. وشكّل شركاء التوزيع وتكاليف المعاملات نحو 59% من إيراداتها البالغة قرابة 1.4 مليار دولار في النصف الأول من عام 2026، مع تحقيق 7 سنتات من صافي الربح لكل دولار من الإيرادات.
وتسعى شركة Open USD المنافسة أيضًا إلى استقطاب الشركاء أنفسهم، واعدةً بإعادة الأرباح المتأتية من الاحتياطيات. وتشير الورقة إلى أن آراء المؤلفين لا تمثل بالضرورة آراء بنك التسويات الدولية.
تغطي الدراسة فترة واحدة فقط من ارتفاع أسعار الفائدة، من 2022 إلى 2025، ولم تكن العملات المستقرة تدفع أي فائدة لحامليها آنذاك. كما أنها لا تثبت أن نمو العملات المستقرة قد سحب الأموال من البنوك أو قلّص حجم إقراضها.
أذكى العقول في عالم العملات المشفرة يقرأون نشرتنا الإخبارية بالفعل. هل تريد الانضمام إليهم؟