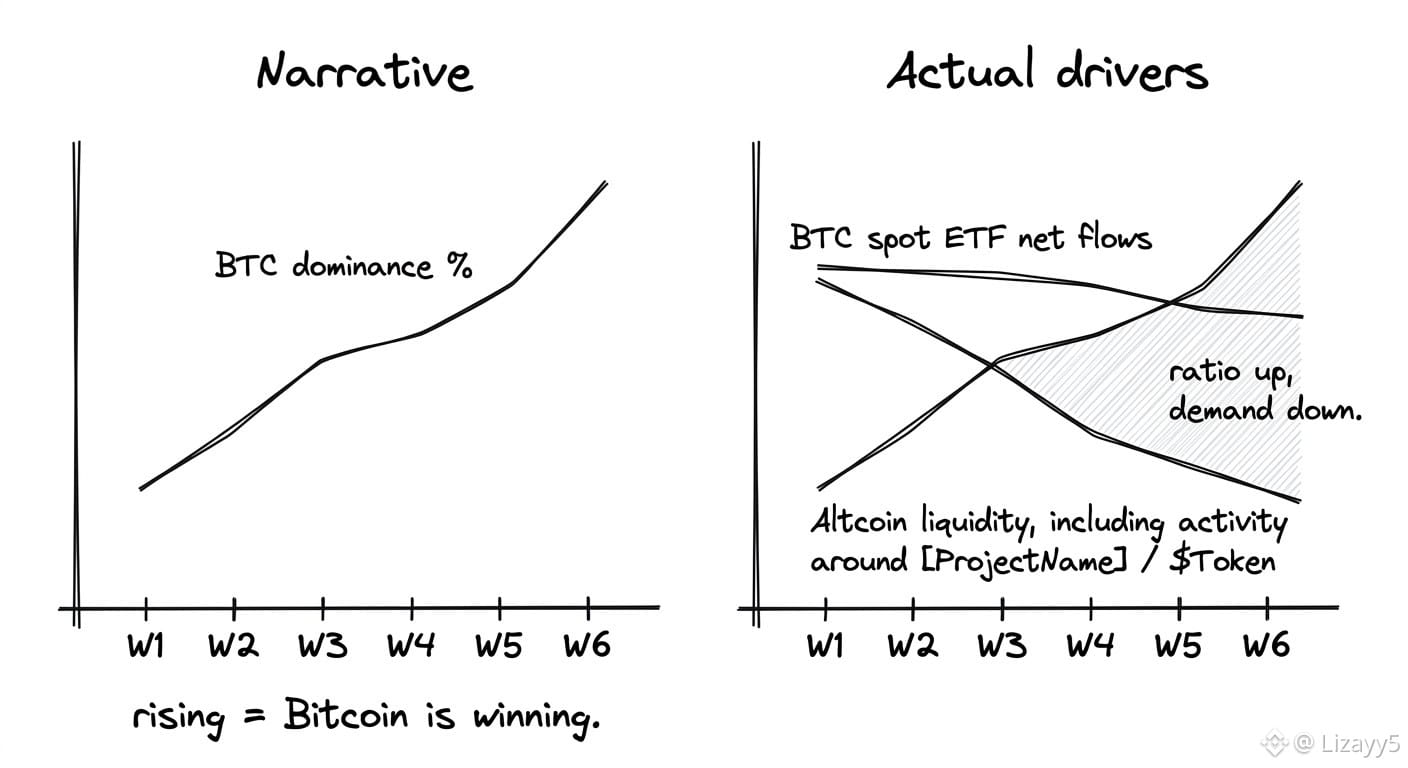
ظلّ تناقض صغير يراودني وأنا أراجع بيانات النشاط $BTC و#BTC : في الأسابيع التي بدا فيها الطلب على بيتكوين أضعف ما يكون، غالبًا ما بدت هيمنته في أقوى حالاتها. في البداية، قرأت ذلك على أنه مؤشر قوة. ثم أدركت أن الهيمنة نسبة، وليست مقياسًا للطلب. فإذا تباطأت التدفقات إلى صناديق ETF وجفّت السيولة في العملات البديلة بوتيرة أسرع، ارتفعت حصة بيتكوين بينما يتلاشى الطلب عليها بهدوء. يرتفع الرقم لسبب غير صحيح. وما لفت انتباهي حول @Bitcoin هو قلة الاستخدام العضوي غير المضاربي الذي استطعت العثور عليه لتعويض ذلك على صعيد العملات البديلة. عندما ينصرف الاهتمام، ينصرف عن كل شيء، ولا تصبح بيتكوين سوى الغرفة الأقل فراغًا. وهذا يختلف عن الحفاظ على الهيمنة بفضل مشتريها أنفسهم. ما زلت غير متأكد من مقدار ما تمثله التدفقات إلى صناديق ETF لحفظ بيتكوين من حصتها الحالية، مقارنةً بحامليها على المدى الطويل الذين لا يبيعون ببساطة. يتصرف الطرفان على نحو مختلف تمامًا عندما تتوقف المؤسسات مؤقتًا: فالأول يواصل التراكم، أما الآخر فلم يكن حاملًا لها بالمعنى الحقيقي أصلًا. لا أستطيع الفصل بينهما بوضوح اعتمادًا على البيانات المتاحة للعامة، ولست متأكدًا من أن مخطط الهيمنة صُمم أصلًا لهذا الغرض. إذا تباطأ الطلب وظلت النسبة مستقرة، فما الذي نقيسه تحديدًا؟


نشر
--
إخلاء مسؤولية: يتضمن آراء جهات خارجية. لا تُعدّ نصيحة. يُمكن استخدام Binance AI دون أي ضمان. اطلع على الشروط والأحكام.