

💰 هل تعلم أنه في العقود الآجلة يمكنك إبقاء صفقة مفتوحة ودفع مبلغ أو استلامه بسبب معدل التمويل، حتى إن لم تكن قد اشتريت أو بعت أي شيء في تلك اللحظة؟
إذا كنت تتابع هذه السلسلة، فقد تعلمت بالفعل ما هو التداول الفوري والعقود الآجلة والرافعة المالية والهامش والتصفية. سنتعرف اليوم على مفهوم آخر يغفل عنه كثير من المبتدئين، وقد يؤثر في نتيجة الصفقة.
📚 لنتقدم خطوة بخطوة، مع أمثلة بسيطة لفهم الأمر بسهولة.
🧠 1. ما معدل التمويل؟
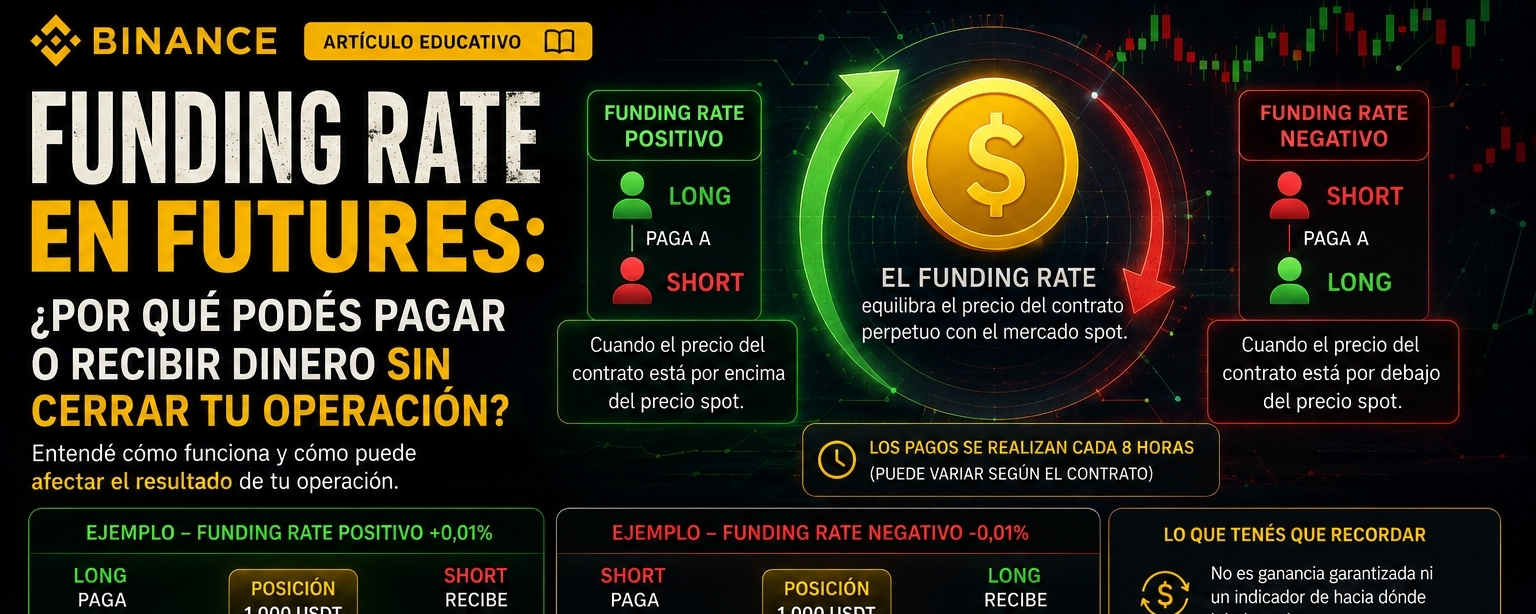
معدل التمويل هو آلية تُستخدم في بعض العقود الدائمة للعقود الآجلة للمساعدة في إبقاء سعر العقد قريبًا من سعر الأصل في السوق الفوري.
وماذا يعني ذلك عمليًا؟
على عكس العقود الأخرى التي لها تاريخ انتهاء، تتيح لك العقود الآجلة الدائمة إبقاء المراكز مفتوحة ما دمت تستوفي المتطلبات ذات الصلة. ويساعد معدل التمويل على موازنة الفرق بين سعر العقد والسعر الفوري.
بوجه عام، تتم المدفوعات بين أصحاب مراكز LONG وأصحاب مراكز SHORT.
⚠️ مهم: معدل التمويل ليس ربحًا مضمونًا، ولا يُعدّ توزيعات أرباح، ولا يعني أن السوق سيرتفع أو ينخفض بالضرورة.
🟢 2. ماذا يحدث عندما يكون معدل التمويل إيجابيًا؟
عندما يكون معدل التمويل إيجابيًا، يحدث عمومًا ما يلي:
- يدفع أصحاب مراكز LONG لأصحاب مراكز SHORT.
- يعكس ذلك عادةً أن سعر العقد الدائم أعلى من السعر الفوري، وأن ضغط الشراء النسبي أكبر.
تخيّل أن لديك مركز LONG بقيمة 1.000 USDT، وأن المعدل المطبق في موعد تمويل معين هو +0,01%.
سيكون الحساب المبسط كما يلي:
1.000 USDT × 0,01% = 0,10 USDT
في هذا المثال، ستدفع نحو 0,10 USDT كتمويل إذا احتفظت بالمركز عند الموعد المحدد وانطبقت هذه الشروط.
لا تخلط بين هذا المبلغ وبين ربحك أو خسارتك الناتجة عن حركة السعر. فهما أمران مختلفان.
🔴 3. ماذا لو كان معدل التمويل سلبيًا؟
عندما يكون المعدل سلبيًا، يحدث العكس عمومًا:
- يدفع أصحاب مراكز SHORT لأصحاب مراكز LONG.
- يعكس ذلك عادةً أن سعر العقد الدائم أدنى من السعر الفوري، وأن ضغط البيع النسبي أكبر.
لنفترض أنك تحتفظ بمركز SHORT بقيمة 1.000 USDT، وأن المعدل المطبق هو -0,01%.
سيبلغ التمويل نحو 0,10 USDT لصالحك، ما دمت تحتفظ بالمركز عند موعد التمويل وانطبقت هذه الشروط.
لكن انتبه: تلقي التمويل لا يعني أن صفقتك مربحة.
قد تحصل على تمويل، وفي الوقت نفسه تتكبد خسارة أكبر بكثير لأن السعر يتحرك عكس اتجاهك.
📊 4. لِنُلَخِّص ذلك بمثال
تخيّل شخصين يحتفظان بمركزين على العقد الدائم نفسه:
الشخص أ: لديه مركز LONG بقيمة 1.000 USDT.
الشخص ب: لديه مركز SHORT بقيمة 1.000 USDT.
لنرَ ما قد يحدث مع معدل تمويل قدره 0,01%.
🟢 معدل تمويل إيجابي قدره +0,01%
يدفع الشخص أ نحو 0,10 USDT، ويتلقى الشخص ب مبلغًا يقارب ذلك.
🔴 معدل تمويل سلبي قدره -0,01%
يدفع الشخص ب نحو 0,10 USDT، ويتلقى الشخص أ مبلغًا يقارب ذلك.
تفترض هذه الأمثلة أن المبلغ الخاضع للتمويل هو 1.000 USDT، وأن المعدل المذكور ينطبق على هذا المركز. يعتمد الحساب الفعلي على قواعد العقد والمنصة.
بالإضافة إلى ذلك، قد يتغير معدل التمويل بمرور الوقت. لا تفترض أن المعدل الذي تراه اليوم سيظل كما هو في الفترة القادمة.
⏰ 5. كل كم من الوقت يُدفع معدل التمويل؟
في Binance Futures، تُجرى مدفوعات التمويل على فترات محددة لكل عقد. تستخدم عقود كثيرة فترات مدتها ثماني ساعات، بينما قد تعتمد بعض العقود فترات أخرى.
لذلك، تحقّق من معلومات العقد المحدد قبل فتح مركز:
🔹 معدل التمويل الحالي.
🔹 الوقت المتبقي حتى موعد الدفع التالي.
🔹 فترة التمويل المعمول بها.
🔹 المبلغ التقديري الذي قد تدفعه أو تتلقاه.
🔹 حجم مركزك والتكاليف المرتبطة به.
لا تفترض أن جميع العقود تستخدم الفترة نفسها أو أن المعدل الحالي سيظل ثابتًا.
وتذكّر: يُطبَّق معدل التمويل عادةً على العقود الدائمة، وليس على عمليات الشراء الفوري العادية.
⚠️ 6. هل يمكن لمعدل التمويل أن يلتهم أرباحك؟
نعم. إذا احتفظت بمركزك خلال عدة فترات تمويل، فقد تؤثر المدفوعات المتراكمة في نتيجتك.
على سبيل المثال، تخيّل مركزًا بقيمة 1.000 USDT يدفع معدلًا افتراضيًا قدره 0,01% في كل واحدة من ثماني فترات.
إذا ظل المركز والمعدل كما هما خلال تلك الفترات الثماني، فستكون التكلفة الإجمالية التقريبية:
0,10 USDT × 8 = 0,80 USDT
يبدو المبلغ قليلًا، أليس كذلك؟ لكن التكلفة تعتمد على حجم المركز والمعدل ومدة إبقائه مفتوحًا. وقد يؤدي المركز الأكبر أو المعدل الأعلى إلى مبالغ أكبر بكثير.
قد تكون هناك أيضًا رسوم تداول وأرباح أو خسائر ناتجة عن حركة السعر.
لذلك، عند تحليل صفقة، لا تنظر إلى سعر الدخول وسعر الخروج فقط. خذ جميع التكاليف في الحسبان.
🛡️ 7. خمسة أخطاء يُستحسن تجنبها
❌ الاعتقاد بأن المعدل الإيجابي يعني أن السعر سيرتفع. يصف المعدل ظروف التمويل، ولا يضمن حركة السوق التالية.
❌ الاعتقاد بأن المعدل السلبي يمثل فرصة دائمًا. فقد يتحرك السعر عكس اتجاهك، مسببًا خسائر تتجاوز أي تمويل تتلقاه.
❌ النظر إلى الهامش وحده. يُحسب معدل التمويل وفقًا لقواعد العقد ومبلغ المركز، وليس ببساطة وفقًا للأموال التي قدمتها كهامش.
❌ تجاهل الوقت. قد يؤدي إبقاء المركز مفتوحًا لعدة فترات إلى تراكم تكاليف التمويل أو عوائده.
❌ التداول من دون فهم المخاطر. يمكن للرافعة المالية والتقلبات والرسوم والتمويل أن تؤثر جميعها في النتيجة في الوقت نفسه.
إن تعلّم هذه المفاهيم لا يزيل المخاطر، لكنه يساعدك على فهم ما تراه بشكل أفضل قبل اتخاذ القرار.
🔎 8. إليك تمرينًا
في هذا الجزء، سنستكشف أصلين مختلفين: BNB وDOGE.
👇 انقر على الأدوات المصغّرة


لست بحاجة إلى فتح أي صفقة. الفكرة هي تعلّم مراقبة السوق والتعرّف على المعلومات التي قد تؤثر في المركز.
والآن، تخيّل ما يلي:
لديك مركز بقيمة 2.000 USDT ومعدل التمويل المطبق هو +0,02%.
💬 إذا احتفظت بمركز LONG عند موعد التمويل، فكم ستدفع تقريبًا؟
أ) 0,40 USDT.
ب) 4 USDT.
ج) 40 USDT.
فكّر في الإجابة قبل المتابعة.
الإجابة الصحيحة هي أ) 0,40 USDT، لأن 0,02% من 2.000 USDT تساوي 0,40 USDT. ويفترض ذلك أن المعدل المذكور ينطبق على المركز بأكمله وأن شروط المثال مستوفاة.
💬 9. أودّ قراءة إجابتك
والآن بعد أن تعرّفت على معدل التمويل، أودّ أن أسألك:
ما الذي تودّ تعلّمه بعد ذلك؟
أ) كيفية حساب سعر التصفية.
ب) كيفية استخدام أمر وقف الخسارة وما حدوده.
ج) كيفية حساب حجم المركز بناءً على المخاطر.
د) كيفية تحليل صفقة كاملة، بما يشمل الهامش والرافعة المالية والتمويل.
👇 اكتب إجابتك في التعليقات. وإذا كان لديك أي سؤال، فاطرحه: هدف هذه السلسلة هو التعلّم من الصفر وبناء المعرفة خطوة بخطوة.
💛 هل تفيدك هذه السلسلة التعليمية؟
تابعني واشترك كي لا تفوّت المقالات القادمة. يساعد إعجابك وتعليقاتك ومشاركة المحتوى على إتاحة فرصة التعلّم عن العملات المشفرة لمزيد من الأشخاص.
📚 في الجزء القادم، سنتعمق في موضوع أساسي لكل مبتدئ: 🔥 وقف الخسارة في العقود الآجلة: كيفية التخطيط للخروج والحد من المخاطر.
#Binance #Crypto #Futures #FundingRate #BNB #DOGE #التداول_للمبتدئين #إدارة_المخاطر